こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険と社会保険は、名前が似ていますが、基本的には並列する別々の制度ではありません。
結論からいうと、健康保険は社会保険という大きな枠組みの中に含まれる制度の一つです。
ただし、実際の会社や給与計算の現場では、健康保険や厚生年金をまとめて社会保険、あるいは社保と呼ぶことがあります。
さらに退職すると、会社の健康保険から国民健康保険へ切り替えるケースもあるため、健康保険、社会保険、社保、国保という言葉の意味が混ざりやすくなっています。
特に「会社員のときは社会保険だったけれど、退職したら国民健康保険になると言われた」「給与明細には健康保険料と書かれているのに、会社からは社会保険に加入していると言われる」といった場面では、どの言葉が何を指しているのか分からなくなりやすいところです。
この記事では、制度上の意味と日常的な使われ方を分けながら、健康保険と社会保険の関係、社会保険と国民健康保険の違い、社保と国保の保険料や扶養制度の違い、退職後に確認したいポイントまで実務目線で整理します。
- 健康保険と社会保険がどのような関係にあるのか
- 社会保険の広義と狭義で意味がどう変わるのか
- 会社の健康保険と国民健康保険の主な違い
- 退職後に健康保険を選ぶときの確認ポイント
健康保険について基本から確認したい場合は、健康保険の仕組みや給付内容をまとめた記事も参考にしてください。
健康保険と社会保険の違いを整理
健康保険と社会保険の違いを理解するときは、最初に「健康保険か社会保険か、どちらか一方を選ぶ」という関係ではないことを押さえるのが一番の近道です。
生活保護について別の角度から確認したい場合は、生活保護と健康保険・社会保険は併用できる?仕組みについて整理した記事も参考にしてください。
社会保険という大きなカテゴリーの中に健康保険があり、そのほかにも年金、介護、雇用、労災など、異なるリスクに備えるための制度があります。
一方、会社の人事・労務や給与計算の実務では、社会保険という言葉をもっと狭い意味で使うことがあります。
この使い分けを理解すると、求人票の「社会保険完備」、給与明細の「健康保険料」、入社時の「社会保険加入手続き」、退職後の「社保から国保への切替」といった表現も整理しやすくなります。
健康保険は社会保険に含まれる
まず結論を整理すると、 健康保険と社会保険は、どちらかを選択するような並列関係ではありません。
社会保険は、病気やけが、老齢、障害、死亡、介護、失業、仕事中や通勤中の災害など、生活の中で起こり得るさまざまなリスクを社会全体で支えるための公的な保険制度をまとめて表す言葉です。
その中で、主として業務外の病気やけが、出産などに備える医療保険の一つが、会社員などが加入する健康保険です。
関係をシンプルに整理すると、「社会保険」という大きな箱があり、その箱の中に「健康保険」が入っていると考えると分かりやすいです。
たとえば、果物とリンゴの関係に近いと考えてみてください。
リンゴは果物の一つですが、「リンゴと果物のどちらを選ぶのか」とは通常考えません。
同じように、健康保険は社会保険を構成する制度の一つなので、「健康保険に入るか、社会保険に入るか」という比較そのものが制度上は少しずれています。
実務相談でも、「社会保険には入っていますが、健康保険にも入っているのでしょうか」と聞かれることがあります。
給与明細を見ると健康保険料、厚生年金保険料、雇用保険料が別々に記載されているため、社会保険という名称の保険料が別に存在するように感じる方もいるかもしれません。
しかし、会社員として健康保険と厚生年金保険の適用を受けているのであれば、会社の実務では一般的に「社会保険に加入している」と表現します。
つまり、社会保険という名称の一つの保険商品が存在し、その中から健康保険を追加契約するという仕組みではありません。
健康保険と国民健康保険も分けて考える
さらに混乱しやすいのが、健康保険という言葉と国民健康保険の関係です。
日常会話では、病院で使う公的な医療保険全体を漠然と「健康保険」と呼ぶことがあります。
しかし制度を正確に見ると、会社員などが加入する健康保険と、自営業者、フリーランス、退職者などが加入する国民健康保険は、それぞれ異なる制度です。
日本では、職業や年齢などに応じていずれかの公的医療保険制度に加入する仕組みが採られています。
そのため、会社員として勤務している間は勤務先を通じた健康保険に加入し、退職してその資格を失った後は、国民健康保険、任意継続、家族の健康保険の被扶養者などを検討することになります。
健康保険、社会保険、国民健康保険という3つの言葉を同じ階層に並べて比較しようとすると、制度が分かりにくくなります。
まず「社会保険という大きな制度群がある」、次に「その中に医療保険がある」、そして会社員が加入する健康保険と国民健康保険では加入対象や保険料の仕組みが異なる、と段階を分けて考えるのがポイントです。
厚生労働省の関連機関による説明でも、社会保険は病気やけが、失業、老後などのリスクに備える公的保険制度として整理され、その中に健康保険が位置づけられています。
社会保険を広義と狭義で整理
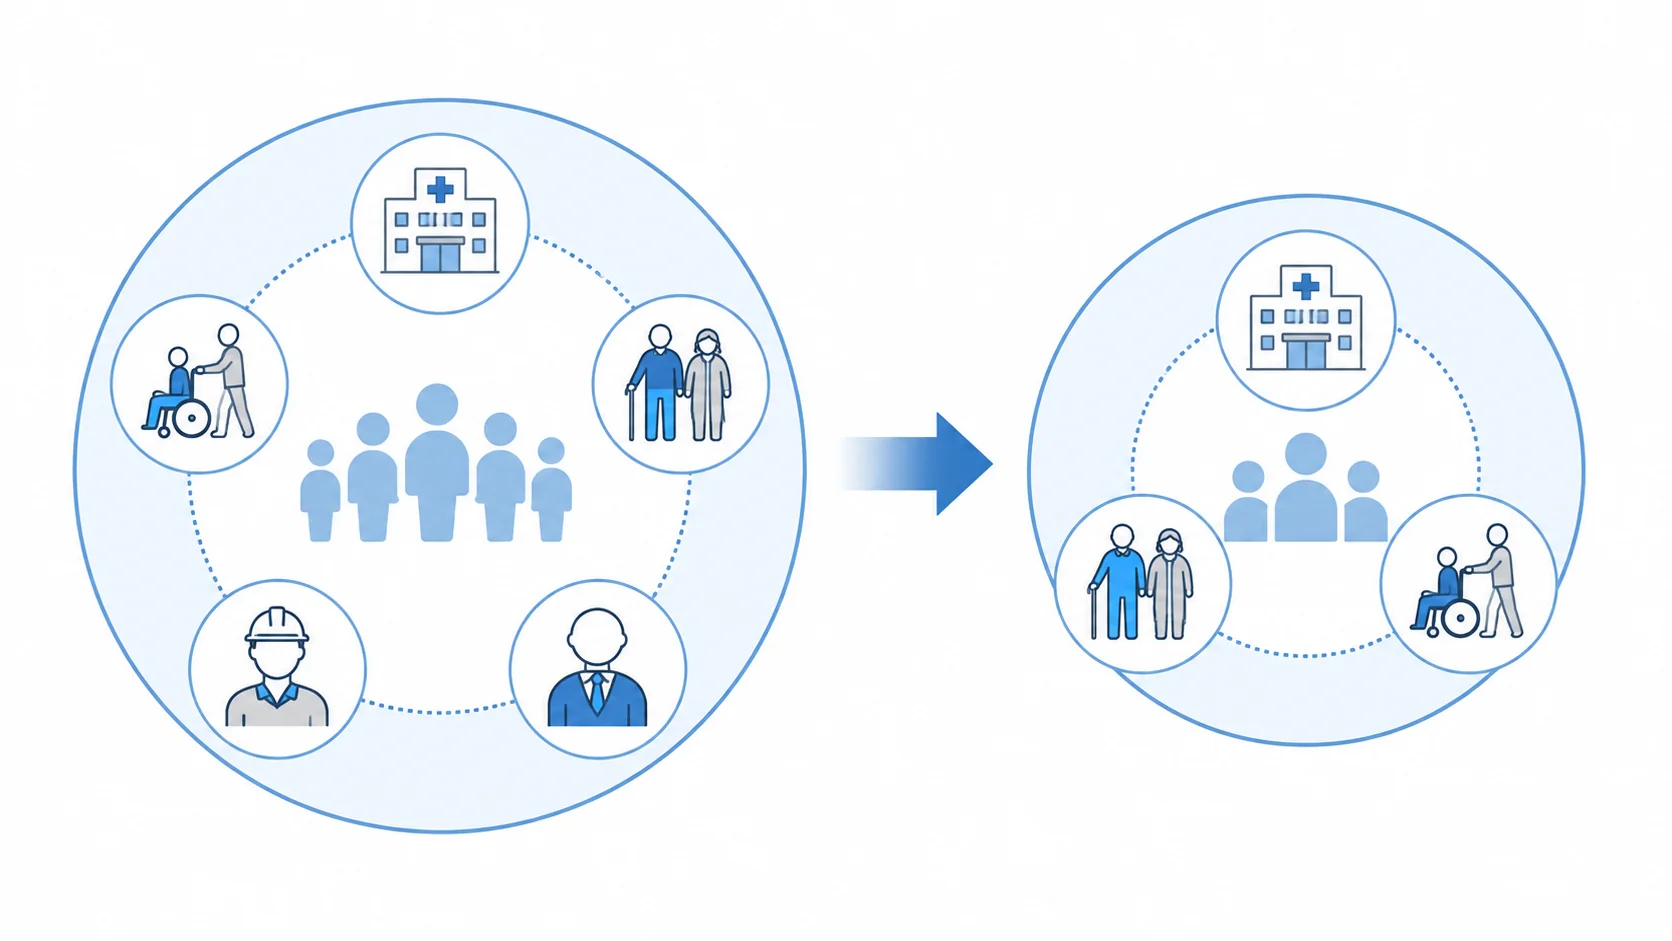
社会保険という言葉が分かりにくい大きな理由は、 使われる場面によって「社会保険」が指している範囲が変わること です。
社会保障制度全体を説明するときなど、広い意味で社会保険という場合には、医療保険、年金保険、介護保険、雇用保険、労災保険といった社会保険制度全体を指します。
この意味では、健康保険だけでなく、厚生年金保険、介護保険、雇用保険、労災保険も社会保険の仲間ということになります。
一方で、会社の入社手続きや給与計算、社会保険料の算定基礎届などの話をするときには、健康保険と厚生年金保険を中心として「社会保険」と呼び、雇用保険と労災保険をまとめて「労働保険」として区別することが一般的です。
社会保険という言葉を見たら、「この文章ではどこまでを社会保険と呼んでいるのか」を確認することが大切です。
社会保障制度全体を説明する場面と、会社の入退社手続きを説明する場面では、同じ社会保険という言葉でも対象範囲が異なることがあります。
会社実務では健康保険と厚生年金を指すことが多い
私が会社の社会保険手続きを行う際にも、「社会保険の資格取得手続き」という場合には、主に健康保険と厚生年金保険の資格取得を意味します。
たとえば新しく正社員を採用した会社から「社会保険に加入させたい」と相談を受けた場合、まず確認するのは健康保険と厚生年金保険です。
雇用保険については別途加入要件を確認し、雇用保険被保険者資格取得届の手続きを行います。
このように、実際の手続き上も社会保険と労働保険が別々の業務として扱われるため、会社員や経営者の間でも「社会保険=健康保険+厚生年金」という理解が定着しやすくなっています。
介護保険はどう考えるのか
介護保険についても少し整理が必要です。
40歳以上65歳未満の医療保険加入者は介護保険の第2号被保険者となります。
会社員で健康保険に加入している場合、対象年齢になると原則として健康保険料とあわせて介護保険料が給与から控除されます。
そのため給与計算の実務では、健康保険・厚生年金・介護保険をまとめて社会保険料として扱うことがあります。
一方、40歳未満の従業員には原則として介護保険料が発生しないため、「社会保険に加入したら必ず健康保険・厚生年金・介護保険の3つの保険料が発生する」という意味ではありません。
また、厚生年金保険には原則として70歳までという被保険者年齢の考え方があり、健康保険にも75歳になると後期高齢者医療制度へ移行するという違いがあります。
このため、高齢者については「健康保険と厚生年金はいつでも完全に同じ加入関係になる」と考えるのも正確ではありません。
社会保険という言葉だけで判断せず、「健康保険なのか」「厚生年金なのか」「雇用保険なのか」と正式な制度名まで確認することが、実務では非常に重要です。
社会保険の5つの種類とは
広い意味で社会保険を整理する場合、代表的には健康保険、厚生年金保険、介護保険、雇用保険、労災保険の5つに分けて理解すると分かりやすいでしょう。
| 制度 | 主に備えるリスク | 代表的な対象 | 実務上のポイント |
|---|---|---|---|
| 健康保険 | 業務外の病気・けが・出産など | 会社員など | 医療費だけでなく傷病手当金などの給付もある |
| 厚生年金保険 | 老齢・障害・死亡 | 会社員など | 国民年金に上乗せされる被用者向け年金制度 |
| 介護保険 | 介護が必要になった場合 | 40歳以上の一定の人 | 40歳から64歳の健康保険加入者は第2号被保険者 |
| 雇用保険 | 失業・育児休業・介護休業など | 要件を満たす労働者 | 健康保険とは加入要件が異なる |
| 労災保険 | 仕事・通勤による病気やけがなど | 原則として労働者 | 保険料は原則として事業主が負担 |
同じ社会保険というカテゴリーに整理される制度でも、それぞれ目的、対象となるリスク、加入要件、保険料の負担方法、給付内容は大きく異なります。
健康保険は主に業務外の病気やけがに備える
健康保険は、会社員などが業務外の理由で病気やけがをした場合の医療費負担を支える制度です。
健康保険というと「病院で医療費が自己負担だけで済む制度」というイメージが強いですが、それだけではありません。
一定の条件を満たせば、病気やけがで働けない期間の生活を支える傷病手当金や、出産のために仕事を休んだ場合の出産手当金など、現金給付も用意されています。
一方、仕事中や通勤途中の事故によるけがについては、原則として健康保険ではなく労災保険の対象になります。
たとえば工場で作業中に機械で手を負傷したケースと、休日に自宅で転倒して手を負傷したケースでは、同じ「けが」でも利用する保険制度が変わる可能性があります。
健康保険と厚生年金は原則セット
会社の社会保険で特に重要なのが、健康保険と厚生年金保険の関係です。
適用事業所で働き、健康保険・厚生年金保険の被保険者となる要件を満たす通常の従業員については、原則として両方の制度が適用されます。
そのため、「病院に行くので健康保険には入りたいけれど、年金は自分で国民年金を払うから厚生年金には入りたくない」と本人が自由に選択することは基本的にできません。
社会保険への加入は、本人や会社の希望だけで自由に決めるものではありません。
法律上の適用要件を満たせば加入対象となるため、「保険料を払いたくないから加入しない」といった取り扱いはできません。
ただし、厚生年金には年齢による被保険者資格の違いなどがあるため、すべてのケースで健康保険と厚生年金の加入関係が完全に一致するわけではありません。
この点については、 社会保険に厚生年金なしはあるのかを解説した記事 で、年齢などによる違いも含めて詳しく整理しています。
短時間労働者は今後も適用範囲が広がる
パートやアルバイトについては、正社員の所定労働時間・所定労働日数の4分の3以上で働く場合には、原則として健康保険・厚生年金保険の加入対象となります。
また、4分の3基準を満たさない場合でも、一定規模以上の企業等で働き、週の所定労働時間などの要件を満たす短時間労働者は加入対象になります。
2026年時点では、企業規模要件について厚生年金保険の被保険者数が51人以上となることが見込まれる企業等が特定適用事業所の対象とされており、2027年10月からは36人以上へ対象が拡大される予定です。
制度改正が続く分野なので、古い記事や過去の加入基準だけで判断しないよう注意してください。
(出典:日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」)
社保と呼ばれる範囲が違う理由
日常会話でよく使われる「社保」は社会保険を略した言葉ですが、実はこの社保という表現が、健康保険と社会保険の違いをさらに分かりにくくしている面があります。
社保は法律上の一つの正式な保険名称ではなく、会話や求人、給与計算、入退社手続きなどで便宜的に使われる表現です。
そのため、話している人や場面によって指している制度が変わることがあります。
求人票の社保は複数の保険を指すことが多い
たとえば求人票で「社会保険完備」や「社保完備」と書かれている場合には、一般的には健康保険、厚生年金保険、雇用保険、労災保険といった、事業所や労働者に適用される各種社会保険・労働保険制度が整備されているという意味で使われています。
ただし、「社会保険完備」と書かれていれば、どのような働き方の人でも必ず健康保険や厚生年金に加入するという意味ではありません。
会社自体が社会保険の適用事業所であっても、実際に個々の従業員が健康保険や厚生年金保険の被保険者になるかどうかは、労働時間、労働日数、短時間労働者の適用要件などを確認する必要があります。
退職時の社保は健康保険を指すことが多い
これに対して、退職するときに「社保から国保に切り替える」と言う場合の社保は、ほとんどの場合、勤務先を通じて加入していた健康保険を意味しています。
退職すると厚生年金の資格も原則として喪失しますが、厚生年金から切り替える先は国民健康保険ではなく、年金については国民年金などを検討します。
つまり「社保から国保」という表現は、厳密には健康保険の切替だけを説明していることになります。
同じ社保という言葉でも、求人では複数の制度をまとめて指し、退職後の手続きでは会社の健康保険だけを指していることがあります。
私も実務では、従業員や会社から「社保に入りたい」「この人は社保を抜けます」と相談された場合、その言葉だけでは判断しません。
健康保険と厚生年金の話なのか、雇用保険まで含んでいるのか、勤務時間が変わって資格喪失を検討しているのかなど、実際の事情を確認してから各制度について判断します。
給与明細を見るとさらに分かりやすい
会社員の方は、一度ご自身の給与明細を確認してみると分かりやすいですよ。
控除欄には「社会保険料」という一つの項目ではなく、「健康保険」「介護保険」「厚生年金」「雇用保険」などが個別に記載されていることが多いはずです。
つまり会社から「社会保険料が給与から引かれます」と説明されたとしても、実際には複数の制度について、それぞれ計算された保険料が控除されています。
社保という略称だけで理解しようとせず、正式な制度名まで分解して考えることが、社会保険を理解するコツです。
特に入社、退職、育児休業、勤務時間変更、定年後再雇用などでは制度ごとに手続きが異なります。
「社保の手続き」という言葉だけで判断せず、何の保険の資格が変わるのかを確認するようにしましょう。
労働保険と社会保険の違い
会社の労務管理では、健康保険・厚生年金保険などを社会保険、雇用保険・労災保険を労働保険と分けて扱うのが一般的です。
労働保険とは、 労災保険と雇用保険を総称する言葉 です。
広い意味で社会保険制度を考えれば雇用保険や労災保険も社会保険に含めて整理できますが、会社実務では社会保険と労働保険を分けて扱うため、ここも言葉の意味が混乱しやすいところです。社会保険(健康保険・厚生年金)と雇用保険の加入条件・保険料の違いは、 社会保険と雇用保険の違いを基本から整理 でさらに詳しく解説しています。
| 区分 | 主な制度 | 主な手続き先 | 主な目的 |
|---|---|---|---|
| 社会保険 | 健康保険・厚生年金保険など | 日本年金機構・健康保険組合など | 医療・老齢・障害・死亡などへの保障 |
| 労働保険 | 雇用保険・労災保険 | ハローワーク・労働基準監督署など | 失業・雇用継続・業務災害・通勤災害などへの保障 |
健康保険と雇用保険では加入要件が違う
特に注意したいのが、パート・アルバイトなど短時間で働く人です。
健康保険・厚生年金保険の加入要件と、雇用保険の加入要件は同じではありません。
そのため、「雇用保険に入ったから健康保険にも自動的に入る」「健康保険に加入していないから雇用保険にも入らない」という判断はできません。
会社側では、採用する従業員ごとに健康保険・厚生年金保険と雇用保険の加入要件をそれぞれ確認する必要があります。
採用時によくあるのが、「週20時間だから社会保険に入りますよね」という相談です。
週20時間という数字は短時間労働者の社会保険適用や雇用保険の加入要件を検討する際に登場しますが、それだけで健康保険・厚生年金への加入が確定するわけではありません。
企業規模や賃金、学生であるかなど、ほかの条件も確認する必要があります。
労災保険はさらに考え方が違う
労災保険については、健康保険や雇用保険とはさらに加入の考え方が異なります。
原則として労働者を一人でも使用する事業では労災保険の適用が問題となり、正社員だけではなくパートやアルバイトなども労働者であれば労災保険の保護対象になります。
たとえば週に数時間しか働かないアルバイトで健康保険や雇用保険の被保険者になっていない人であっても、仕事中に負傷すれば労災保険の対象となり得ます。
健康保険・厚生年金・雇用保険・労災保険では、それぞれ適用の考え方が異なります。
「社会保険に入っていないから労災も使えない」といった理解は誤りです。
会社側としては、採用時に「社会保険に入るかどうか」だけを確認するのではなく、健康保険、厚生年金、雇用保険、労災保険をそれぞれ分けて整理する必要があります。
制度改正によって加入要件が変わる場合もありますので、特に短時間労働者については最新の情報を確認することが重要です。
健康保険と社会保険の違いと実務判断
ここまでは健康保険と社会保険という言葉の関係を整理しました。
ただ、実際に「健康保険と社会保険の違い」と検索している方の中には、制度用語そのものよりも、「会社で加入する社保と国民健康保険は何が違うのか」「退職したらどちらに入るのか」を知りたい方も多いと思います。
特に退職、転職、独立、扶養から外れるタイミングでは、加入できる制度だけでなく、保険料、扶養制度、傷病手当金などの給付まで含めて考える必要があります。
ここからは、日常的に使われる「社保」と「国保」の違いを、実際の選択や手続きに役立つ形で整理します。
社会保険と国民健康保険の違い
一般に「社会保険と国民健康保険の違い」と言う場合の社会保険は、会社員などが勤務先を通じて加入する健康保険、つまり被用者保険を意味していることが多くあります。
厳密には、社会保険という大きな制度群と国民健康保険をそのまま比較するより、 会社員などが加入する健康保険と国民健康保険を比較する と考えたほうが分かりやすいでしょう。
| 比較項目 | 健康保険(被用者保険) | 国民健康保険 |
|---|---|---|
| 主な加入者 | 会社員など | 自営業者・フリーランス・退職者など |
| 主な保険者 | 協会けんぽ・健康保険組合など | 都道府県・市区町村、国保組合 |
| 保険料負担 | 原則として事業主と本人で負担 | 事業主負担なし |
| 扶養制度 | あり | 健康保険のような扶養制度はなし |
| 傷病手当金 | 一定の要件であり | 原則として全国一律の給付ではない |
| 出産手当金 | 一定の要件であり | 原則として全国一律の給付ではない |
| 保険料計算 | 標準報酬月額等を基礎に計算 | 前年所得や世帯の加入者数などを基礎に計算 |
医療を受けるための保険という点は共通する
会社の健康保険も国民健康保険も、公的医療保険である点は共通しています。
そのため、病院や診療所を受診したときには、年齢や所得などに応じた自己負担割合で必要な医療を受ける仕組みがあります。
また、医療費の自己負担が一定額を超えたときに利用できる高額療養費制度など、共通する給付もあります。
したがって、「社保のほうが病院代の自己負担割合が必ず低い」「国保だと通常の診察を全額自費で受ける」といった違いではありません。
大きな違いは保険料・扶養・所得保障
実務上の大きな違いは、保険料の負担方法、扶養制度、傷病手当金や出産手当金などの所得保障です。
会社の健康保険では、健康保険料を原則として会社と従業員が負担します。
さらに一定の要件を満たす配偶者や子などを被扶養者にできる制度があります。
一方、国民健康保険では会社の事業主負担はなく、会社員の健康保険にあるような被扶養者制度もありません。
家族もそれぞれ被保険者として扱われ、世帯の所得や加入者数などが保険料に影響します。
厚生労働省も、他の医療保険の加入者やその被扶養者などを除き、日本国内に住所を有する人が国民健康保険の被保険者になるという制度の基本的な考え方を示しています。
社保と国保は「病院で使う保険の名前が違うだけ」ではありません。
加入資格、保険料負担、扶養、休業時の所得保障まで含めて仕組みが異なります。
そのため、退職後に健康保険を選ぶ場合も、単純に毎月の保険料だけを比較するのではなく、家族構成や今後の収入、再就職予定などまで含めて考えることが重要です。
社保と国保の加入対象を比較
会社の健康保険と国民健康保険について、まず知っておきたいのは、 本人が毎年好きなほうを選べる制度ではない ということです。
会社や法人などで働き、健康保険・厚生年金保険の加入要件を満たす場合には、原則として勤務先を通じて健康保険と厚生年金保険に加入します。
たとえば勤務先から「社会保険の加入対象になります」と説明されたときに、「国保の保険料のほうが安そうだから会社の健康保険には入りません」という選択をすることは基本的にできません。
正社員は原則として勤務先の社会保険
法人事業所などの適用事業所で常用的に働く正社員については、通常、健康保険・厚生年金保険の加入対象となります。
パートやアルバイトという名称で働いている場合でも、名称ではなく実際の労働条件によって判断します。
正社員の所定労働時間・所定労働日数の4分の3以上であれば、原則として健康保険・厚生年金保険の被保険者になります。
さらに4分の3未満であっても、特定適用事業所などで一定の要件を満たす短時間労働者については加入対象となります。
パートやアルバイトだから自動的に国民健康保険になるわけではありません。
働き方によっては勤務先の健康保険・厚生年金保険への加入が必要です。
国保は他の医療保険に入っていない人が中心
一方、自営業者、フリーランス、会社を退職した人などで、勤務先の健康保険や家族の健康保険の被扶養者など、他の医療保険に加入していない場合には国民健康保険の加入対象になるのが基本です。
厚生労働省は、日本国内に住所を有する人のうち、他の医療保険の加入者やその被扶養者、後期高齢者医療制度の加入者など一定の人を除いて国民健康保険の被保険者になると案内しています。
国民健康保険の加入・脱退の際は、原則として市区町村の窓口などで手続きを行います。
会社を辞めたら必ず国保とは限らない
ここも非常によくある誤解です。
退職して会社の健康保険資格を失ったからといって、必ず国民健康保険に加入しなければならないわけではありません。
退職前の健康保険を任意継続する方法や、配偶者など家族の健康保険の被扶養者になる方法もあります。
逆に、扶養に入りたいと思っても、収入などの認定要件を満たさなければ被扶養者にはなれません。
そのため、加入先を判断するときは「社保か国保のどちらが得か」より先に、 そもそも自分がどの制度の加入要件を満たしているのか を確認することが必要です。
私も退職時の相談では、保険料比較に入る前に、退職日、家族の加入状況、今後の収入、再就職予定などを確認します。
加入資格を整理したうえで、その中から選択できる制度を比較する。
この順番が大切です。
社保と国保の保険料負担の違い
社保と国保を比較するとき、多くの方が最も気になるのが毎月負担する保険料だと思います。
ただし、「社会保険は必ず安い」「国保は必ず高い」と一律に判断することはできません。
計算方法そのものが異なり、収入だけでなく家族構成や前年所得、加入している健康保険、居住する自治体などによって結果が変わるためです。
会社の健康保険は会社も保険料を負担する
会社員などが加入する健康保険では、保険料は原則として標準報酬月額や標準賞与額などを基礎に算定されます。
そして大きな特徴が、 健康保険料を原則として事業主と被保険者が折半して負担すること です。
たとえば計算上の健康保険料が月3万円であれば、単純なイメージとして本人負担が約1万5,000円、会社負担が約1万5,000円という形になります。
実際の保険料額は加入する健康保険、標準報酬月額、年齢などによって異なるため、この金額はあくまで仕組みを説明するための例です。
厚生年金保険料についても、原則として事業主と被保険者が折半して負担します。
国民健康保険には会社負担がない
国民健康保険には勤務先の事業主が存在しないため、会社員の健康保険にあるような事業主負担はありません。
保険料または保険税は、前年の所得や加入者数などを基礎として、自治体ごとの計算方法により決まります。
そのため、退職して前年の給与収入が高かった方の場合、退職後の収入が大きく減っていても、最初の年度は前年所得を基礎とした国民健康保険料が高く感じられるケースがあります。
「現在は無職なのに国保が高い」というケースでは、前年所得が保険料計算に影響していることがあります。
実際の保険料は自治体によって異なるため、お住まいの市区町村で試算を確認してください。
家族がいる場合は差が大きくなることもある
会社の健康保険と国民健康保険を比較するとき、特に影響が大きいのが家族構成です。
会社の健康保険では、一定の要件を満たす配偶者や子などを被扶養者にすることができます。
被扶養者が一人増えたからといって、その家族一人分の健康保険料が追加される仕組みではありません。
これに対して国民健康保険には健康保険のような被扶養者制度がありません。
夫、妻、子が国保に加入するのであれば、それぞれが被保険者となり、世帯の加入者数などが保険料に影響します。
単身者と扶養家族が複数いる世帯では、同じ所得でも社保と国保の比較結果が大きく変わることがあります。
また、国民健康保険には所得や世帯状況などに応じた軽減・減免制度が設けられている場合があります。
会社都合退職など一定の離職理由に該当する場合の軽減制度が問題になるケースもあります。
したがって、退職後の保険料を正確に比較するときには、勤務中の給与明細だけを見るのではなく、任意継続の保険料、自治体が試算する国民健康保険料、家族の被扶養者になれる可能性をそれぞれ確認することをおすすめします。
扶養や手当金の違いを比較
健康保険と国民健康保険の違いを考える際には、毎月の保険料だけでなく、 扶養制度と休業時の現金給付 にも注目しておきたいところです。
保険料だけを見ると国保のほうが安いケースがあったとしても、病気で長期間働けなくなった場合や出産のために仕事を休む場合まで考えると、保障内容の違いが重要になることがあります。
会社の健康保険には被扶養者制度がある
会社員本人が加入する健康保険には被扶養者制度があります。
一定の収入要件や生計維持関係などの条件を満たす配偶者、子、親などについて、健康保険の被扶養者として認定される場合があります。
被扶養者本人について個別の健康保険料を徴収する仕組みではないため、家族を扶養している会社員にとっては大きな特徴です。
ただし、税金上の扶養と健康保険の扶養は別の制度です。
「所得税で扶養になっているから健康保険でも必ず扶養になる」「健康保険の扶養から外れたら税金の扶養からも同じ日に外れる」というものではありません。
あわせて、世帯分離については世帯分離で健康保険の扶養は外れる?認定基準と注意点の記事も参考にしてください。
実務でもこの二つを混同している相談は非常に多いので、それぞれの制度について要件を確認する必要があります。
国民健康保険には扶養という考え方がない
国民健康保険には、会社員の健康保険にあるような被扶養者制度はありません。
たとえば自営業の夫、収入のない妻、子どもの3人家族全員が国民健康保険の対象になる場合、妻や子どもを夫の「国保の扶養」に入れるという仕組みではなく、3人とも国民健康保険の被保険者になります。
世帯主がまとめて保険料を納付するため、見た目としては家族単位の保険に見えることがありますが、健康保険の被扶養者制度とは考え方が違います。
傷病手当金の違いは重要
会社員本人が加入する健康保険には、業務外の病気やけがによって仕事を休み、給与を十分に受けられない場合に、一定の要件を満たせば傷病手当金が支給される制度があります。
長期間仕事ができなくなった場合、医療費そのもの以上に問題になるのが「働けない期間の収入」です。
傷病手当金は、この期間の生活を支える重要な所得保障になります。
一方、市区町村の国民健康保険では、傷病手当金は健康保険のように全国一律の通常給付として設けられているものではありません。
社保と国保を比較するときは、保険料だけでなく「病気で数か月働けなくなったらどうなるか」まで考えると違いが分かりやすくなります。
出産手当金と出産育児一時金は別物
出産に関する給付も混同しやすいところです。
会社員本人が健康保険の被保険者で、出産のため仕事を休み、給与を受けられないなど一定の要件を満たす場合には出産手当金の対象となります。
一方、出産育児一時金は、出産に伴う費用負担を支援する別の制度です。
国民健康保険に加入している方も対象となるため、「国保には出産に関する給付が一切ない」という意味ではありません。
出産手当金は主に仕事を休んだ期間の所得保障、出産育児一時金は出産費用への給付 と目的を分けて理解すると整理しやすいでしょう。
給付にはそれぞれ支給要件があります。
また、退職前後や資格喪失後の給付には別途要件が問題になるケースがありますので、実際に申請する際は加入している健康保険へ確認してください。
退職後は社保と国保のどちらか
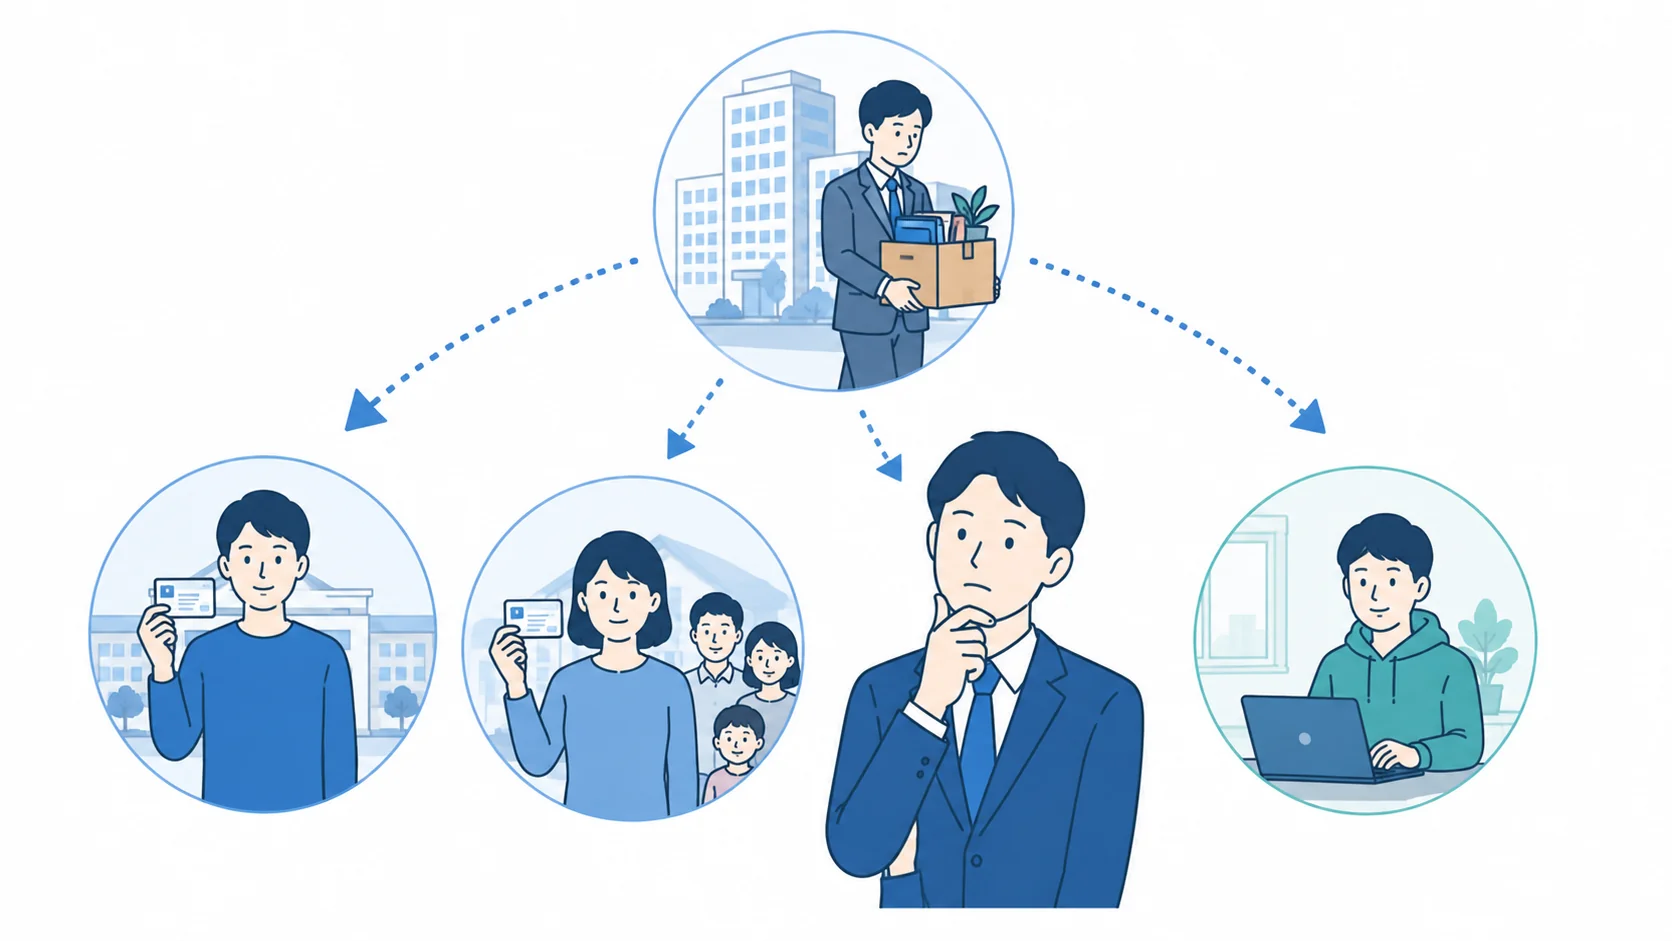
会社を退職すると、それまで勤務先を通じて加入していた健康保険は、原則として退職日の翌日に資格を喪失します。
ここで多くの方が「退職したら国保に切り替える」と考えますが、実際には退職後の健康保険は単純な二択ではありません。
退職後の健康保険は、主に次の3つの選択肢を確認します。
- 国民健康保険に加入する
- 退職前の健康保険を任意継続する
- 家族の健康保険の被扶養者になる
国民健康保険に加入する
退職して勤務先の健康保険資格を失い、任意継続や家族の被扶養者など他の医療保険に加入しない場合には、国民健康保険への加入を検討します。
市町村国保の場合、住所地の市区町村で手続きを行います。
厚生労働省は、国民健康保険の被保険者となったときや脱退するときなどについて、原則として14日以内に市町村の国民健康保険窓口などへ必要書類を提出するよう案内しています。
退職後の具体的な手続きについては、 社会保険から国民健康保険へ切り替える手順と必要書類 で詳しく整理しています。
健康保険を任意継続する
退職前に加入していた健康保険については、一定の条件を満たせば任意継続被保険者として退職後も加入を続けられる場合があります。
協会けんぽの場合、資格喪失日の前日までに継続して2か月以上の被保険者期間があり、資格喪失日から20日以内に手続きを行うことなどが要件とされています。
任意継続の被保険者期間は原則2年間ですが、現在は本人から資格喪失を希望する申出を行うことも可能です。
任意継続では、退職後は会社負担がなくなるため、原則として事業主負担分も本人が負担します。
ただし、保険料計算には上限などがあり、単純に在職中の本人負担額が必ず正確に2倍になるとは限りません。
家族の被扶養者になる
配偶者や親など家族が会社の健康保険に加入している場合には、その家族の被扶養者になれる可能性があります。
被扶養者として認定されれば、本人に個別の健康保険料負担が発生しないため、条件を満たす場合には有力な選択肢です。
ただし、収入や生計維持関係などの要件があります。
退職したから自動的に配偶者の扶養に入れるわけではありません。
失業給付を受給する場合なども扶養認定に影響することがあるため、加入先の健康保険へ事前に確認しておくと安心です。
どれが一番得かは人によって違う
退職後の健康保険では、「任意継続と国保はどちらが安いですか」という質問をよく受けます。
しかし、前年所得、退職時の標準報酬月額、家族の人数、加入していた健康保険、自治体の保険料率、軽減制度の対象になるかなどによって結果は変わります。
たとえば扶養する家族が複数いる場合には、扶養制度を維持できる任意継続が有利になることがあります。
一方、前年所得が低い場合や国民健康保険の軽減制度が適用される場合などには、国民健康保険の負担が低くなるケースもあります。
退職後の保険料を比較したい場合は、 社会保険と国民健康保険のどちらが得かを比較した記事 も参考にしてください。
退職後の健康保険には手続期限があります。
特に任意継続は申出期限が決められているため、「あとで比較しよう」と放置しないことが重要です。
可能であれば退職前から、国民健康保険、任意継続、家族の扶養について保険料や要件を確認しておきましょう。
また、退職後には健康保険だけでなく年金の切替も必要になることがあります。
健康保険を国保に切り替えたからといって、年金も自動的に国民年金へ切り替わるとは限りません。
退職時は医療保険と年金を分けて確認することが大切です。
健康保険と社会保険の違いを整理
最後に、健康保険と社会保険の違いをもう一度整理しておきます。
健康保険は社会保険とは別の対立した制度ではなく、社会保険という大きな枠組みの中に含まれる制度の一つです。
ここを最初に理解しておけば、「健康保険と社会保険のどちらに加入するのか」という疑問はかなり整理できます。
一方で、社会保険という言葉は、使われる場面によって指す範囲が変わります。
- 広い意味では健康保険、年金保険、介護保険、雇用保険、労災保険などを含む
- 会社実務では健康保険や厚生年金保険を社会保険と呼ぶことが多い
- 雇用保険と労災保険は労働保険として分けて扱うことが多い
- 求人の社保は複数の保険制度をまとめて指すことがある
- 退職時の社保は会社の健康保険を意味していることが多い
健康保険と社会保険、社保と国保は別の比較
この記事で特に押さえてほしいのが、この二つの比較を分けることです。
| よくある疑問 | 正確な整理 |
|---|---|
| 健康保険と社会保険はどちらに入る? | 健康保険は社会保険に含まれるため、基本的に二者択一ではない |
| 社保と国保は何が違う? | 実質的には会社員などの健康保険と国民健康保険を比較していることが多い |
| 会社員は社保か国保を選べる? | 健康保険の加入要件を満たせば原則として勤務先の健康保険に加入する |
| 退職したら必ず国保? | 国保・任意継続・家族の被扶養者などを確認する |
「健康保険と社会保険」と「社保と国保」という二つの比較を分けて考えることが、制度を理解する一番のポイントです。
そして、実際の加入関係を判断するときには、制度の名称だけではなく、勤務先、労働時間、労働日数、企業規模、年齢、収入、家族構成、退職・転職の時期などを確認する必要があります。
特にパートやアルバイトなど短時間労働者の社会保険適用は今後も段階的な拡大が予定されています。
現在加入していないからといって、今後もずっと同じとは限りません。
会社側でも労働条件を変更したときや制度改正のタイミングで、改めて加入要件を確認することが重要です。
退職する方についても、「会社の社会保険がなくなったら国保」という一言だけで決めるのではなく、任意継続や家族の被扶養者という選択肢まで確認してから比較することをおすすめします。
迷ったときは、まず自分が何の保険に加入しているのかを正式名称で確認してみてください。
給与明細、資格情報のお知らせ、マイナポータルなどを確認し、「健康保険」「厚生年金」「雇用保険」を一つずつ分けて考えると整理しやすくなります。
この記事では一般的な制度をもとに健康保険と社会保険の違いを整理していますが、実際の加入要件、保険料、被扶養者認定、給付内容、手続期限などは、個別の働き方や加入先によって異なる場合があります。
社会保険制度は法改正等によって加入要件や取り扱いが変更されることがあります。
正確な情報は公式サイトをご確認ください。
特に社会保険への加入可否、退職後の健康保険の選択、扶養認定など、個別事情によって結論が変わる事項については、最終的な判断は専門家にご相談ください。