こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
個人事業主について別の角度から確認したい場合は、個人事業主の社会保険は5人以上で義務?加入条件を実務の記事も参考にしてください。
社会保険に入りたくないと思っていても、勤務先で健康保険・厚生年金保険の加入要件を満たしている場合、原則として本人の希望だけで加入を拒否することはできません。
社会保険は、加入条件に該当した人が「入りたい」「入りたくない」と自由に選択する制度ではないからです。
会社と本人の双方が「加入しないことで合意した」という場合でも、法律上の加入要件を満たしていれば、その合意だけで社会保険の対象から外れることはできません。
一方で、労働時間などを調整し、そもそも加入要件を満たさない働き方を選ぶことは可能です。
ただし、扶養に残りたいからと単純に勤務時間や給与だけを下げればよいとは限りません。
社会保険には、通常の労働者との比較による4分の3基準と、短時間労働者に適用される週20時間などの基準があり、勤務先の規模や実際の働き方まで確認する必要があります。
パートやアルバイトの方から、社会保険に入ると手取りが減るので加入したくないという相談は実際によくあります。
特に配偶者の扶養に入っている方の場合、「社会保険に加入すると給与から保険料が引かれる」「今より働いているのに手取りがあまり増えない」と感じやすく、できれば扶養の範囲で働き続けたいと考えるのは自然なことです。
会社側でも、本人が希望していないのだから加入させなくてもよいのではないか、と迷いやすいところです。
しかし、本人の希望を尊重することと、会社が法律上必要な社会保険手続きを行うことは分けて考えなければなりません。
この記事では、社会保険を拒否できるのか、加入しなかった場合にどうなるのか、そして加入対象から外れる働き方を選ぶ場合に何を確認すべきなのかを、実務の視点から整理します。
- 社会保険への加入を本人の希望で拒否できるのか
- 加入しなかった場合に本人と会社へ何が起こるのか
- 社会保険に入らない働き方を選ぶ際の条件
- 扶養や手取りだけでなく年金や給付まで含めた判断方法
社会保険に入りたくない人がまず知るべきこと
まず確認したいのは、社会保険への加入は本人が自由に選択する制度ではないという点です。
勤務先や働き方が法律上の加入要件に該当すれば、本人と会社が話し合って「加入しない」と決めることは原則としてできません。
その一方で、「社会保険に入らない=何の保険にも入らなくてよい」という意味でもありません。
勤務先の社会保険に加入しない場合には、配偶者などの扶養に入るのか、国民健康保険・国民年金に加入するのかという次の問題が出てきます。
ここでは、加入拒否の考え方から、未加入の場合の影響まで順番に確認します。
社会保険は入らなくてもいいのか
勤務先が社会保険の適用事業所で、あなた自身も被保険者となる要件を満たしている場合は、 社会保険に入るかどうかを本人が選択することはできません。
ここでいう社会保険とは、主に勤務先で加入する健康保険と厚生年金保険を指します。
社会保険とはの全体像については、社会保険とは?仕組み・種類・広義と狭義の違いについて整理した記事で確認できます。
雇用保険や労災保険まで含めて広い意味で「社会保険」と呼ぶこともありますが、この記事では健康保険・厚生年金保険を中心に説明します。
たとえばパートとして働いていて、配偶者の健康保険の扶養に残りたいと考えていたとしても、自分の勤務先で健康保険・厚生年金保険の加入対象となれば、原則として勤務先の社会保険へ加入します。
「夫の扶養に入り続けたいので、私は加入しません」と本人が希望しても、その希望だけで加入要件がなくなるわけではありません。
扶養に残りたいという本人の希望より、勤務先で社会保険の加入要件を満たしているかどうかが先に判断されます。
社会保険の加入を考えるときには、まず「自分が扶養の条件を満たしているか」ではなく、「自分自身が勤務先の社会保険の被保険者になるのか」を確認するのが順番です。
勤務先で被保険者になるのであれば、原則として家族の健康保険の被扶養者ではなくなります。
この順番を逆にしてしまうと、「年収130万円未満だから扶養のままで大丈夫だと思っていたのに、会社から社会保険に入るよう言われた」ということが起こります。
実際、社会保険の相談では非常に多い勘違いです。
130万円は健康保険の被扶養者認定で使われる代表的な基準ですが、本人が勤務先の社会保険に加入するかどうかを直接判断するための基準ではありません。
また、健康保険の扶養では単純な暦年の年収だけを見るわけではなく、今後の収入見込みなどによって判断されるため、「1月から12月までで130万円を超えなければ必ず扶養」という理解も正確ではありません。
一方、勤務先の社会保険については、通常の労働者と比較した所定労働時間・所定労働日数の4分の3基準や、一定の事業所で働く短時間労働者について週の所定労働時間20時間以上などの要件を確認します。
社会保険に入りたくないと考えたときは、「扶養に入れるか」と「勤務先で社会保険に加入するか」を別々に確認してください。
勤務先で加入義務がある場合には、扶養に入れるかを検討する前に勤務先の社会保険へ加入することになります。
社会保険の加入条件そのものを詳しく確認したい場合は、 社会保険の加入条件と週20時間・106万円の基準 も参考にしてください。
正社員、パート、アルバイトという名称だけで判断せず、実際の雇用条件を一つずつ確認することが重要ですよ。
加入要件を満たすと拒否できない
社会保険の加入要件を満たしている従業員については、事業主が資格取得届を提出し、健康保険・厚生年金保険へ加入させることになります。
これは労働契約に付けたり外したりできるオプションサービスではありません。
そのため、会社から「来月から社会保険に加入します」と説明された際に、本人が「保険料を払いたくないので入りません」「配偶者の扶養から外れたくないので加入しません」と申し出ても、それだけで加入対象から外れるわけではありません。
この点は会社側にも重要です。
実務でも、従業員から「社会保険には絶対入りたくないと言われています。
本人から同意書を取れば加入させなくてもいいですか」という相談を受けることがあります。
しかし、加入要件を満たしているのであれば、本人から未加入を希望する書面を受け取ったとしても、社会保険上の資格取得義務がなくなるわけではありません。
会社としては本人の意思を尊重して未加入にするのではなく、 まず加入要件に該当しているかを確認し、該当するなら必要な手続きを進める のが基本です。
「本人から社会保険には入りたくないという申出書をもらっているから大丈夫」という扱いにはできません。
本人が同意していないことは、会社の加入義務をなくす理由にはならないためです。
では、本当に社会保険に入りたくない場合はどうすればよいのでしょうか。
考えられるのは、加入対象である状態のまま拒否することではなく、今後の雇用条件そのものを変更することです。
たとえば本人が会社に「扶養の範囲で働きたいので勤務時間を減らしたい」と相談し、会社も業務上対応可能であれば、将来の所定労働時間を短くするという選択肢はあります。
ただし、勤務時間の変更は本人だけで決められるものでもありません。
会社にも必要な人員配置や業務量がありますし、現在の労働契約を変更するのであれば、会社と本人との合意が基本になります。
「社会保険に入りたくないから、明日から勝手に週19時間にします」ということはできません。
また、会社が社会保険料の負担を避けるため、一方的に従業員の勤務時間を減らせばよいわけでもありません。
社会保険の問題と労働契約の問題は別です。
労働条件を不利益に変更する場合には、変更方法そのものが別の労務トラブルにつながる可能性もあります。
加入対象になった後の考え方は、「加入するか拒否するか」ではなく、「現在の条件なら加入する。
今後条件を変えたいなら会社と別途相談する」です。
特に採用時には、会社から週の勤務時間や社会保険加入の有無について説明しておくことが重要です。
採用後になって初めて「この勤務時間なら社会保険に入ります」と伝えると、本人は想定していた手取りとの差に驚きます。
私は企業側には、採用時に勤務時間と社会保険の関係まで確認しておくことをおすすめしています。
社会保険の加入拒否に罰則はあるか
社会保険の加入拒否については、従業員本人と会社を分けて考える必要があります。
「加入したくないと言ったら罰金を取られるのか」という心配をされる方もいますが、従業員が会社に対して社会保険に入りたくないと希望を伝えただけで、直ちに従業員本人へ罰金が科されるという仕組みではありません。
問題になるのは、加入要件を満たしているにもかかわらず、必要な資格取得手続きが行われない状態が続くことです。
健康保険・厚生年金保険では事業主に届出義務があり、届出義務違反や虚偽の届出などについては、法令上の罰則が定められています。
健康保険法や厚生年金保険法では、一定の届出義務違反等について、 6か月以下の拘禁刑または50万円以下の罰金 の対象となり得ます。
ただし、「社会保険に加入させなかった会社には必ず直ちに50万円の罰金が科される」という意味ではありません。
具体的な事実関係や違反内容によって対応は異なります。
実務上、より現実的に意識しておきたいのは、未加入が後から確認された場合の資格確認と保険料負担です。
年金事務所による調査や従業員本人からの資格確認請求などをきっかけに、本来加入すべき期間が確認されれば、過去にさかのぼって資格が認定されることがあります。
その場合、それまで給与から社会保険料を控除していなかったとしても、加入期間に対応する保険料そのものが消えるわけではありません。
結果として会社側にはまとまった保険料負担が発生し、従業員本人の負担分をどう取り扱うのかという問題も生じます。
従業員が入りたくないと言ったため加入させなかった という事情だけでは、会社側の届出義務がなくなるわけではありません。
会社としては本人の希望と法的な加入義務を分けて対応する必要があります。
資格確認の手続きでは、雇用契約書、給与明細、出勤状況が分かる資料などが確認資料となることがあります。
つまり、会社が書類上だけ加入対象ではないようにしても、実際の勤怠や賃金記録との整合性が取れていなければ、後から問題になる可能性があります。
過去への遡及については「最大2年」と説明されることが多く、通常の実務でも2年間が重要な目安になります。
ただし、個別の制度や事実関係によって取扱いが異なるため、「どんなケースでも必ず2年間だけ」と機械的に判断するのは避けたほうがよいでしょう。
また、未加入だったことによって従業員が本来受けられたはずの給付や年金上の利益に影響が生じれば、社会保険料だけではなく、労使間のトラブルや民事上の問題に発展する可能性もあります。
会社側では、加入漏れを見つけたときに「今から入れればよい」と自己判断するのではなく、いつから加入要件を満たしていたのかを雇用契約書・勤怠・給与資料から確認し、必要に応じて年金事務所や専門家へ相談することが重要です。
なお、刑法改正により2025年6月から従来の「懲役」「禁錮」が「拘禁刑」に一本化されました。
そのため、現在の法令を確認する際には「拘禁刑」という表現が使われています。
パートが社会保険に入らないとどうなる
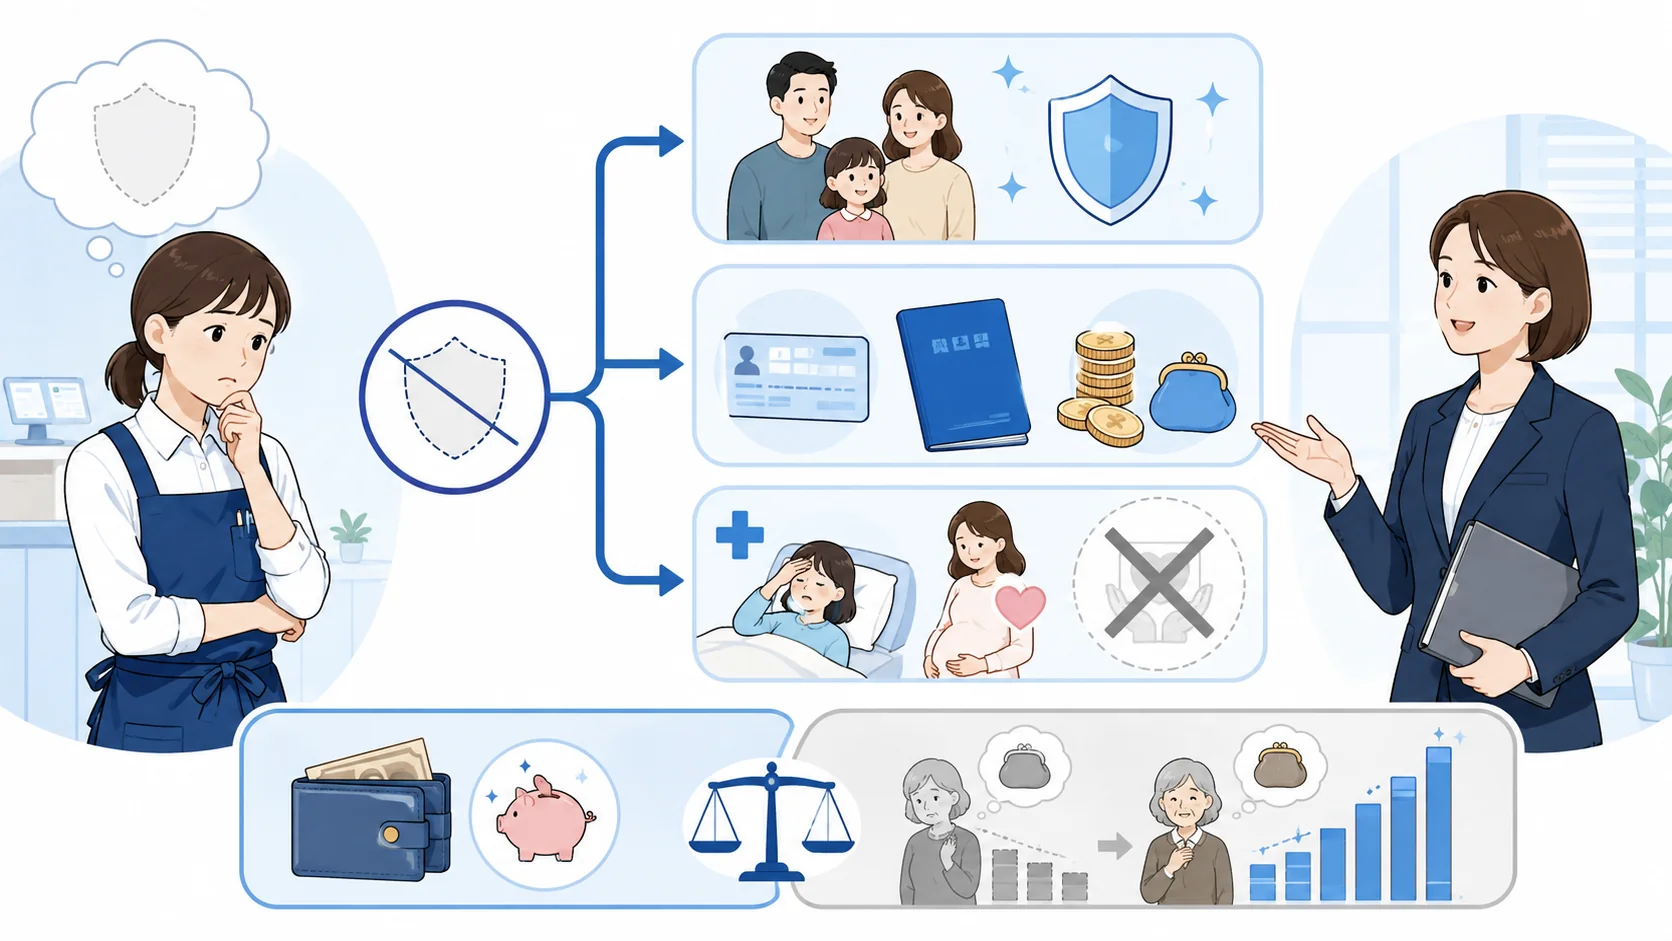
パートだから社会保険に入らなくてもよい、というルールではありません。
社会保険では「パート」「アルバイト」「準社員」といった会社内の呼び方そのものではなく、勤務先の状況や所定労働時間、所定労働日数などから加入対象かどうかを判断します。
まず確認するのが、同じ事業所で働く通常の労働者との比較です。
週の所定労働時間と1か月の所定労働日数が通常の労働者の4分の3以上であれば、原則として健康保険・厚生年金保険の加入対象になります。
この場合、短時間労働者に関する週20時間や月額8.8万円の基準を先に見るわけではありません。
4分の3基準に該当しない場合でも、特定適用事業所などでは、短時間労働者に対する加入要件を確認します。
2026年8月時点では、週の所定労働時間20時間以上、所定内賃金月額8.8万円以上、学生ではないこと、2か月を超えて使用される見込みがあることなどが重要な条件です。
こうした条件に該当せず、勤務先の社会保険に加入しない場合、その後は大きく分けて「家族の健康保険の扶養に入る」か「自分で国民健康保険等へ加入する」かを考えることになります。
たとえば配偶者の健康保険の被扶養者となる要件を満たし、20歳以上60歳未満の配偶者で国民年金の第3号被保険者の要件も満たす場合には、健康保険料や国民年金保険料を本人が個別に納付しないケースがあります。
一方、勤務先の社会保険にも加入せず、家族の扶養にも入れないのであれば、原則として国民健康保険や国民年金への加入を検討することになります。
会社の社会保険に入らないことと、健康保険や年金そのものに加入しなくてよいことは別です。
勤務先の社会保険、家族の扶養、国民健康保険・国民年金のどこに該当するのかを確認する必要があります。
ここで「社会保険に入ると手取りが減る」という点だけを見ると、加入しないほうが得に見えるかもしれません。
確かに、勤務先の社会保険に加入すれば、給与から健康保険料や厚生年金保険料が控除されるため、同じ額面給与で比較すれば手取り額は下がります。
ただし、健康保険料と厚生年金保険料は原則として会社と本人が負担を分けます。
本人が負担する保険料だけではなく、会社も保険料を負担している点は重要です。
さらに厚生年金へ加入すれば、将来の年金に老齢厚生年金が上乗せされます。
健康保険では、病気やけがで働けず給与を受けられない場合の傷病手当金、出産のため仕事を休み給与を受けられない場合の出産手当金など、一定の要件を満たした場合に受けられる給付があります。
社会保険加入による手取り減少だけを見るのではなく、会社負担分、将来の年金、病気や出産で働けなくなった場合の保障まで含めて比較することが大切です。
特に今後も勤務時間を増やし、長期間働いていきたい方であれば、「扶養から外れないこと」を最優先するより、社会保険に加入したうえで収入そのものを増やす働き方が合っている場合もあります。
家計全体で考えることが重要かなと思います。
社会保険を抜けたらどうなる
一度社会保険へ加入したあとでも、退職した場合や雇用条件が変更され、被保険者となる要件を満たさなくなった場合には、勤務先の健康保険・厚生年金保険の資格を喪失することがあります。
ただし、「社会保険料を払いたくないから今月から抜けたい」という本人の希望だけで資格喪失することはできません。
社会保険に加入するときと同じように、抜けるときにも客観的な資格喪失事由が必要です。
たとえば短時間労働者として週20時間以上の契約で働いていた方が、会社と合意して今後の週所定労働時間を20時間未満へ変更し、他の加入要件にも該当しなくなった場合には、資格喪失を検討することになります。
一方、繁忙期に一時的にシフトが減っただけで、契約上の週所定労働時間が変わっていないような場合には、単純にその月だけ社会保険を抜くという扱いにはなりません。
勤務先の健康保険を抜けた場合には、その翌日以降の医療保険をどうするかも必ず確認してください。
健康保険は「会社の社会保険を抜けたから何もしなくてもよい」というものではありません。
- 配偶者などの健康保険の被扶養者になる
- 国民健康保険へ加入する
- 退職した場合など一定の条件で健康保険を任意継続する
どの選択肢になるかは、退職理由、今後の収入、家族の加入状況などによって変わります。
家族の健康保険の扶養へ戻りたい場合でも、収入などの被扶養者認定要件を満たすかは別途確認が必要です。
厚生年金を抜けた場合も同様です。
20歳以上60歳未満で、別の厚生年金適用事業所に転職するわけではない場合には、状況に応じて国民年金の第1号被保険者または第3号被保険者への切替えが必要になることがあります。
社会保険を抜ければ保険料負担がゼロになるとは限りません。
扶養に入れなければ、国民健康保険と国民年金を自分で負担することになります。
国民健康保険料は自治体や前年所得、世帯構成などによって変わります。
また国民年金保険料は原則として本人が負担します。
そのため、「会社の社会保険料が高いから抜けたい」と考えて国民健康保険・国民年金へ切り替えた結果、想像していたほど負担が軽くならないこともあります。
加えて、厚生年金から国民年金へ変われば、将来受け取る年金の仕組みも変わります。
勤務先の健康保険の被保険者でなくなることにより、傷病手当金などについても影響することがあります。
社会保険を抜くことを検討するときは、「給与から引かれる保険料がなくなるか」だけではなく、抜けた後に加入する制度とその負担額まで確認してから判断しましょう。
実務では、「週20時間未満にすれば社会保険料が全部なくなりますよね」と聞かれることがありますが、扶養に入れないのであれば話は変わります。
社会保険を抜いた後の健康保険・年金までセットで計算することが大切です。
社会保険に入りたくない場合の働き方と注意点
加入要件を満たしている状態のまま社会保険だけを拒否することはできません。
一方で、今後の労働時間などを見直し、加入要件そのものを満たさない働き方へ変更することは考えられます。
ただし、数字だけを形式的に下げるのではなく、雇用契約書、シフト、実際の労働時間、給与の内容まで一致させることが重要です。
ここからは、社会保険に入らない働き方を選ぶ場合に、どの基準を確認し、どのような点に注意すればよいのかを具体的に整理します。
社会保険に入らない働き方の考え方
社会保険に入りたくない場合に考えるべきなのは、「加入を断る方法」ではなく、 自分の働き方が加入要件に該当しない状態にできるか ということです。
社会保険の加入条件は一つではありません。
そのため、「週20時間未満にすればよい」「106万円未満にすればよい」と一つの数字だけを見ると判断を誤ることがあります。
まず確認するのは、通常の労働者と比較する4分の3基準です。
週の所定労働時間と1か月の所定労働日数の双方が、同じ事業所で働く通常の労働者の4分の3以上であれば、原則として社会保険へ加入します。
この4分の3基準に該当しない場合に、次に短時間労働者の加入要件を確認するという順番です。
| 確認する基準 | 基本的な考え方 | 確認するときの注意点 |
|---|---|---|
| 4分の3基準 | 通常の労働者と比べて週の所定労働時間と月の所定労働日数が4分の3以上なら原則加入 | 週20時間未満かどうかより先に確認する |
| 短時間労働者の基準 | 4分の3未満でも一定規模以上の事業所等で週20時間以上などの要件を満たせば加入 | 企業規模、労働時間、賃金、学生要件などを確認する |
2026年8月時点では、一定規模以上の企業等で働く短時間労働者について、週の所定労働時間20時間以上、所定内賃金月額8.8万円以上、学生ではないことなどが主な加入要件です。
このほか、フルタイム労働者と同様に2か月を超えて使用される見込みがあることも確認します。
企業規模については、2026年8月時点では原則として厚生年金保険の被保険者数が常時50人を超える企業、つまり一般的には51人以上の企業等が重要な基準です。
ただし、任意特定適用事業所など、この人数だけでは判断できないケースもあります。
2026年8月時点の短時間労働者の加入判断では、「週20時間」「月額8.8万円」「企業規模」の数字を単独で見るのではなく、すべての要件を組み合わせて確認します。
また、月額8.8万円以上という賃金要件は、給与明細に記載された総支給額をそのまま見るわけではありません。
賞与、時間外・休日・深夜労働に対する賃金、通勤手当など、判定上除外される賃金があります。
そのため、「残業をした結果、今月の総支給額が8万8,000円を超えたから即加入」という単純な判定でもありません。
もっとも、この月額8.8万円以上という賃金要件は 2026年10月に撤廃予定 です。
最低賃金以上で週20時間以上働けば月額8.8万円以上となる状況になったことなどを踏まえ、制度上の賃金要件そのものがなくなる予定とされています。
したがって今後は、対象企業等で短時間労働者として働く場合、「年収を106万円未満に抑えれば社会保険に入らずに済む」という考え方は基本的にできなくなっていきます。
制度変更については、 社会保険の106万円の壁撤廃と今後の加入基準 で詳しく整理しています。
また、現在の短時間労働者の加入要件や2026年10月の賃金要件撤廃予定については、日本年金機構も案内しています。
(出典: 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」 )
社会保険に加入しない働き方を考えるのであれば、現在の条件だけでなく、数か月後、数年後に制度が変わる可能性まで意識しておく必要があります。
「今年は加入しない働き方にしたのに、制度改正で来年から対象になった」ということも今後は十分考えられます。
週20時間未満なら加入しなくてよいか
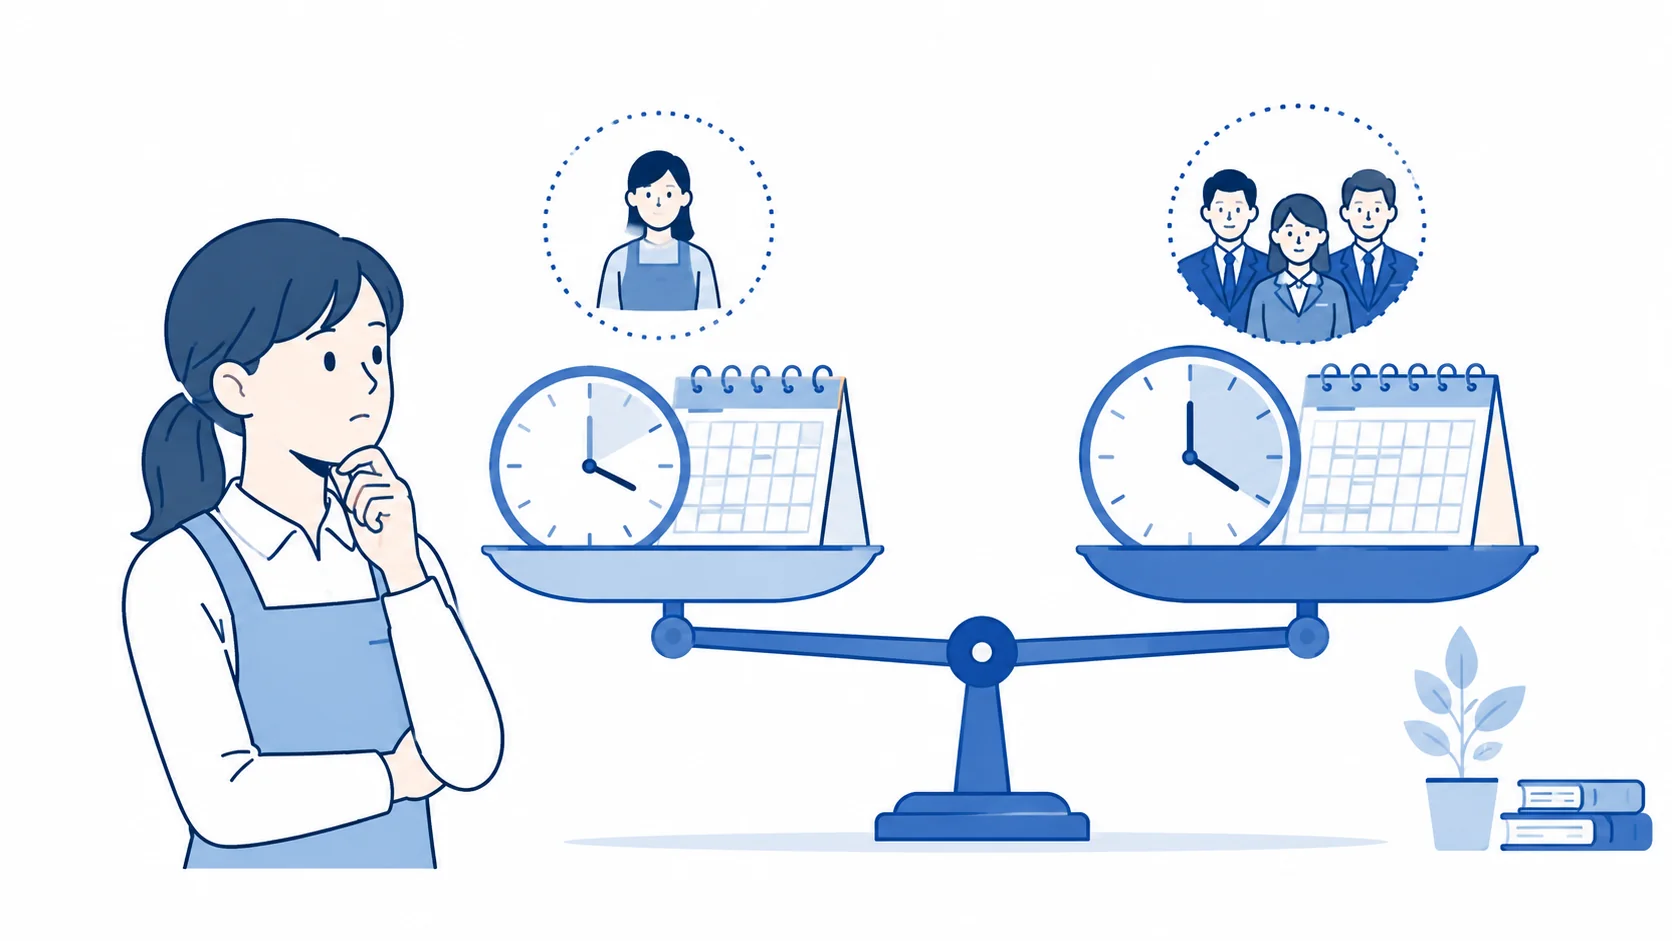
短時間労働者の加入基準では、週の所定労働時間20時間が重要なラインです。
そのため、対象となる勤務先で週20時間未満の契約に変更し、他の加入要件にも該当しなければ、短時間労働者としての20時間要件から外れる可能性があります。
ただし、 週20時間未満ならどの会社でも必ず社会保険に入らないとは限りません。
先ほど説明したとおり、まず通常の労働者との4分の3基準を確認する必要があります。
仮に週20時間未満であっても、通常の労働者の所定労働時間が非常に短い事業所などでは、4分の3基準との関係を別途確認する必要があります。
また、週20時間という数字は、基本的には就業規則や雇用契約書などに定められた「所定労働時間」で判断します。
残業がたまたま発生して1週間だけ22時間になったから、その週から直ちに社会保険へ加入するというものではありません。
一方で、契約書では週19時間としているにもかかわらず、実際には毎週のように20時間以上働いている場合は話が変わります。
日本年金機構では、所定労働時間が週20時間未満でも、実際の労働時間が連続する2か月で週20時間以上となり、その状態が引き続き続いている、または続くと見込まれる場合について、3か月目の初日に資格を取得する取扱いを示しています。
社会保険を避けるために契約書だけ週19時間にして、実際には週25時間程度働くような運用はおすすめできません。
雇用契約と実際の勤務状況を一致させることが重要です。
これは特にシフト制のパートで起こりやすい問題です。
採用時は週18時間程度の予定だったものの、人手不足で毎週追加勤務を頼み、結果として月90時間、100時間という勤務が何か月も続くケースがあります。
会社側が「契約書は19時間だから社会保険に入れなくて大丈夫」と考えていると、実際の勤務状況との乖離が大きくなります。
給与計算の段階で毎月の労働時間を確認し、基準を恒常的に超えていないかを把握する仕組みが必要です。
本人側も同様です。
「扶養の範囲で働きたいので週19時間の契約にした」という場合でも、追加シフトを何度も引き受ければ、当初想定していた働き方から変わってしまうことがあります。
週20時間未満で働きたい場合は、契約書の数字を20時間未満にするだけではなく、実際のシフト運用もその範囲に収まっているかを継続的に確認しましょう。
シフト勤務で週20時間を超えたり下回ったりする場合の判断については、 社会保険で週20時間を超えたり超えなかったりする場合の考え方 も確認してください。
なお、「週19時間なら絶対安心」「週20時間になった瞬間に絶対加入」という単純な線引きだけでは判断できないケースがあります。
契約期間、通常の労働者との比較、企業規模、実際の勤務状況などを合わせて確認することが大切です。
扶養のまま働くときの収入調整
社会保険に入りたくない理由として非常に多いのが、「配偶者の扶養のまま働きたい」というものです。
実際、パート従業員の社会保険について会社から相談を受けると、本人が加入そのものを嫌がっているというより、「扶養から外れて手取りが減るのが困る」というケースが多いです。
ここで注意したいのは、勤務先の社会保険加入条件と、配偶者の健康保険の扶養条件を分けて考えることです。
一般に「年収の壁」と一括りにされていますが、106万円と130万円では見ている制度が違います。
2026年8月時点のいわゆる106万円の壁は、短時間労働者が勤務先の健康保険・厚生年金保険へ加入する際の月額8.8万円以上という賃金要件を年収換算した呼び方です。
一方、130万円は健康保険の被扶養者認定などで代表的に使われる収入基準です。
| よく使われる表現 | 主に関係する制度 | 注意点 |
|---|---|---|
| 106万円の壁 | 勤務先の健康保険・厚生年金 | 実際は月額8.8万円という所定内賃金要件で、2026年10月に撤廃予定 |
| 130万円の壁 | 健康保険の被扶養者認定など | 勤務先で社会保険の加入対象になれば130万円未満でも扶養を外れる場合がある |
一般的に健康保険の被扶養者については年間収入130万円未満が代表的な基準として知られていますが、年齢や続柄、収入の内容、生計維持関係などによって確認方法が変わります。
また、「年間収入」といっても単純に前年1月から12月までの実績だけを見るものではなく、今後の収入見込みによって判断されることがあります。
さらに重要なのは、年間収入が130万円未満であっても、あなた自身が勤務先で社会保険の加入要件を満たせば、原則として勤務先の健康保険・厚生年金保険へ加入するという点です。
扶養に残るためには、130万円だけを見るのではなく、自分の勤務先で社会保険の加入対象になっていないかを先に確認することが重要です。
2026年8月時点では、短時間労働者について月額8.8万円以上という賃金要件がありますが、これは2026年10月に撤廃予定です。
そのため、今後は対象となる勤務先で週20時間以上働く方について、年収を約106万円未満に調整することで社会保険加入を避けるという考え方は基本的に使えなくなります。
つまり、「給与を月8万円台に下げれば大丈夫」「年末だけ休んで106万円未満にすればいい」という発想ではなく、週の所定労働時間そのものをどうするかがより重要になります。
一方、健康保険の扶養に関する130万円の基準が、今回の106万円の壁撤廃と同時になくなるわけではありません。
ここを混同しないようにしましょう。
社会保険に入りたくないからと年収だけを調整しても、勤務先で加入要件を満たしていれば社会保険へ加入することがあります。
「何万円まで働けるか」だけで判断しないことが大切です。
扶養のままで働くことを希望するのであれば、年間収入の見込み、週の所定労働時間、通常の労働者との4分の3基準、勤務先の企業規模、実際のシフト運用まで一緒に確認してください。
また、勤務時間を減らすことで扶養を維持できたとしても、その分年間の給与収入は減ります。
社会保険料の負担を避けることだけを目的に大きく勤務時間を減らした結果、世帯全体では収入が減ってしまうこともあります。
「扶養から外れないこと」そのものを目的にせず、世帯の手取りと働き方をセットで考えるのがおすすめです。
加入しない場合の年金と給付の違い
社会保険に入りたくないと考えるときは、毎月の手取りだけでなく、加入した場合に得られる保障も含めて比較することが大切です。
確かに、勤務先の社会保険へ加入すると健康保険料と厚生年金保険料が給与から控除されるため、加入前と同じ給与額で比較すれば手取り額は下がります。
この変化が分かりやすいため、「社会保険に入ったら損をする」と感じやすいところです。
しかし、厚生年金へ加入すると、国民年金の老齢基礎年金に加えて、加入期間や報酬に応じた老齢厚生年金が将来の年金に上乗せされます。
また、厚生年金には老齢年金だけではなく、障害厚生年金や遺族厚生年金などもあります。
健康保険についても、医療費の自己負担だけを比べる制度ではありません。
勤務先の健康保険の被保険者には、一定の要件を満たす場合に傷病手当金や出産手当金があります。
傷病手当金は、業務外の病気やけがの療養のため仕事を休み、給与を受けられない場合などに、一定の要件のもとで所得を補う制度です。
長期間働けなくなったときには、医療費そのもの以上に「給与が入らなくなること」が家計に大きく影響するため、重要な保障です。
| 項目 | 勤務先の社会保険へ加入 | 加入しない場合の代表例 |
|---|---|---|
| 健康保険料 | 原則として会社と本人で負担 | 扶養なら原則本人負担なし、国保なら世帯状況や所得等に応じて負担 |
| 年金 | 国民年金に加えて厚生年金 | 第1号・第3号などの状況に応じて国民年金が中心 |
| 傷病手当金 | 一定の要件を満たせば対象 | 国民健康保険や被扶養者には原則として同じ法定給付はない |
| 出産手当金 | 一定の要件を満たせば対象 | 被扶養者などは原則対象外 |
もう一つ見落とされやすいのが会社負担です。
健康保険料や厚生年金保険料は原則として会社と本人で負担します。
そのため、本人が給与から支払っている保険料と同程度の保険料を会社側も負担しています。
もちろん、「会社が半分払うから必ず社会保険のほうが得」と単純に言い切ることもできません。
扶養に入っている方であれば、扶養中は本人の健康保険料負担が発生しないため、短期的な手取りだけなら扶養のほうが多くなることがあります。
私は相談を受ける際、 今月の手取りだけではなく、年間収入、会社負担、将来の年金、病気や出産で休んだ場合の保障まで含めて比較する ようお伝えしています。
たとえば、社会保険に入らないために週の勤務時間を大幅に減らせば、保険料負担は避けられたとしても、給与そのものも減ります。
反対に社会保険へ加入し、これまでより長く働いて年間給与を増やせば、保険料を負担しても世帯全体の収入は増えることがあります。
「加入しないほうが得」「加入したほうが必ず得」と一律に決めるのではなく、今後どの程度働きたいのか、扶養を維持することを優先したいのか、収入を増やしたいのか、休業時の保障を重視するのかによって答えは変わります。
保険料額についても、標準報酬月額や加入する健康保険、地域、年齢などによって異なります。
具体的な金額を比較するときは一般的な目安だけで判断せず、実際の給与額をもとに確認してください。
会社が加入を避ける調整をするリスク
従業員本人が社会保険に入りたくないと希望している場合、会社側も本人の希望に合わせて勤務時間を減らすこと自体が直ちに問題になるわけではありません。
本人が「子育てとの両立のため週18時間にしたい」「扶養の範囲で働きたい」と希望し、会社も業務上対応できるため、双方が合意して実際の所定労働時間を変更する。
その結果として社会保険の加入要件を満たさなくなるのであれば、通常の労働条件変更として考えることができます。
ただし、重要なのは 本当に働き方そのものが変わっているか です。
問題になるのは、書類上だけ加入要件を外し、実際の働き方は変えないケースです。
たとえば、社会保険料の会社負担を避けるため、雇用契約書では週19時間としているにもかかわらず、毎週恒常的に25時間程度働かせるような運用です。
書類上だけ加入要件を外し、実態として加入要件を満たす働き方を続ける運用は避けるべきです。
雇用契約書、シフト表、勤怠記録、給与台帳の内容が大きく食い違っていると、後から加入状況を確認された際に説明が難しくなります。
特に中小企業では、人手不足によってこの乖離が起こりやすいです。
採用時には週19時間で契約したものの、欠勤者の穴埋めや繁忙期対応で追加シフトを依頼するうちに、毎月の実労働時間が加入基準を超えているというケースです。
会社としては、契約書を作成した時点で終わりではありません。
毎月の勤怠を確認し、短時間労働者が加入基準を恒常的に超えていないかをチェックする必要があります。
また、本人から「扶養を外れたくないので社会保険には入れないでください」と強く希望された場合でも、会社がそのまま受け入れて未加入にすることはできません。
実務上は、「あなたの現在の労働条件では社会保険の加入対象です。
現在の条件のまま加入しないという選択はできません。
もし勤務時間自体を減らしたいのであれば、会社として対応可能かを別途相談しましょう」と説明するのが分かりやすいと思います。
本人の希望を聞くことと、社会保険の加入義務を本人に選ばせることは別です。
会社は加入要件を客観的に判断したうえで、働き方を変更する希望がある場合には労働条件の変更として検討します。
さらに、会社が本人の希望とは関係なく、社会保険料の事業主負担を抑える目的だけで一方的に労働時間や給与を減らすことにも注意が必要です。
社会保険上加入対象から外れるかという問題とは別に、労働契約上の不利益変更として問題になる可能性があるからです。
企業側では、「社会保険に入れない方法」を考えるより、「誰が加入対象なのかを正しく判定する」「加入対象者にはきちんと説明する」「勤務時間を変更したい本人とは労働条件の問題として話し合う」という三つに分けて考えると実務が整理しやすくなります。
社会保険に入りたくないときの判断ポイント
社会保険に入りたくないと感じたとき、最初に確認すべきなのは、保険料を払いたいか払いたくないかではありません。
現在の働き方で社会保険の加入要件を満たしているか を確認することが出発点です。
加入要件を満たしているのであれば、本人の希望だけで加入を拒否することは原則としてできません。
「会社に頼めば加入しない扱いにしてもらえる」「扶養に入りたいという申出書を出せばよい」という制度ではありません。
加入したくないのであれば、会社と相談したうえで、今後の所定労働時間などを加入要件未満へ変更できるかを検討します。
その際にも、4分の3基準と短時間労働者の加入基準の両方を確認しなければなりません。
社会保険に入りたくないときは、次の順番で考えると整理しやすくなります。
- 現在の勤務先と働き方で社会保険の加入対象か確認する
- 加入対象なら本人の希望だけでは拒否できないと理解する
- 加入を避けたいなら実際の労働条件を変更できるか会社と相談する
- 変更後の働き方でも加入要件を満たさないか確認する
- 扶養、手取り、年金、健康保険の給付まで含めて比較する
本人側では、特に「社会保険料がいくら引かれるか」だけで判断しないことが重要です。
社会保険に入らないために勤務時間を減らせば、保険料負担だけでなく給与収入そのものも減ります。
一方、社会保険へ加入して勤務時間を増やせば、手取り率は下がっても年間の手取り総額は増える場合があります。
会社側では、本人の希望を聞いたうえで、「加入するかどうか」ではなく、「勤務条件を変更するかどうか」を話し合うことになります。
会社にも人員配置や業務運営がありますので、本人が希望すれば必ず週20時間未満へ変更しなければならないわけではありません。
また、2026年以降は社会保険の適用拡大について特に注意が必要です。
2026年8月時点では短時間労働者について月額8.8万円以上という賃金要件がありますが、2026年10月には撤廃が予定されています。
企業規模要件についても段階的な縮小が予定されています。
現在は原則として51人以上の企業等が重要なラインですが、2027年10月には36人以上、2029年10月には21人以上、2032年10月には11人以上へと段階的に対象が広がり、2035年10月には企業規模要件そのものが撤廃される予定です。
| 時期 | 短時間労働者に関する主な変更予定 |
|---|---|
| 2026年10月 | 月額8.8万円以上という賃金要件を撤廃予定 |
| 2027年10月 | 企業規模要件を36人以上へ拡大予定 |
| 2029年10月 | 企業規模要件を21人以上へ拡大予定 |
| 2032年10月 | 企業規模要件を11人以上へ拡大予定 |
| 2035年10月 | 企業規模要件を撤廃予定 |
そのため、現在は社会保険に入らない働き方ができていても、数年後にも同じ条件で加入対象外でいられるとは限りません。
今後も長く同じ会社で働く予定であれば、制度改正によって社会保険へ加入する可能性も含めて働き方を考えておいたほうがよいでしょう。
そして、社会保険への加入は必ずしも「手取りを減らすだけの制度」ではありません。
厚生年金による将来の年金上乗せ、傷病手当金や出産手当金などの保障、会社による保険料負担があります。
逆に、加入しない働き方を選べば、勤務時間や給与を抑えることによる収入減少もあります。
社会保険に入りたくないという気持ちだけで結論を出すのではなく、「加入した場合」と「加入しないために働き方を変えた場合」の両方を比較することが重要です。
制度の数値や施行時期、扶養認定の具体的な取扱いは今後変更される可能性があります。
正確な情報は公式サイトをご確認ください。
また、実際の加入判断は雇用契約書の内容、通常の労働者の労働時間、企業規模、実際の勤怠状況などによって変わります。
会社から加入を案内されたものの納得できない場合や、扶養を維持するために勤務時間を変更したい場合には、まず勤務先へ現在の加入判定の根拠を確認するとよいでしょう。
会社側で判断に迷う場合も、本人の希望だけで未加入にするのではなく、雇用契約書、就業規則、勤怠記録、給与資料などを確認したうえで判断してください。
最終的な判断は専門家にご相談ください。