こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休中でも、ふるさと納税をすること自体はできます。
ただし、育休に入った年は給与収入が例年より減りやすいため、例年と同じ金額を寄附すると控除上限額を超えてしまう可能性があります。
特に間違えやすいのが、育児休業給付金を年収に加えて上限額を計算してしまうケースです。
育児休業給付金は非課税所得なので、給与収入と同じように考えることはできません。
また、産休から育休へ続けて入った年は、出産手当金や出産育児一時金など、給与とは異なるお金が複数振り込まれることがあります。
そのため、「今年、口座に入ってきた金額はいくらか」ではなく、「そのうち税務上の所得として扱われるものはいくらか」を切り分けることが大切です。
この記事では、育休中のふるさと納税について、その年の収入の考え方、育児休業給付金や出産手当金の扱い、医療費控除との関係、夫婦のどちらの名義で寄附するかまで順番に整理します。
- 育休中でもふるさと納税ができる理由
- 育児休業給付金と控除上限額の関係
- 医療費控除や年収減少で注意するポイント
- 夫婦のどちらの名義で寄附するかの考え方
ふるさと納税は育休中でもできる?
ふるさと納税について考えるときに重要なのは、「現在育休中かどうか」だけではありません。
基本的には、その年の所得や所得控除、住民税所得割額などをもとに、自己負担2,000円で収まりやすい寄附額の上限を考えます。
したがって、育休を取得したという事実だけで「今年はふるさと納税ができない」と判断する必要はありません。
一方で、通常勤務していた前年の上限額を、そのまま今年にも当てはめるのも避けたほうがよいでしょう。
そのため、年の途中から育休へ入った場合、1年間ほぼ育休だった場合、年の途中で復職した場合では、同じ人でも上限額が変わる可能性があります。
まずは育休中のふるさと納税の基本的な考え方から確認していきましょう。
育休中でもふるさと納税はできる
育児休業を取得していることを理由として、ふるさと納税そのものができなくなるわけではありません。
育休中であっても自治体へ寄附することはできますし、税務上の要件を満たしていれば寄附金控除の対象になります。
つまり、「育休中だからふるさと納税は禁止される」という制度ではありません。
ただし、ここで区別しておきたいのが、 「ふるさと納税ができること」と「寄附した金額の大部分を税金から控除できること」は同じではない という点です。
ふるさと納税では、一定の上限までであれば、寄附額のうち2,000円を超える部分について所得税や翌年度の住民税から控除を受けられる仕組みがあります。
しかし、その人の上限を超えた部分についてまで、同じように全額が控除されるわけではありません。
たとえば、自己負担2,000円で収まりやすい上限額が仮に3万円程度だった人が、前年と同じ感覚で5万円を寄附したとしても、「5万円寄附したから4万8,000円が必ず税金から差し引かれる」とは限りません。
上限を超えた部分は通常の寄附として自己負担が増える可能性があります。
育休中だから利用できない制度ではありません。
注意したいのは、育休による年間収入の変化によって、控除上限額も例年から変わる可能性があることです。
前年の上限額は今年の保証額ではない
たとえば、毎年同程度の給与を受け取っている人であれば、前年の源泉徴収票などを参考に上限額を予測しやすいでしょう。
一方、今年は半年ほど育休を取得するという場合、前年の給与収入をそのまま使って計算すると、実際の上限額より高く見積もってしまうことがあります。
前年は1月から12月まで給与を受け取っていたのに、今年は半年間しか給与が発生しないのであれば、課税される所得の構造そのものが変わるためです。
また、「育休手当があるので手取りはそれなりに確保されている」というケースでも注意が必要です。
育児休業給付金は給与とは税務上の扱いが異なります。
そのため、家計に入ってくる現金が前年の6割や7割程度残っていたとしても、ふるさと納税の計算上も同じ割合の所得が残るとは限りません。
国税庁も、ふるさと納税について、一定の限度額まで寄附額のうち2,000円を超える部分が所得税と個人住民税から控除される制度として案内しています。
制度の基本を確認する場合は、 国税庁「No.1155 ふるさと納税(寄附金控除)」 が一次情報として参考になります。
育休に関する相談では「去年と同じ金額なら大丈夫ですか」という確認もありますが、ふるさと納税については、その年ごとに考える必要があります。
特に育休、復職、時短勤務などが重なる年は、前年実績はあくまで参考資料の一つとして扱うのが安全かなと思います。
控除上限額はその年の所得で決まる
ふるさと納税の控除上限額を考える際には、その年の1月から12月までの収入や所得、所得控除などが関係します。
育休中だけを切り取って計算するわけではありません。
たとえば12月時点で育休中だったとしても、1月から8月まで会社で通常勤務して給与や賞与を受け取っていれば、その金額はその年の所得を考えるうえで重要です。
たとえば、1月から5月まで通常勤務し、6月から12月まで育休を取得した場合には、基本的には育休に入る前に会社から支給された給与や賞与など、その年の課税対象となる収入を確認します。
年の途中で復職した場合には、復職後の給与や賞与も合わせて考えます。
反対に、前年から育休を取得しており、その年の大部分について会社から給与が支給されていない場合には、通常勤務していた年より課税対象となる所得が大きく減ることがあります。
その結果、 ふるさと納税の全額控除を受けられる上限額も低くなる可能性があります。
| その年の状況 | 上限額を考えるときのポイント |
|---|---|
| 年途中から育休 | 育休前の給与や賞与などを確認する |
| 年途中で復職 | 育休前と復職後の給与などを確認する |
| ほぼ1年間育休 | 給与等が少なく上限額が低くなる可能性がある |
| 育休中に賞与あり | 賞与が給与所得となる場合は収入に反映する |
年収だけでは正確な上限額は決まらない
ここで一つ注意したいのは、「今年の給与年収さえ分かれば、上限額が完全に確定する」とは限らないことです。
ふるさと納税の控除額には、本人の所得だけでなく、所得税率や住民税所得割額などが関係します。
そして、これらを計算する過程ではさまざまな所得控除が影響します。
具体的には、社会保険料控除、生命保険料控除、地震保険料控除、配偶者控除、配偶者特別控除、扶養控除、医療費控除などです。
住宅ローン控除など税額控除との関係にも注意が必要な場合があります。
そのため、給与年収が同じ400万円の人であっても、独身で扶養親族がいない人と、配偶者や扶養親族がいる人では上限額が同じとは限りません。
多額の医療費控除を使う年についても結果が変わる可能性があります。
育休中の上限額を考えるときは、まず「今年の給与等はいくらになるか」を整理し、その後に「どの所得控除があるか」を確認すると分かりやすくなります。
また、住民税は前年の所得をもとに課税されるため、「いま払っている住民税が高いから、今年も同じ上限額まで寄附できる」と考えるのも注意が必要です。
いま給与から差し引かれている住民税と、今年行うふるさと納税に影響する今年の所得は、対象となる年がずれているためです。
したがって、「今年の年収は○万円だから必ず○万円まで寄附できる」と単純に決めるのではなく、年間収入と各種控除を合わせて確認することが大切です。
特に育休年は年収が動きやすいため、簡易早見表より詳細なシミュレーションを利用するほうが安心です。
育児休業給付金は収入に含めない
育休中のふるさと納税で最も間違えやすいポイントの一つが、育児休業給付金の扱いです。
雇用保険から支給される育児休業給付金は非課税所得であり、所得税の課税対象にはなりません。
そのため、ふるさと納税の上限額を試算するときに、会社から受け取った給与と同じものとして年収へ加えるのは適切ではありません。
たとえば、育休前や復職後に会社から給与を受け取り、それとは別に育児休業給付金を受給していた場合、「銀行口座に入ったお金を全部合計する」という計算はしません。
仮に会社から受け取った年間給与が200万円で、育児休業給付金として別に150万円を受け取っていたとしても、給与収入350万円としてふるさと納税のシミュレーターへ入力する考え方ではありません。
育児休業給付金の150万円は生活費としては重要な収入ですが、給与所得として課税される150万円ではないからです。
育休中のお金を整理するときは、 会社から支給される給与・賞与と、雇用保険から支給される育児休業給付金を分ける と分かりやすくなります。
振込額ではなく支給元と制度を確認する
私が育休関係の実務を扱っていても、「育休中にもらったお金を全部収入として考えるのですか」という質問は出やすいところです。
本人から見れば、給与も育児休業給付金も銀行口座に振り込まれるお金なので、同じ「年収」のように感じやすいのですが、制度上は明確に分けて考える必要があります。
一方で、育休期間中であっても会社から給与や賞与、課税対象となる手当などが支給されている場合には、それらまで非課税になるわけではありません。
重要なのは「育休中にもらったかどうか」ではなく、 誰から、何という制度・名目で支給されたお金なのか を確認することです。
厚生労働省も育児休業等給付について非課税所得であり、課税対象にならないことを案内しています。
正確な制度上の扱いは、 厚生労働省「Q&A~育児休業等給付~」 をご確認ください。
この点は年末調整でも同じように迷いやすいところです。
育児休業給付金の非課税の扱いについては、 育休中の年末調整と給付金の扱い でも詳しく整理しています。
また、育児休業給付金そのものの受給条件や計算方法を確認したい場合は、 雇用保険の育児休業給付金の条件と申請方法 も参考にしてください。
育児休業給付金は生活費としては重要な収入ですが、税務上は給与所得とは異なる扱いです。
「受け取っている金額が多いから、ふるさと納税も例年どおりできる」と考えないことがポイントです。
出産手当金なども非課税になる
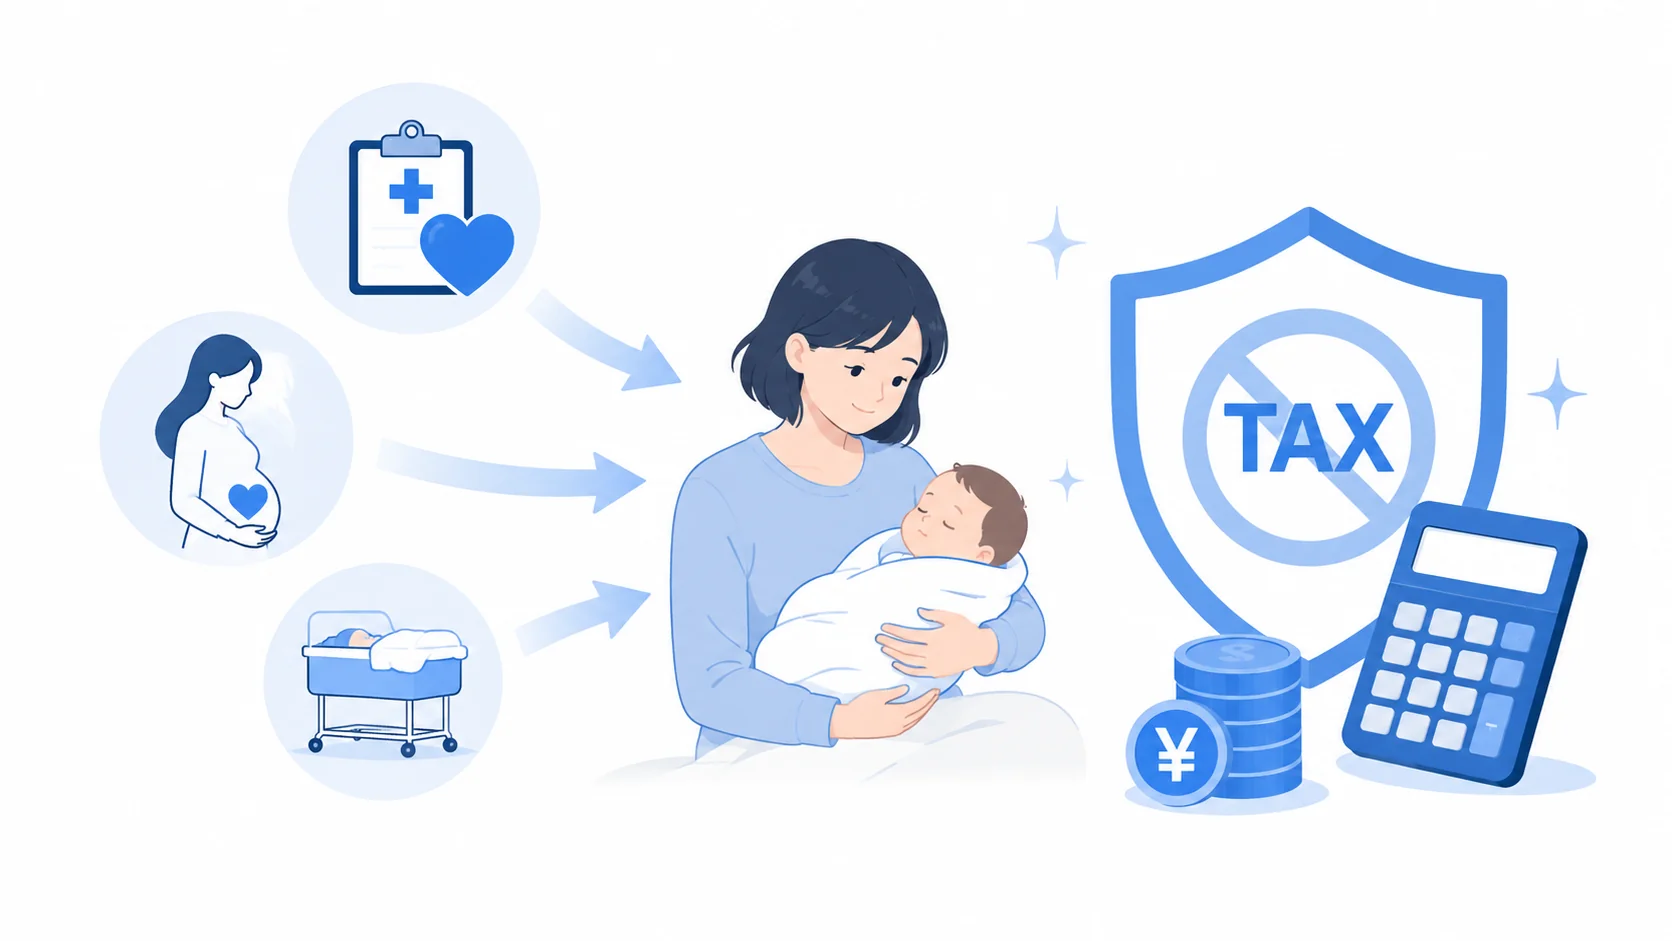
育休に入る前後では、育児休業給付金以外にも複数の給付を受け取ることがあります。
代表的なのが健康保険から支給される出産手当金や出産育児一時金です。
これらについても、基本的には所得税の課税対象となる給与収入とは分けて考えます。
児童手当などについても、会社から受け取る給与とは性質が異なります。
産休から育休へ続けて取得するケースでは、会社からの給与、健康保険からの出産手当金、出産育児一時金、雇用保険からの育児休業給付金など、複数の種類のお金が短期間に動きます。
そのため、「年間で合計いくら受け取ったか」という家計上の集計と、「税務上いくらの所得があったか」という集計が一致しないのが一般的です。
| 受け取るもの | 基本的な税務上の扱い | 給与収入として上限計算に加えるか |
|---|---|---|
| 会社からの給与 | 原則として給与所得 | 原則として考慮する |
| 会社からの賞与 | 原則として給与所得 | 原則として考慮する |
| 育児休業給付金 | 非課税所得 | 給与収入には加えない |
| 出産手当金 | 非課税 | 給与収入には加えない |
| 出産育児一時金 | 非課税 | 給与収入には加えない |
産休・育休中に受け取ったお金を一括りにしない
特に産休からそのまま育休へ移行した場合は、出産手当金と育児休業給付金が続けて支給されるため、「年間ではそれなりの金額を受け取っている」と感じることがあります。
しかし、ふるさと納税の上限額を考える際に重要なのは、生活費としていくら入金されたかではなく、 税務上どのような所得が発生しているか です。
たとえば、通常勤務していた前年の給与収入が500万円だった人が、今年は産休・育休の影響で会社から受け取る給与や賞与が150万円程度になったとします。
そのほかに出産手当金や育児休業給付金を受け取って家計への総入金額が300万円や400万円になったとしても、前年の給与収入500万円と同じ条件でふるさと納税できるとは限りません。
「今年も口座にはかなり入金があった」という感覚だけで前年と同じ寄附額を決めると、控除上限額を高く見積もる可能性があります。
なお、育休中であっても勤務先から給与や賞与が支給されている場合は、それらまで非課税になるわけではありません。
会社によっては育休開始前の勤務に対応する賞与が育休中に支給されたり、独自の手当が支給されたりすることもあります。
給与明細が発行されている場合には、その支給内容を確認しておくとよいでしょう。
年末に源泉徴収票が交付されれば、会社が給与として支払った年間の支払金額を把握するうえでも参考になります。
また、出産育児一時金はふるさと納税の給与収入には加えませんが、後述する医療費控除では「医療費を補てんする金額」として計算に影響することがあります。
同じ給付でも、何の計算をしているかによって確認ポイントが変わることは覚えておきたいところです。
給付金と会社からの給与を一緒にせず、一つずつ性質を確認してください。
上限額は年収変動を踏まえて計算する
育休を取得する年は、ふるさと納税の上限額を年の早い時期に確定させることが難しい場合があります。
育休開始日や復職日、賞与の有無、育休中に会社から給与が支払われるかなどによって、その年の最終的な給与収入が変わるからです。
実務的には、 前年の年収をそのまま入力するのではなく、今年1年間で実際に受け取る見込みの給与等を整理する ことから始めます。
確認しやすいのは、次のような項目です。
- 1月から育休開始までに支給される給与
- 育休開始前後に支給される賞与
- 育休期間中に会社から支給される給与や手当
- 年途中で復職する場合の復職後の給与
- 副業など給与以外の課税所得
- 配偶者控除や医療費控除などの所得控除
年の前半に上限額いっぱいまで寄附しない
ふるさと納税は年間を通じて行えるため、返礼品が欲しい時期に早めに寄附したい人もいると思います。
ただ、育休に入る年や復職する年については、年の前半では年間給与を正確に予測できないことがあります。
たとえば10月に復職予定だったものの、保育所へ入れず育休を延長することになれば、想定していた10月から12月までの給与がなくなる可能性があります。
反対に予定より早く復職すれば給与額が増えることもあります。
復職後に短時間勤務を利用すれば、通常勤務を想定していたときより給与が低くなることもあるでしょう。
さらに、会社の業績や人事評価によって賞与が変動する人であれば、夏や冬の賞与額も年間給与に影響します。
特に年の前半でふるさと納税をする場合は、その後の復職時期や賞与額がまだ確定していないことがあります。
前年の上限額ぎりぎりまで早い段階で寄附すると、最終的な年間所得が予想より少なかったときに上限を超える可能性があります。
そのため、収入の変動が大きい年は、年末が近づいて年間給与の見込みが固まってから残りの寄附額を調整する方法も考えられます。
たとえば年の前半はかなり余裕を持った金額にとどめ、11月や12月に給与明細や賞与額を確認したうえで追加寄附をする方法です。
ただし、年末ぎりぎりに寄附する場合には、その年分として扱われる決済期限などを利用する自治体やふるさと納税サイトで確認してください。
また、副業所得、不動産所得、事業所得など給与以外の所得がある場合は、給与年収だけでは判断できません。
住宅ローン控除などがあるケースも含め、簡易早見表と実際の控除額がずれることがあります。
ふるさと納税の上限額は、税制改正や本人の所得・控除によって変わります。
金額についてはあくまで一般的な目安として考え、正確な情報は公式サイトをご確認ください。
ふるさと納税を育休中にする際の注意点
育休中のふるさと納税では、年間収入以外にも確認したい点があります。
特に出産した年は医療費が増えることがあり、医療費控除を利用するとふるさと納税の上限額にも影響する場合があります。
また、共働き夫婦では「どちらの名義で寄附するのか」も重要です。
世帯全体の収入を合算して一つの上限額を使えるわけではありません。
さらに、医療費控除を受けるため確定申告をする場合には、ワンストップ特例との関係も確認する必要があります。
ここからは、実際に寄附する前に確認したいポイントを整理します。
医療費控除で上限額が下がる場合
出産した年は、妊婦健診、通院、入院、出産に関連する費用などが発生し、医療費控除を検討する家庭も多いでしょう。
医療費控除は所得から一定額を差し引く所得控除です。
医療費控除を適用すると課税所得が減少し、その結果として住民税所得割額なども変わるため、 ふるさと納税の全額控除を受けられる上限額が下がる場合があります。
ここで注意したいのは、「医療費控除を使うと損をする」という意味ではないことです。
医療費控除そのものによる税負担の軽減と、ふるさと納税の上限額への影響は分けて考える必要があります。
医療費控除を使えるのであれば、ふるさと納税のためだけに医療費控除を諦めるという考え方ではなく、両方を反映したうえで適切な寄附上限額を確認します。
医療費控除をするならワンストップ特例にも注意する
医療費控除のために確定申告をする場合は、ワンストップ特例にも注意が必要です。
ワンストップ特例を申請済みであっても、その後に確定申告をする場合はワンストップ特例の申請が無効となるため、ふるさと納税分も含めて確定申告する必要があります。
たとえば年の途中にふるさと納税をして各自治体へワンストップ特例申請書を提出していたとしても、翌年になって「出産費用が多かったので医療費控除を申告しよう」と確定申告を行うのであれば、ふるさと納税分も確定申告に含めます。
「ワンストップ特例はもう申請したから、医療費だけ確定申告すればよい」という処理にはならない点は特に注意してください。
出産育児一時金と出産手当金は扱いが違う
また、出産育児一時金は、所得として上限額計算へ加えるものではありませんが、医療費控除を計算するときには、対象となる出産費用を補てんする金額として差し引く場面があります。
一方、出産手当金は休業中の所得保障という性質であり、医療費を補てんする給付とは扱いが異なります。
そのため、医療費控除の計算で出産費用から一律に出産手当金を差し引くわけではありません。
| 給付 | ふるさと納税の給与収入 | 医療費控除の補てん金 |
|---|---|---|
| 出産育児一時金 | 加えない | 対象となる医療費から差し引く場合がある |
| 出産手当金 | 加えない | 原則として医療費から差し引かない |
| 育児休業給付金 | 加えない | 通常は医療費を補てんする給付ではない |
同じ「出産でもらったお金」でも、どの計算について確認しているのかによって扱いが異なります。
ここは税務上かなり混同しやすい部分です。
また、医療費控除の対象となる金額そのものも、実際に支払った医療費、保険金等で補てんされた金額、本人の所得状況などによって変わります。
出産に関係した支出がすべて医療費控除の対象になるわけでもありません。
個別の医療費控除額については税務判断になりますので、必要に応じて税務署や税理士へ確認してください。
損しない年収の目安を確認する

「育休中はいくら年収があればふるさと納税をしても損しないのか」と考える方も多いと思います。
しかし、 すべての人に共通する一つの年収ラインがあるわけではありません。
ふるさと納税の控除上限額は、本人の給与収入だけではなく、給与所得控除、社会保険料控除、配偶者控除、扶養控除、医療費控除などによって変わります。
同じ年収でも家族構成や控除状況によって上限額は異なります。
また、「ふるさと納税をすると得をする」という言い方も少し整理が必要です。
ふるさと納税は、自治体へ寄附をしたうえで一定の限度額まで所得税・住民税の控除を受ける制度です。
自己負担2,000円が必ず発生することを前提として、返礼品なども含めてメリットを感じる人が多い制度だと考えたほうが分かりやすいでしょう。
201万円という数字だけで判断しない
また、ふるさと納税のシミュレーターなどで「201万円」という数字を見かけることがありますが、これは共働きの区分などを判定する際に配偶者の給与収入の基準として表示されるケースなどがあり、 「本人の年収が201万円を超えれば、ふるさと納税で必ず得をする」という意味ではありません。
サイトによって前提条件や表示方法が異なるため、「○万円以上なら必ず得」という数字だけを切り取らないことが大切です。
年収だけで判断するより、今年の源泉徴収票に近い状態を想定し、給与収入、家族構成、社会保険料、各種所得控除まで反映できるシミュレーターを利用するほうが実態に近い試算になります。
特に1年間の大部分を育休で過ごし、課税対象となる給与が少ない年は、寄附できる金額そのものより、「自己負担2,000円を超えずにどの程度まで控除を受けられるか」を確認することが大切です。
たとえば前年はフルタイム勤務で年収500万円だったものの、今年は1月から3月までしか給与がなく、その後は育休というケースでは、前年の上限額早見表は参考になりにくくなります。
育児休業給付金を含めた生活上の受取額が相応にあったとしても、課税所得は前年より大幅に少なくなる可能性があるからです。
逆に年の後半から育休へ入り、それまでに通常どおり給与や賞与を受け取っていた人であれば、一定の控除上限額が残るケースもあります。
したがって「育休中ならふるさと納税をしないほうがよい」と一律に決める必要もありません。
税額がほとんど発生しない年は特に慎重に
所得が少なく、所得控除を反映すると所得税や住民税所得割がほとんど発生しない場合には、ふるさと納税によって控除できる余地も小さくなります。
その場合、寄附自体はできますが、自己負担2,000円を超える部分が増える可能性があります。
返礼品の金額だけを見て寄附額を決めるのではなく、まず自分にどの程度の税負担が発生する見込みなのかを確認しましょう。
なお、給与所得以外の所得がある人、住宅ローン控除を受けている人、多額の医療費控除を利用する人などは、単純な年収早見表だけでは判断しにくい場合があります。
年収は入口の数字にすぎず、最終的には個別の税額計算が重要です。
夫婦はどちらの名義で寄付するか
共働き夫婦の場合に特に重要なのが、誰の名義でふるさと納税をするかです。
ふるさと納税の控除は世帯単位ではなく、 実際に寄附をした本人について適用を考える制度 です。
そのため、夫婦の年収を合算して一つの上限額を作り、どちらか一人の名義ですべて寄附するという考え方ではありません。
たとえば夫の控除上限額が一定額あり、妻にも別の控除上限額があるのであれば、基本的にはそれぞれが自分の名義で寄附を行い、それぞれについて寄附金控除を考えます。
育休で収入が減った側の上限額は個別に考える
たとえば、妻が育休を取得してその年の給与収入が大きく減り、夫は通常どおり勤務しているケースを考えてみましょう。
この場合、妻の控除上限額は前年より下がる一方、夫側には通常どおり一定の住民税等が発生する可能性があります。
そのため、家計全体でふるさと納税を検討する場合には、 その年により多く税金を負担する側を中心に寄附額を検討する という考え方が基本になります。
| 夫婦の状況 | 考え方 |
|---|---|
| 夫婦とも通常勤務 | それぞれ本人の上限額を確認する |
| 妻が長期間育休 | 妻の上限額低下を見込み、夫側も個別に確認する |
| 夫が長期間育休 | 夫の上限額低下を見込み、妻側も個別に確認する |
| 夫婦とも育休取得 | 双方の年間所得をそれぞれ試算する |
ただし、「税金が多い側の名義にすれば、もう一方の上限額も移せる」という意味ではありません。
たとえば妻に3万円相当の上限があり、夫に8万円相当の上限があったとしても、単純に合計11万円を夫名義で寄附できるという考え方にはなりません。
夫については夫自身の所得・控除状況をもとにした上限額を確認します。
申込者名義と控除を受ける人を一致させる
寄附を申し込む際には、控除を受ける本人の名義になっているかを確認してください。
特に夫婦で同じふるさと納税サイトのアカウントを使っている場合や、家族カード・クレジットカードを利用する場合には、「誰の寄附として処理されているか」を曖昧にしないことが重要です。
返礼品の送り先が夫婦共通の自宅だからといって、寄附者の名義をどちらにしても同じということではありません。
税金の控除を受けたい本人が寄附者になっているかを確認してください。
利用するふるさと納税サイトや決済方法についても、寄附者と決済名義の扱いを事前に確認しておくと安心です。
家計としては夫婦のお金をまとめて管理している家庭も多いと思いますが、税務上の所得や控除は一人ひとりに帰属します。
育休によって夫婦の年収バランスが大きく変わる年ほど、前年と同じ名義のまま惰性的に寄附するのではなく、双方の今年の所得状況を確認してから決めることをおすすめします。
収入が減った側の寄付は慎重にする
育休によって収入が大きく減った側で、前年と同じ感覚のままふるさと納税をするのは注意が必要です。
たとえば前年は1年間通常勤務していたものの、今年は数か月しか給与を受け取らず、その後ずっと育休という場合には、課税対象となる給与所得が大きく下がる可能性があります。
育児休業給付金によって家計の入金額が一定程度維持されていたとしても、その給付金は非課税です。
そのため、 「手取りの減り方はそれほど大きくないから、ふるさと納税の上限もあまり変わらないだろう」と考えるとずれが生じることがあります。
前年に5万円まで寄附できたからといって、育休を取得した今年も5万円まで同じように控除されるとは限りません。
前年の実績は参考にはなりますが、今年の上限額そのものではありません。
前年の源泉徴収票だけで計算しない
ふるさと納税サイトでは源泉徴収票の数字を入力して上限額を計算できるものがあります。
この方法自体は便利ですが、育休年に前年分の源泉徴収票をそのまま使うと、今年の実態から大きく離れる場合があります。
たとえば前年の源泉徴収票の「支払金額」が500万円だったとしても、今年の給与見込みが200万円であれば、500万円を前提とした試算では上限額を過大に見積もる可能性があります。
今年の源泉徴収票は原則として年末にならないと確定しません。
そのため、年途中では給与明細の課税支給額や賞与明細などから年間給与を見積もることになります。
会社の給与担当者から年収見込額を教えてもらえるのであれば、それを参考にする方法もあります。
復職予定が変わるケースも考える
また、育休から年途中に復職する予定であっても、復職日が変更されたり、時短勤務で給与が下がったり、賞与額が想定より少なくなったりすることがあります。
特に保育所への入所状況によって復職時期が変わる人は、年初の予定と年末の実際の給与額が大きく違うこともあります。
仮に4月復職予定で年間給与を試算していたのに、育休を延長して10月復職になれば、半年分ほど給与見込みが変わることもあり得ます。
こうした年は最初から上限額ぎりぎりまで寄附せず、給与支給額がある程度確定してから調整する方法が実務的です。
育休による年収変動が大きい場合は、 「早めに全部寄附する」より「余裕を持って寄附し、年末に再計算する」 という進め方が安全です。
夫婦の一方の収入が大きく減るのであれば、もう一方も含めてそれぞれの上限額を確認し、誰がいくら寄附するのかを考えると整理しやすくなります。
もちろん、上限額を超えて寄附すること自体は禁止されていません。
応援したい自治体に純粋な寄附として多く支出することもできます。
ただし、「自己負担2,000円の範囲でふるさと納税を活用したい」という目的であれば、上限額を超えないよう慎重に確認したほうがよいでしょう。
上限額はシミュレーターで確認する
育休中のふるさと納税では、簡易的な年収早見表だけで判断するより、できるだけ今年の状況を反映できるシミュレーターを利用することをおすすめします。
特に年収が前年から大きく変わる場合には、前年の源泉徴収票をそのまま入力するのではなく、今年の給与明細や賞与の見込みを使って年間給与を試算します。
確認するときは、次の順番で整理すると分かりやすいでしょう。
- 今年1月から12月までの給与と賞与の見込額を整理する
- 育児休業給付金など非課税給付を給与収入から除く
- 配偶者や扶養親族の状況を確認する
- 社会保険料や生命保険料などの控除を確認する
- 医療費控除を利用する予定があれば反映する
- 試算額に余裕を持って寄附額を決める
給与明細から年間の給与を見積もる
まだ今年の源泉徴収票がない段階では、給与明細を使って年間給与を見積もります。
たとえば1月から6月まで勤務し、7月から育休へ入ったのであれば、1月から育休前までに会社から支給された給与や賞与を確認します。
復職予定が年内にあるのであれば、復職後の月給見込みも加えます。
このとき、銀行口座への振込額ではなく、給与明細上の支給内容を確認するのがポイントです。
振込額は所得税、住民税、社会保険料などが差し引かれた後の手取り額であり、そのまま給与収入にはなりません。
また、育児休業給付金や出産手当金については、給与収入へ加えないようにします。
育休中のように年収が大きく動く年は、簡易シミュレーターの結果を「使い切るべき金額」ではなく、 現時点での上限額の目安 として利用するのが安全です。
一度計算して終わりにしない
育休年は、年の途中で条件が変わりやすいため、一度計算して終わりにするより、年末が近づいた時点で再計算する方法をおすすめします。
たとえば6月に3万円まで寄附できそうだと試算して1万円だけ寄附し、11月に復職後の給与や賞与額、医療費などが分かった段階で再度シミュレーションする方法です。
その結果、上限額にまだ余裕があれば追加で寄附します。
逆に、当初の予定より給与が少なかった場合には、追加寄附を見送ることができます。
こうした調整ができることは、育休年では大きなメリットです。
なお、私は社会保険労務士として育児休業制度や育児休業給付金について実務対応をしていますが、ふるさと納税の個別具体的な税額計算や税務判断は税理士の専門領域です。
所得控除が多い場合、副業や事業所得がある場合、不動産所得がある場合などは簡易シミュレーターだけでは正確な計算が難しくなることがあります。
住宅ローン控除、株式等の所得、退職所得などが絡む場合にも、簡易的な給与年収だけの計算では実際の控除額とずれることがあります。
シミュレーターは便利ですが、入力条件を誤れば結果も変わります。
特に育児休業給付金を給与年収へ含めないこと、今年の給与見込額を使うことを確認してください。
制度や計算方法は改正される可能性もあるため、 正確な情報は公式サイトをご確認ください。
ふるさと納税を育休中に行う要点まとめ
育休中であっても、ふるさと納税をすることはできます。
ただし、最も重要なのは、通常勤務していた前年と今年では控除上限額が変わる可能性があるという点です。
育休中に受け取る育児休業給付金は非課税所得なので、給与収入へ加えてふるさと納税の上限額を計算するものではありません。
出産手当金や出産育児一時金についても、通常の給与収入と同じようには扱いません。
一方、育休前や復職後の給与、会社から支給される賞与などは、課税対象となる給与所得として上限額に影響する可能性があります。
- 育休中でもふるさと納税はできる
- 上限額はその年の所得や各種控除によって変わる
- 育児休業給付金は給与収入へ加えない
- 医療費控除を使うと上限額が下がる場合がある
- 夫婦それぞれの名義と上限額を分けて考える
- 前年と同額を寄附する前に今年の収入を確認する
育休中は「受取額」と「課税所得」を分けて考える
育休に入る年は、家計への入金額と税務上の所得が一致しにくい年でもあります。
特に育児休業給付金を含めて年収を考えてしまうと、ふるさと納税の上限額を高く見積もる原因になります。
まずは、その年に会社から受け取る給与と賞与を確認してください。
そのうえで、育児休業給付金や出産手当金などの非課税給付は分けて整理します。
次に、医療費控除、配偶者控除、扶養控除、社会保険料控除など、自分に関係する所得控除を確認します。
出産した年は医療費控除を使う家庭もあるため、通常勤務していた前年より控除条件が変わることもあります。
共働き夫婦については、夫婦の収入を合算して考えるのではなく、それぞれの所得と控除上限額を個別に確認することが重要です。
一方が長期間育休を取得しているのであれば、通常勤務を続けるもう一方の名義で寄附する余地がないかも含めて確認するとよいでしょう。
ただし、もう一方の上限額を超えて寄附できるわけではありません。
年末にもう一度計算する
給与明細や賞与の支給見込みを確認し、年末に近づいて年間収入が見えてきた段階でシミュレーションし直すと、上限額を判断しやすくなります。
育休開始時には年内復職予定だったものの実際には育休を延長した、復職後に時短勤務となった、賞与額が変わった、といったケースでは、当初の試算から上限額が変わる可能性があります。
そのため、育休年は「前年の上限額まで一気に寄附する」より、少し余裕を残して寄附し、年間給与が固まってから追加する方法が実務上は分かりやすいかなと思います。
ふるさと納税を育休中に行う場合は、「育休だからできる・できない」ではなく、 今年の課税対象となる所得はいくらなのか を確認することが出発点です。
ふるさと納税の控除額は、所得、家族構成、住民税額、各種所得控除などによって個別に変わります。
シミュレーション結果や記事内の数値はあくまで一般的な目安として考えてください。
また、税制やふるさと納税に関する制度は改正されることがあります。
寄附を行う年の制度内容について、正確な情報は公式サイトをご確認ください。
最終的な判断は専門家にご相談ください。
特に具体的な控除上限額や確定申告、医療費控除との組み合わせについて判断が必要な場合は、税理士や税務署などへ確認することをおすすめします。