こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
老齢年金は、原則として受給資格期間が10年以上あれば受け取る資格を得られます。
ただし、10年間保険料を払えば満額の年金がもらえる、という意味ではありません。
年金では、受給するために必要な10年と、老齢基礎年金を満額受給するための原則40年を分けて考えることが重要です。
また、10年を判定するときには、実際に保険料を納めた期間だけでなく、一定の免除期間や合算対象期間などが含まれる場合があります。
年金の全体像については、年金免除の基本と申請方法について整理した記事で確認できます。
未納期間がある方や、学生時代に保険料を納めていなかった方などは、自分が何年として扱われるのか判断しにくいことがあります。
この記事では、年金を何年払えばもらえるのかという基本から、10年と40年の違い、免除や未納期間の扱いまで整理して解説します。
- 年金を受け取るために必要な受給資格期間
- 10年と40年の意味の違い
- 免除・合算対象・未納期間の扱い
- 受給資格期間が足りない場合の確認方法
年金は何年払えばもらえる?受給条件
年金を何年払えばもらえるのかを考えるとき、最初に理解しておきたいのが「受給資格期間」という考え方です。
老齢年金では、単純に納付書で何年間保険料を払ったかだけで判断するわけではありません。
国民年金の保険料納付済期間、厚生年金に加入していた期間、一定の免除期間などを合計して受給資格を判定します。
まずは、老齢年金を受け取るための最低条件と、満額を受け取るための条件を分けて確認していきましょう。
年金の受給資格期間は原則10年
老齢基礎年金を受け取るためには、原則として 受給資格期間が10年以上 必要です。
月数にすると120月以上です。
ここでいう受給資格期間は、「国民年金の納付書で保険料を支払った月数」だけを意味するものではありません。
国民年金保険料を実際に納付した期間に加え、会社員などとして厚生年金に加入していた期間、第3号被保険者であった期間、一定の国民年金保険料免除期間などを合計して判断します。
つまり、 10年間すべての月について、自分で国民年金保険料を現金や口座振替などで納めていなければならないわけではありません。
この点は実際に相談を受ける場面でも誤解されやすいところです。
たとえば、「会社員だったので国民年金を払った覚えがない」「夫や妻の扶養に入っていた時期があるので年金が途切れていると思う」と心配される方がいます。
しかし、会社員として厚生年金に加入している間は、公的年金制度の加入記録があります。
また、要件を満たして第3号被保険者となっていた期間も、単純な未納期間とは異なります。
年金をもらうための基本ラインは10年です。
ただし、「国民年金保険料を自分で10年間納付したか」だけを見るのではなく、国民年金・厚生年金・第3号被保険者期間・免除期間などを含めた公的年金の加入記録全体で確認します。
たとえば、20代前半に自営業として国民年金保険料を5年間納付し、その後会社員として厚生年金に7年間加入していたとします。
この場合、国民年金を自分で納めた期間だけを見れば5年ですが、厚生年金の加入期間も受給資格期間に含まれるため、単純な例では合計12年として考えることができます。
反対に、「20歳から30歳まで10年間経過したから受給資格を満たした」という考え方はできません。
その10年間の中に未納期間が多く含まれていれば、受給資格期間が120月に届いていない可能性があります。
重要なのは年齢や経過年数ではなく、 どの月がどの年金記録として登録されているか です。
受給資格期間を10年以上満たしている場合、老齢基礎年金は原則として65歳から受け取ることができます。
厚生年金への加入期間がある方は、老齢基礎年金に加えて、要件に応じて老齢厚生年金も関係してきます。
なお、「10年以上あれば受け取れる」という説明は、老齢年金についての基本的な受給要件です。
障害年金や遺族年金には別の保険料納付要件や支給要件があります。
そのため、「公的年金は全部10年加入すれば受け取れる」と広げて理解しないようにしてください。
また、受給資格を満たしたからといって、65歳になった日に自動的に年金が振り込まれ始めるわけではありません。
実際に老齢年金を受給する際には、原則として年金請求の手続きも必要になります。
「受給資格があること」と「実際に請求して受け取ること」も分けて考えておくとよいでしょう。
老齢基礎年金の受給要件や40年間の納付期間との関係については、公式情報でも確認できます。
(出典:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」)
25年から10年に短縮された時期
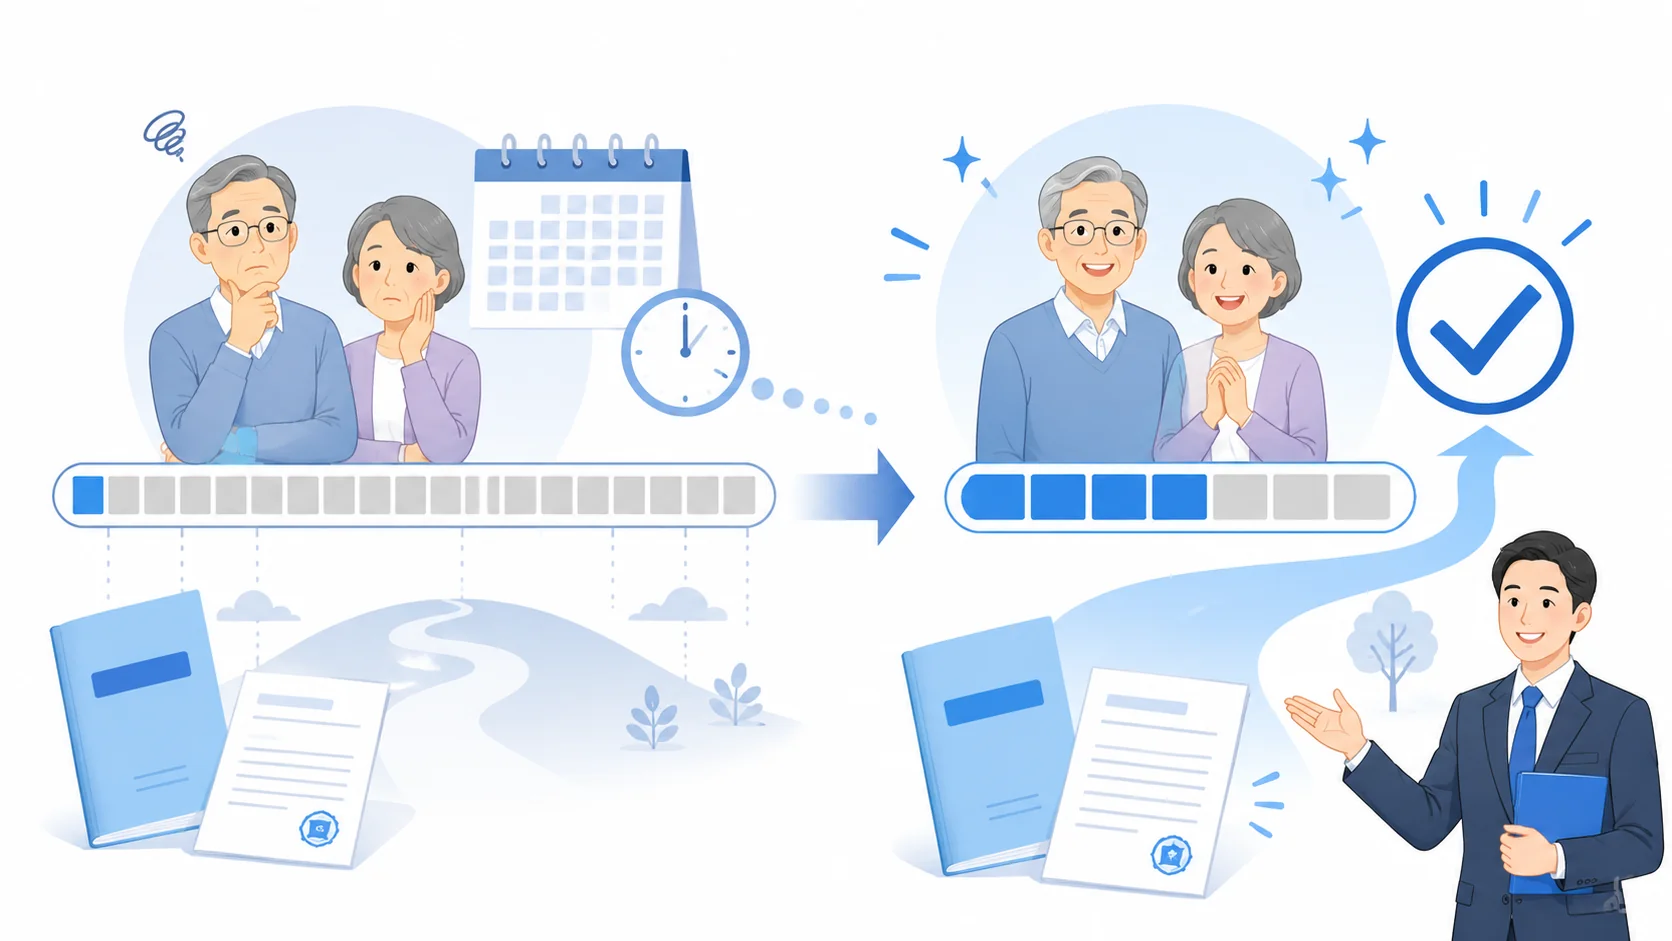
現在の老齢年金では受給資格期間が原則10年となっていますが、以前は原則として25年以上の資格期間が必要でした。
2017年8月1日から、老齢年金を受け取るために必要な受給資格期間が25年から10年へ短縮 されています。
そのため、年金について調べていると、「10年必要」という説明と「25年必要」という説明の両方を目にすることがあります。
特に、昔の制度を知っている親世代や知人から「年金は25年払わないともらえない」と聞いた経験がある方もいるでしょう。
この25年という情報は、現在の老齢年金の原則的な受給資格期間としては古い情報です。
| 時期 | 原則的な受給資格期間 | 考え方 |
|---|---|---|
| 2017年7月31日まで | 25年以上 | 従来の受給資格期間 |
| 2017年8月1日以降 | 10年以上 | 現在の基本的な受給資格期間 |
この改正の意味は非常に大きく、それまで資格期間が10年以上25年未満であったため老齢年金を受け取れなかった方についても、要件を満たせば受給につながるようになりました。
たとえば、受給資格期間が15年であった方を考えてみます。
以前の25年要件では10年不足していたため、原則として老齢年金の受給資格を満たせませんでした。
しかし、受給資格期間が10年へ短縮された後は、15年あれば最低限の受給資格期間を満たすことになります。
ここで注意したいのは、 25年から10年への変更は「年金をもらえる資格」に関する変更であって、「満額をもらうための期間」が10年になったわけではない という点です。
25年から10年に短縮されたのは、老齢年金の受給資格期間です。
老齢基礎年金の満額を考える際の基本となる40年・480月まで10年に短縮されたわけではありません。
この2つを混同すると、「昔は25年必要だったが、今は10年払えば年金は完成する」「10年を超えたらもう納めても意味がない」といった誤解につながります。
実際には10年は入口となる受給資格の基準であり、その後も保険料納付済期間などが増えることで、老齢基礎年金の金額が増えていくのが基本です。
年金制度では、このように「資格を得るための年数」と「金額を計算するための年数」が別になっています。
検索結果や過去の記事を見る場合も、書かれている年数が何を意味している数字なのかを確認することが大切です。
また、制度改正の前後に受給開始年齢へ到達した方や、古い年金加入記録を持つ方は、現在の一般的な説明だけでは判断しにくい場合があります。
特に10年以上25年未満の加入期間があり、過去に年金を受け取れないと思って請求していなかった方は、年金事務所などで個別の記録を確認したほうがよいケースもあります。
「昔25年必要だったから、自分は年金をもらえない」と自己判断しないことが重要です。
現在は原則10年ですので、過去の加入期間、免除期間、合算対象期間などを含めることで受給資格を満たしている可能性があります。
10年と40年の違いに注意
年金について特に混同しやすいのが、 10年と40年という2つの期間 です。
この違いを一言で整理すると、10年は老齢年金を受け取るための「資格」に関する基準であり、40年は老齢基礎年金を満額受給するための「金額」に関する基準です。
| 期間 | 意味 | 主なポイント |
|---|---|---|
| 10年・120月 | 老齢年金の受給資格 | 原則として受給資格期間が10年以上必要 |
| 40年・480月 | 老齢基礎年金の満額 | 原則として20歳から60歳まで40年間が基礎 |
したがって、受給資格期間を10年満たしたときに得られるのは、「老齢年金を受け取るための最低限の資格」です。
40年間保険料を納付した人と同じ老齢基礎年金額が支給されるわけではありません。
10年払えば年金をもらえることと、10年払えば満額もらえることはまったく別です。
分かりやすく、20歳から60歳までの40年間をすべて保険料納付済期間とした人と、保険料納付済期間が10年間だけの人を比較してみます。
ほかの条件を考えず単純化すると、40年は480月、10年は120月ですので、老齢基礎年金の計算に使われる納付月数には4倍の差があります。
このため、「10年あれば受給できるのなら、10年だけ払えば十分」と考えるのはおすすめできません。
受給資格を満たした後も、加入義務がある期間については当然に加入・納付が必要ですし、納付済期間が増えることで将来受け取る老齢基礎年金の金額にも影響します。
10年=受け取れるかどうか、40年=満額になるかどうか。
まずこの2つを分けると、年金制度の全体像がかなり理解しやすくなります。
さらに、会社員として厚生年金に加入している方の場合は、話がもう一段加わります。
公的年金は一般に1階部分の老齢基礎年金と、厚生年金加入者に関係する2階部分の老齢厚生年金に分けて考えます。
老齢基礎年金は主に加入月数や免除期間などをもとに計算されます。
一方、老齢厚生年金は厚生年金に加入していた期間だけでなく、その期間中の報酬額なども年金額に影響します。
そのため、同じ40年間働いた人でも、厚生年金の加入状況や報酬の違いによって、公的年金全体の受給額は異なります。
実務上、「私は30年払っているから満額の4分の3ですね」と考える方もいますが、実際には免除期間の有無、第3号被保険者期間、厚生年金加入期間、追納状況などを確認しなければ正確には判断できません。
年数だけで大まかなイメージを持つことはできますが、具体的な金額は年金記録を確認して考える必要があります。
10年は最低限の受給資格期間です。
10年に達した時点で、それ以上年金に加入する意味がなくなるわけではありません。
受給資格を満たすことと、将来受け取る金額を増やすことは別の論点です。
年金について考えるときは、「私は年金を受け取れるのか」と「私は年金をいくら受け取れるのか」を分けてください。
この切り分けだけでも、10年と40年を混同することはかなり少なくなると思います。
満額受給には原則40年必要
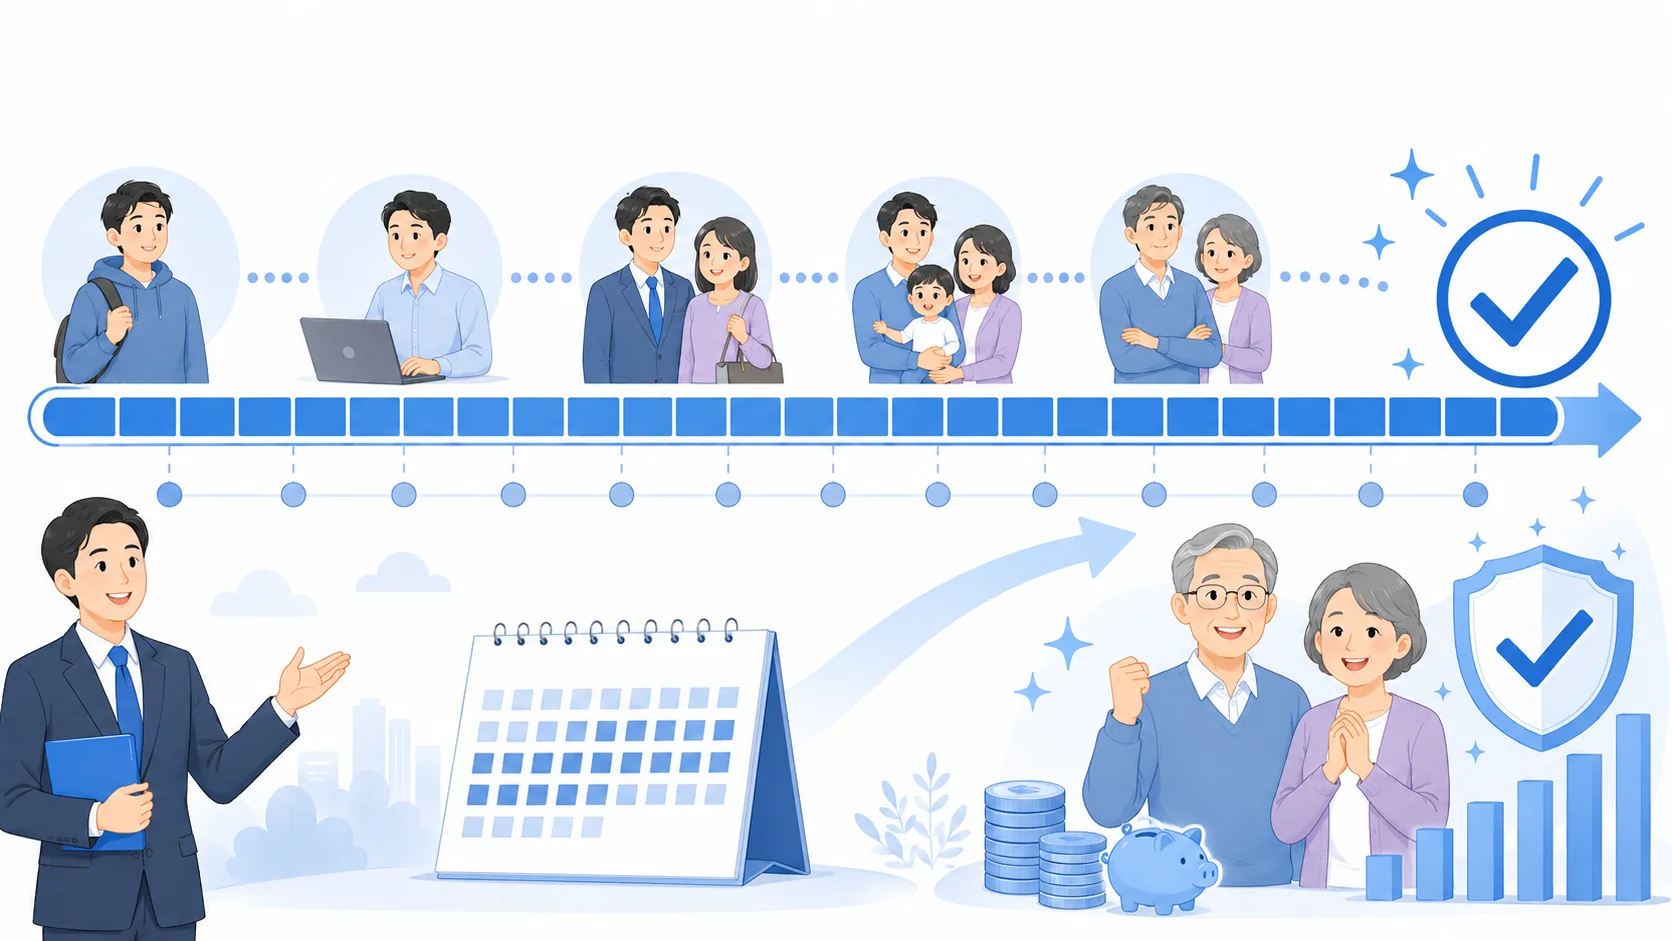
老齢基礎年金を満額受給するための基本となる期間は、 20歳から60歳までの40年間、480月 です。
20歳から60歳になるまでの40年間について保険料納付済期間などが480月あれば、原則として満額の老齢基礎年金につながります。
したがって、受給資格期間である10年・120月を満たしていても、それだけで満額になるわけではありません。
ここでも、「40年間、自分で国民年金の納付書を使って保険料を払う必要がある」と考える必要はありません。
20歳以上60歳未満の間に会社員や一定のパート・アルバイトとして厚生年金へ加入していた期間は、国民年金の第2号被保険者となるため、老齢基礎年金の計算上も保険料納付済期間に含まれます。
また、会社員などに扶養され、要件を満たして第3号被保険者となっていた期間についても保険料納付済期間に含まれます。
40年を見るときは、国民年金を自分で納めた月数だけを数えないことがポイントです。
20歳以上60歳未満の厚生年金加入期間や第3号被保険者期間なども含め、480月にどう近づいているかを確認します。
たとえば、20歳から25歳まで国民年金を納付し、25歳から60歳まで会社員として厚生年金に加入していた方であれば、「国民年金を払ったのは5年間だけだから、年金は5年分しかない」という考え方にはなりません。
20歳から60歳までの年金加入記録全体を確認します。
一方で注意したいのが、保険料免除、納付猶予、学生納付特例などの期間です。
これらは受給資格期間には含まれるものの、老齢基礎年金額への反映方法は同じではありません。
たとえば、一定の保険料免除期間は、全額納付した場合よりも少ない割合ではありますが、老齢基礎年金額に反映される場合があります。
一方、納付猶予や学生納付特例の期間は、受給資格期間には算入されるものの、追納していなければ原則として老齢基礎年金額には反映されません。
そのため、単純に「20歳から60歳まで40年間何らかの年金記録があるから満額」と判断することもできません。
480月の中身が何なのか を見る必要があります。
| 期間の例 | 受給資格期間 | 満額計算を考える際の基本 |
|---|---|---|
| 国民年金保険料納付済期間 | 含まれる | 納付済期間として反映 |
| 20歳以上60歳未満の厚生年金加入期間 | 含まれる | 納付済期間として反映 |
| 第3号被保険者期間 | 含まれる | 納付済期間として反映 |
| 保険料免除期間 | 含まれる | 免除区分等に応じて反映 |
| 納付猶予・学生納付特例 | 含まれる | 追納しなければ原則として年金額に反映されない |
国民年金を何歳まで納めるのか、480月に不足がある場合の任意加入については、 国民年金はいつまで払う?
60歳以降の任意加入も整理でも詳しく解説しています。
なお、古い加入期間がある方については、生年月日や過去の制度によって満額計算の取り扱いが異なる場合があります。
40年・480月という数字は現在の制度を理解するための基本として捉え、個別の年金額は実際の加入記録で確認してください。
納付期間が短いと年金額も減る
老齢基礎年金は、受給資格期間を10年以上満たした人に同じ金額を一律で支給する制度ではありません。
基本的には、20歳から60歳までの間にどれだけ保険料納付済期間などがあるかによって老齢基礎年金額が計算されます。
そのため、 納付済期間が短ければ、40年間すべて納付した場合と比べて老齢基礎年金額は少なくなる のが基本です。
たとえば、非常に単純化して、40年間480月すべてが保険料納付済期間の人と、120月だけが納付済期間の人を比較します。
120月は480月の4分の1ですので、ほかに免除期間や厚生年金加入期間などがなく、単純に納付月数だけで考える場合、老齢基礎年金額も満額とは大きな差が出ます。
ここで大切なのは、「10年払えばもらえる」という情報だけを見て、金額まで十分だと考えないことです。
10年は受給資格の最低ラインであり、老後の生活費として実際にどの程度の年金を受け取れるのかは別に確認する必要があります。
10年の受給資格を満たしていることと、生活に十分な年金額を受け取れることは別です。
将来の生活設計を考える場合は、「受給できるか」だけでなく「見込額はいくらか」まで確認しましょう。
また、免除期間がある場合には単純な「納付年数÷40年」だけでは計算できません。
保険料免除期間については、免除区分や対象となる時期によって年金額への反映割合が異なります。
全額免除であっても、一定の期間については年金額へ一部反映されます。
一方、学生納付特例や納付猶予の期間は、追納していなければ受給資格期間には入るものの、老齢基礎年金額には原則として反映されません。
このため、「受給資格期間は20年あるが、年金額に反映される期間はそれより短い」といったことも起こります。
過去に免除や猶予を利用した方については、一定の要件のもとで追納できる場合があります。
追納すると、その期間を老齢基礎年金額へ反映させ、将来の年金額を満額に近づけることができます。
ただし、追納できる期間には期限があり、経過した期間によっては加算額が生じることもありますので、希望する場合には早めに確認したほうがよいでしょう。
厚生年金は加入期間だけでは決まらない
会社員や一定のパート・アルバイトとして厚生年金に加入していた方の場合、老齢基礎年金だけでなく老齢厚生年金も考える必要があります。
老齢厚生年金は、単に「厚生年金に何年間入っていたか」だけで金額が決まるわけではありません。
厚生年金に加入していた期間に加え、その期間の標準報酬月額や標準賞与額など、現役時代の報酬が年金額に関係します。
そのため、同じ20年間厚生年金に加入していた2人であっても、その間の給与や賞与の水準が異なれば、将来受け取る老齢厚生年金額は同じとは限りません。
老齢基礎年金は主に加入月数の影響を受けますが、老齢厚生年金は加入期間に加えて加入中の報酬も重要です。
「何年払ったか」だけで公的年金全体の金額を計算することはできません。
社労士として年金の相談を受ける際にも、「30年会社員だから、だいたいいくら」と加入年数だけで判断することはありません。
まず年金記録を確認し、厚生年金については報酬に関する記録も踏まえて見込額を見る必要があります。
将来の年金額を具体的に確認したい場合には、加入年数だけから推測するより、自分の実際の年金記録をもとに試算したほうが実用的です。
年金額の確認方法については、 年金シュミレーションの方法と見込額の確認ポイント も参考にしてください。
年金額は年度ごとに改定されるほか、今後の働き方や厚生年金への加入期間、受給開始時期などによっても変わります。
現在表示されている見込額を「将来必ず受け取れる確定額」と考えず、老後の資金計画を考えるための重要な目安として活用するのがよいでしょう。
年金は何年払えばもらえる?未納時の考え方
年金保険料を継続して納付してきた方であれば比較的分かりやすいのですが、途中に免除、学生納付特例、納付猶予、未納などがあると、受給資格期間が何年になるのか分かりにくくなります。
特に注意したいのは、「払っていない期間はすべて同じ扱いではない」という点です。
正式に免除などの承認を受けた期間と、手続きをせず未納になっている期間では扱いが異なります。
ここからは、それぞれが10年の受給資格期間にどのように関係するのか整理します。
保険料免除期間も資格期間に含む
国民年金保険料について正式に免除を受けた期間は、原則として 老齢基礎年金の受給資格期間に含まれます。
そのため、「収入が少ない時期に保険料を払えず免除を受けていたから、その期間は全部なかったことになる」と考える必要はありません。
国民年金には、所得が一定以下である場合や失業など一定の事情がある場合に利用できる保険料免除制度があります。
免除には全額免除のほか、4分の3免除、半額免除、4分の1免除があります。
また、一定の要件を満たす方には納付猶予制度があり、学生については学生納付特例制度があります。
これらの制度を考えるうえで最も重要なのが、 「受給資格期間に入るか」と「老齢基礎年金額にどれだけ反映されるか」は別の話 だということです。
| 期間の種類 | 受給資格期間 | 老齢基礎年金額への反映 |
|---|---|---|
| 保険料納付済期間 | 含まれる | 原則として反映される |
| 保険料免除期間 | 含まれる | 免除区分・時期等に応じて反映 |
| 納付猶予期間 | 含まれる | 追納しなければ原則反映されない |
| 学生納付特例期間 | 含まれる | 追納しなければ原則反映されない |
| 単純な未納期間 | 原則含まれない | 原則反映されない |
たとえば、国民年金保険料を7年間納付し、その後3年間について学生納付特例の承認を受けていたとします。
単純な例でほかの要件に問題がなければ、受給資格期間を考えるときには7年と3年を合わせて10年として見ることができます。
しかし、学生納付特例の3年間について追納していなければ、その3年間は老齢基礎年金額の計算には原則として反映されません。
つまり、「年金を受け取る資格を得るためには役立つが、年金額を増やす期間にはそのままではならない」ということです。
免除・猶予・学生納付特例は、単純な未納とは異なります。
保険料を払うことが難しいときに正式な制度を利用しておくことは、将来の受給資格を守るうえでも重要です。
また、一部免除については特に注意が必要です。
たとえば半額免除などの承認を受けると、残りの一部保険料を納める必要があります。
承認されたからといって、その月の支払いがすべて不要になるわけではありません。
一部免除後に納付すべき残りの保険料を納めなかった場合、その期間が未納として扱われることがあります。
「免除申請が通ったので問題ない」と思い込み、残額を納めていなかったということがないか確認しておきたいところです。
一部免除は、免除されなかった部分の保険料を納めることが重要です。
過去に一部免除を利用した方は、年金記録上どのように処理されているかまで確認しましょう。
保険料を支払えなかった期間がある方は、「払った・払っていない」の2択だけで過去を整理するのではなく、その期間が納付済、全額免除、一部免除、納付猶予、学生納付特例、未納のどれになっているのかを確認してください。
特に受給資格期間が10年前後の方にとっては、数か月や数年の違いが受給資格そのものに影響することがあります。
記憶だけに頼らず、年金記録で確認することが重要です。
合算対象期間も10年に含まれる
老齢年金の受給資格期間を計算するときには、保険料納付済期間や免除期間以外に、 合算対象期間 が含まれる場合があります。
合算対象期間は、老齢年金を受け取るために必要な受給資格期間には含めることができますが、原則として老齢基礎年金額そのものには反映されない期間です。
この性質から、一般に「カラ期間」と呼ばれることがあります。
代表的な例として、日本人が海外に居住していた一定の期間や、過去の制度上、国民年金へ任意加入できたものの加入していなかった一定の期間などがあります。
また、現在は日本国内に住む20歳以上の学生も国民年金の加入対象ですが、過去には学生の取り扱いが現在と異なる時代がありました。
そのため、一定の時期に学生で任意加入していなかった期間が、合算対象期間となる場合があります。
合算対象期間は「年金額を増やす期間」ではなく、「10年の受給資格を判定するときに足せる可能性がある期間」です。
たとえば、保険料納付済期間が7年間しかない方を考えてみます。
納付済期間だけなら受給資格期間10年に3年足りません。
しかし、海外に居住していた一定の期間など、合算対象期間として認められる期間が3年以上あれば、それを受給資格期間に合算することで10年を満たす可能性があります。
一方で、その3年間はカラ期間ですので、原則として老齢基礎年金額を増やすための期間にはなりません。
この点が、保険料納付済期間との大きな違いです。
| 例 | 受給資格期間への算入 | 老齢基礎年金額への反映 |
|---|---|---|
| 保険料納付済期間7年 | 7年 | 反映される |
| 合算対象期間3年 | 3年として算入可能な場合あり | 原則反映されない |
| 合計 | 10年となる可能性あり | 10年分の納付済期間になるわけではない |
合算対象期間について難しいのは、すべてが年金記録に自動的に分かりやすく表示されるとは限らない点です。
海外居住歴や昔の学生期間などについては、戸籍、パスポート、在学期間を確認できる資料など、事実関係を確認する資料が必要になることがあります。
そのため、加入記録を見て「9年6か月しかないから年金はもらえない」と自己判断するのは早い場合があります。
特に、海外生活が長かった方、古い時代に学生だった期間がある方、配偶者の年金加入との関係で任意加入扱いだった時期がある方などは、合算対象期間がないか確認する価値があります。
逆に、「学生だった時期なら全部カラ期間になる」「海外にいた年月は全部自動的に加算される」と考えるのも正しくありません。
生年月日、該当した時期、国籍、当時の年金制度上の立場などによって判断が変わります。
合算対象期間は制度改正の経過措置などが関係し、個別判断が必要になりやすい分野です。
特に受給資格期間が10年にわずかに届かない場合は、年金事務所などで過去の経歴を含めて確認することをおすすめします。
受給資格期間ギリギリの方にとって、合算対象期間の有無は年金を受け取れるかどうかを左右する重要なポイントです。
「払っていないからゼロ」と決めつけず、なぜ払っていなかったのか、その当時どのような立場だったのかまで確認しましょう。
未納期間は受給資格期間に含まれない
国民年金保険料を納めず、保険料免除、納付猶予、学生納付特例などの手続きも行っていない 未納期間は、原則として老齢基礎年金の受給資格期間に含まれません。
ここが、保険料免除期間や納付猶予期間との大きな違いです。
年金では、「保険料を実際には払っていない」という見た目だけを見ると、未納も免除も同じように感じるかもしれません。
しかし制度上はまったく同じではありません。
正式に免除や猶予の承認を受けた期間は、受給資格期間に含まれる一方、何の手続きもせずに保険料を納付しなかった未納期間は原則として受給資格期間には入りません。
| 状態 | 受給資格期間への扱い | 確認ポイント |
|---|---|---|
| 保険料を納付した | 含まれる | 納付済月数を確認 |
| 免除等の承認を受けた | 原則として含まれる | 免除区分等を確認 |
| 学生納付特例・納付猶予 | 含まれる | 年金額への反映は別途確認 |
| 何も手続きせず未納 | 原則として含まれない | 受給資格・年金額双方への影響を確認 |
たとえば、20歳から32歳まで12年間国民年金の加入対象だった方がいたとします。
そのうち9年間は保険料を納め、3年間が単純な未納だった場合、ほかに厚生年金加入期間、免除期間、合算対象期間などがなければ、「12年間年金の対象年齢だったから12年の資格期間がある」とは考えません。
「年金制度の対象だった期間」と「受給資格期間として数えられる期間」は同じではありません。
これは実際によく勘違いされるところです。
「20歳からずっと日本に住んでいて、もう40歳だから20年分あるはず」と考える方もいますが、日本に住んでいた年数だけで受給資格期間が決まるわけではありません。
一方で、未納期間が少しでもあれば年金を一切受け取れないという意味でもありません。
たとえば2年間未納期間があったとしても、それ以外の保険料納付済期間や厚生年金加入期間、免除期間などを合計して受給資格期間が10年以上あれば、老齢年金の受給資格そのものを満たす可能性があります。
未納があるかどうかだけではなく、受給資格期間の合計が120月以上あるかを確認します。
未納期間がある=年金を一切もらえない、ではありません。
ただし、未納期間は受給資格期間に入らないだけでなく、当然ながら老齢基礎年金額の計算にも原則として反映されません。
そのため、受給資格をすでに満たしている方であっても、未納期間が多ければ将来の年金額が少なくなる要因になります。
また、一部免除を受けていた期間にも注意してください。
一部免除の承認を受けた場合、免除されなかった残りの保険料を納める必要があります。
その残額を納付していない場合、その期間が未納として扱われることがあります。
「免除の申請をした記憶がある」だけでは十分ではありません。
全額免除だったのか、一部免除だったのか、一部免除後の保険料を納めたのかまで年金記録で確認してください。
収入が減ったときや失業したときなど、保険料を納めることが難しい時期は誰にでも起こり得ます。
その場合、保険料を払えないからそのまま放置するのではなく、利用できる免除や猶予制度がないか確認することが重要です。
現在未納状態になっている期間がある場合も、納付できる期間なのか、免除等を遡って申請できる可能性があるのかは時期によって異なります。
過去の期間だからもう関係ないと考えず、早めに年金事務所等で確認するのがよいでしょう。
10年に足りない場合の確認方法
自分で年金記録を確認した結果、受給資格期間が10年に足りないように見えても、すぐに「自分は年金をもらえない」と決めつける必要はありません。
まず行いたいのは、 自分の年金記録を正確に確認すること です。
年金記録を確認するときは、国民年金保険料を納付した期間だけを見るのではなく、これまでの働き方や生活状況を時系列で整理すると分かりやすくなります。
- 国民年金保険料を納付した期間
- 厚生年金保険や共済組合等の加入期間
- 国民年金第3号被保険者だった期間
- 保険料免除・納付猶予・学生納付特例の期間
- 該当する可能性がある合算対象期間
特に、転職回数が多い方、自営業と会社員を何度か行き来した方、結婚後に配偶者の扶養へ入った期間がある方、学生納付特例を利用した方、海外居住歴がある方などは、単純な「支払った年数」だけでは全体像が見えません。
年金記録は、ねんきんネットやねんきん定期便などを利用して確認できます。
最初に加入月数を見たうえで、空白や記憶と違う部分がないかを確認していくとよいでしょう。
ねんきん定期便の確認方法については、 年金定期便の見方と年金見込額 で詳しく整理しています。
10年に足りないときは、最初に「あと何年」ではなく「あと何月足りないか」を確認しましょう。
受給資格期間は月単位で確認しますので、数か月の違いが重要になる場合があります。
たとえば、受給資格期間が9年10か月であれば、10年まで2か月です。
合算対象期間がないか、記録漏れがないか、今後任意加入できないかなどを確認することで、受給資格を確保できる可能性があります。
反対に、6年しかない場合には4年分が必要になります。
この場合も、厚生年金の加入記録や合算対象期間などが漏れていないか確認したうえで、利用できる制度を検討します。
60歳以降の任意加入を検討できる場合もある
60歳時点で受給資格期間が10年に届かない場合などには、要件を満たせば国民年金へ任意加入し、受給資格期間を増やせる場合があります。
一般的には、日本国内に住所がある60歳以上65歳未満の方などについて、一定の要件を満たせば国民年金へ任意加入できます。
受給資格期間が不足している場合だけでなく、40年・480月に不足があり老齢基礎年金額を増やしたい場合にも任意加入が関係することがあります。
また、65歳になっても老齢基礎年金の受給資格期間10年を満たしていない一定の方については、特例的に70歳まで任意加入できる制度があります。
2025年の年金制度改正により、この特例任意加入については対象となる生年月日の範囲が拡大され、現在は 昭和50年4月1日以前生まれ で一定の要件を満たす方について、最大70歳到達まで加入できる場合があります。
任意加入は誰でも無条件に利用できる制度ではありません。
年齢、国内居住の有無、厚生年金への加入状況、老齢基礎年金の受給資格の有無などによって利用できるかが変わります。
また、任意加入は原則として申出を行った後の期間について加入する制度です。
「60歳を過ぎてから気付いたので、過去5年間をまとめて任意加入したことにする」といった使い方が自由にできるわけではありません。
受給資格期間が不足していることに気付いたら、早めに確認することが重要です。
国民年金の任意加入と合算対象期間については、日本年金機構も受給資格期間が不足する方向けに案内しています。
(出典:日本年金機構「あと少しで年金を受け取れる方へ(国民年金任意加入のご案内)」)
10年に届かない場合は、「あと何月必要なのか」を確認することが第一歩です。
そのうえで、記録漏れ、合算対象期間、任意加入などを順番に確認すると整理しやすくなります。
過去の職歴と年金記録が一致しない場合には、「昔の会社だから仕方ない」とそのままにせず確認しましょう。
勤務していた会社の名称変更や統合、氏名変更、基礎年金番号の統合などが関係し、自分では判断しにくい場合もあります。
また、海外居住期間や古い学生期間などがある場合は、合算対象期間を証明するための資料が必要になることがあります。
数十年前の記録になるほど確認に時間がかかる可能性がありますので、受給開始年齢の直前ではなく、余裕を持って確認するのがおすすめです。
私が相談を受ける場合でも、年金は最初から「もらえる・もらえない」を決めるのではなく、加入履歴を一本の時系列にして整理するところから始めます。
10年に少し足りない方ほど、一つひとつの期間を確認する意味は大きいですよ。
年金は何年払えばもらえるか整理
年金を何年払えばもらえるのかについて、最も基本となる答えは、 老齢年金の受給資格期間が原則10年以上 です。
ただし、この記事で見てきたとおり、10年という数字だけを覚えると誤解しやすいため、最後に整理しておきましょう。
まず、10年とは「10年間すべて自分で国民年金保険料を納付しなければならない」という意味ではありません。
国民年金保険料の納付済期間だけでなく、厚生年金等の加入期間、第3号被保険者期間、一定の保険料免除期間などを含めて受給資格期間を判断します。
さらに、受給資格期間が不足する場合には、一定の合算対象期間を加えて判断できることがあります。
| 確認するポイント | 基本的な考え方 |
|---|---|
| 年金を受け取る最低条件 | 受給資格期間が原則10年以上・120月以上 |
| 老齢基礎年金の満額 | 原則40年・480月が基本 |
| 厚生年金加入期間 | 受給資格期間に含まれる |
| 第3号被保険者期間 | 受給資格期間に含まれる |
| 保険料免除期間 | 受給資格期間に含まれる |
| 納付猶予・学生納付特例 | 資格期間には含むが追納しなければ年金額には原則反映しない |
| 合算対象期間 | 資格期間には含むが年金額には原則反映しない |
| 単純な未納期間 | 受給資格期間に原則含まれない |
10年は「年金を受け取る資格」、40年は「老齢基礎年金の満額」と覚えておくと整理しやすいです。
2017年8月1日から、老齢年金の受給資格期間は原則25年から10年へ短縮されました。
しかし、この改正によって老齢基礎年金を満額受け取るための期間まで10年になったわけではありません。
そのため、「10年払えばもらえるから、もう払わなくてもいい」という理解は適切ではありません。
国民年金の強制加入対象者であれば、受給資格をすでに満たしているかどうかとは別に、加入・納付義務があります。
また、年金額について考える場合には、納付月数だけでなく、免除期間の種類、追納の有無、厚生年金の加入状況なども確認する必要があります。
会社員だった方については、老齢基礎年金だけでなく老齢厚生年金もあるため、「40年払ったから公的年金全体が満額」という考え方にもなりません。
年金は「何年払ったか」だけではなく、「どの期間がどのような年金記録になっているか」で判断します。
まず受給資格期間を確認し、その次に将来の年金見込額を確認する。
この順番で考えると分かりやすいです。
未納期間がある場合でも、それだけで年金を受け取れないと判断する必要はありません。
ほかの納付済期間や厚生年金加入期間、免除期間、合算対象期間などを合わせて10年以上になる可能性があります。
反対に、日本に10年以上住んでいた、20歳から10年以上経過しているという理由だけで受給資格を満たしているとも限りません。
単純な未納期間は原則として受給資格期間に含まれないためです。
特に注意したいのは、学生納付特例、納付猶予、免除、未納を一括りにしないことです。
どれも「その時点で通常の保険料を全額納めていない」という点では似ていますが、受給資格期間や老齢基礎年金額への反映は異なります。
年金記録は長い方では数十年にわたります。
会社員、自営業、扶養、学生、失業、海外居住など働き方や生活状況が変われば、年金上の立場も変わります。
「自分は何年払ったのだろう」と考えるときほど、記憶だけではなく、ねんきんネットやねんきん定期便などで実際の記録を確認することが大切です。
年金を何年払えばもらえるのか迷ったら、次の順番で確認すると整理できます。
- 受給資格期間が120月以上あるか
- 未納ではなく免除・猶予等になっている期間がないか
- 合算対象期間として認められる期間がないか
- 40年・480月のうち年金額に反映される期間が何月あるか
- 受給資格期間が不足する場合に任意加入等を利用できないか
この記事で示した10年、40年、120月、480月などは、現在の年金制度を理解するための一般的な基準です。
実際には、生年月日、加入履歴、免除等の時期、過去の制度、今後の法改正などによって個別の取り扱いが異なる可能性があります。
特に、受給資格期間が10年に近い方、古い加入記録がある方、海外居住歴がある方、免除や未納期間が多い方については、一般論だけで判断せず、ご自身の年金記録を確認してください。
年金制度や受給要件は今後も改正される可能性があります。
正確な情報は公式サイトをご確認ください。
また、ご自身の加入記録や過去の制度によって判断が変わる場合がありますので、最終的な判断は専門家にご相談ください。