こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
出産手当金と出産育児一時金の違いを簡単にいうと、出産育児一時金は出産費用の負担を軽くするための給付、出産手当金は産休中に給与を受けられない期間の生活を支えるための給付です。
名前が似ているため、どちらか一方を選ぶ制度だと思われることがありますが、両者は目的も対象者も異なります。
会社の健康保険に加入している本人が出産し、それぞれの要件を満たしていれば、原則として両方を受け取ることができます。
一方、配偶者の扶養に入っている方、国民健康保険に加入している方、妊娠中に退職する方などは取り扱いが変わります。
この記事では、2つの制度の違いを比較したうえで、あなたの状況ではどちらを受けられるのかを実務目線で整理します。
- 出産手当金と出産育児一時金の目的や対象者の違い
- それぞれの支給額と申請方法
- 両方もらえる人ともらえない人の違い
- 扶養・国保・パート・退職時の取り扱い
出産手当金と出産育児一時金の違いを比較
まずは、出産手当金と出産育児一時金を一緒に考えないことが大切です。
出産という同じ出来事に関連する健康保険の給付ですが、何のために支給されるのかが異なります。
対象者、金額、申請方法まで並べて確認すると、違いがかなり分かりやすくなります。
2つの給付は目的と役割が異なる
出産育児一時金は出産費用の負担を軽減するための給付 です。
正常分娩は原則として通常の保険診療の対象ではないため、出産に伴って大きな費用が発生します。
その経済的負担を軽減する役割があります。
これに対して、 出産手当金は出産のために仕事を休んだ期間の所得を補うための給付 です。
会社員などが産前産後休業に入り、会社から給与を受けられなくなった場合の生活保障という位置づけです。
出産育児一時金は出産費用、出産手当金は休業中の収入を補う制度 と整理すると分かりやすいです。
健康保険法では、出産育児一時金と出産手当金はそれぞれ別の保険給付として定められています。
そのため、一方を受け取ったからもう一方が受け取れないという関係ではありません。
実際によくある相談が、「50万円の出産育児一時金を使ったので、出産手当金はもらえませんよね」というものです。
しかし、健康保険の被保険者本人が出産し、出産のために仕事を休んで給与を受けていないなどの要件を満たせば、出産手当金も別に申請できます。
また、出産育児一時金は被保険者本人だけでなく、その被扶養者が出産した場合にも家族出産育児一時金として支給されます。
一方の出産手当金は、原則として健康保険の被保険者本人が対象です。
この対象者の違いが、2つの制度を理解するうえで最も重要なポイントの一つです。
出産育児一時金と出産手当金の対象者
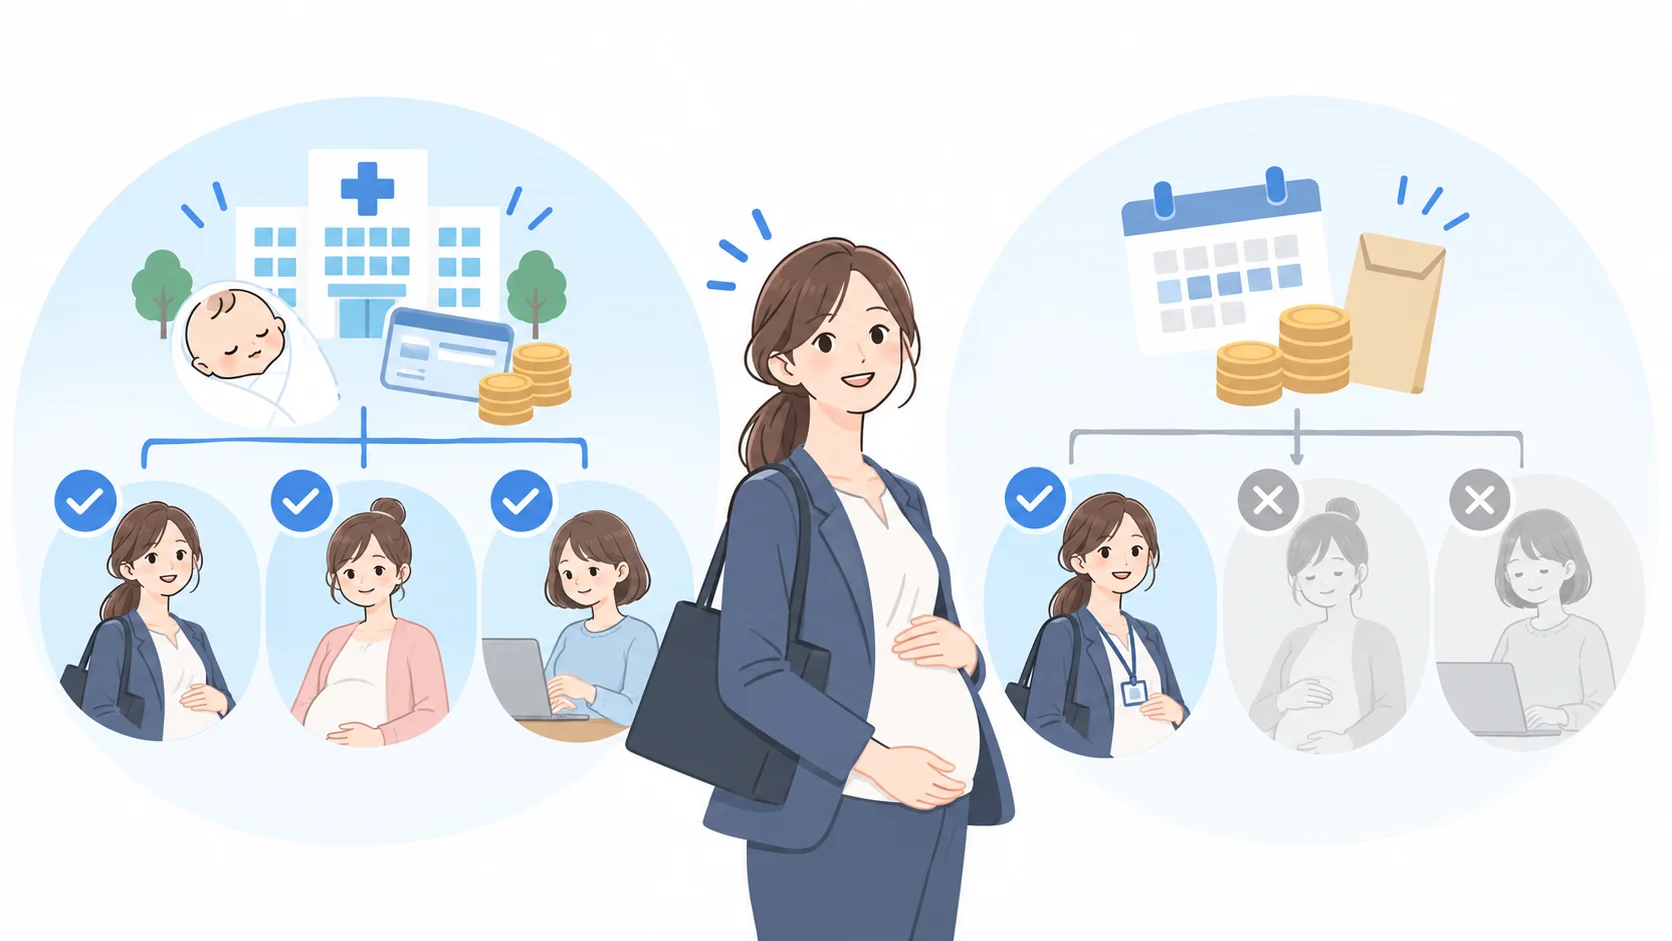
2つの制度の違いを一覧で確認してみましょう。
以下は一般的な健康保険制度を前提とした整理です。
| 項目 | 出産育児一時金 | 出産手当金 |
|---|---|---|
| 主な目的 | 出産費用の負担軽減 | 産休中の所得補償 |
| 主な対象者 | 被保険者、被扶養者、国保加入者 | 健康保険の被保険者本人 |
| 主な条件 | 妊娠85日以上での出産 | 出産のため仕事を休み給与を受けられないこと |
| 支給額 | 1児につき原則50万円 | 一定の標準報酬日額の3分の2相当額×対象日数 |
| 受け取り方 | 医療機関への直接支払いが一般的 | 原則として本人の口座へ支給 |
| 主な申請先 | 加入している医療保険の保険者 | 加入している健康保険の保険者 |
| 会社の関与 | 通常は限定的 | 事業主による証明が必要 |
| 請求期限 | 原則として出産日の翌日から2年 | 対象となる日ごとに原則として翌日から2年 |
| 税金 | 非課税 | 非課税 |
出産育児一時金は、公的医療保険に加入している方が妊娠4か月、つまり85日以上で出産した場合が基本的な対象です。
生産だけでなく、一定の要件を満たす死産や流産なども対象になります。
本人が会社の健康保険に加入している場合だけでなく、夫などの健康保険の被扶養者になっている場合や、国民健康保険に加入している場合も対象になる点が特徴です。
一方、出産手当金は、健康保険の 被保険者本人 が出産する場合の制度です。
夫の健康保険の扶養に入っている妻には、夫の健康保険から家族出産育児一時金が支給されますが、妻自身は健康保険の被保険者ではないため、通常は出産手当金の対象になりません。
市区町村の国民健康保険についても、出産育児一時金はありますが、会社員向けの健康保険と同様の出産手当金は一般的には設けられていません。
国民健康保険組合などでは独自の給付がある場合もあるため、加入している保険者ごとの確認が必要です。
いくらもらえるか金額の違いを比較
出産育児一時金は、現在の制度では 子ども1人につき原則50万円 です。
双子であれば原則として2人分となります。
ただし、産科医療補償制度の対象とならない出産などでは、支給額が48万8,000円となる場合があります。
出産時期や出産した医療機関などによって取り扱いが変わる可能性があるため、実際の支給額は加入している保険者や出産予定の医療機関で確認してください。
出産手当金は一律の金額ではありません。
協会けんぽの場合、1日あたりの支給額は、原則として 支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額÷30×3分の2 を基礎として計算します。
たとえば、計算の基礎となる標準報酬月額の平均が30万円だった場合、単純化すると1日あたり約6,667円が一つの目安です。
単胎妊娠で予定日に出産し、産前42日と産後56日の合計98日すべてが支給対象になれば、約65万円程度となります。
この金額はあくまで一般的な目安です。
実際には標準報酬月額、出産日、休んだ日、会社から支給された給与などによって変わります。
被保険者期間が12か月未満の場合には別の計算方法があり、本人の加入期間中の標準報酬月額の平均額と、保険者が定める基準となる標準報酬月額を比較して計算することがあります。
また、産休中に会社から給与が支払われていても、直ちに出産手当金がゼロになるとは限りません。
給与の日額が出産手当金の日額より少なければ、その差額が支給される場合があります。
そのため、「会社から少し給与が出るから申請できない」と自己判断せず、給与の支給内容と出産手当金の計算額を確認することが大切です。
出産手当金と一時金は両方もらえる
会社の健康保険に加入している本人が出産する場合、それぞれの要件を満たせば出産育児一時金と出産手当金は両方受け取れます。
これは「どちらが得か」を比較して選択する制度ではありません。
出産育児一時金は出産費用に対する給付、出産手当金は休業中の所得補償なので、支給目的が異なるためです。
会社員本人であれば、一般的には 出産育児一時金+出産手当金 という形になります。
どちらか一方を選択する必要はありません。
たとえば、出産費用が55万円で、出産育児一時金の直接支払制度を利用したとします。
原則50万円が医療機関へ支払われれば、本人が窓口で負担するのは差額の5万円という形になります。
その一方で、産休中に給与が支給されないのであれば、出産手当金は別途本人が申請し、支給決定後に本人の口座へ振り込まれるのが一般的です。
このように支払い方も違うため、出産育児一時金については「50万円を受け取った記憶がない」という方も少なくありません。
直接支払制度を利用すると、本人の口座を経由せず保険者から医療機関へ支払われるためです。
反対に、出産費用が出産育児一時金の支給額より少なかった場合には、差額を受け取れる場合があります。
手続き方法は加入している保険者によって確認してください。
なお、健康保険の出産育児一時金と出産手当金はいずれも原則として非課税です。
給与と同じように所得税が課税されるお金ではありません。
申請方法と支給時期の違いを確認
出産育児一時金では、現在は 直接支払制度 を利用するケースが一般的です。
本人が出産費用の全額をいったん支払って後から50万円を受け取るのではなく、保険者から医療機関へ直接支払われます。
このほか、対象となる医療機関などで利用する受取代理制度や、本人が出産費用を支払った後に保険者へ申請する償還払いがあります。
直接支払制度を利用する場合は、医療機関で制度利用に関する確認を行うため、会社へ出産育児一時金の申請書を提出しないケースが多くなります。
ただし、健康保険組合独自の取り扱いがある場合もあるため、勤務先または加入している保険者で確認してください。
出産手当金では、本人だけで申請書を完成させることはできません。
通常は、本人の記入に加えて、 勤務先による勤務状況や給与の証明、医師または助産師による出産に関する証明 が必要です。
産休期間が終わってからまとめて申請することもできますし、産前分と産後分などに分けて申請することも可能です。
ただし、分けて申請すると、その都度会社や医療機関の証明が必要になることがあります。
出産手当金の申請書の書き方や会社へ依頼する内容については、 出産手当金の申請と書き方 で詳しく整理しています。
請求できる期間にも注意が必要です。
出産育児一時金は原則として出産日の翌日から2年、出産手当金は労務に服さなかったそれぞれの日について、その翌日から2年で時効となります。
「出産後で忙しかったから、落ち着いてから申請しよう」と長期間放置すると、時効にかかる可能性があります。
必要書類は産休に入る前から確認しておくことをおすすめします。
制度の最新情報については、 協会けんぽの出産手当金の案内 や、 厚生労働省の出産育児一時金の案内 も確認してください。
出産手当金と出産育児一時金の違いをケース別に確認
制度そのものを理解しても、自分が実際にどちらを受け取れるのかは、加入している健康保険や働き方によって変わります。
特に迷いやすいのが、扶養に入っている方、国民健康保険の方、パートで働いている方、妊娠中に退職する方です。
それぞれ分けて確認していきましょう。
扶養の妻がもらえる給付はどちらか
夫などの健康保険の被扶養者になっている妻が出産した場合、原則として受けられるのは 家族出産育児一時金 です。
家族出産育児一時金は、被扶養者が出産したことについて、健康保険の被保険者である夫などに支給される制度です。
支給額は通常の出産育児一時金と同様、現在は1児につき原則50万円です。
一方、扶養に入っている妻は自分自身が健康保険の被保険者ではないため、原則として出産手当金は受け取れません。
専業主婦や夫の健康保険の扶養に入っている方は、原則として出産育児一時金のみ と考えると整理しやすいです。
注意したいのが、パートで働いている場合です。
「パートだから扶養」とは限りません。
勤務時間や勤務先の規模などによっては、自分自身が勤務先の健康保険に加入していることがあります。
自分の健康保険に加入している場合は、被扶養者ではなく被保険者本人です。
その場合、出産育児一時金だけでなく、仕事を休んで給与を受けられないなどの要件を満たせば出産手当金も対象になる可能性があります。
まずは給与明細、資格情報のお知らせ、マイナポータルなどで、自分が誰の健康保険に加入しているのかを確認してください。
国保の自営業やフリーランスの場合
自営業やフリーランスなどで市区町村の国民健康保険に加入している方も、一定の要件を満たせば出産育児一時金の対象になります。
一方で、会社員などが加入する健康保険の出産手当金に相当する制度は、市区町村の国民健康保険では一般的にはありません。
そのため、 国保の自営業者やフリーランスは、原則として出産育児一時金のみ という整理になります。
ここは会社員と大きく異なる点です。
会社員は産休によって給与がなくなった場合に出産手当金で一定の所得補償を受けられますが、自営業者には同じ仕組みが当然に用意されているわけではありません。
ただし、加入している国民健康保険組合などが独自の給付を設けていることがあります。
名称が似た給付がある場合もあるため、市区町村国保なのか国保組合なのかを含めて確認してください。
また、2024年1月からは、一定の国民健康保険の被保険者について産前産後期間の国民健康保険料・保険税を軽減する仕組みが始まっています。
国保の産前産後期間の保険料軽減と出産手当金は別の制度です。
保険料が軽減されるからといって、休業中の所得補償として出産手当金が支給されるわけではありません。
自営業の場合は会社員以上に出産前後の収入変動が大きくなる可能性があります。
出産育児一時金だけを見るのではなく、仕事を休む期間の生活費も含めて事前に資金計画を立てておくことが重要です。
パートでも出産手当金はもらえる
出産手当金は正社員だけの制度ではありません。
パートやアルバイトでも、自分自身が勤務先の健康保険の被保険者であり、出産のため仕事を休み、その期間について給与を受けられないなどの要件を満たせば対象 になります。
実務では、「パートだから出産手当金はないと思っていました」という相談がありますが、雇用形態そのものではなく、健康保険への加入状況を見る必要があります。
たとえば、同じ週4日勤務のパートでも、勤務先の社会保険に加入している人と、配偶者の健康保険の扶養に入っている人では結果が異なります。
| パートの加入状況 | 出産育児一時金 | 出産手当金 |
|---|---|---|
| 勤務先の健康保険に本人加入 | 対象になり得る | 対象になり得る |
| 配偶者の健康保険の扶養 | 家族出産育児一時金の対象になり得る | 原則対象外 |
| 国民健康保険 | 対象になり得る | 原則対象外 |
また、産前産後休業を取得できるかどうかと、出産手当金を受け取れるかどうかも分けて考える必要があります。
産前産後休業は労働基準法上の制度なので、正社員だけでなくパートやアルバイトも対象です。
一方、出産手当金は健康保険上の給付なので、本人が健康保険の被保険者であることなどが必要になります。
この違いを理解していないと、「産休が取れるなら出産手当金も必ず出る」「扶養に入っているから産休も取れない」といった誤解につながります。
産休そのものの期間や会社で必要な手続きについては、 産休の期間・条件・手当と会社手続き でも詳しく解説しています。
退職後も両方もらえる場合がある
妊娠中に退職を予定している方は、退職日を決める前に出産手当金と出産育児一時金の要件を確認しておくことをおすすめします。
特に出産手当金は、 退職日の設定や退職日に出勤したかどうかで、退職後の支給に大きな差が生じることがあります。
まず出産育児一時金については、健康保険の資格を喪失する日の前日まで継続して1年以上被保険者だった方が、資格喪失後6か月以内に出産した場合、退職前に加入していた健康保険から受け取れる場合があります。
退職後に夫の扶養へ入った場合などは、退職前の健康保険から受ける出産育児一時金と、現在加入している健康保険からの家族出産育児一時金を二重に受け取ることはできません。
どの保険者から受けるかを確認する必要があります。
出産手当金の退職後の継続給付では、一般に次のような要件が重要になります。
- 資格喪失日の前日までに継続して1年以上の被保険者期間があること
- 資格喪失日の前日に出産手当金を受けている、または受けられる状態にあること
会社員が退職する場合、通常は退職日の翌日に健康保険の資格を喪失するため、資格喪失日の前日は退職日です。
そのため、産前の出産手当金の支給対象期間に入った後に退職する場合でも、 退職日に出勤すると、退職後の継続給付を受けられなくなる可能性があります。
退職後も出産手当金を受ける予定がある場合は、「とりあえず最終日に挨拶のため出勤する」といった対応にも注意が必要です。
退職日を決める前に、支給開始時期と勤務状況を確認してください。
また、出産予定日の42日より前に退職するなど、退職日時点でそもそも出産手当金を受けられる状態になっていない場合には、原則として退職後の継続給付にはつながりません。
退職日、出産予定日、実際の出産日、健康保険の加入期間によって判断が変わるため、退職予定者については個別の日付を並べて確認することが重要です。
育児休業給付金との違いも確認する
出産に関連してもう一つ混同されやすいのが、育児休業給付金です。
出産手当金と育児休業給付金は、どちらも仕事を休んでいる期間の生活を支える性格がありますが、制度も支給される時期も異なります。
出産手当金は健康保険の給付 で、主に出産前から産後休業までの期間が対象です。
単胎妊娠の場合、原則として出産の日以前42日から、出産日の翌日以後56日目までの範囲で、出産のため仕事を休んだ期間が対象になります。
一方、 育児休業給付金は雇用保険の給付 です。
女性の場合は通常、産後休業が終わって育児休業へ移行した後の期間が中心となります。
| 給付 | 制度 | 主な対象期間 | 主な目的 |
|---|---|---|---|
| 出産育児一時金 | 医療保険 | 出産時 | 出産費用の負担軽減 |
| 出産手当金 | 健康保険 | 産前・産後の休業期間 | 休業中の所得補償 |
| 育児休業給付金 | 雇用保険 | 主に育児休業期間 | 育休中の所得補償 |
つまり、会社員の女性が出産してそのまま育休に入る場合、出産育児一時金、出産手当金、育児休業給付金という複数の制度が時期をずらして関係してきます。
さらに、産前産後休業や育児休業の期間については、要件を満たせば健康保険・厚生年金保険の保険料が免除されます。
これは本人へ現金が振り込まれる給付ではありませんが、産休・育休中の負担を考えるうえでは重要な制度です。
会社側では、出産手当金の事業主証明だけでなく、産前産後休業や育児休業に伴う社会保険料免除などの手続きも発生します。
産休と育休、それぞれの手当の関係については、 産休と育休の違いと手当・手続き もあわせて確認してください。
出産手当金と出産育児一時金の違いを整理
出産手当金と出産育児一時金は名前が似ていますが、制度の目的から考えると違いは明確です。
出産育児一時金は出産費用を補う給付、出産手当金は産休中の収入を補う給付です。
会社の健康保険に加入している本人が出産し、産休中に給与を受けられないなどの要件を満たせば、基本的には両方が対象になります。
「どっちが得か」を比較して選ぶ制度ではありません。
一方で、夫の健康保険の扶養に入っている妻は原則として出産育児一時金のみ、市区町村の国民健康保険に加入する自営業・フリーランスの方も原則として出産育児一時金のみとなります。
パートの場合は雇用形態ではなく、自分自身が勤務先の健康保険に加入しているかを確認してください。
退職予定の場合には、出産手当金の継続給付に関する加入期間、退職日、出勤状況まで確認する必要があります。
| ケース | 出産育児一時金 | 出産手当金 |
|---|---|---|
| 健康保険加入の会社員 | 対象になり得る | 対象になり得る |
| 健康保険加入のパート | 対象になり得る | 対象になり得る |
| 夫の健康保険の扶養 | 対象になり得る | 原則対象外 |
| 市区町村国保の自営業 | 対象になり得る | 原則対象外 |
| 退職後 | 一定要件で対象になり得る | 一定要件で継続給付あり |
| 双子など多胎妊娠 | 原則として人数分 | 産前の対象期間が98日に拡大 |
なお、2026年には妊娠・出産に関する医療保険制度の改正法が成立・公布され、将来的に分娩費や出産時一時金などを含む新しい給付体系へ見直すことが予定されています。
ただし、2026年9月時点では、この見直しのうち分娩費などに関する部分はまだ施行されておらず、施行日は公布の日から2年を超えない範囲内で政令により定められることになっています。
現時点で出産する方については、現在の出産育児一時金の制度を前提に確認する必要があります。
出産手当金は、この出産費用に関する見直しとは別の制度です。
給付額、加入要件、制度の施行時期などは法改正や加入している保険者によって変わる場合があります。
正確な情報は公式サイトをご確認ください。
特に退職前後の出産手当金など、日付によって受給可否が変わるケースでは、最終的な判断は専門家にご相談ください。
出産前後は、出産育児一時金だけでなく、出産手当金、育児休業給付金、社会保険料免除など複数の制度が続きます。
まずは自分が加入している保険を確認し、それぞれを別の制度として一つずつ整理していくことが大切です。