こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
海外旅行保険と海外療養費は、要件を満たしていれば両方に請求することができます。
民間の海外旅行保険から保険金を受け取ったという理由だけで、公的医療保険の海外療養費を申請できなくなるわけではありません。
ただし、海外療養費と海外旅行保険は支給の仕組みがまったく異なります。
特に、民間保険側で公的給付との調整が行われるか、キャッシュレス治療を利用した場合に海外療養費を請求できるか、領収書をどちらへ提出するかは注意が必要です。
海外で高額な治療費を支払った後に調べる方だけでなく、海外旅行や海外出張の前に保険を検討している方にも分かるよう、2つの制度の違いと実際の請求方法を整理します。
- 海外旅行保険と海外療養費を併用できる場合
- 海外療養費で実際に戻る金額の考え方
- キャッシュレス治療や領収書の実務上の注意点
- 海外出張・海外赴任で会社側が確認したいポイント
海外旅行保険と海外療養費の併用は可能?
最初に整理しておきたいのは、海外旅行保険と海外療養費は名前が似ていても、同じ医療費を補償する同一の制度ではないという点です。
公的医療保険と民間保険という性格の違いを押さえると、なぜ両方への請求が可能なのか、どのような順序で手続きを考えればよいのかが分かりやすくなります。
海外旅行保険と海外療養費は別制度
海外療養費と海外旅行保険は、それぞれ別の制度です。
海外療養費は、日本の公的医療保険に加入している人が、海外旅行や海外赴任などの滞在中に急な病気やけがによってやむを得ず現地の医療機関で診療を受けた場合に、一定の医療費について払い戻しを受けられる制度です。
会社員などが加入する健康保険では療養費制度の一つとして扱われます。
協会けんぽだけでなく、健康保険組合や国民健康保険などでも、それぞれの制度に基づいて海外での療養に関する給付が設けられています。
一方、海外旅行保険は損害保険会社などが提供する民間の任意保険です。
治療費だけでなく、契約内容によっては救援者費用、医療搬送、携行品損害、賠償責任、通訳やアシスタンスサービスなどが補償されます。
| 項目 | 海外療養費 | 海外旅行保険 |
|---|---|---|
| 制度 | 公的医療保険 | 民間の損害保険 |
| 主な運営主体 | 協会けんぽ・健康保険組合・国保など | 損害保険会社など |
| 支給の考え方 | 国内で同じ治療をした場合の基準などから算定 | 契約した補償内容・約款に基づく |
| 現地での支払い | 原則として本人がいったん支払う | 立替払いのほかキャッシュレス対応もある |
このため、 民間の海外旅行保険から保険金を受け取ったことだけを理由に、海外療養費を申請できなくなるものではありません。
実際に健康保険組合でも、民間の海外旅行保険から保険金を受け取った場合でも海外療養費を請求できる旨を案内している例があります。
ただし、ここで注意したいのは「両方へ請求できる」ということと、「同じ医療費について必ず両方から満額を受け取れる」ということは別だという点です。
民間保険側で公的医療保険から受け取った給付をどのように扱うかは、契約している商品や約款によって異なります。
そのため、海外療養費を先に請求するのか、海外旅行保険を先に請求するのかについても、保険会社への確認が必要です。
ポイント
海外療養費と海外旅行保険は別制度なので、要件を満たせば双方への請求を検討できます。
ただし、民間保険側の最終的な保険金額や重複調整の扱いは、加入している保険の約款を確認してください。
海外療養費はいくら戻るのか
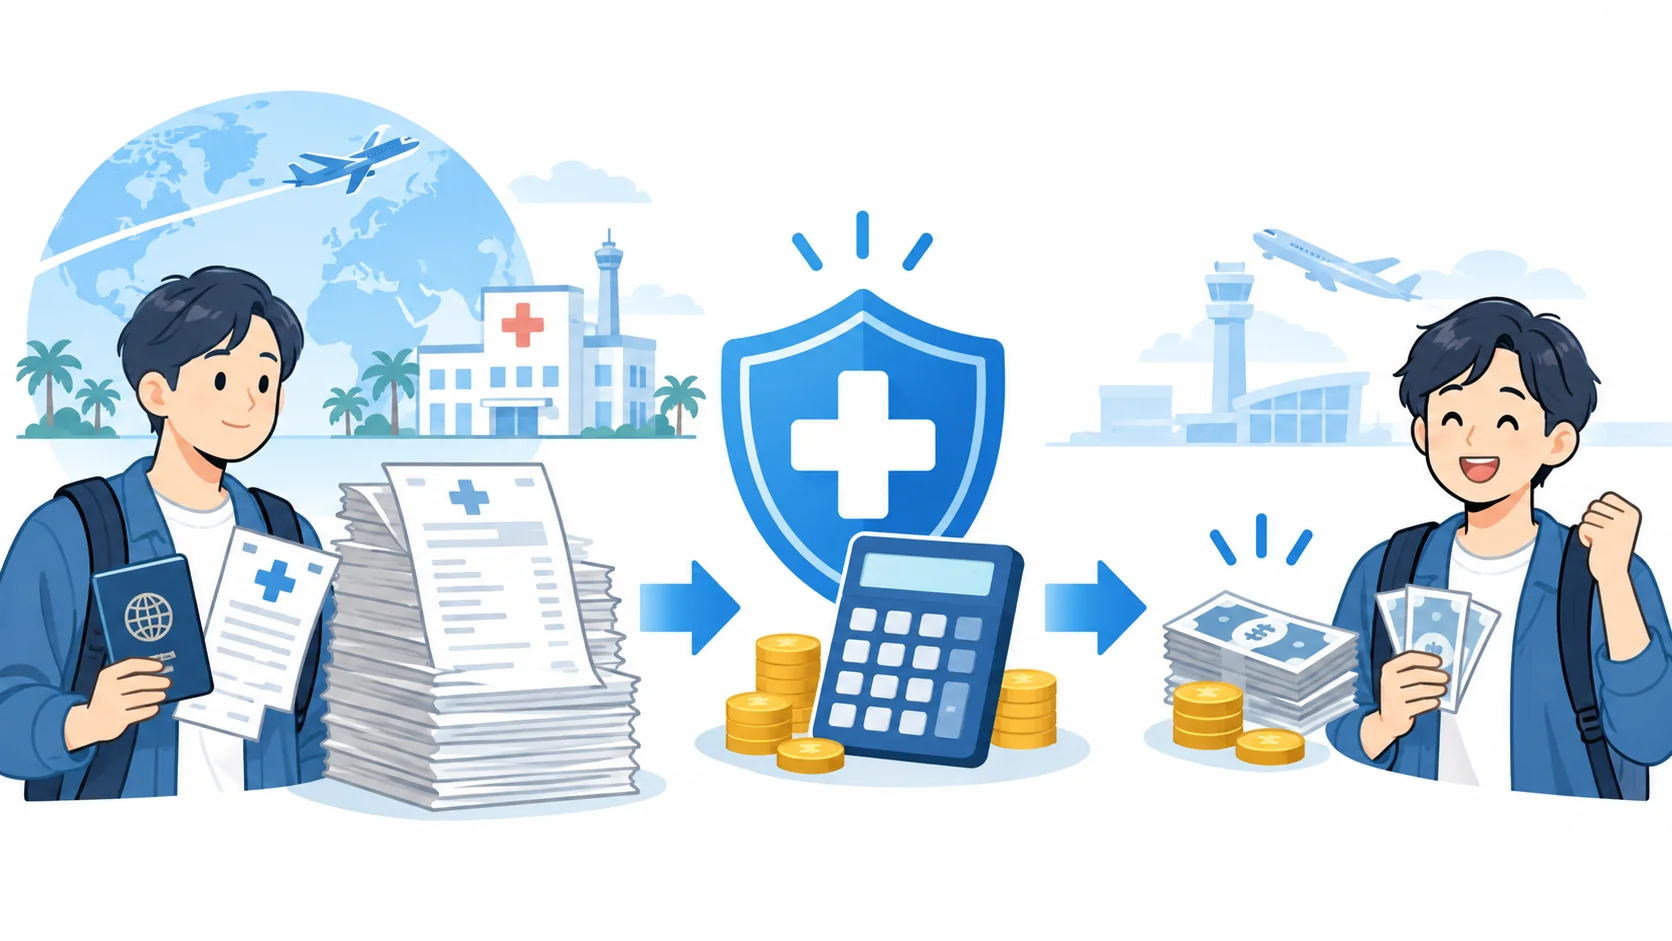
海外療養費について特に誤解されやすいのが、「海外で支払った治療費の7割がそのまま戻る」という考え方です。
海外で実際に支払った医療費に、そのまま7割などの給付割合を掛ける制度ではありません。
基本的には、日本国内の保険医療機関で同じ傷病について同程度の治療を受けた場合にかかる費用を基準として、支給額が算定されます。
実際に海外で支払った金額の方が低ければ、その低い金額が基礎になります。
そのうえで、通常の健康保険と同様に患者の自己負担相当額を控除した部分が海外療養費として支給されます。
海外で100万円を支払った場合のイメージ
例えば、海外の病院で100万円を支払ったとします。
同じ治療を日本国内で行った場合の基準となる医療費が20万円だったとすると、100万円ではなく20万円を基礎として計算することになります。
仮に自己負担割合が3割の方であれば、単純化すると20万円の7割に当たる14万円程度が支給額のイメージです。
この金額は制度の仕組みを説明するための単純な例です。
実際の国内基準額は診療内容などをもとに保険者が審査して決定するため、受診前に正確な支給額を計算することはできません。
特に米国など日本と比較して医療費が高額になりやすい国では、実際に支払った医療費と海外療養費の支給額との間に大きな差が生じる可能性があります。
海外療養費があるから海外旅行保険は必要ない、とは考えない方がよいでしょう。
海外旅行保険の治療費補償には、この公的医療保険だけでは埋められない費用をカバーする役割があります。
また、外貨で支払った医療費は、協会けんぽでは支給決定日の外国為替換算率を用いて円換算されます。
そのため、現地で支払った日の為替レートと、実際に給付額を計算するときのレートが異なる場合があります。
海外旅行保険との請求順序
海外旅行保険と海外療養費の両方を利用したい場合、「必ずこちらを先に申請しなければならない」という一律の順番があるわけではありません。
実務上は、 加入している海外旅行保険の保険会社へ最初に連絡し、公的医療保険の海外療養費も申請予定であることを伝える のが分かりやすいでしょう。
海外旅行保険は商品ごとに約款や保険金の算定方法が異なるため、公的医療保険から給付を受ける場合の扱いについて確認しておく必要があります。
一方、海外療養費については、民間の海外旅行保険に加入しているという理由だけで申請を諦める必要はありません。
立替払いした場合の基本的な流れ
- 海外の医療機関で診療を受ける
- 治療費を本人が支払う
- 領収書や診療内容が分かる書類を受け取る
- 海外旅行保険会社へ請求方法を確認する
- 加入している健康保険にも海外療養費の手続きを確認する
- 双方が求める書類の提出方法を調整する
特に重要なのは、最初の申請先を機械的に決めるのではなく、 原本書類を提出する前に双方へ確認すること です。
一度しか発行されない領収書を先に提出してしまうと、もう一方の申請で困ることがあります。
実務では、医療機関から受け取った領収書、診療内容明細、費用明細などを、提出前にすべてコピーまたはスキャンして保存しておくことをおすすめします。
海外療養費そのものの申請手順については、 海外療養費の申請方法と必要書類 で詳しく整理しています。
キャッシュレス治療時の注意点
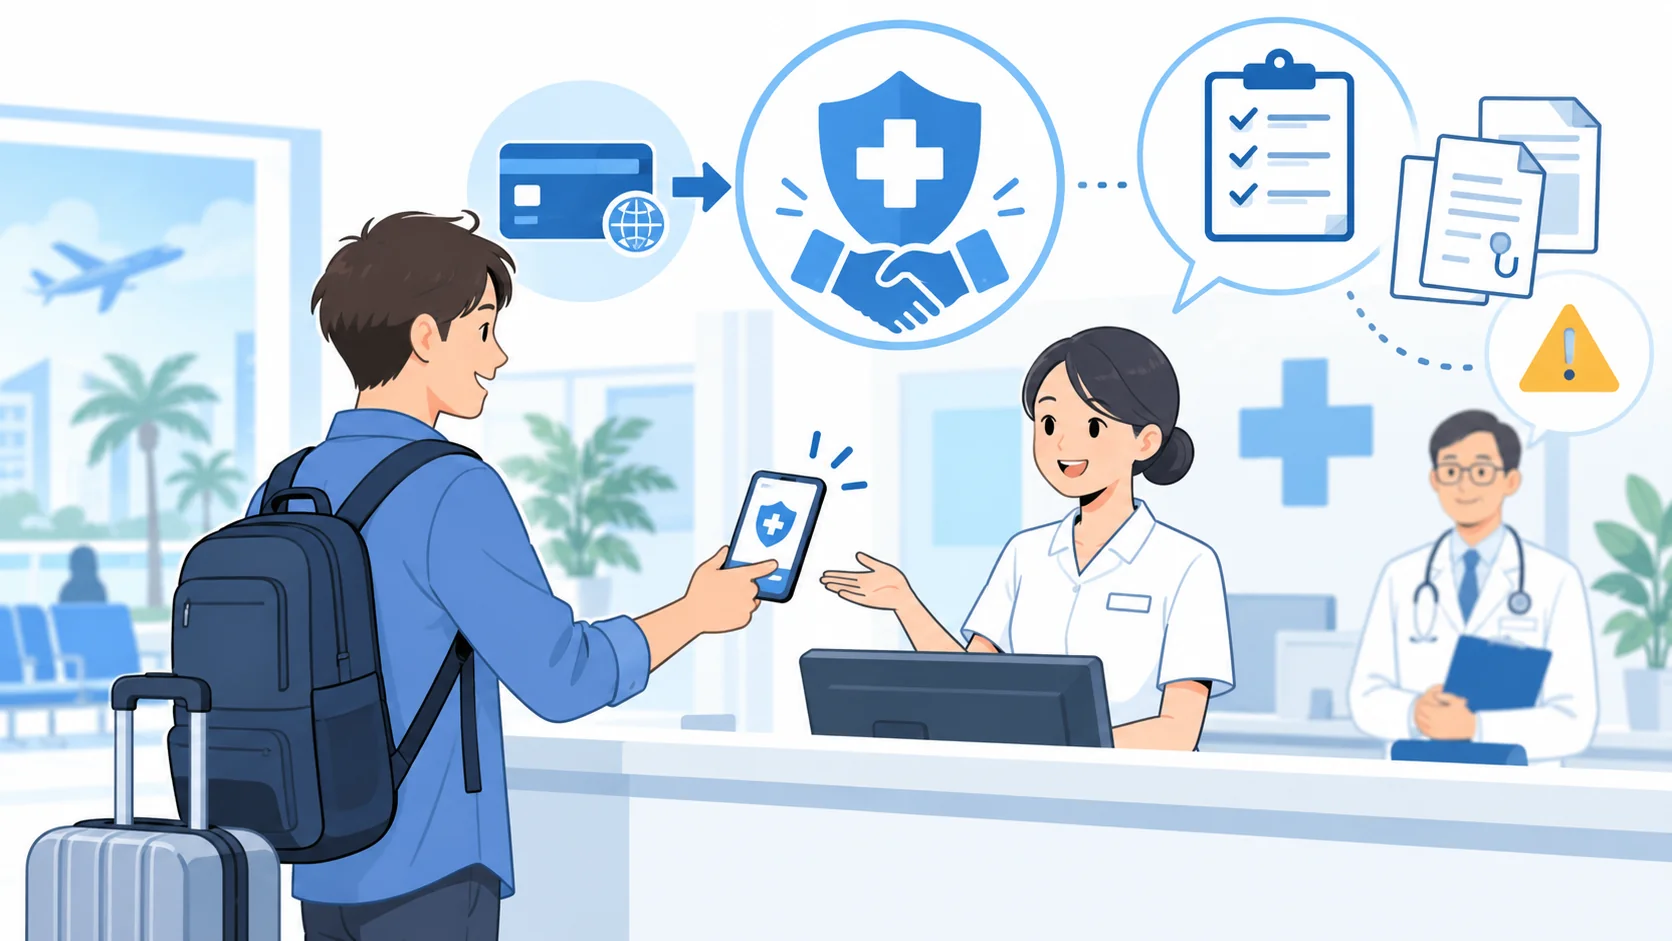
海外旅行保険では、提携する医療機関を受診すると、保険会社が病院へ直接治療費を支払い、本人が窓口で治療費を立て替えなくて済むキャッシュレス治療サービスを利用できる場合があります。
海外で数十万円、数百万円の医療費が発生する可能性を考えると、非常に便利なサービスです。
ただし、海外療養費との関係では注意が必要です。
海外療養費は、基本的に海外で受けた診療について本人が費用を負担した場合に、その一定部分を払い戻す仕組みです。
キャッシュレス治療によって保険会社が医療機関へ直接支払い、 本人が治療費を実際に負担していない部分については、本人自身が海外療養費として払い戻しを受けられるとは限りません。
また、キャッシュレス治療では本人の手元に通常の領収書が残らないケースもあります。
キャッシュレス治療を利用した場合
「海外旅行保険を使ったから海外療養費は絶対に申請できない」「書類さえあれば必ず申請できる」と一律には判断しないでください。
保険会社の支払方法や本人負担の有無によって状況が異なります。
キャッシュレス治療を利用した場合は、医療機関から診療内容や費用の内訳が分かる書類を受け取り、必要であれば保険会社にも支払内容を確認します。
そのうえで、自分が加入している協会けんぽ、健康保険組合、国民健康保険などへ事情を説明し、海外療養費として申請可能な部分があるかを確認するのが安全です。
海外旅行前の段階であれば、保険会社へ「キャッシュレス治療を利用した場合、公的医療保険への請求はどのように扱われるのか」まで確認しておくと、帰国後の手続きで迷いにくくなります。
領収書の原本はどちらに出す?
海外旅行保険と海外療養費を併用するときに、実務上かなり重要なのが領収書です。
協会けんぽへ海外療養費を紙で申請する場合、領収書の原本などが必要になります。
一方で、民間の海外旅行保険でも領収書や費用明細の提出を求められることがあります。
原本が1通しかない場合に、確認せず先に提出してしまうと、もう一方の手続きで書類が足りなくなる可能性があります。
そのため、私は次の順番で確認することをおすすめします。
- 海外旅行保険会社にコピーや画像で請求できるか確認する
- 海外療養費の申請方法が紙か電子かを確認する
- 双方で原本が必要な場合は、原本の返却可否を事前に確認する
- 提出前にすべての書類をコピー・スキャンして保存する
なお、協会けんぽでは現在、海外療養費について電子申請も利用できます。
紙申請と電子申請では書類の提出方法が異なるため、過去の案内だけで判断せず、申請時点の取扱いを確認してください。
原本を提出してから考えるのは避けましょう。
海外の医療機関へ帰国後に領収書や診療内容明細書の再発行を依頼するのは、国内の病院へ問い合わせるより難しい場合があります。
書類を受け取った段階で、写真・PDF・コピーなど複数の形で保存しておくと安心です。
協会けんぽの提出書類や電子申請の最新の取扱いについては、 協会けんぽの海外療養費に関する公式案内 も確認してください。
海外旅行保険と海外療養費を併用する注意点
海外旅行保険に加入していても、海外療養費の要件を満たさなければ公的医療保険から給付を受けることはできません。
また、反対に海外療養費の対象になる医療費であっても、民間保険で補償されるとは限りません。
それぞれの対象範囲を分けて確認することが重要です。
海外療養費が支給されないケース
海外で医療費を支払ったからといって、すべての診療が海外療養費の対象になるわけではありません。
基本的には、 日本国内で健康保険の対象になる医療行為であること が必要です。
例えば、美容整形、保険適用外のインプラント、歯列矯正、日本国内で保険診療として認められていない医療行為や薬剤などは、海外で受けたからといって海外療養費の対象になるわけではありません。
また、日本でも保険外となる差額ベッド代や文書料などについては、海外療養費の対象外となる可能性があります。
業務上や通勤途中の病気・けがについても注意が必要です。
仕事が原因の傷病であれば、健康保険ではなく労災保険の適用関係を先に確認することになります。
海外療養費の対象を考える基準
- 日本の公的医療保険の資格があるか
- 海外滞在中にやむを得ず受診したものか
- 日本国内なら保険診療となる治療か
- 仕事中や通勤中の傷病ではないか
逆に、公的医療保険で支給対象外になった費用でも、海外旅行保険では補償対象となる可能性があります。
ただし、民間保険については商品ごとの差が大きいため、「海外療養費で出ない費用は旅行保険なら出る」と一般化することもできません。
公的保険と民間保険を別々に判定することが大切です。
治療目的の海外渡航は対象外
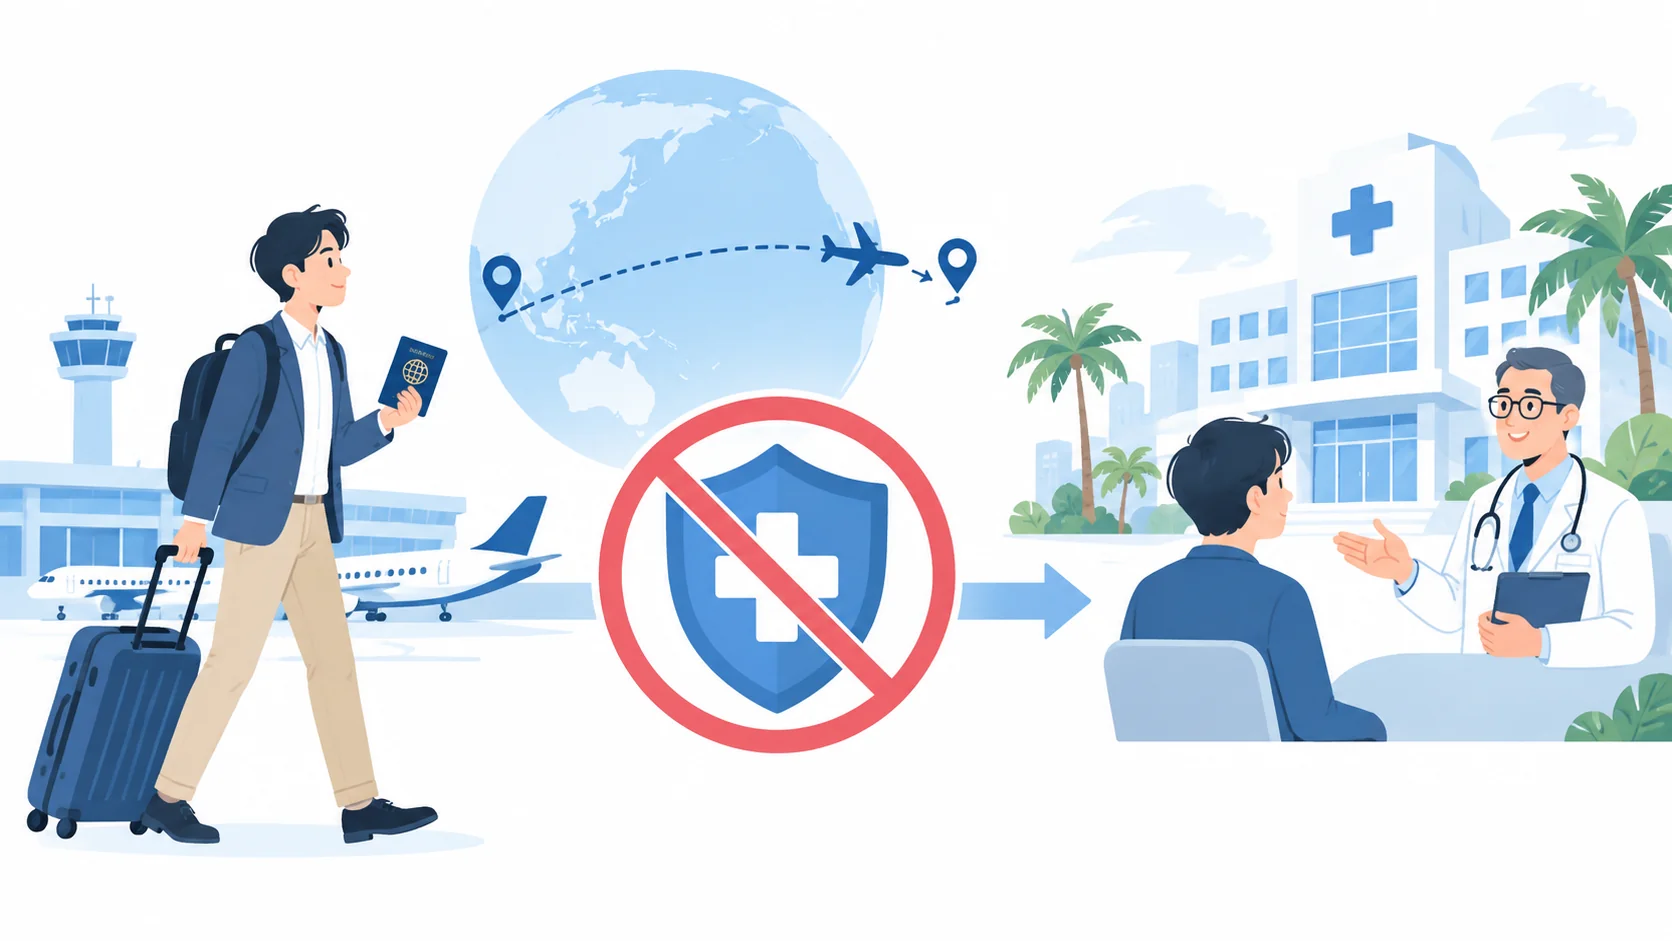
海外療養費で特に重要な要件の一つが、 最初から治療を受けることを目的として海外へ渡航した場合は対象にならない という点です。
例えば、海外旅行中に突然体調を崩して現地の病院を受診した場合と、海外の特定の病院で治療を受けるために日本から渡航した場合では扱いが異なります。
後者はいわゆる医療ツーリズムに近いケースであり、日本で実施できない治療を受けるために海外へ渡航した場合であっても、海外療養費の対象にはなりません。
「海外で受診した」という事実だけで判断するのではなく、 なぜ海外へ渡航し、その診療を受けることになったのか が重要になります。
例えば、海外赴任中に突然病気になった、旅行中に転倒してけがをした、出張先で急に歯が痛くなったといったケースは、治療を目的として渡航したケースとは性質が異なります。
海外旅行保険についても、治療目的の渡航、既往症、渡航前から発症していた傷病などについて免責や補償制限が設けられていることがあります。
公的保険で対象外だから民間保険なら必ず補償される、とは考えないようにしてください。
民間保険の補償は約款で確認
海外旅行保険については、商品ごとの違いを無視して一般論だけで判断しないことが重要です。
治療・救援費用について十分な補償限度額が設定されている商品もあれば、補償額に上限がある商品もあります。
クレジットカード付帯の海外旅行保険についても、自動付帯なのか利用条件があるのか、傷病治療費用の上限はいくらかなど、内容は契約によって異なります。
また、海外療養費など他の制度から給付を受けた場合に民間保険側でどのように調整するかも、加入している保険の約款を確認する必要があります。
そのため、海外旅行保険会社へ問い合わせる場合には、単に「海外療養費と併用できますか」と聞くだけではなく、次の点まで確認すると実務的です。
- 公的医療保険へ請求した場合に保険金額へ影響するか
- 海外療養費を先に申請する必要があるか
- 領収書はコピーや画像でよいか
- キャッシュレス治療利用時の公的保険との関係
- 既往症や渡航前からの傷病の扱い
海外療養費があるから海外旅行保険はいらない、と単純に考えるのもおすすめできません。
海外療養費は国内基準額をもとに算定されるうえ、基本的には帰国後の払い戻しです。
海外で高額な入院費が発生した場合、その場で必要となる資金を海外療養費が直接立て替えてくれる制度ではありません。
その点、海外旅行保険には商品によってキャッシュレス治療、医療搬送、救援者費用、現地での日本語サポートなど、公的医療保険にはない機能があります。
海外旅行保険を選ぶ際は、「治療費○○万円」という金額だけでなく、キャッシュレス対応、救援者費用、医療搬送、既往症の扱いなども確認すると実際のリスクを把握しやすくなります。
海外療養費の必要書類を確認
海外療養費では、国内で病院にかかったときのように医療機関から健康保険へ自動的に診療情報が送られるわけではありません。
そのため、現地で受けた診療内容や支払った医療費を確認するための書類が必要になります。
協会けんぽで一般的に確認する主な書類は、次のようなものです。
- 海外療養費支給申請書
- 診療内容明細書
- 歯科の場合は歯科診療内容明細書
- 領収明細書
- 領収書と必要な日本語訳
- 診療内容明細書などの日本語訳
- 海外渡航期間を確認できる書類
- 海外の医療機関への照会に関する同意書
外国語で作成された書類には日本語訳が必要になります。
協会けんぽでは、翻訳文に翻訳者の署名、住所、電話番号などを明記する取扱いがあります。
また、診療内容明細書や領収明細書は、単なる領収書とは役割が異なります。
日本国内で同じ治療を行った場合の費用を算定するため、どのような診療を受け、どの費用が発生したのかを保険者が確認する重要な資料です。
帰国してから海外の医療機関へ記入を依頼するのは、言語や連絡手段の問題もあり簡単ではありません。
海外旅行や海外出張が予定されている場合には、必要な様式を事前に確認しておくと安心です。
必要書類、提出方法、提出先は加入している保険者によって異なる場合があります。
海外療養費の申請期限や書類の詳しい準備方法は、 海外療養費の申請方法|必要書類・提出先・期限を整理 で確認できます。
海外療養費を含む健康保険の給付全体を整理したい場合は、 健康保険の給付金一覧 も参考にしてください。
海外出張や赴任時の実務上の注意
海外出張や海外赴任の場合には、本人だけでなく会社側のルールも整理しておく必要があります。
社会保険労務士として企業の労務管理を考える場合、まず確認したいのは、現地で発生した病気やけがが 業務上のものなのか、私傷病なのか という点です。
海外出張中だから、発生したすべての病気やけがが労災になるわけではありません。
一方で、業務が原因の傷病であれば、健康保険の海外療養費ではなく労災保険との関係を検討する必要があります。
海外派遣に該当する場合には、労災保険の海外派遣者特別加入の有無なども関係するため、出張と派遣の区分を含めて個別に確認する必要があります。
また、海外赴任では、日本の健康保険の被保険者資格を継続しているかどうかも重要です。
海外に住んでいるというだけで一律に海外療養費の対象になるわけではなく、受診時点で日本の公的医療保険の資格がなければ、その保険者へ海外療養費を請求する前提がありません。
会社の海外出張規程で決めておきたいこと
- 会社が海外旅行保険へ加入させるか
- 現地で治療費が発生した場合の連絡先
- 治療費を本人と会社のどちらが立て替えるか
- 海外療養費の申請を誰が行うか
- 公的給付や保険金を会社精算へ反映するか
中小企業では、海外出張が発生してから初めてルールを考えるケースもあります。
例えば、従業員が現地で100万円を立て替え、会社が帰国直後に100万円を本人へ精算した後、海外療養費や旅行保険から給付があった場合に、そのお金を誰が受け取るのかが曖昧だとトラブルになりかねません。
海外出張者がいる会社では、 保険加入だけでなく、治療費の立替・会社精算・保険金や公的給付の取扱いまで決めておく ことが実務上重要です。
また、協会けんぽの海外療養費は、海外の医療機関への照会などが行われることがあり、支給まで数か月かかる場合があります。
従業員へ案内する際には、「申請すればすぐ戻る」と説明せず、審査に時間がかかる可能性も含めて伝えておくとよいでしょう。
海外旅行保険と海外療養費の併用まとめ
海外旅行保険と海外療養費は別の制度であり、要件を満たしていれば双方への請求を検討できます。
ただし、海外療養費は海外で支払った治療費の一定割合がそのまま戻る制度ではありません。
日本国内で同じ治療を行った場合の費用などを基準として算定されるため、医療費が高い国では大きな自己負担が残ることがあります。
そのため、海外療養費と海外旅行保険は「どちらか一方を選ぶ」というより、役割の異なる制度として考えるのが分かりやすいでしょう。
海外旅行保険と海外療養費を併用するときの確認ポイント
- 海外療養費と民間保険は別制度
- 双方へ請求できる場合がある
- 海外療養費は国内基準額をもとに算定される
- 民間保険の重複調整は約款を確認する
- キャッシュレス治療では本人負担の有無を確認する
- 領収書を提出する前に双方の必要書類を確認する
特に高額な治療費が発生した場合は、金額だけを見て自己判断せず、まず海外旅行保険会社と加入している公的医療保険の双方へ連絡してください。
海外療養費には、原則として治療費を支払った日の翌日から2年という時効があります。
一方、民間の海外旅行保険の請求期限や必要書類は商品によって異なりますので、早めに確認することが大切です。
制度や申請方法、民間保険の契約条件は変更される場合があります。
正確な情報は公式サイトをご確認ください。
個別の契約内容、海外赴任時の社会保険資格、労災との関係など判断が難しいケースについては、 最終的な判断は専門家にご相談ください。