こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
育休のお得な取り方を考えるときは、単純に「できるだけ長く休む」「賞与の時期に合わせる」と考えるのではなく、育児休業給付金、社会保険料の免除、出生後休業支援給付金という3つの仕組みを整理したうえで、取得日を決めることが大切です。
特に、社会保険料は月末を育休期間に含むか、同じ月に何日取得するかによって扱いが変わります。
また、賞与にかかる社会保険料は毎月の給与とは別の免除条件があるため、数日の育休を取るだけでは免除されない場合があります。
さらに、2025年4月からは出生後休業支援給付金が始まり、一定の条件を満たした出生直後の育休について、育児休業給付と合わせて手取り10割相当とされる仕組みも設けられています。
この記事では、金銭面だけを優先するのではなく、仕事への復帰や夫婦の育児体制も含めて、育休の取得時期をどう考えればよいのかを実務目線で整理します。
- 育児休業給付金と手取りの基本的な考え方
- 月末・14日ルールによる社会保険料免除の仕組み
- 出生後休業支援給付金と賞与保険料免除の条件
- 産後パパ育休や夫婦の育休を組み合わせる考え方
育休のお得な取り方を決める基本
育休の取得日を考える前に、まず押さえておきたいのが「休業中にいくら入ってくるのか」と「何が免除されるのか」です。
育児休業給付金と社会保険料免除は別の制度であり、それぞれ要件が異なります。
さらに出生直後には、出生後休業支援給付金が加算される可能性もあります。
まずは制度を分けて整理していきましょう。
育児休業給付金の給付率を知る
育休のお得な取り方を考えるうえで、最初に確認したいのが育児休業給付金です。
雇用保険の被保険者が原則として1歳未満の子を養育するために育児休業を取得し、休業開始前の被保険者期間など一定の要件を満たす場合に支給されます。
基本となる支給額は、 休業開始時賃金日額×支給日数×67% です。
この67%の給付率は育児休業の開始から通算180日までで、181日目以降は原則50%となります。
育児休業給付金の大まかな給付率
- 育休開始から通算180日まで:67%
- 181日目以降:50%
- 給付金そのものは非課税
- 支給額には上限・下限がある
ここで「67%しかもらえないのであれば、かなり収入が減るのでは」と感じる方もいると思います。
ただ、育児休業給付金には所得税がかからず、育休中に給与が支払われなければ通常は雇用保険料の負担もありません。
さらに、所定の手続きを行って要件を満たせば、健康保険料と厚生年金保険料も免除されます。
そのため、額面では67%であっても、一般的には 休業前の手取り額と比較するとおおむね8割程度の水準になる と説明されることがあります。
ただし、これはあくまで一般的なイメージです。
休業前の賃金、社会保険料、税額、会社から育休中に支払われる賃金の有無などによって実際の金額は変わります。
また、育児休業給付金には休業開始時賃金日額や支給額の上限があり、その金額は改定されます。
高収入の方ほど「給与の67%がそのまま受け取れる」と考えると差が出やすいため注意が必要です。
前年の所得に対する住民税は、育休に入ってもなくなりません。
給付金が非課税であることと、すでに課税された住民税の納付義務は別の話です。
育休中の家計を試算するときは、住民税も支出に含めて考えてください。
育休の期間を長くするか、いつ復帰するかを考える際には、まず67%から50%へ変わるタイミングも含め、世帯全体の収入を確認しておくと判断しやすくなります。
出生後休業支援給付金を活用する
2025年4月から新たに始まったのが、出生後休業支援給付金です。
子どもの出生直後の一定期間に育児休業を取得し、所定の要件を満たすと、通常の育児休業給付などに 13%相当が上乗せ されます。
通常の給付率67%に13%を加えると80%になります。
さらに、給付金が非課税であることや、要件を満たした育休中は健康保険料・厚生年金保険料が免除されることなどを踏まえ、厚生労働省では 「手取り10割相当」 と説明しています。
ただし、「育休を取れば全期間の手取りが10割になる」という意味ではありません。
ここは相談でも非常に誤解が生じやすいところです。
手取り10割相当になるのは、出生後休業支援給付金の対象となる最大28日間です。
その後の育児休業については、原則として通常の67%、通算181日目以降は50%という育児休業給付金の仕組みに戻ります。
出生後休業支援給付金では、本人が対象期間中に通算14日以上の育児休業を取得することに加え、原則として配偶者についても出生直後の対象期間中に14日以上の育児休業を取得していることが求められます。
男性の場合は、原則として子の出生後8週間以内が対象期間です。
女性の場合は産後休業があるため、産後休業終了後の一定期間が対象となります。
一方、配偶者がいない場合や、配偶者が自営業者・フリーランスなど雇用される労働者ではない場合、一定の事情に該当する場合には、配偶者が育児休業を取得していなくても要件を満たせることがあります。
そのため、共働きの夫婦で利用を考える場合は、「自分が14日以上休めばよい」と考えるのではなく、 夫婦双方の取得予定を最初に確認すること が重要です。
出生後休業支援給付金について、対象期間や配偶者要件を詳しく確認したい場合は、 出生後休業支援給付金の対象・金額・申請方法を解説した記事 も参考にしてください。
同じ2025年4月に始まった育児時短就業給付金は、2歳未満の子を養育しながら時短勤務をする場合の制度です。
出生後休業支援給付金は「休業」、育児時短就業給付金は「時短で働く場合」の給付なので、別の制度として考えます。
社会保険料免除の月末・14日ルール
育休のお得な取り方で、取得日の違いが金額に直接影響しやすいのが健康保険料と厚生年金保険料です。
育児休業等の期間について事業主が所定の申出を行うと、要件を満たした月の健康保険料と厚生年金保険料について、 本人負担分だけでなく会社負担分も免除 されます。
月額の社会保険料については、大きく分けて2つの考え方があります。
- その月の末日が育児休業等の期間中である場合
- 同一月内で完結する育休などで、その月に14日以上取得した場合
以前は月末時点で育児休業を取得しているかどうかが特に重要でしたが、2022年10月の改正により、短期間の育休についても一定の場合には14日以上の取得で月額保険料が免除される仕組みが加わりました。
例えば、月末を含む11日間の育休であれば、月末時点で育休中であるため、その月の保険料が免除対象になる可能性があります。
一方、月の途中から月の途中までの育休でも、同一月内の対象となる育休期間が14日以上であれば、14日ルールによって免除の対象になる場合があります。
| 取得例 | 月末 | 取得日数 | 月額保険料の考え方 |
|---|---|---|---|
| 6月20日~6月30日 | 含む | 11日 | 6月分は免除対象となるのが基本 |
| 6月3日~6月16日 | 含まない | 14日 | 14日要件を満たせば免除対象 |
| 6月20日~6月29日 | 含まない | 10日 | 原則として免除対象外 |
14日の日数を確認するときは、単純な出勤日数ではなく、育児休業等の期間として扱われる日数で判断します。
育休期間中の土日や祝日などの会社休日も含めて確認するため、「平日に14日休まなければならない」という意味ではありません。
また、給与明細で社会保険料が控除される月と、「何月分の社会保険料なのか」は一致しない会社もあります。
例えば前月分の社会保険料を翌月給与から控除する会社では、育休開始後の給与明細だけを見て免除されているか判断すると混乱しやすくなります。
詳しい免除期間や手続きについては、 育休中の社会保険料免除の条件と期間を整理した記事 でも具体的に解説しています。
賞与保険料免除は1か月超が必要
育休の取得日を考える際に特に注意していただきたいのが、賞与にかかる社会保険料です。
「ボーナスが出る月に育休を数日取れば、賞与の社会保険料も免除される」と思われることがありますが、現在の制度ではそのような仕組みにはなっていません。
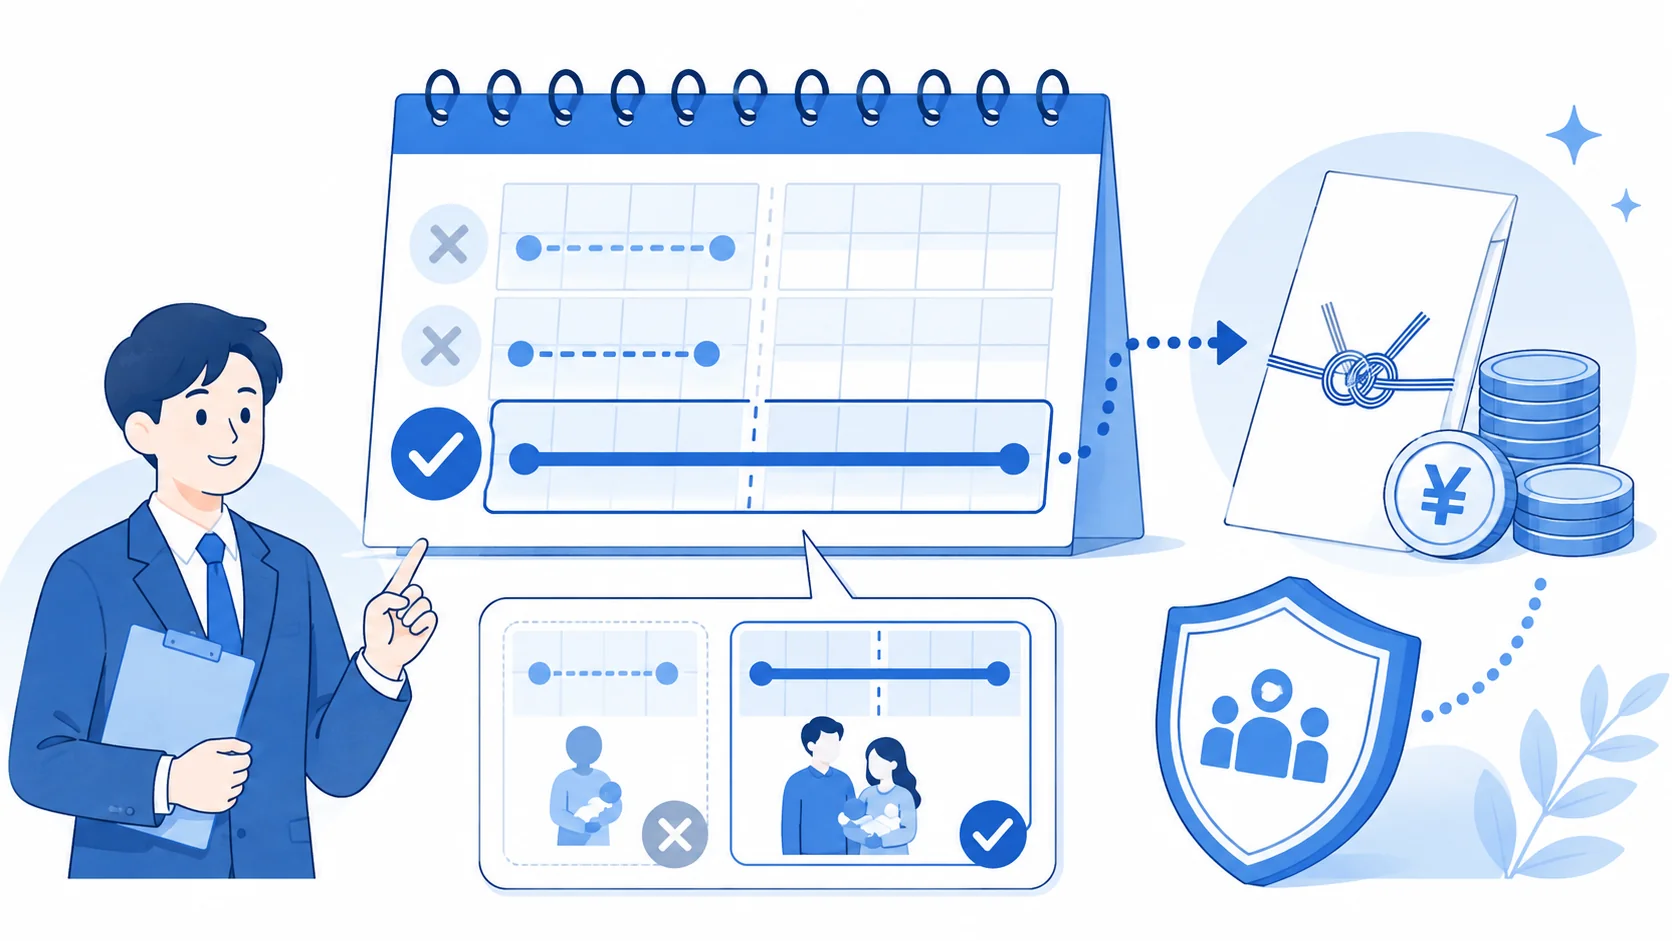
賞与にかかる健康保険料・厚生年金保険料が免除されるためには、原則として 賞与支払月の末日を育休期間に含み、さらに連続した育児休業等の期間が1か月を超えていること が必要です。
月額保険料の14日ルールと、賞与保険料の1か月超ルールは別の条件です。
同じ月に14日以上育休を取得して月額保険料が免除されても、それだけで賞与の社会保険料まで免除されるわけではありません。
また、「1か月以上」ではなく 「1か月を超える」 ことがポイントです。
開始日と終了日の設定が1日違うことで、賞与にかかる社会保険料の免除要件を満たすかどうかが変わるケースもあります。
賞与額が大きい場合、健康保険料と厚生年金保険料の本人負担額も大きくなるため、免除された場合の金銭的な影響は小さくありません。
そのため、パパ育休のお得な取り方として賞与月との関係が注目されやすいところです。
ただし、ここでも「賞与月に合わせれば必ず得」とは限りません。
会社の賞与規程によっては、算定期間中の休業日数や出勤率などをもとに賞与額自体が減額される場合があります。
社会保険料が免除されることと、賞与が満額支給されることは全く別の問題 です。
例えば、社会保険料が数万円免除されても、育休期間によって賞与の支給額がそれ以上減るのであれば、家計全体では有利にならない可能性もあります。
賞与月に合わせて取得期間を決める場合は、社会保険料だけでなく、会社の賃金規程や賞与規程も確認してください。
賞与に関する免除要件は、 育休中の賞与と社会保険料免除を解説した記事 で詳しく整理しています。
住民税と復帰月の負担に注意する
育休中の家計を考える際には、免除されるものだけでなく、免除されないものも確認しておく必要があります。
その代表が住民税です。
育児休業給付金そのものは非課税ですが、前年の所得をもとに計算された住民税は、育休に入ったからといって免除されるわけではありません。
会社で給与から天引きできなくなった場合は、普通徴収へ切り替えて本人が納付したり、会社が別の方法で本人から徴収したりすることがあります。
「育休中は社会保険料も税金も全部かからない」と考えてしまうと、あとから住民税の納付書が届いたときに家計が苦しくなることがあります。
育休前に会社の給与担当者へ住民税の納付方法を確認しておくと安心です。
また、育休の終了日も社会保険料に影響します。
長期間の育休を取得し、例えば月末まで育休として翌月1日に復帰する場合は、終了月の末日が育休期間中になるため、その月まで社会保険料の免除対象となるのが基本です。
これに対して、月の途中で育休を終了して復帰した場合、育休終了日の翌日が同じ月に入るため、原則としてその月の社会保険料は発生します。
短期育休に適用される14日ルールとは場面が異なるため、単純に「その月に14日以上休んだから必ず免除」と判断しないことが大切です。
実務では、「30日に復帰するか、翌月1日に復帰するか」といった数日の違いについて相談されることがあります。
確かに社会保険料だけを見れば差が生じることがありますが、保育園の入園日、慣らし保育、配偶者の勤務、時短勤務の開始日、会社側の業務予定なども関係します。
育休のお得な取り方は、社会保険料だけでなく復帰後の生活まで含めて判断するもの と考えておく方が現実的です。
育休のお得な取り方を実践するコツ
制度の仕組みが分かったら、次は実際の取得日へ落とし込んでいきます。
短期間の育休では月末と14日、賞与がある場合は1か月超、出生直後であれば出生後休業支援給付金といったように、取得目的によって確認するポイントが変わります。
夫婦の育休をどう組み合わせるかも含めて考えていきましょう。
月末を含めて育休を取得する
男性育休など比較的短期間の育休を考えている場合は、まず取得予定期間と月末の位置関係を確認してみてください。
月額の社会保険料については、その月の末日時点で育休中であれば免除対象となるため、取得期間が同じ程度でも日程によって結果が変わることがあります。
例えば「2週間程度ならいつ休んでも同じ」と思われがちですが、月の前半だけで取得する場合と、月末をまたぐように取得する場合では、社会保険料の免除対象月が異なる可能性があります。
そのため、男性育休で損しない取り方を検討するときは、次の順番で確認すると整理しやすくなります。
- 育児のために実際に休みたい期間を決める
- その期間に月末が含まれているか確認する
- 月末を含まない場合は14日要件を確認する
- 賞与月の場合は賞与保険料の要件を別途確認する
ただし、社会保険料免除だけを目的に、必要な育児期間を大きく変える必要はありません。
例えば出産直後に配偶者の支援が必要なのであれば、その時期に休むことが育休本来の目的です。
そのうえで開始日や終了日を1日から数日調整できるのであれば、月末との位置関係を確認するという順番がよいでしょう。
会社側から従業員へ制度を説明するときも、「この日から休めば得です」と取得日を誘導するより、 月末と14日で社会保険料の扱いが変わる仕組みを説明し、最終的な日程は本人に判断してもらう という対応が適切です。
また、社会保険料の免除には会社側の手続きも必要です。
本人が要件を満たして育休を取得していても、給与計算上の処理や育児休業等取得者申出書の提出が正しく行われているか確認する必要があります。
育休の日程が決まったら、早めに人事・給与担当者へ共有しておきましょう。
賞与月をまたぐ取得時期を考える
賞与が支給される時期と育休が重なる場合は、賞与月の末日と育休期間を確認しておく価値があります。
先ほど説明したとおり、賞与にかかる社会保険料は、賞与支払月の末日を含む連続1か月超の育児休業等を取得した場合に免除されるのが基本です。
例えば夏の賞与が6月に支給される会社であれば、「賞与の支給日そのものに育休中か」だけを見るのではなく、 6月30日を育休期間に含んでいるか、さらに連続した育休期間が1か月を超えているか を確認します。
ここは給与実務でも間違いやすいところです。
賞与支給日に育休中であれば免除される、あるいは賞与支給月に14日以上育休を取れば免除される、という判定ではありません。
| 確認項目 | 月額保険料 | 賞与保険料 |
|---|---|---|
| 月末を育休に含む | 重要 | 必要 |
| 同月内14日以上 | 一定の場合に免除要件 | これだけでは不足 |
| 連続1か月超 | 必須条件ではない | 必要 |
賞与額が高い方ほど、賞与から控除される社会保険料も大きくなるため、免除の効果は大きくなりやすいです。
一方で、育休を1か月超に延ばすことで給与や賞与そのものが減る場合もあります。
特に賞与については、法律上「育休中でも必ず満額支払う」という制度ではありません。
会社の賞与規程や評価制度によって取扱いが異なります。
そのため、ボーナスを満額受け取れる前提で社会保険料の免除額だけを比較するのは避けた方がよいでしょう。
私であれば、賞与月を意識して育休日程を検討する場合、まず会社の賞与算定ルールを確認し、そのうえで「賞与額の変化」「社会保険料免除」「育児休業給付金」「希望する復帰日」を並べて考えます。
この順番で見ると、単純な節税・節約のような話ではないことが分かりやすくなります。
産後パパ育休を分割して活用する
男性が育休を取得する場合は、産後パパ育休を活用することで取得時期の選択肢が広がります。
産後パパ育休は、原則として子どもの出生後8週間以内に、合計4週間、つまり28日まで取得できる制度です。
さらに、産後パパ育休は 2回に分割して取得できます 。
通常の育児休業とは別に利用できるため、出生直後と、その後に家族の支援が必要な時期へ分けるといった使い方も可能です。
例えば、出生直後に一定期間の産後パパ育休を取得し、その後いったん仕事へ戻り、配偶者の負担が大きくなる時期にもう一度取得するという組み方が考えられます。
さらに、その後は通常の育児休業を取得することも可能です。
パパの取得パターンを考えるときの主な確認事項
- 出生後8週間以内に何日休むか
- 出生後休業支援給付金の14日要件を満たすか
- 月末または社会保険料の14日要件を満たすか
- 産後パパ育休を1回で取るか2回に分けるか
- その後に通常の育児休業を取得するか
出生後休業支援給付金を利用したい場合は、出生直後の対象期間内で原則14日以上の育休を取得する必要があるため、産後パパ育休との相性がよい制度です。
最大28日について通常の給付と合わせて80%、手取り10割相当とされるため、出産直後にまとまった育休を取得しやすくする仕組みといえます。
一方、2回に分ける場合は申出方法にも注意してください。
産後パパ育休を2回取得する場合は、原則として最初の申出時に2回分をまとめて申し出ます。
産後パパ育休の申出期限は原則として休業開始予定日の2週間前です。
会社が労働者に有利な取扱いを定めている場合など例外もありますが、出産直前になってから日程を考えると調整が難しくなることがあります。
出産予定日はあくまで予定日なので、実際の出生が早まったり遅れたりすることもあります。
会社への申出期限や変更手続きも含め、できるだけ早い段階で人事担当者と取得イメージを共有しておくのが実務的です。
夫婦でずらし育休期間を調整する
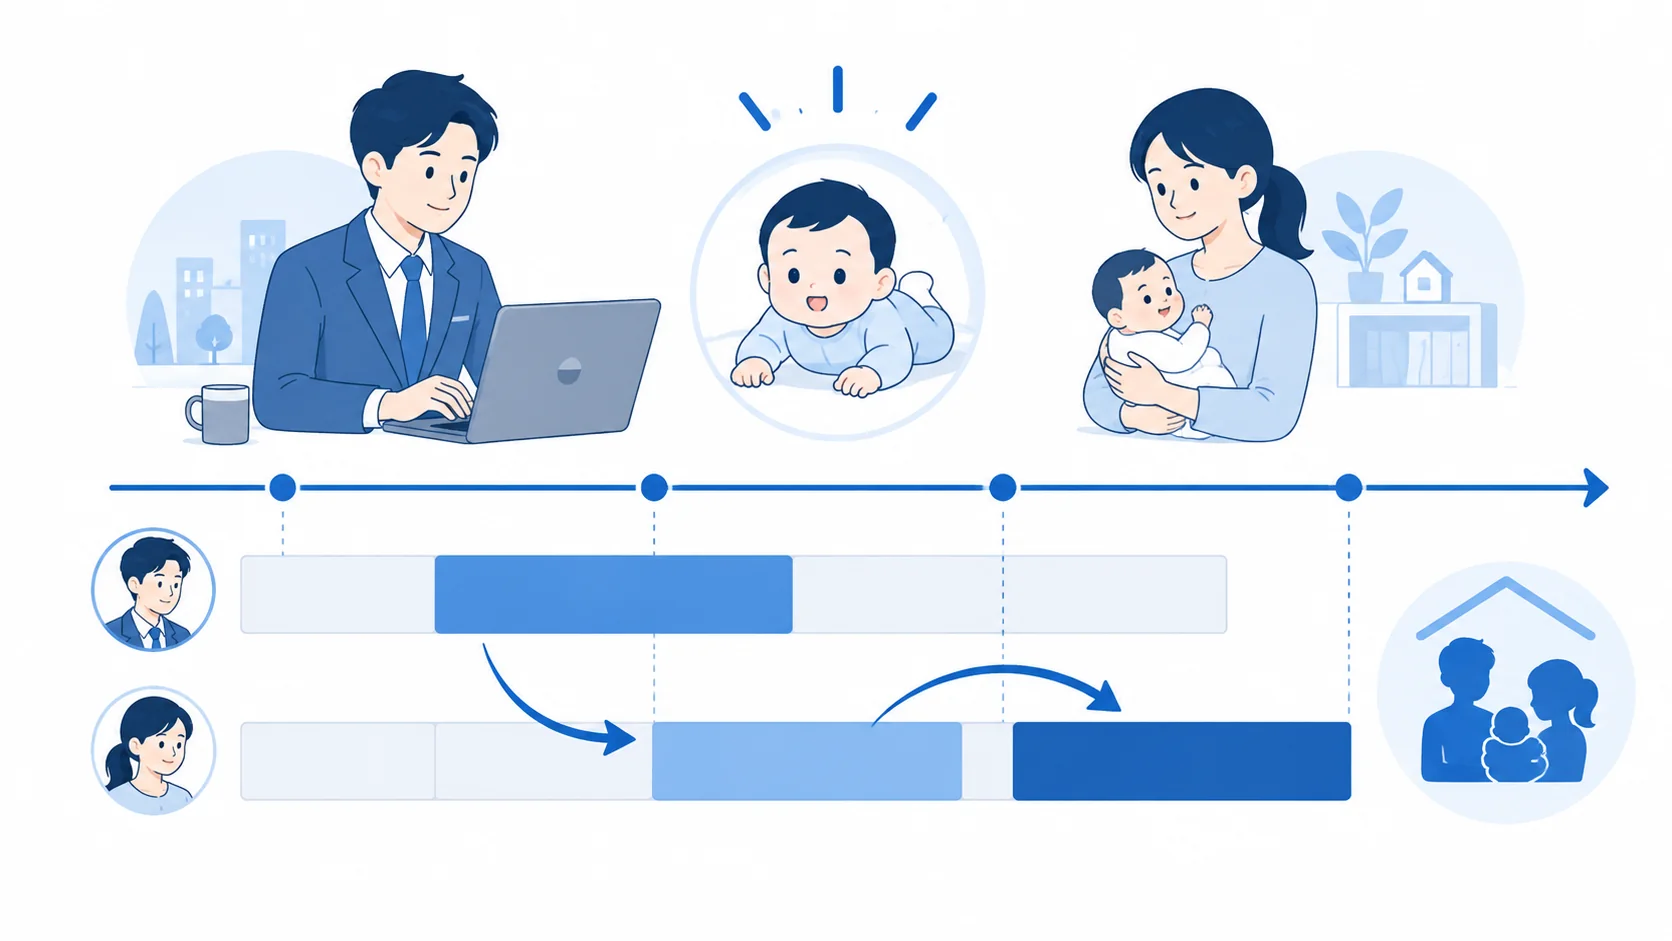
夫婦ともに育休を取得できる場合、「同じ時期に休むのか」「時期をずらすのか」も重要な判断ポイントです。
どちらが必ず得というわけではなく、家庭で何を優先するかによって適した取り方は変わります。
出生直後に夫婦とも育休を取得すると、二人で新生児の育児に対応できるというメリットがあります。
また、出生後休業支援給付金では、原則として配偶者も対象期間内に14日以上の育児休業を取得することが要件となるため、夫婦で同時期に一定期間休むことで要件を満たしやすくなります。
一方で、夫婦が同時に休業すると、その期間は世帯として給与収入が大きく下がる場合があります。
給付金があるとはいえ、支給までには時間差が生じることもあるため、預貯金を含めた資金繰りを考えておく必要があります。
そこで考えられるのが、夫婦の育休を一部だけ重ね、その後は時期をずらす方法です。
例えば、出生直後は夫婦とも一定期間休み、その後は母が育休を継続し、母の復帰時期に合わせて父が通常の育児休業を取得するといった組み方があります。
制度上可能かだけでなく、保育園への入園時期や夫婦双方の職場事情も含めて検討します。
また、父母がともに育児休業を取得する場合には、一定の要件を満たすことでパパママ育休プラスを利用できることがあります。
通常は子が1歳になるまでの育児休業について、子が1歳2か月になるまでの期間へ取得可能時期を延ばせる仕組みです。
ただし、各人が取得できる育休期間そのものが単純に1年2か月へ増える制度ではありません。
夫婦で時期をずらせば、家庭内で誰かが育児に専念できる期間を長くできる可能性があります。
一方で、出生後休業支援給付金を利用するのであれば、出生直後の配偶者の取得状況も確認しなければなりません。
そのため、夫婦の育休を考える際は、 「出生直後」「その後の育休期間」「保育園入園」「職場復帰」の4つの時期に分けて予定表を作る と整理しやすくなります。
夫婦それぞれの給与と給付金、社会保険料、住民税を月ごとに並べれば、世帯収入が大きく減る月も事前に把握できます。
育休のお得な取り方は無理なく決める
育休のお得な取り方を整理すると、金銭面では「月末」「14日」「賞与月の末日を含む1か月超」「出生直後の14日以上」といった日数やタイミングが重要になります。
しかし、最も避けたいのは、社会保険料を免除することだけを目的に育休の日程を決めてしまうことです。
育休は、子どもの養育と仕事の両立を支えるための制度です。
出産後にいつ家族の支援が必要なのか、配偶者はいつ仕事へ戻るのか、保育園にはいつ入園するのかといった現実の予定を先に考える必要があります。
育休日程を決める前のチェックポイント
- 出生直後に夫婦それぞれ何日休むか
- 出生後休業支援給付金の要件を満たすか
- 育休期間に月末が含まれるか
- 短期育休なら14日要件を満たすか
- 賞与月なら連続1か月超の要件を満たすか
- 会社の賞与算定ルールに影響がないか
- 住民税をどの方法で支払うか
- 復帰日と保育園・時短勤務の日程が合っているか
通常の育児休業は、原則として休業開始予定日の1か月前までに会社へ申し出ます。
産後パパ育休については原則2週間前までです。
分割取得や賞与月をまたぐ取得を考えている場合は、ぎりぎりになってからでは会社側の給与計算や社会保険手続きも難しくなるため、早めに相談してください。
また、健康保険料・厚生年金保険料の免除については、会社が育児休業等取得者申出書を提出する手続きがあります。
育休日程を変更して予定より早く復帰した場合には、社会保険料の免除条件が変わることもあります。
特に賞与保険料について、予定変更によって連続1か月超の条件を満たさなくなれば、当初の想定とは異なる処理になる可能性があります。
制度上最も有利な日程が、あなたの家庭にとって最も良い日程とは限りません。
社会保険料の免除額だけでなく、育児休業給付金、賞与、住民税、復帰後の給与、保育園、配偶者の働き方まで含めて判断してください。
企業の人事・給与担当者も、従業員から「いつ取れば一番得ですか」と聞かれることがあります。
実務上は、会社が特定の日程を推奨するというより、社会保険料免除や給付金の要件を正確に説明し、最終的な取得日は本人と家族に判断してもらう運用がよいでしょう。
なお、育児休業給付金の支給上限額などは改定されるほか、個別の雇用状況や育休中の賃金支払いによって給付額が変わることがあります。
この記事で示した割合や日程は制度を理解するための一般的な目安です。
正確な情報は公式サイトをご確認ください。
育児休業給付や出生後休業支援給付については 厚生労働省の育児休業給付に関する案内 、社会保険料免除については 日本年金機構の育児休業等取得者申出書の案内 で最新情報を確認してください。
育休のお得な取り方は、「月末に休めば得」「賞与月に休めば得」と一つの条件だけで決めるものではありません。
制度を正しく理解し、そのうえで無理なく調整できる部分を調整するという考え方が大切です。
会社の規程や夫婦双方の勤務状況によって判断が変わる場合もありますので、個別のケースで迷う場合は、 最終的な判断は専門家にご相談ください。