こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
労災の特別支給金とは、業務災害や通勤災害で労災保険の給付を受ける方に対して、一定の要件を満たした場合に上乗せして支給される制度です。
休業したときだけでなく、障害が残ったとき、長期療養となったとき、労働者が亡くなったときにも対応する特別支給金があります。
労災というと、治療費や休業補償だけをイメージする方も少なくありません。
しかし、実際には休業特別支給金として給付基礎日額の20%相当が加算されるなど、基本となる保険給付とは別の支給があります。
また、会社への損害賠償請求を検討する場合には、通常の労災保険給付と特別支給金を分けて考えることが重要です。
この記事では、特別支給金の種類や金額、計算方法、申請、時効、損害賠償との関係まで実務目線で整理します。
- 労災の特別支給金と通常の保険給付との違い
- 休業・障害・傷病・遺族の特別支給金の金額
- ボーナスを基礎にした特別支給金の計算方法
- 申請方法・時効・損害賠償との関係
労災の特別支給金とは?種類と金額
まずは、労災の特別支給金がどのような制度なのかを整理しましょう。
名称だけを見ると、通常の労災保険給付の一部のように見えますが、法律上の性格は同じではありません。
また、特別支給金には定額で支給されるものと、給付基礎日額や賞与を基礎として計算されるものがあります。
ここでは、それぞれの違いと代表的な支給額を順番に確認します。
特別支給金と労災保険給付の違い
労災の特別支給金は、労災保険の療養(補償)等給付、休業(補償)等給付、障害(補償)等給付などの 保険給付そのものとは別の制度 です。
労災保険では、仕事や通勤が原因で負傷したり病気になったりした労働者について、治療費、休業中の所得、後遺障害、死亡時の遺族補償などに対応する保険給付があります。
一方、特別支給金は、被災した労働者や遺族の福祉を増進することを目的として、社会復帰促進等事業の一環として支給されます。
実務上のポイント
通常の労災保険給付に加えて、要件を満たせば特別支給金も受けられるため、「労災からいくら支給されるのか」を確認するときは両方を見る必要があります。
もっとも身近なのが休業特別支給金です。
仕事中のけがで働けなくなり、休業(補償)等給付が支給される場合、原則として休業4日目以降について、通常の休業(補償)等給付60%相当額に加えて、休業特別支給金20%相当額が支給されます。
そのため、一般的には 給付基礎日額の合計80%相当 が支給される形になります。
実際によくあるのが、「労災の休業補償は給料の60%しか出ないのですか」という相談です。
この場合、休業(補償)等給付だけを見れば60%ですが、休業特別支給金を加えると20%が上乗せされるため、制度全体として確認する必要があります。
なお、特別支給金は保険給付とは法的な性格が異なります。
この違いは単なる制度上の分類ではなく、後ほど説明する 会社や第三者への損害賠償請求との調整 でも重要になります。
労災の特別支給金は全部で9種類
労災の特別支給金は、大きく分けると通常の特別支給金と、賞与などの特別給与を反映する、いわゆるボーナス特別支給金があります。
これらを合わせると全部で9種類です。
| 区分 | 特別支給金 | 主な対象 |
|---|---|---|
| 通常の特別支給金 | 休業特別支給金 | 療養のため休業した場合 |
| 通常の特別支給金 | 障害特別支給金 | 症状固定後に障害が残った場合 |
| 通常の特別支給金 | 傷病特別支給金 | 療養が1年6か月を超え一定の傷病等級に該当した場合 |
| 通常の特別支給金 | 遺族特別支給金 | 労災により労働者が死亡した場合 |
| ボーナス特別支給金 | 障害特別年金 | 障害等級第1級~第7級 |
| ボーナス特別支給金 | 障害特別一時金 | 障害等級第8級~第14級 |
| ボーナス特別支給金 | 遺族特別年金 | 遺族年金の受給対象となる場合 |
| ボーナス特別支給金 | 遺族特別一時金 | 遺族一時金の受給対象となる場合 |
| ボーナス特別支給金 | 傷病特別年金 | 傷病等級第1級~第3級 |
ここで注意したいのは、9種類すべてを一人が受け取るという意味ではないことです。
事故後の経過や休業の有無、症状固定後に残った障害、労働者が亡くなったかどうかなどに応じて、対応する給付が決まります。
また、療養補償給付については、治療費に20%を上乗せするといった特別支給金はありません。
特別支給金が設定されているのは、休業、障害、傷病、遺族など一定の給付です。
「労災だから何か特別支給金が一律でもらえる」という制度ではありません。
まず基本となる労災保険給付の支給要件を満たし、その給付に対応した特別支給金があるかを確認するのが基本です。
休業特別支給金の金額と計算方法
休業特別支給金は、仕事中や通勤中のけが・病気の療養のために働くことができず、賃金を受けられない場合に、原則として 休業4日目から給付基礎日額の20%相当額 が支給されます。
基本となる休業(補償)等給付は給付基礎日額の60%相当額です。
そのため、両方を合わせると原則として給付基礎日額の80%相当となります。
| 給付 | 1日あたりの目安 |
|---|---|
| 休業(補償)等給付 | 給付基礎日額の60%相当 |
| 休業特別支給金 | 給付基礎日額の20%相当 |
| 合計 | 給付基礎日額の80%相当 |
たとえば、給付基礎日額が1万円で、支給対象となる休業日が10日ある場合を単純化して計算すると、休業特別支給金は次のようになります。
1万円 × 20% × 10日 = 2万円
同じ期間の休業(補償)等給付は6万円相当となるため、両方を合わせた支給額は8万円相当が一つの目安です。
ただし、給付基礎日額は単純に月給を30日で割るとは限りません。
原則として労働基準法上の平均賃金に相当する額を基礎として算定され、事故前の賃金や賃金締切日などによって金額が変わります。
また、一部出勤した日や休業中に会社から賃金が支払われている場合には、実際の支給額が変わることがあります。
休業初日から3日間は待期期間であり、休業特別支給金は支給されません。
業務災害の場合、この待期期間については、原則として使用者による労働基準法上の休業補償が問題になります。
通勤災害では同じ扱いではないため、区別して考える必要があります。
休業補償全体の計算や待期期間については、 労災の休業補償の金額と計算方法 でも詳しく整理しています。
実際の支給額は賃金額や休業状況によって変わるため、ここで示した数値はあくまで一般的な計算例として確認してください。
障害特別支給金の等級別の金額
労災によるけがや病気が治ゆ、つまり症状固定した後に一定の障害が残り、障害(補償)等給付の対象となった場合には、障害特別支給金が支給されます。
障害特別支給金は、毎年支給されるものではなく、 障害等級に応じて一時金として一度支給されるもの です。
第1級から第14級まで金額が定められており、障害の程度が重いほど金額が大きくなります。
| 障害等級 | 障害特別支給金 |
|---|---|
| 第1級 | 342万円 |
| 第2級 | 320万円 |
| 第3級 | 300万円 |
| 第4級 | 264万円 |
| 第5級 | 225万円 |
| 第6級 | 192万円 |
| 第7級 | 159万円 |
| 第8級 | 65万円 |
| 第9級 | 50万円 |
| 第10級 | 39万円 |
| 第11級 | 29万円 |
| 第12級 | 20万円 |
| 第13級 | 14万円 |
| 第14級 | 8万円 |
たとえば障害等級第7級であれば159万円、第12級であれば20万円、第14級であれば8万円という形です。
これは通常の障害(補償)等給付とは別に支給されます。
なお、障害等級第1級から第7級までの場合、基本となる障害(補償)等給付は年金として支給されます。
一方、第8級から第14級までは基本給付も一時金です。
そのうえで、賞与などの特別給与がある場合には、さらに障害特別年金または障害特別一時金が発生する可能性があります。
金額だけで等級を判断しないことが重要です。
障害等級は、痛みが残っているかどうかだけではなく、身体機能、神経症状、関節の可動域、画像所見など、それぞれの障害について定められた基準に基づいて判断されます。
実務では、「まだ痛いから何級になりますか」と聞かれることがありますが、症状だけから簡単に等級を決めることはできません。
医学的な資料や診断内容を踏まえて労働基準監督署が判断するため、最終的な支給可否や等級は個別判断になります。
傷病・遺族特別支給金の支給額
長期間療養しても治っていない場合には傷病特別支給金、労災によって労働者が亡くなった場合には遺族特別支給金が問題になります。
傷病特別支給金は、療養開始後1年6か月を経過しても傷病が治ゆしておらず、その傷病による障害の程度が傷病等級第1級から第3級に該当する場合に支給されます。
| 傷病等級 | 傷病特別支給金 |
|---|---|
| 第1級 | 114万円 |
| 第2級 | 107万円 |
| 第3級 | 100万円 |
傷病特別支給金は一時金です。
これとは別に、傷病(補償)等年金や、賞与を基礎とした傷病特別年金が支給されることがあります。
また、その後に傷病が症状固定し、障害等級に該当して障害特別支給金の対象となった場合には、すでに支給された傷病特別支給金との間で一定の調整が行われます。
傷病特別支給金と障害特別支給金を単純に満額ずつ加算できるとは限らない点に注意してください。
一方、遺族特別支給金は、労働者が業務災害や通勤災害によって亡くなり、遺族(補償)等年金または遺族(補償)等一時金の受給権者がいる場合に支給されます。
遺族特別支給金は、遺族の人数にかかわらず総額300万円です。
受給権を持つ遺族が1人であれば300万円がその方に支給されます。
受給権者が2人であれば原則として150万円ずつ、3人であれば100万円ずつというように、300万円を受給権者の人数で分けます。
「遺族1人につき300万円」ではありません。
この点は金額を確認するときに間違えやすいところです。
また、傷病等級や遺族給付の受給資格は個別の状況によって判断されます。
特に傷病特別支給金については、療養期間が1年6か月を超えただけで自動的に対象になるわけではなく、傷病が治っていないことと、傷病等級第1級から第3級に該当することの両方が必要です。
労災の特別支給金の申請と注意点
特別支給金の種類と金額が分かったら、次に確認したいのが実際の請求方法です。
多くの特別支給金は、対応する労災保険給付と同じ請求書で手続きを行います。
また、申請には期限があり、会社や第三者への損害賠償請求を行う場合には通常の保険給付とは異なる取扱いがあります。
ここからは実際に手続きを進めるうえで迷いやすい点を整理します。
ボーナス特別支給金の算定基礎日額
障害特別年金、障害特別一時金、遺族特別年金、遺族特別一時金、傷病特別年金については、毎月の給与ではなく、賞与などの特別給与を反映する仕組みがあります。
ここで使われるのが 算定基礎日額 です。
原則として、事故が発生した日または疾病の診断によって発症が確定した日以前1年間に、その労働者へ支払われた特別給与の総額を基礎として算定します。
算定基礎日額 = 算定基礎年額 ÷ 365日
特別給与とは、一般的には賞与など、3か月を超える期間ごとに支払われる賃金をいいます。
毎月支払われる基本給や各種手当とは計算上の扱いが異なります。
たとえば、事故前1年間に賞与が合計100万円支給されており、その全額が算定基礎年額として使われるケースで単純計算すると、算定基礎日額は約2,740円となります。
この算定基礎日額に、障害等級や遺族数などに応じて定められた日数を掛けて、障害特別年金などの金額を計算します。
ただし、算定基礎年額には上限があります。
原則として、特別給与の総額がそのまま無制限に反映されるわけではなく、 給付基礎年額の20%相当額または150万円のいずれか低い額 が上限となります。
月例給与を基礎とする「給付基礎日額」と、賞与等を基礎とする「算定基礎日額」は別のものです。
名称が似ているため、実務でも混同しやすいポイントです。
なお、いわゆるボーナス特別支給金はすべてのケースで発生するものではありません。
事故前の賞与の有無や支給時期、賃金の性質などによって算定基礎年額が変わるため、給与明細や賞与の支給記録を確認して計算する必要があります。
特別支給金の申請方法と請求様式
特別支給金について、「通常の労災申請とは別にもう一度申請書を出すのですか」と聞かれることがありますが、多くの場合はそうではありません。
原則として、対応する労災保険給付の請求書に特別支給金の申請欄が設けられており、基本給付と一体として手続きを行います。
たとえば、業務災害による休業であれば、休業補償給付支給請求書の様式第8号を使用します。
通勤災害であれば、休業給付支給請求書の様式第16号の6を使用します。
| 給付 | 業務災害の主な様式 | 通勤災害の主な様式 |
|---|---|---|
| 休業 | 様式第8号 | 様式第16号の6 |
| 障害 | 様式第10号 | 様式第16号の7 |
| 遺族年金 | 様式第12号 | 様式第16号の8 |
| 遺族一時金 | 様式第15号 | 様式第16号の9 |
請求書には、労働者本人が記載する部分のほか、事業主の証明や医師の証明が必要となるものがあります。
必要事項を整えたうえで、原則として管轄の労働基準監督署へ提出します。
現在使用できる様式や記載例については、厚生労働省の 労災保険給付関係主要様式ダウンロードコーナー で確認できます。
一方、傷病(補償)等年金は、他の給付とは仕組みが異なり、要件を満たした場合に労働基準監督署長が職権で支給を決定する制度です。
そのため、傷病特別支給金や傷病特別年金についても、通常の休業給付のように本人が支給請求書を提出する仕組みではありません。
会社が手続きを進めているからといって、必要な労災給付がすべて自動的に請求されているとは限りません。
特に休業が長期間に及ぶ場合や、症状固定後に障害が残った場合は、どの請求まで済んでいるかを確認することが重要です。
会社が書類作成を支援するケースは多いですが、労災保険給付を受ける権利は基本的に労働者本人にあります。
会社任せにせず、提出した請求書の種類や対象期間を控えておくことをおすすめします。
特別支給金がもらえないケース
特別支給金は、仕事中にけがをしたというだけで必ず支給されるものではありません。
それぞれの特別支給金に対応する労災保険給付の支給要件を満たすことが基本となります。
まず、そもそも業務災害や通勤災害として認められなければ、原則として対応する特別支給金も支給されません。
仕事中に発症した病気だから必ず労災になるわけではなく、業務との因果関係が問題になります。
また、通勤途中の事故であっても、合理的な通勤経路から大きく外れて私的な行動をしていた場合などは、通勤災害に該当しないことがあります。
労災認定について詳しく確認したい場合は、 労災の認定基準と業務・通勤災害の判断ポイント も参考にしてください。
また、給付ごとに見ると次のようなケースがあります。
- 休業3日目までで休業特別支給金の対象期間がない
- 休業中も通常どおり賃金を受けているなど休業給付の要件を満たさない
- 症状固定後に障害等級第1級から第14級までに該当しない
- 療養開始から1年6か月後も傷病等級第1級から第3級に該当しない
- 対応する労災保険給付について支給要件を満たさない
たとえば、けがの治療が終わった後も多少の違和感が残っているからといって、必ず障害特別支給金を受けられるわけではありません。
障害(補償)等給付は、法令上定められた障害等級に該当することが必要です。
会社が「労災ではない」と言ったことと、労災として認定されないことは同じではありません。
最終的に労災保険の支給・不支給を判断するのは会社ではなく、労働基準監督署長です。
会社と見解が異なる場合でも、事実関係を整理したうえで申請を検討できます。
また、不支給となった場合でも、決定内容によっては審査請求などの不服申立てを検討できる場合があります。
認定の可否は個別事情によって大きく異なるため、結果だけでなく不支給理由を確認することが重要です。
特別支給金の時効は何年か
特別支給金にも請求できる期間があります。
「治療が終わってからまとめて考えればいい」と長期間そのままにしていると、請求権が時効となる可能性があるため注意が必要です。
一般的には、対応する労災保険給付と同様に考え、休業特別支給金は2年、障害特別支給金や遺族特別支給金などは5年が重要な目安となります。
| 主な特別支給金 | 時効の目安 | 起算を考える際のポイント |
|---|---|---|
| 休業特別支給金 | 2年 | 休業して賃金を受けなかった日ごとに確認 |
| 障害特別支給金 | 5年 | 症状固定した時点を基礎に確認 |
| 遺族特別支給金 | 5年 | 労働者が死亡した時点を基礎に確認 |
特に休業給付は、休業期間全体について最後の日から一律に2年間という考え方ではなく、 賃金を受けない日ごとに請求権が発生し、それぞれ時効が進んでいく 点が重要です。
たとえば長期間休業した後に数年分をまとめて請求しようとした場合、古い休業日から順番に時効が問題になる可能性があります。
一方、傷病(補償)等年金は労働基準監督署長の職権によって支給が決定される制度であるため、通常の請求型の給付とは時効の考え方が異なります。
請求期限が近い場合には、「書類が全部そろってから考える」のではなく、まず時効の日付を確認することが重要です。
労災給付ごとの時効や起算日の違いについては、 労災の申請期限と2年・5年の時効 で詳しく整理しています。
事故から時間が経過している場合には、休業日、症状固定日、死亡日などによって期限が変わりますので、自分のケースでいつから期間を数えるのかを確認してください。
特別支給金は損害賠償から控除されない
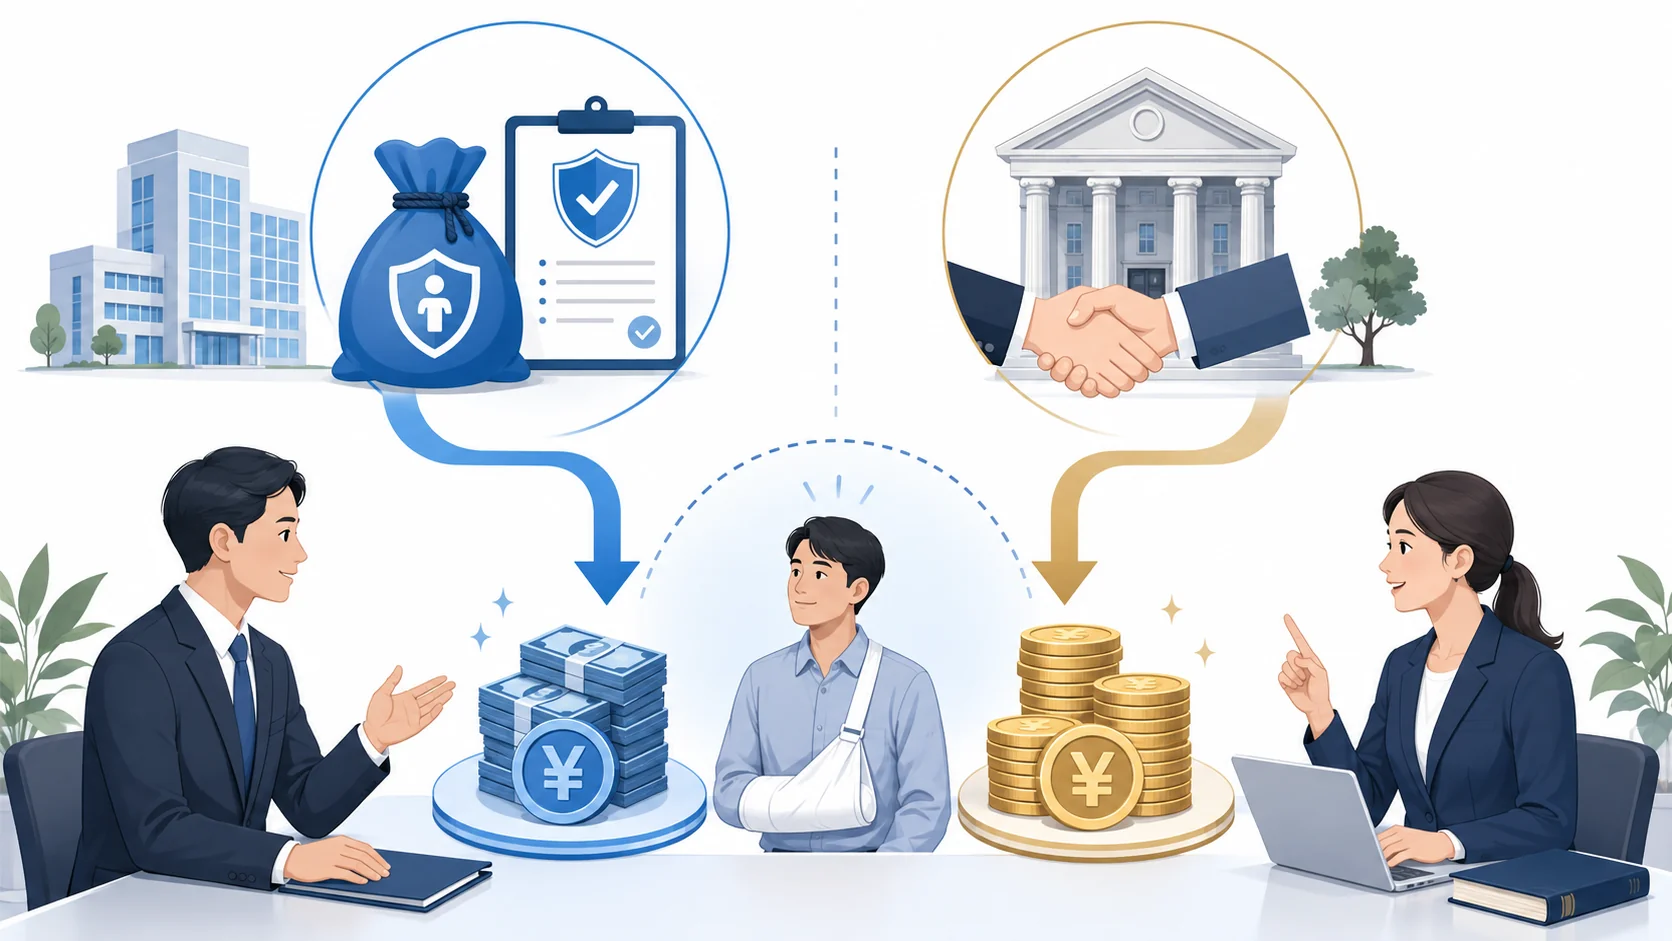
労災事故について会社に安全配慮義務違反がある場合や、交通事故など第三者の行為によって労災が発生した場合には、労災保険給付とは別に民事上の損害賠償請求が問題になることがあります。
ここで非常に重要なのが、通常の労災保険給付と特別支給金の違いです。
通常の労災保険給付には、損害を填補する性質があります。
そのため、同じ損害について労災保険給付と会社や第三者からの損害賠償を二重に受け取ることにならないよう、一定の範囲で調整が行われます。
たとえば休業損害や逸失利益などについて、すでに対応する労災保険給付を受けている場合には、その金額が民事上の損害賠償額との関係で考慮されることがあります。
しかし、 休業特別支給金や障害特別支給金などの特別支給金は、原則として損害賠償額から控除されません。
労災保険給付 :同一の損害について損害賠償との調整が問題になる
特別支給金 :原則として損害賠償額から控除されない
この点について、最高裁判所第二小法廷の平成8年2月23日判決では、特別支給金は被災労働者の福祉増進を目的として支給されるものであり、損害を填補する性質を有するものではないとして、受領した特別支給金を損害額から控除することはできないとの判断が示されています。
実際の相談でも、「労災から休業特別支給金を受け取ったので、その分だけ会社への損害賠償請求額を減らさなければならないのではないか」と考えている方がいます。
しかし、特別支給金については通常の保険給付と同じ扱いではありません。
ただし、民事上の損害賠償額は、治療費、休業損害、逸失利益、慰謝料など損害項目ごとに検討する必要があります。
労災保険給付との調整も給付の種類によって異なるため、単純に「労災でもらった総額を引く」「何も引かない」と一括して計算するのは避けたほうがよいでしょう。
会社との示談書に「労災給付を含め一切の請求をしない」といった広い清算条項が入っている場合には、別の問題も生じます。
損害額が大きいケースや後遺障害が残るケースでは、示談前に請求内容と労災給付との関係を整理することが重要です。
労災の特別支給金で確認したいポイント
労災の特別支給金は、通常の労災保険給付に加えて被災した労働者や遺族を支える重要な制度です。
特に休業したケースでは、休業(補償)等給付の60%だけを見るのではなく、休業特別支給金20%を含めて考えることで、原則として給付基礎日額の80%相当が支給される仕組みを理解できます。
また、症状固定後に障害が残った場合には障害特別支給金、療養が1年6か月を超えて一定の傷病等級に該当した場合には傷病特別支給金、労働者が亡くなった場合には遺族特別支給金があります。
さらに、賞与などが支給されていた方については、算定基礎日額を使うボーナス特別支給金が加わることがあります。
労災の特別支給金を確認するときのポイント
- 基本となる労災保険給付と特別支給金を分けて確認する
- 休業特別支給金は原則として休業4日目から20%相当
- 障害・傷病・遺族では定額の特別支給金がある
- 賞与がある場合は算定基礎日額も確認する
- 申請期限を過ぎないよう早めに手続きを確認する
- 特別支給金は原則として損害賠償額から控除されない
なお、労災の特別支給金については、所得税を課さない取扱いとされています。
通常の給与や会社から支給される休業手当とは税務上の扱いが異なるため、受け取った金額をそのまま給与所得として考える必要はありません。
一方で、実際にどの給付が対象になるか、障害等級や傷病等級に該当するか、算定基礎日額がいくらになるかは、事故の状況、賃金・賞与の支払状況、医学的な資料などによって異なります。
制度の金額や様式、運用は変更される可能性があります。
特に、障害が残っている場合、会社との損害賠償交渉を検討している場合、事故から長期間が経過している場合には、労災保険だけでなく民事上の請求や時効も含めて整理する必要があります。
個別の事情によって取扱いが変わるため、最終的な判断は専門家にご相談ください。