こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
失業手当は非課税ですので、年末調整や確定申告で給与などの収入に加える必要はありません。
配偶者控除など税法上の扶養を判定するときも、原則として失業手当は所得に含めません。
ただし、年の途中で退職して年末調整を受けていない場合は話が別です。
失業手当を申告するためではなく、退職前の給与から源泉徴収された所得税を精算するために、確定申告をしたほうがよいケースがあります。
また、税法上の扶養では失業手当を所得に含めない一方、健康保険の被扶養者認定では失業手当を収入として扱います。
この違いは実務でも非常に混同されやすいところです。
この記事では、失業手当と年末調整の関係を中心に、配偶者控除、社会保険の扶養、退職後の確定申告、年内に再就職した場合の処理まで順番に整理します。
- 失業手当を年末調整の収入に含める必要があるか
- 配偶者控除と失業手当の関係
- 退職後に確定申告したほうがよいケース
- 再就職した場合の年末調整と源泉徴収票の扱い
失業手当と年末調整の基本ルール
失業手当と年末調整を考えるときは、まず「雇用保険から受け取る失業手当」と「勤務先から受け取った給与」を分けて考えることが大切です。
失業手当は生活を支えるための雇用保険給付であり、給与とは税務上の扱いが異なります。
一方、退職するまでに会社から受け取った給与や、失業手当を受給しながらアルバイトで受け取った給与は、原則として課税対象です。
最初に押さえたいのは、失業手当そのものを年末調整の収入として申告する必要はないという点です。
ここを起点にすると、年末調整、配偶者控除、確定申告、社会保険の扶養を整理しやすくなります。
失業手当は年末調整の収入に含めない
雇用保険から支給される基本手当、一般に失業手当や失業保険と呼ばれている給付は、 年末調整で給与収入に加える必要はありません。
たとえば、1月から6月まで会社員として働き、7月に退職、その後に基本手当を受給したケースを考えてみましょう。
その年に会社から受け取った給与が200万円、失業手当として60万円を受け取ったとしても、年末調整や所得税の申告で「給与260万円」とするわけではありません。
給与と失業手当は分けて考え、失業手当60万円は課税される収入に加えないのが基本です。
| 受け取ったお金 | 所得税の扱い | 年末調整の収入 |
|---|---|---|
| 勤務先からの給与 | 原則として課税 | 含める |
| 雇用保険の基本手当 | 非課税 | 含めない |
| 再就職後の給与 | 原則として課税 | 含める |
| 受給中のアルバイト給与 | 原則として課税 | 含める |
実務では、会社から年末調整の書類を渡されたときに、「今年は失業手当も受け取ったので、その金額を書いたほうがよいのではないか」と迷う方がいます。
しかし、 失業手当を給与収入として年末調整の申告書へ記載する必要はありません。
勤務先が年末調整するのは、基本的にはその年に支払いが確定した給与等についてです。
また、失業手当とは別に、会社から退職前の給与や賞与が支給されている場合は、当然ながらその給与や賞与は課税対象です。
「退職後に受け取ったお金は全部非課税」という意味ではない点には注意してください。
失業手当を受け取っているかどうかではなく、「そのお金は雇用保険から支給された給付なのか、勤務先から支給された給与なのか」を分けるのが実務上のポイントです。
失業手当は非課税で確定申告も原則不要
失業手当を年末調整の収入に含めない理由は、雇用保険の基本手当が 非課税となっているため です。
雇用保険法では、失業等給付として支給を受けた金銭を基準として租税その他の公課を課すことができないとされています。
そのため、基本手当に所得税をかけることはなく、基本手当そのものを申告するために確定申告をする必要もありません。
これは所得税だけの話ではなく、基本的には住民税についても同様です。
失業手当を受け取ったこと自体によって、その金額が課税所得として加算されるわけではありません。
また、雇用保険から支給される再就職手当など、法律上非課税とされている雇用保険給付についても、基本的な考え方は同じです。
失業手当をもらったから確定申告が必要になるわけではありません。
確定申告を検討する必要があるのは、退職前の給与やアルバイト収入、各種所得控除など、失業手当とは別の事情がある場合です。
ここは非常に大切です。
「失業手当をもらったので確定申告する」のではなく、「年の途中で退職して年末調整を受けていないので確定申告する」というケースが多いからです。
たとえば、6月に退職して、その後は基本手当だけで生活していた場合、基本手当について申告する必要はありません。
しかし、1月から6月までに給与を受け取り、その給与から所得税が源泉徴収されているのであれば、確定申告によって税金が戻る可能性があります。
同じ確定申告という手続きでも、 申告の対象は失業手当ではなく、退職前の課税対象となる給与など と考えると分かりやすいでしょう。
なお、税額の具体的な計算や確定申告義務の有無は、給与以外の所得などによっても変わります。
個別の税務判断については、税務署または税理士へ確認してください。
配偶者控除の判定に失業手当は含めない
配偶者が退職して失業手当を受給している場合に、特に多いのが「失業手当をもらっていると配偶者控除を使えないのではないか」という疑問です。
税法上の配偶者控除や配偶者特別控除では、配偶者の 合計所得金額 などをもとに判定します。
失業手当は非課税所得ですので、この合計所得金額には原則として含めません。
たとえば、配偶者が年の途中まで会社員として働き、その後に退職して失業手当を受給している場合は、失業手当を足して判定するのではなく、退職までの給与など課税対象となる所得をもとに確認します。
| 収入の種類 | 配偶者控除等の所得判定 |
|---|---|
| 退職前の給与 | 判定対象になる |
| 失業手当 | 原則として含めない |
| アルバイト給与 | 判定対象になる |
| 事業所得など | 原則として判定対象になる |
つまり、「失業手当を年間100万円受け取ったから配偶者控除の収入基準を100万円使った」という計算にはなりません。
ただし、 配偶者控除や配偶者特別控除の所得基準は税制改正によって変わることがあります。
たとえば、令和7年分では配偶者控除に関する所得要件が見直されました。
その後、令和8年度税制改正でも基礎控除や給与所得控除、扶養親族等の所得要件が改正されています。
そのため、過去の記事に書かれている「103万円」「123万円」といった数字だけで判断するのは避けたほうがよいでしょう。
配偶者控除などの金額基準は、対象となる年分によって異なります。
年末調整を行う年の最新制度を確認してください。
正確な情報は公式サイトをご確認ください。
年末調整を担当する会社側としても、配偶者の「年間の受取額」をそのまま所得と考えないことが重要です。
給与であれば給与所得控除を踏まえて所得を計算し、失業手当などの非課税所得は分けて確認します。
社会保険労務士の実務でも、配偶者が退職したと聞いて「扶養に入れるか」という相談を受けることがありますが、税の扶養と社会保険の扶養では基準が違います。
ここを分けて確認することが次の重要なポイントです。
税の扶養と社会保険の扶養は別に判定する
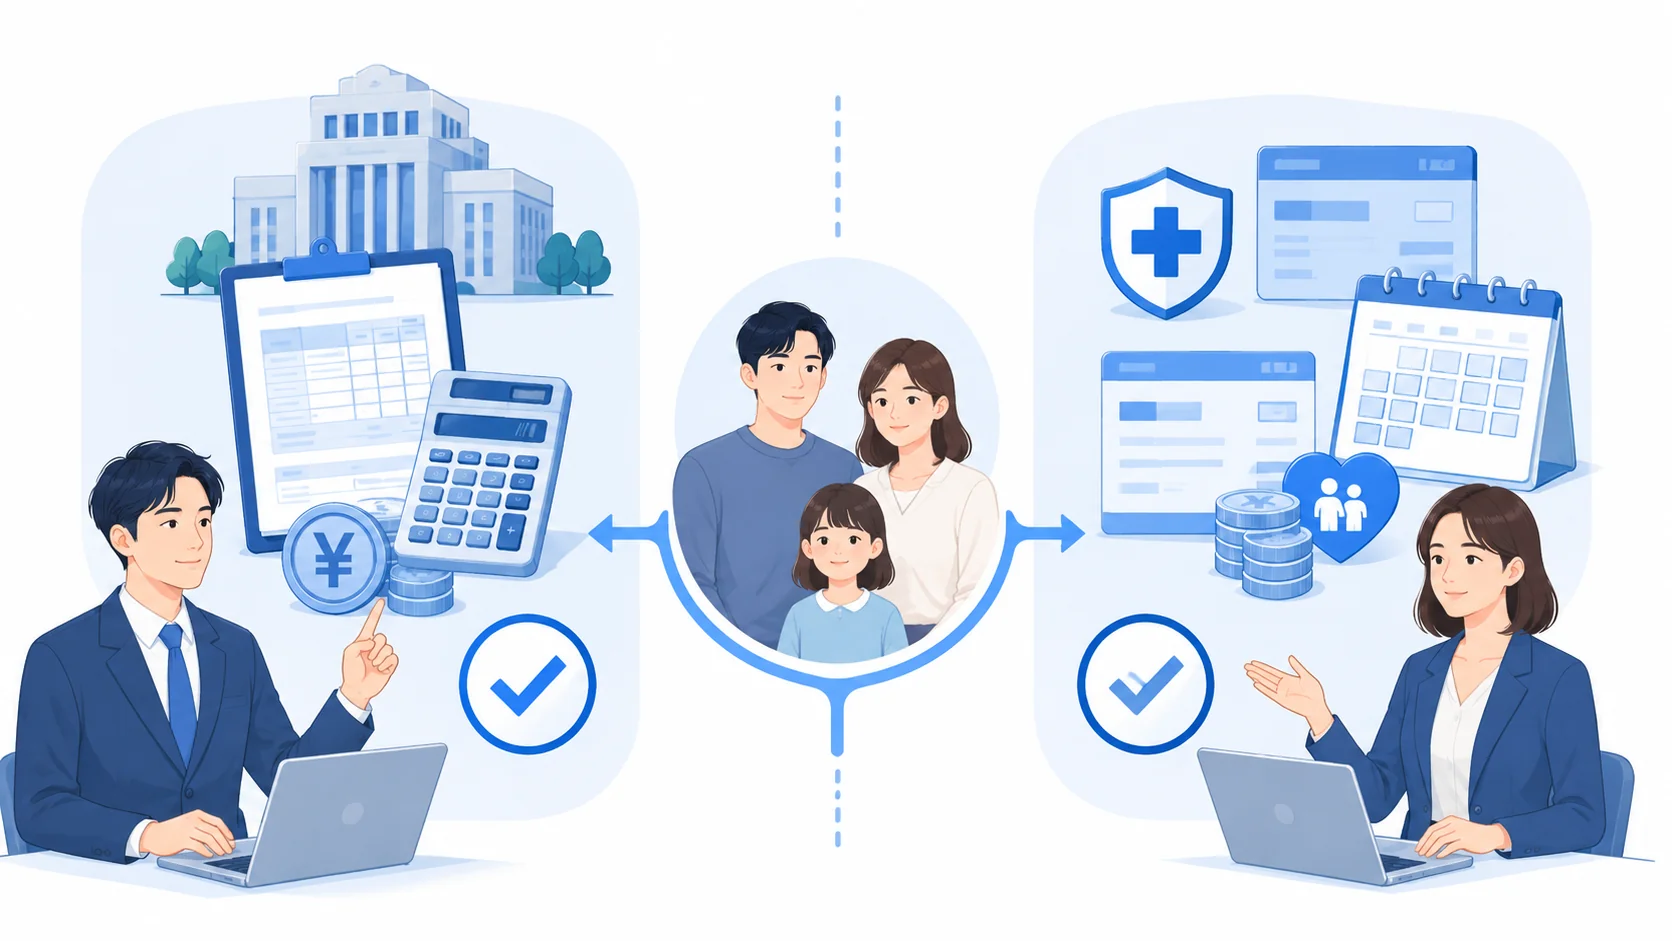
失業手当と扶養の関係で、最も混同されやすいのが 税法上の扶養と健康保険上の扶養は別制度 という点です。
税法上の配偶者控除等を判定するとき、失業手当は非課税のため原則として合計所得金額に含めません。
一方、健康保険の被扶養者認定では、失業手当を収入として扱います。
したがって、 税法上は配偶者控除の対象になっていても、健康保険では被扶養者になれない という状態が実際に起こります。
| 制度 | 失業手当の扱い | 主な確認先 |
|---|---|---|
| 所得税の配偶者控除等 | 原則として所得に含めない | 国税庁・税務署 |
| 健康保険の被扶養者 | 収入として扱う | 加入する健康保険 |
| 国民年金第3号被保険者 | 健康保険の扶養とあわせて確認 | 年金事務所等 |
一般的な健康保険の被扶養者認定では、60歳未満の方について年間収入130万円未満などの基準があり、雇用保険の基本手当については日額を年間収入に換算して判断する取扱いがあります。
一つの目安として、 基本手当日額が3,612円以上の場合、受給期間中は年間収入130万円以上に相当するとみなされ、被扶養者になれないことがあります。
一方、3,611円以下であれば被扶養者として認定される余地があります。
ただし、この3,612円という数字だけで自己判断するのはおすすめしません。
年齢や収入要件、加入している健康保険の確認方法などによって判断が必要になるためです。
健康保険の扶養認定は、加入している協会けんぽや健康保険組合等によって必要書類や確認方法が異なる場合があります。
基本手当日額などの数値も制度変更の可能性がありますので、 正確な情報は公式サイトをご確認ください。
実務では、「夫の会社の年末調整では扶養に入れると言われたのに、健康保険では扶養から外れると言われた」というケースがありますが、矛盾しているわけではありません。
そもそも判定している制度が違うためです。
税の扶養は年末調整・所得税の話、社会保険の扶養は健康保険や年金の話 と分けて考えてください。
失業手当受給中の給与は課税対象になる
失業手当を受給している期間中でも、一定の範囲でアルバイトやパートなどをすることはあります。
この場合に注意したいのは、 失業手当が非課税だからといって、アルバイトの給与まで非課税になるわけではない という点です。
勤務先から受け取るアルバイト代が給与に該当するのであれば、原則として給与所得として所得税の対象になります。
たとえば、退職前の会社から給与150万円を受け取り、その後、失業手当を50万円受給しながらアルバイトで給与30万円を受け取ったとします。
この場合、失業手当50万円は課税所得に加えませんが、退職前の給与とアルバイト給与については税務上の確認が必要になります。
「失業中にもらったお金」ではなく、「誰から、何の名目で受け取ったお金なのか」で分けて考えます。
さらに、失業手当受給中に働いた場合は、税金とは別に雇用保険上の申告も必要です。
失業認定では、働いた日や労働時間、収入などについて申告します。
短時間勤務だから、金額が少ないからという理由で、自分で申告不要と判断することはできません。
失業手当を受給しながら働く場合の週20時間や1日4時間の扱い、失業認定申告書への記載については、 失業手当受給中にアルバイトするときの条件と申告方法 で詳しく解説しています。
ここでも、税務と雇用保険を分けて考えることが重要です。
アルバイト給与が所得税上いくらになるのかという問題と、その勤務によって基本手当が支給されるかどうかという問題は別です。
年末時点で再就職しておらず、複数の勤務先から給与を受け取っている場合などは、確定申告が必要になる可能性もあります。
給与以外の所得がある場合を含め、具体的な申告義務については税務署または税理士に確認してください。
失業手当と年末調整後の確定申告
ここからは、失業手当そのものではなく、退職前に受け取った給与の税金をどう精算するかを整理します。
年の途中で退職すると、多くの方は退職した会社で通常の年末調整を受けません。
そのまま年末まで再就職しなければ、毎月の給与から概算で天引きされていた所得税が精算されないままになります。
その結果、確定申告をすることで所得税が還付されるケースがあります。
一方、年内に再就職した場合は、新しい勤務先で前職分を含めて年末調整できる場合があります。
つまり、退職後は「失業手当を申告するか」よりも、 年末調整を誰が行うのか、それとも自分で確定申告するのか を確認することが大切です。
退職して年末調整を受けない場合の対応
会社員は、毎月の給与から所得税が源泉徴収されています。
そして通常は年末調整によって、その年の給与と所得控除をもとに最終的な所得税額を計算し、毎月天引きされた税額との差額を精算します。
しかし、年の途中で退職した場合は、一部の例外を除き、退職した会社では通常の年末調整を受けないケースが多くなります。
たとえば、6月末で会社を退職して、その後12月まで再就職しなかったとします。
1月から6月までの給与からは所得税が源泉徴収されていますが、年末時点ではその税額を精算してくれる勤務先がありません。
このような場合は、 自分で確定申告をして年間の所得税を計算し直す ことを検討します。
会社員の毎月の源泉徴収税額は、その月の給与などをもとに一定の方法で計算されるものであり、年間の最終税額そのものではありません。
特に年の途中で退職し、その後の給与収入が大きく減った場合は、年間所得が当初想定より低くなるため、結果的に所得税を多く納めていることがあります。
退職したら必ず所得税が還付されるわけではありません。
退職までの給与額、源泉徴収税額、ほかの所得、各種所得控除などによって結果は変わります。
退職すると所得税だけでなく、住民税や健康保険、年金の支払い方法も変わります。
退職時期と税金全体の関係については、 退職は何月がいいのか税金面から整理した解説 も参考にしてください。
なお、「確定申告が必要か」と「確定申告すると税金が戻る可能性があるか」は別の話です。
法律上の申告義務がなくても、還付を受けるために自分から確定申告をするケースがあります。
確定申告で所得税が還付されるケース
年の途中で退職して年末調整を受けていない方は、確定申告によって所得税が還付される可能性があります。
典型的なのは、年の前半に退職し、その後年末まで給与収入がほとんどなかったケースです。
会社員として働いている間は毎月所得税が源泉徴収されていますが、年間の所得が想定より少なくなれば、最終的に計算した所得税よりも源泉徴収済みの税額のほうが多くなることがあります。
さらに、退職後に自分で支払った社会保険料や生命保険料など、年末調整で反映されていない所得控除があれば、確定申告によって課税対象となる所得がさらに下がることがあります。
年の途中で退職した方は、まず退職した会社から交付された 源泉徴収票の「源泉徴収税額」 を確認してみてください。
源泉徴収税額が0円であれば、そもそも給与から納めている所得税がないため、所得税の還付が生じないこともあります。
反対に、源泉徴収税額があり、年末調整を受けていないのであれば、還付申告を検討する価値があります。
たとえば、次のような方です。
- 年の途中で退職して年末まで再就職しなかった方
- 退職後の給与収入がほとんどなかった方
- 退職後に国民年金や国民健康保険料を自分で支払った方
- 生命保険料控除などを年末調整で受けていない方
- 医療費控除や寄附金控除を受けたい方
一方、副業所得や事業所得など別の所得がある場合には、還付どころか追加で所得税を納めることになる可能性もあります。
確定申告をすれば必ず所得税が戻るわけではありません。
税額は年間の所得と所得控除をもとに総合的に決まりますので、個別の税額計算については税務署または税理士へ確認してください。
退職後に使える主な所得控除
年の途中で退職した場合に確認しておきたいのが、退職後に自分で支払った保険料などです。
会社に在籍していれば年末調整で処理されるものでも、退職後に年末調整を受けない場合は、自分で確定申告をしなければ所得控除に反映されないことがあります。
代表的なものとして、次のような所得控除があります。
| 主な控除 | 退職後に確認するもの |
|---|---|
| 社会保険料控除 | 国民年金保険料、国民健康保険料など |
| 社会保険料控除 | 任意継続した健康保険の保険料など |
| 生命保険料控除 | 生命保険・介護医療保険・個人年金保険など |
| 地震保険料控除 | 対象となる地震保険料 |
| 小規模企業共済等掛金控除 | iDeCoなど一定の掛金 |
| 医療費控除 | 一定額を超える医療費等 |
| 寄附金控除 | ふるさと納税など一定の寄附 |
特に見落とされやすいのが、退職後に自分で支払った国民年金保険料や健康保険料です。
会社員であれば健康保険料や厚生年金保険料は給与から差し引かれ、年末調整にも反映されます。
しかし、退職後に国民年金へ切り替えたり、国民健康保険へ加入したりすると、自分で保険料を支払うことになります。
その年中に実際に支払った対象保険料について社会保険料控除を受けられる場合がありますので、領収書や控除証明書などは保管しておきましょう。
生命保険料控除や地震保険料控除についても同様です。
年末調整を受ける会社がなければ、自分で確定申告をすることで反映させます。
また、一定の医療費を負担していれば医療費控除、ふるさと納税など一定の寄附をしていれば寄附金控除を利用できる場合があります。
控除の対象となる金額や必要書類、適用要件は制度ごとに異なります。
また、税制改正によって要件が変更されることがあります。
正確な情報は公式サイトをご確認ください。
私が退職後の手続きを説明するときも、雇用保険だけではなく、「健康保険をどうしたか」「国民年金を払ったか」まで確認することがあります。
制度は別々ですが、確定申告の段階ではこれらの支払いが所得控除に関係してくるためです。
還付申告は翌年から5年間できる
年の途中で退職して所得税を払い過ぎていた場合、還付を受けるための確定申告を 還付申告 といいます。
一般的な所得税の確定申告期間は、原則として翌年2月16日から3月15日までですが、税金の還付を受けるためだけの還付申告については、この通常の確定申告期間を待つ必要はありません。
原則として、対象となる年の 翌年1月1日から5年間 提出できます。
年の途中で退職して年末調整を受けていなかったことに後から気付いても、すぐに諦める必要はありません。
たとえば、以前の退職時に確定申告をしていなかった場合でも、還付申告が可能な期間内であれば、過去の源泉徴収票などを確認して手続きできる可能性があります。
ただし、「すべての確定申告が5年間いつでもよい」という意味ではありません。
税金を納める必要がある確定申告には法定申告期限がありますし、一定の特例では期限内申告が要件になっていることもあります。
5年間という扱いは、確定申告義務のない方が所得税の還付を受けるために行う還付申告についての基本的な考え方です。
また、5年間という期間があるからといって、後回しにするメリットはあまりありません。
退職した会社の源泉徴収票、社会保険料の支払記録、生命保険料控除証明書など、時間がたつほど書類を探す手間が増えます。
年末まで再就職しなかった方は、年が明けた段階で一度、前年分の源泉徴収票と支払った保険料をまとめて確認しておくとよいでしょう。
確定申告義務があるか、還付申告として扱えるかは個別の所得状況によって異なります。
判断が難しい場合は税務署または税理士に確認してください。
再就職時は前職の源泉徴収票を提出する
年の途中で退職したあと、同じ年のうちに別の会社へ再就職した場合は、年末まで勤務していれば新しい勤務先で年末調整を受けられるのが一般的です。
この場合、新しい会社で受け取った給与だけを年末調整するのではありません。
一定の要件を満たす場合には、 前職から受け取った給与も合算して年末調整 します。
そのために必要になるのが、前の勤務先から交付される給与所得の源泉徴収票です。
源泉徴収票には、前職で受け取った給与、源泉徴収された所得税、給与から控除された社会保険料など、年末調整に必要な情報が記載されています。
年内に再就職した方は、前職の源泉徴収票を新しい勤務先の年末調整担当者へ早めに提出しましょう。
たとえば、3月までA社で勤務し、4月から9月まで失業手当を受給、10月にB社へ再就職したとします。
このケースでは、A社とB社から受け取った給与は年末調整の対象として確認しますが、その間に受け取った失業手当は給与に加えません。
| 期間 | 受け取ったもの | 年末調整 |
|---|---|---|
| 1月~3月 | 前職A社の給与 | 原則として合算 |
| 4月~9月 | 失業手当 | 収入に含めない |
| 10月~12月 | 再就職先B社の給与 | 対象 |
前職の源泉徴収票がないと、新しい勤務先では前職の給与額や源泉徴収税額を確認できません。
その場合、会社側で前職分を含めた年末調整ができないことがあります。
源泉徴収票が手元にない場合は、まず前の勤務先へ発行を依頼してください。
会社側の実務でも、中途採用者については年末調整の時期になって初めて源泉徴収票がないことが判明し、本人と給与担当者の双方が慌てるケースがあります。
年内に転職した方は、入社時点で前職の源泉徴収票を準備しておくとスムーズです。
なお、前職の源泉徴収票を提出できなかった場合や、ほかにも申告すべき所得がある場合などは、本人が確定申告で精算することになるケースがあります。
税務上の最終的な処理については、税務署または税理士へ確認してください。
失業手当と年末調整のポイントまとめ
失業手当と年末調整については、まず 失業手当は非課税であり、年末調整や確定申告の収入として加えない という基本を押さえておけば整理しやすくなります。
一方で、退職前に会社から受け取った給与や、失業手当を受給している間にアルバイト等で受け取った給与は別です。
これらは原則として課税対象となるため、年末調整または確定申告の対象として確認する必要があります。
- 失業手当は非課税で年末調整の収入に含めない
- 失業手当そのものを申告するための確定申告は原則不要
- 配偶者控除等の所得判定にも失業手当は原則含めない
- 社会保険の扶養では失業手当を収入として扱う
- 年の途中で退職して年末調整を受けなければ還付申告を検討する
- 年内に再就職した場合は前職の源泉徴収票を新勤務先へ提出する
特に注意してほしいのは、税法上の扶養と社会保険上の扶養を同じ基準で考えないことです。
税法では失業手当は非課税所得として配偶者控除等の合計所得金額に原則含めませんが、健康保険では失業手当を収入として被扶養者認定を行います。
また、退職後に確定申告をする場合も、申告する理由は「失業手当を受け取ったから」ではありません。
退職前の給与について年末調整を受けていない場合や、退職後に支払った社会保険料などの所得控除を反映させるために行うのが中心です。
育児休業給付など、ほかの雇用保険給付と年末調整の関係について確認したい場合は、 育休中の年末調整と給付金の扱い でも考え方を整理しています。
配偶者控除の所得要件や社会保険の扶養基準などは、法改正や制度変更によって変わる可能性があります。
数値はあくまで一般的な目安として考え、 正確な情報は公式サイトをご確認ください。
私は社会保険労務士として、失業手当などの雇用保険や健康保険の扶養についてご説明できますが、所得税額の計算や個別の確定申告の判断は税務の領域になります。
あなたの給与以外の所得、家族構成、各種控除によって最終的な取扱いは変わる可能性がありますので、迷う場合は税務署、税理士、加入している健康保険など、それぞれの制度を担当する窓口へ確認してください。
最終的な判断は専門家にご相談ください。