こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金第三号被保険者とは、厚生年金に加入している第2号被保険者に扶養されている、原則20歳以上60歳未満の配偶者をいいます。
一定の要件を満たして第3号被保険者になっている期間は、自分で国民年金保険料を納めなくても、老齢基礎年金の計算上は保険料納付済期間として扱われます。
そのため、「保険料を自分で払っていないから将来の年金がゼロになる」という制度ではありません。
ただし、第3号被保険者に該当するかどうかは、年収130万円という数字だけで判断できるわけではありません。
本人が勤務先の社会保険に加入するケース、配偶者が会社を退職したケース、離婚したケース、配偶者が65歳になったケースなどでは、第3号から外れて第1号または第2号へ切り替わることがあります。
特にパートで働いている方は、いわゆる106万円の壁と130万円の壁を同じものとして考えてしまうと判断を誤りやすいところです。
また、配偶者の健康保険では扶養のままなのに、国民年金では第3号ではなくなるケースもあります。
この記事では、第3号被保険者の条件、保険料、第1号・第2号との違い、扶養を外れた場合の手続き、届出を忘れた場合の年金記録への影響、今後の制度見直しまで順番に整理します。
- 第3号被保険者に該当する条件
- 第1号・第2号・第3号の違いと保険料
- 扶養を外れたときに必要な切り替え手続き
- 第3号被保険者制度の見直しに関する現在の考え方
年金第三号被保険者の仕組みと条件
まず確認したいのは、第3号被保険者が単に「専業主婦・主夫なら自動的に入る制度」というわけではない点です。
第3号に該当するためには、扶養する側の配偶者が国民年金の第2号被保険者であること、本人が原則20歳以上60歳未満であること、生計維持関係や収入などの要件を満たしていることが必要です。
また、パートやアルバイトで働いている方については、扶養の収入基準を見る前に、自分自身が勤務先の健康保険・厚生年金保険へ加入する対象ではないかも確認します。
実務では「年収130万円を超えていないから第3号ですよね」と質問されることがありますが、実際にはそこだけでは判断できません。
まず制度全体の位置付けから整理していきましょう。
第3号被保険者とはどんな人か
国民年金の被保険者は、大きく第1号被保険者、第2号被保険者、第3号被保険者に分かれています。
その中で第3号被保険者に該当するのは、 厚生年金に加入している第2号被保険者に扶養されている、原則20歳以上60歳未満の配偶者 です。
代表的なのは、会社員や公務員などの配偶者である専業主婦・専業主夫や、扶養の範囲内でパート勤務をしている方です。
ただし、「結婚している」「現在仕事をしていない」という事実だけで第3号になるわけではありません。
最初に確認するのは、扶養する側の配偶者が第2号被保険者であるかどうかです。
たとえば、夫が会社員として厚生年金に加入しており、妻が一定の条件を満たして扶養されているのであれば、妻が第3号被保険者になることがあります。
一方、夫婦とも自営業で国民年金の第1号被保険者である場合、妻または夫の収入がゼロであっても第3号にはなりません。
自営業者の配偶者については、原則として本人自身も第1号被保険者として国民年金に加入し、自分の国民年金保険料を納めます。
第3号は「扶養されている配偶者」の制度
もう一つ重要なのは、第3号被保険者の対象が「家族全員」ではなく、 第2号被保険者に扶養されている配偶者 だという点です。
たとえば会社員の子どもが20歳になり、その会社員の健康保険の被扶養者になっていたとしても、その子どもが第3号被保険者になるわけではありません。
国民年金の第3号制度で対象となるのは配偶者です。
また、第3号である期間について本人が国民年金保険料を直接納めることはありませんが、その期間は年金記録上「何も加入していない期間」になるわけでもありません。
正しく第3号として届出されていれば、老齢基礎年金の計算では保険料納付済期間として扱われます。
ただし、第3号として過ごしているだけで、本人自身の給与に基づく厚生年金の報酬比例部分が積み上がるわけではありません。
第3号期間について基本的に形成されるのは国民年金、つまり老齢基礎年金の部分です。
たとえば、25歳から35歳まで会社員として厚生年金に加入し、その後配偶者の扶養に入って第3号になった方であれば、会社員だった10年間については厚生年金の記録があり、その後の第3号期間は老齢基礎年金の計算に反映されるという形になります。
第3号被保険者は「保険料を払っていないから年金記録が付かない」という制度ではありません。
正しく第3号として登録されている期間は、老齢基礎年金の計算上、保険料納付済期間として扱われます。
制度の基本的な要件や届出については、 日本年金機構「国民年金第3号被保険者の届出」 でも確認できます。
将来受け取れる年金額について詳しく確認したい場合は、 専業主婦の年金額と第3号被保険者の仕組み で整理しています。
第3号被保険者になるための条件
第3号被保険者になるためには、いくつかの条件を満たす必要があります。
基本となるのは、 配偶者が国民年金の第2号被保険者であり、本人がその配偶者によって生計を維持されていること です。
まず年齢については、原則20歳以上60歳未満です。
20歳になる前はそもそも国民年金の第3号被保険者ではありません。
また、60歳に到達すると国民年金の強制加入期間から外れるため、第3号被保険者ではなくなります。
この「60歳未満」という条件は意外と重要です。
健康保険では60歳以上の配偶者が引き続き被扶養者になることがありますが、国民年金の第3号については60歳になると終了します。
健康保険の扶養と年金の第3号が完全に同じ制度ではないことが分かる例です。
確認する条件を順番に整理する
| 確認項目 | 基本的な考え方 |
|---|---|
| 配偶者の年金資格 | 配偶者が国民年金の第2号被保険者であること |
| 本人の年齢 | 原則20歳以上60歳未満であること |
| 生計維持 | 主として第2号被保険者である配偶者に生計を維持されていること |
| 収入 | 原則として年間収入130万円未満などの基準を満たすこと |
| 本人の勤務先 | 本人自身が厚生年金の加入対象になっていないこと |
| 居住要件 | 原則として日本国内に住所があること |
現在の制度では、原則として日本国内に住所があることも第3号被保険者の要件です。
ただし、配偶者の海外赴任に同行する場合など、日本国内に生活の基礎があると認められる一定のケースについては海外特例が設けられています。
また、法律上の婚姻関係だけではなく、一定の要件を満たす事実婚の配偶者が第3号の対象になることもあります。
ただし、事実婚の場合には通常の婚姻関係以上に、生計維持関係や夫婦としての実態を確認するための資料が求められることがあります。
本人が社会保険に入るなら第3号にはならない
実務で特に重要なのが、本人自身の勤務先における社会保険加入です。
たとえば配偶者の扶養内でパート勤務をしていた方でも、勤務時間などが増えて自分の勤務先で健康保険・厚生年金保険の加入要件を満たせば、本人は第2号被保険者になります。
この場合、「配偶者の扶養に残るか、第2号になるかを本人が自由に選ぶ」という考え方ではありません。
法律上、勤務先で社会保険の加入要件を満たせば、原則として勤務先の健康保険・厚生年金へ加入します。
その結果、それまで第3号だった方は第3号ではなくなります。
ここが「年収130万円未満なら絶対に第3号」という説明が正確ではない理由です。
法律上の婚姻だけでなく、一定の要件を満たす事実婚の配偶者についても第3号被保険者となる場合があります。
また、海外居住、別居、失業給付の受給などが絡むと判定が複雑になります。
個別の事情によって必要な確認資料が異なるため、勤務先や年金事務所、加入している健康保険へ確認してください。
実務では「扶養に入れますか」という質問を受けたとき、税金の扶養なのか、健康保険の扶養なのか、国民年金の第3号なのかを最初に分けて確認します。
同じ「扶養」という言葉を使っていても、制度ごとに基準が違うからです。
年収130万円未満の基準と考え方
第3号被保険者についてよく知られているのが、いわゆる 130万円の壁 です。
一般的には、配偶者の扶養に入り第3号になるためには、本人の年間収入が原則130万円未満であることが重要な基準になります。
ただし、この130万円について最も注意したいのは、単純に「今年1月から12月までに受け取った給与が130万円を超えたか」で判断するものではないという点です。
健康保険の被扶養者認定では、基本的にはその時点から見込まれる 今後1年間の収入見込み をもとに確認されます。
たとえば、1月から6月までは月8万円で働いていたものの、7月から勤務時間を増やして毎月12万円程度を継続して受け取る契約になったとします。
この場合、1月から7月までの累計額がまだ130万円に達していなくても、今後の収入見込みから扶養資格を再確認する必要が出てきます。
反対に、一時的に繁忙期の残業が増えたなど、通常とは異なる事情によって一時的に収入が増加した場合には、一定の要件のもとで事業主の証明などを利用した特例的な取扱いが認められることがあります。
ただし、恒常的に給与水準が上がった場合まで130万円未満として扱われる制度ではありません。
130万円だけでなく生計維持関係も確認する
収入が130万円未満であれば、それだけで必ず被扶養者に認定されるわけでもありません。
同居している場合には、一般に本人の年間収入が被保険者である配偶者の年間収入の2分の1未満であることなど、生計維持関係も確認されます。
別居の場合には、本人の収入だけでなく、配偶者からの仕送りによって生計が維持されているかを確認されることがあります。
また、扶養認定でいう「収入」は所得税の考え方と完全には一致しません。
給与だけでなく、公的年金、失業給付などについても確認対象になることがあります。
そのため、「税金では非課税だから扶養判定にも含まれないだろう」と判断するのは危険です。
税法上の扶養と健康保険・国民年金上の扶養は別々に考えてください。
106万円の壁とは別の基準
130万円の壁と混同されやすいのが、いわゆる106万円の壁です。
106万円の壁は、配偶者の扶養に入れるかどうかを直接判断する基準というより、パート・アルバイトなどの短時間労働者が 自分の勤務先で健康保険・厚生年金保険へ加入するか という制度に関係しています。
つまり、考える順番が違います。
本人自身が勤務先で社会保険の加入対象になれば、配偶者の扶養に残るかどうかを検討する前に、本人が第2号被保険者になります。
したがって、年収130万円未満であれば必ず第3号になれるわけではありません。
本人の勤務先で社会保険の加入要件を満たしていれば、130万円未満でも第2号被保険者になることがあります。
さらに、短時間労働者に関する社会保険の適用は制度改正が進んでいます。
2026年10月には、従来の月額8万8,000円以上という賃金要件、いわゆる106万円の壁の撤廃が予定されています。
ただし、 106万円の壁が撤廃されることと、130万円の扶養基準が同時になくなることは別の話 です。
ここはニュースを見た方からも非常によく質問されるところです。
| いわゆる壁 | 主に関係する制度 | 確認のポイント |
|---|---|---|
| 106万円の壁 | 本人の勤務先での健康保険・厚生年金加入 | 短時間労働者の社会保険加入要件を確認 |
| 130万円の壁 | 健康保険の被扶養者・国民年金第3号 | 今後の収入見込みや生計維持関係を確認 |
年収の壁に関する最新の制度改正については、 厚生労働省「『年収の壁』への対応」 で公表されています。
また、106万円の壁の改正について詳しく確認したい場合は、 社会保険の106万円の壁撤廃と今後の加入条件 で整理しています。
130万円未満なら必ず扶養に入れる、と考えないことが大切です。
本人が自分の勤務先で社会保険の加入対象になれば、130万円未満でも第2号被保険者となる場合があります。
また、一時的な収入増と恒常的な賃金上昇では取扱いが異なることがあるため、収入額だけを見て自己判断しないようにしてください。
第3号被保険者の保険料は誰が払うか
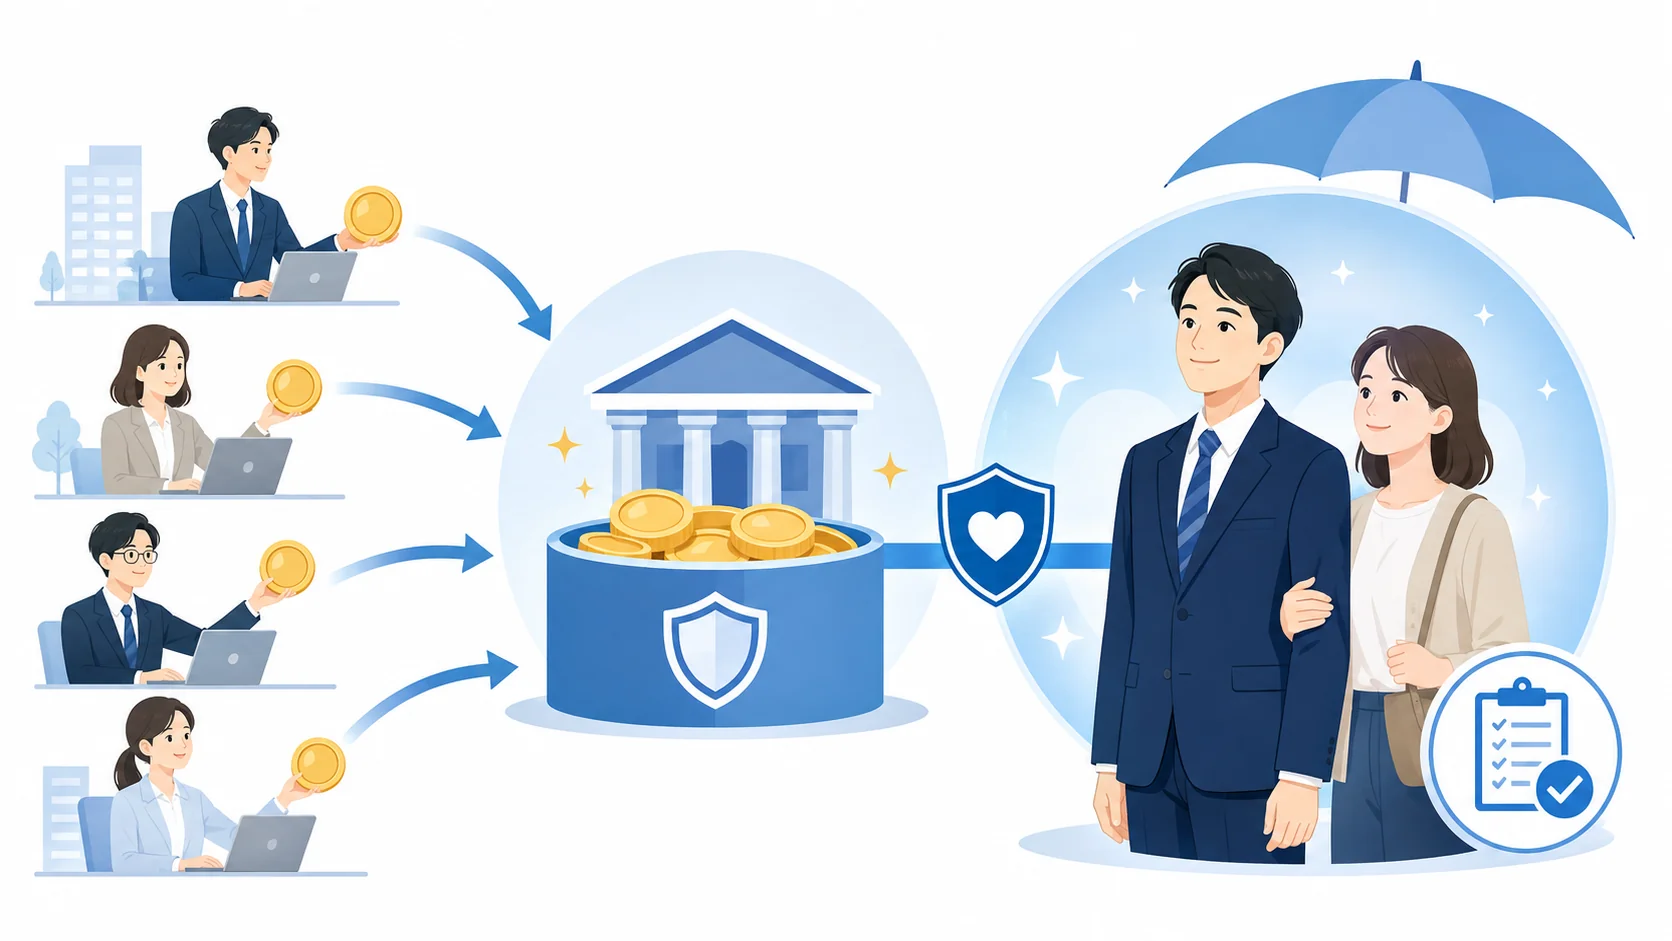
第3号被保険者になると、本人宛てに国民年金保険料の納付書が毎月届き、それを自分で支払うという仕組みではありません。
第3号被保険者本人には、国民年金保険料の個別負担がありません。
ここでよく出てくる疑問が、「本人が払わないなら、扶養している夫や妻が2人分の保険料を払っているのか」というものです。
結論からいうと、これも違います。
第2号被保険者である配偶者の厚生年金保険料は、基本的にその人自身の標準報酬月額や標準賞与額などをもとに計算されます。
配偶者が第3号になったからといって、「配偶者1人分の国民年金保険料」がその人の給与から追加で天引きされる仕組みではありません。
第3号被保険者に関する基礎年金の費用は、厚生年金制度など被用者年金制度全体の仕組みの中で負担されています。
第3号期間は老齢基礎年金に反映される
本人に個別の保険料負担がない一方、第3号被保険者として正しく登録されている期間は、老齢基礎年金を計算するときの保険料納付済期間として扱われます。
ここが、単なる国民年金保険料の「未納」と大きく違うところです。
国民年金の第1号被保険者が、免除などの手続きをしないまま保険料を納付しなかった場合には未納期間となる可能性があります。
しかし、正式に第3号被保険者として登録されている方については、そもそも本人が国民年金保険料を納付する必要がありません。
そのため、「私は専業主婦で国民年金を一度も振り込んでいないから、年金はもらえませんよね」という相談を受けることがありますが、第3号として正しく記録されていれば、その理解は正しくありません。
第3号期間だけでは厚生年金は増えない
一方、第3号である期間について本人自身の老齢厚生年金が新たに積み上がるわけではありません。
厚生年金の報酬比例部分は、本人自身が厚生年金保険へ加入していた期間や給与・賞与などをもとに計算されます。
たとえば、20代から30代前半まで10年間会社員として厚生年金へ加入し、その後結婚して20年間第3号になった方であれば、将来の年金は「20歳から60歳までの加入記録などをもとにした老齢基礎年金」に、「会社員として厚生年金へ加入した10年間に応じた老齢厚生年金」が加わるイメージです。
逆に、本人自身が一度も厚生年金へ加入したことがなく、第3号期間だけで老後を迎える場合には、第3号であったことだけを理由として老齢厚生年金が上乗せされるわけではありません。
第3号から第2号になれば社会保険料の自己負担は発生しますが、厚生年金の加入期間が増えることで、将来の老齢厚生年金が増える可能性があります。
「扶養を外れると損」と保険料負担だけで判断するのではなく、現在の手取り、将来の年金、健康保険の給付などを含めて考えることが大切です。
なお、将来受け取れる実際の年金額は、第3号だった期間だけでは決まりません。
過去の第1号・第2号期間、未納や免除の有無、厚生年金の加入期間などによって異なります。
第1号・第2号・第3号の違い
国民年金の第1号・第2号・第3号は、加入する年金制度そのものが完全に別々というより、 国民年金制度の中で加入者の立場を区分したもの と考えると分かりやすくなります。
特に会社員の方は、「自営業者は国民年金、会社員は厚生年金」と覚えていることが多いのですが、厳密には会社員も国民年金の加入者です。
厚生年金に加入している会社員や公務員などは、国民年金では第2号被保険者という立場になります。
| 区分 | 主な対象者 | 年金の加入 | 保険料 | 主な手続き先 |
|---|---|---|---|---|
| 第1号被保険者 | 自営業者・学生・無職など | 国民年金 | 原則自分で納付 | 市区町村・年金事務所など |
| 第2号被保険者 | 会社員・公務員など | 国民年金+厚生年金 | 厚生年金保険料を給与等から負担 | 勤務先 |
| 第3号被保険者 | 第2号に扶養される配偶者 | 国民年金 | 個別負担なし | 原則として配偶者の勤務先経由 |
第1号は自分で国民年金保険料を納める
第1号被保険者の代表例は、自営業者、フリーランス、学生、無職の方などです。
原則として20歳以上60歳未満で、第2号にも第3号にも該当しない方が第1号になります。
第1号被保険者は、原則として自分で国民年金保険料を納付します。
ただし、所得が少ない場合、失業した場合、学生である場合などには、保険料免除・納付猶予や学生納付特例を利用できる可能性があります。
単純に支払わず放置する未納とは違うため、支払いが難しい場合には制度の利用を検討することが重要です。
第2号は国民年金と厚生年金の両方に関係する
第2号被保険者は、厚生年金保険に加入している会社員や公務員などです。
会社員は「厚生年金だけ」に加入しているわけではなく、国民年金の第2号被保険者でもあります。
そのため、将来は原則として老齢基礎年金と老齢厚生年金の両方が対象になります。
給与明細では通常、「国民年金保険料」という項目が別に控除されるわけではありません。
厚生年金の仕組みを通じて基礎年金部分にも関係しているためです。
第3号は第2号の配偶者に限られる
第3号は、第2号被保険者に扶養されている一定の配偶者です。
本人が国民年金保険料を個別に納める必要はありませんが、第3号の期間は老齢基礎年金の計算に反映されます。
一方、第3号期間だけで本人自身の厚生年金の報酬比例部分が形成されるわけではありません。
第1号・第2号・第3号の違いを考えるときは、 「誰が保険料をどう負担するのか」「本人自身が厚生年金に加入しているのか」 の2点を見ると整理しやすくなります。
会社員と国民年金の関係が分かりにくい場合は、 会社員が国民年金にも加入する仕組みと厚生年金との関係 も参考にしてください。
年金第三号被保険者の手続きと見直し
第3号被保険者で特に注意したいのは、「第3号になるとき」だけではなく「第3号でなくなったとき」の手続きです。
離婚、配偶者の退職、本人の収入増、本人の就職、配偶者の65歳到達などによって資格関係が変われば、第1号または第2号への切り替えが必要になることがあります。
資格が変わったにもかかわらず届出が行われないまま時間が経つと、実際の資格と年金記録が一致しない「第3号被保険者の不整合記録」が生じることがあります。
また、第3号被保険者制度については、働き方に中立な社会保険制度、公平性、社会保険の適用拡大などとの関係から見直しが議論されています。
ただし、 2026年9月時点で「第3号被保険者制度が何年何月に全面廃止される」と決まっているわけではありません。
現在すでに施行されているルールと、今後の制度設計として検討されている話を分けて考えることが重要です。
第3号になるときの届出と手続き
結婚や退職などによって配偶者の扶養へ入り、第3号被保険者になる場合は、原則として 第2号被保険者である配偶者の勤務先を通じて手続き します。
たとえば、妻が会社を退職し、夫の健康保険の扶養へ入るケースを考えてみます。
妻が20歳以上60歳未満で、夫が第2号被保険者であり、収入などの扶養要件も満たすのであれば、夫の勤務先を経由して健康保険の被扶養者と国民年金第3号に関する手続きを進めるのが一般的です。
協会けんぽなどでは、健康保険の「被扶養者(異動)届」と国民年金の第3号被保険者に関する届出をあわせて処理する形が一般的です。
勤務先では収入と生計維持関係を確認する
人事・給与担当者は、単に「結婚した」「退職した」と聞いただけで機械的に第3号として届け出るわけではありません。
続柄、本人の年齢、収入見込み、生計維持関係などを確認する必要があります。
確認資料として、状況に応じて雇用契約書、給与明細、退職証明書、課税証明書などが必要になることがあります。
別居している場合には仕送りの事実を確認する資料が必要になることもあります。
また、失業給付、公的年金などは、所得税の取扱いと社会保険の扶養認定で考え方が異なることがあります。
税金では非課税となる収入だからといって、健康保険上の収入判定から必ず除外されるとは限りません。
第3号の資格取得日はいつか
第3号の資格は「会社へ書類を提出した日から」というより、実際に第3号の要件を満たすようになった日を基礎として判断します。
たとえば退職した翌日から配偶者の扶養に入り、その日から第3号の要件を満たしているのであれば、その資格関係に合わせて届出を行います。
ただし、必要書類が揃わず届出が遅れたケースや、過去に遡って扶養認定を求めるケースでは、健康保険の取扱いや証明資料によって判断が変わることがあります。
第3号の届出は、本人が市区町村へ直接行って新規加入するのではなく、 配偶者の勤務先を経由するのが基本 です。
加入している健康保険によって必要書類や確認方法が異なることがあるため、まず配偶者の勤務先の人事・総務担当者へ確認すると手続きがスムーズです。
人事担当者としては、従業員本人の入社・退職だけでなく、「配偶者の退職」「配偶者の収入変動」「配偶者の就職」なども扶養関係の変更につながるため、異動があったときに申告してもらう社内ルールを整えておくことが重要です。
第3号でなくなる主なケース
一度第3号被保険者になっても、その状態が60歳まで自動的に継続するわけではありません。
本人または扶養している配偶者の状況が変われば、第3号の要件を満たさなくなることがあります。
代表的なのは、次のようなケースです。
- 離婚して第2号被保険者の配偶者ではなくなった
- 別居などにより生計維持関係を満たさなくなった
- 配偶者が会社を退職して第2号被保険者でなくなった
- 本人の収入が増えて扶養認定の基準を外れた
- 本人が勤務先の社会保険へ加入して第2号になった
- 一定の条件を満たす配偶者が65歳になった
- 本人が60歳になった
実務で特に注意したいのは、 本人の働き方が変わらなくても、扶養している配偶者側の事情だけで第3号ではなくなることがある という点です。
配偶者が退職した場合
たとえば、夫が会社員、妻が専業主婦で第3号だったとします。
夫が会社を退職して厚生年金の資格を喪失し、その後すぐ再就職しないのであれば、夫自身が第2号ではなくなります。
その結果、妻も「第2号被保険者に扶養される配偶者」という第3号の前提を満たせなくなります。
妻が20歳以上60歳未満で、自分自身も厚生年金へ加入していないのであれば、原則として第1号被保険者への切り替えが必要です。
本人の収入や勤務時間が増えた場合
本人のパート収入が増えて健康保険の扶養基準を外れれば、第3号から外れることがあります。
また、130万円未満であっても、本人自身が勤務先で健康保険・厚生年金の加入要件を満たせば、第2号被保険者になります。
この場合は第3号から第1号へ移るのではなく、第3号から第2号へ変わります。
勤務先が健康保険・厚生年金保険の資格取得手続きを行うため、本人が国民年金保険料を納付書で支払う形には通常なりません。
離婚した場合
離婚すれば、第2号被保険者の「配偶者」という要件を満たさなくなるため、第3号ではいられません。
20歳以上60歳未満で自分自身が厚生年金に加入していない場合には、原則として第1号への変更手続きが必要です。
離婚時には住所変更、健康保険、氏名変更など多くの手続きが重なるため、年金の切り替えを忘れやすいところです。
私も実務では、退職や離婚の相談を受けた際には健康保険だけでなく年金の種別もセットで確認するようにしています。
「収入が変わっていないから第3号のまま」とは限りません。
第3号資格は、本人の収入だけでなく、配偶者が第2号被保険者であることや婚姻・生計維持関係など複数の条件で成り立っています。
第3号から第1号への切り替え方法
第3号被保険者の要件を満たさなくなり、かつ自分自身が厚生年金へ加入しない場合には、原則として国民年金の第1号被保険者へ切り替えます。
典型的なのは、配偶者が退職した場合、離婚した場合、収入増によって扶養から外れたものの自分の勤務先では社会保険に加入しない場合、配偶者が一定の条件のもとで65歳になった場合などです。
第1号への切り替えは本人が行う
第1号への変更手続きは、住所地の市区町村の国民年金窓口や年金事務所などで行います。
状況によってはマイナポータルを利用した電子申請ができる場合もあります。
会社員本人が退職した場合には会社から厚生年金の資格喪失手続きが行われますが、その配偶者について、第3号から第1号への切り替えまで会社がすべて代行するとは限りません。
「会社から何も言われなかったから、そのままでいいと思っていた」というケースが不整合記録につながることもあります。
第1号になれば国民年金保険料が発生する
第3号の期間は本人に国民年金保険料の個別負担がありませんでしたが、第1号へ切り替われば、原則として自分で国民年金保険料を納めます。
そのため、配偶者の退職などによって突然毎月の負担が増え、「こんなに変わるとは思わなかった」という方もいます。
ただし、失業や所得減少など一定の事情があり保険料の納付が難しい場合には、国民年金保険料の免除・納付猶予制度を利用できる可能性があります。
支払いが難しいからといって何も手続きせず未納にするのではなく、対象となる制度がないか確認することが大切です。
健康保険の切り替えも別に確認する
ここで非常に重要なのが、健康保険と国民年金は別々に考える必要があることです。
配偶者の健康保険の扶養から外れ、第3号から第1号になった場合、年金の種別変更だけで健康保険の手続きまで完了するわけではありません。
自分の勤務先の健康保険へ加入しない場合には、国民健康保険への加入や、状況によっては別の家族の健康保険の扶養に入れるかなどを検討する必要があります。
| 変更後の状況 | 年金 | 健康保険 |
|---|---|---|
| 自分の勤務先で社会保険に加入 | 第2号 | 勤務先の健康保険 |
| 厚生年金に加入せず扶養から外れる | 原則第1号 | 国民健康保険などを検討 |
| 本人が60歳到達 | 原則として強制加入終了 | 健康保険の扶養資格は別途判定 |
扶養から外れた=会社がすべての手続きをしてくれる、とは限りません。
第3号から第1号への変更では、本人が市区町村等で手続きをしなければならないケースがあります。
退職や離婚などの際には、健康保険と年金をセットで確認してください。
配偶者が65歳になったときの注意点
第3号被保険者で非常に見落とされやすいのが、扶養している配偶者の65歳到達です。
実際の相談でも、「夫は65歳になった後も同じ会社で働いていて、厚生年金保険料も給与から引かれているのに、なぜ妻が第3号ではなくなるのですか」という疑問が生じやすいところです。
この疑問が生じる理由は、厚生年金保険の被保険者となる年齢と、国民年金の第2号被保険者となる条件が完全には一致していないからです。
厚生年金保険は原則として70歳未満まで加入対象となり得ます。
一方、国民年金の第2号被保険者については、65歳以上70歳未満の場合、老齢基礎年金などの受給資格を満たしていると第2号被保険者ではなくなります。
そのため、65歳以上となった厚生年金加入者が老齢基礎年金の受給資格を満たしている場合、その人に扶養されていた60歳未満の配偶者も第3号被保険者ではいられなくなります。
夫65歳・妻58歳のケース
たとえば、夫が65歳、妻が58歳で、夫は65歳以降も同じ会社に継続勤務するとします。
夫自身は引き続き厚生年金保険へ加入し、給与から厚生年金保険料を負担している場合があります。
しかし、夫が老齢基礎年金の受給資格を満たしていれば、国民年金上は第2号被保険者ではなくなります。
妻は58歳なので、まだ国民年金の強制加入年齢です。
それまで夫の第3号被保険者だったとしても、夫が第2号ではなくなれば妻も第3号ではいられません。
妻自身が勤務先の厚生年金へ加入していない場合には、原則として第1号被保険者へ変更し、60歳になるまで国民年金保険料を納めることになります。
健康保険では扶養のままになる場合がある
さらに分かりにくいのが、年金では第3号から外れても、健康保険では引き続き被扶養者として認定される場合があることです。
つまり、「夫の健康保険証の扶養に入っているから、年金も第3号のはず」という考え方が通用しないケースがあります。
| 夫65歳・妻58歳の例 | 考え方 |
|---|---|
| 夫の厚生年金 | 70歳未満であれば引き続き加入する場合がある |
| 夫の国民年金上の区分 | 老齢基礎年金の受給資格を満たしていれば第2号ではなくなる |
| 妻の国民年金 | 第3号から原則第1号へ変更 |
| 妻の健康保険 | 扶養要件を満たせば被扶養者のままの場合がある |
なお、65歳になった人が老齢基礎年金の受給資格を満たしていない場合などには取扱いが異なることがあります。
65歳という年齢だけを見て一律に判断するのではなく、配偶者の年金資格を確認する必要があります。
配偶者が65歳になった場合、 健康保険では扶養のままなのに、国民年金だけ第3号から第1号へ変わる ことがあります。
年齢差のある夫婦では特に見落としやすいポイントです。
扶養する側の配偶者が65歳を迎える前に、60歳未満の配偶者が第3号である場合は年金資格を確認しておくとよいでしょう。
なお、年金制度上の「65歳到達」は、原則として誕生日の前日に年齢到達として扱われます。
具体的な資格喪失日や手続き時期について不安がある場合には、年金事務所などで確認してください。
届出忘れと不整合記録への対応
第3号被保険者から第1号へ変更すべきだったにもかかわらず手続きをしないと、実際には第1号である期間が、年金記録上は第3号のまま残ってしまうことがあります。
これが一般に 第3号被保険者の不整合記録 と呼ばれる問題です。
たとえば、会社員だった夫が退職して自営業になったにもかかわらず、妻が第3号から第1号への切り替えをしなかったケースがあります。
また、離婚した場合、本人の収入が増えて健康保険の扶養から外れた場合、扶養していた配偶者が一定の条件で65歳になった場合などにも、切り替え漏れが起こることがあります。
不整合記録は後から訂正されることがある
年金記録上は第3号になっていたとしても、本来その期間に第3号の要件を満たしていなかったことが分かれば、実際の資格関係に合わせて第1号被保険者期間へ訂正する必要があります。
この訂正によって、それまで「保険料納付済期間」として見えていた部分が、第1号として保険料を納めるべき期間に変わる可能性があります。
直近の期間で、まだ通常の納付が可能であれば、訂正後の第1号期間について国民年金保険料を納付することになります。
2年以上前になると通常の納付ができないことがある
国民年金保険料には納付期限があります。
第3号から第1号への変更手続きが長期間遅れ、2年より前の期間について第1号だったことが判明すると、時効によって通常の方法では国民年金保険料を納付できない期間が生じることがあります。
これが問題になるのは、単に「後から保険料を払えば済む」とはいえないからです。
未納期間が生じれば、老齢基礎年金の金額が少なくなる可能性があります。
また、年金加入記録の状況によっては、障害基礎年金や遺族基礎年金などの保険料納付要件に影響する可能性もあります。
特定期間該当届という仕組み
過去の第3号不整合記録については、一定の条件を満たす場合に「特定期間該当届」を提出することで、年金額には反映されないものの、受給資格期間として扱える仕組みがあります。
一方、過去には不整合期間について一定期間に限り保険料を納めることができる特例追納制度も実施されましたが、時限措置であった制度もあります。
そのため、古い記事を見て「昔の第3号期間なら今から全部追納できる」と判断するのは避けてください。
現在利用できる制度と過去の時限措置を区別する必要があります。
年金記録に疑問がある場合は、できるだけ早めに確認してください。
特に配偶者の退職、離婚、収入増、配偶者の65歳到達などが過去にあった方は、その時期の年金記録が正しく第1号・第2号・第3号のいずれになっているか確認しておくと安心です。
確認方法としては、ねんきん定期便やねんきんネットなどで自分の加入記録を見る方法があります。
「この期間だけ第3号なのはおかしい」「退職した時期なのに記録が変わっていない」と感じた場合には、年金事務所へ相談してください。
年金記録は数十年後の受給時に初めて確認するより、働き方や家族関係が変わったタイミングで確認する方が、当時の資料も残っており対応しやすいですよ。
年金第三号被保険者の要点を整理
年金第三号被保険者は、厚生年金に加入する第2号被保険者に扶養される、原則20歳以上60歳未満の配偶者を対象とした制度です。
本人が国民年金保険料を個別に納める必要はありませんが、第3号として正しく登録されている期間は、老齢基礎年金の計算上、保険料納付済期間として扱われます。
ただし、第3号になるかどうかを判断するときに、「年収130万円未満か」という一点だけを見るのは不十分です。
本人が勤務先の社会保険へ加入する条件を満たせば第2号になりますし、配偶者が退職して第2号でなくなった場合、離婚した場合、配偶者が一定の条件で65歳になった場合などには、本人の収入が変わっていなくても第3号から外れることがあります。
| 確認したい場面 | 主な確認ポイント |
|---|---|
| 配偶者の扶養に入る | 第3号の条件と勤務先経由の届出を確認 |
| パート収入が増えた | 130万円基準と本人の社会保険加入要件を確認 |
| 配偶者が退職した | 第3号から第1号への切り替えを確認 |
| 自分が就職した | 勤務先で第2号になるか確認 |
| 離婚した | 第1号または第2号への変更を確認 |
| 配偶者が65歳になった | 第2号資格と第3号から第1号への変更を確認 |
| 昔の記録に疑問がある | 不整合記録がないか年金記録を確認 |
- 第3号は第2号被保険者に扶養される配偶者が対象
- 本人の国民年金保険料は原則として個別負担なし
- 第3号期間は老齢基礎年金の計算に反映される
- 130万円未満でも自分の勤務先で第2号になる場合がある
- 離婚や配偶者の退職などでは第1号への切り替えを確認する
- 配偶者が65歳になったときも年金資格を確認する
- 届出漏れは年金記録の不整合につながることがある
第3号被保険者制度は今後どうなるのか
第3号被保険者制度については、働き方に中立な社会保険制度にするという観点や、共働き世帯・単身者との負担の公平性などを理由として、対象の縮小や制度そのものの見直しが議論されています。
また、短時間労働者への社会保険の適用拡大が進めば、これまで配偶者の扶養に入り第3号だったパート労働者の中から、自分自身の勤務先で健康保険・厚生年金へ加入して第2号になる人が増えることも考えられます。
こうした動きを見ると、「第3号はもう廃止されるのではないか」と感じる方もいると思います。
ただし、 2026年9月時点で、第3号被保険者制度の全面廃止日や、現在の第3号被保険者全員がいつからどのような保険料を負担するのかといった具体的な移行方法まで確定しているわけではありません。
2026年度中の具体的な制度設計が議論されている段階ですので、「廃止が決まった」「来年から全員が第1号になる」といった断定的な情報には注意してください。
現在の第3号被保険者にとって最も重要なのは、まだ決まっていない将来の制度を予測して先回りすることより、現在の自分の年金資格が正しいかを確認することです。
収入、勤務時間、配偶者の退職、就職、離婚、65歳到達など、生活や働き方が変わったタイミングで第3号の条件を確認してください。
会社側にとっても、第3号は従業員本人だけの問題ではありません。
従業員の配偶者の収入や就職状況が変われば、健康保険の扶養削除や第3号関係の届出が必要になることがあります。
人事担当者としては、年末調整の扶養情報だけを見て判断するのではなく、社会保険上の扶養異動があった場合に速やかに申告してもらえる体制を整えておくことが大切です。
年金や社会保険の制度は法改正や運用変更が行われることがあります。
また、収入基準についても、働き方、収入の種類、加入している健康保険、生計維持関係などによって判断が異なる場合があります。
正確な情報は公式サイトをご確認ください。
個別の収入状況、勤務条件、配偶者の年金資格、過去の加入記録などによって結論が変わることもあるため、 最終的な判断は専門家にご相談ください。