こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
厚生年金の経過的加算とは、65歳以降の老齢厚生年金に上乗せされる金額で、特別支給の老齢厚生年金における定額部分と、老齢基礎年金に相当する部分との差を補うための仕組みです。
差額を補うという性質から、差額加算と説明されることもあります。
ねんきん定期便などを見て初めて経過的加算という言葉を知り、「なぜ自分の年金に加算されているのか」「経過的加算が少ないのは損なのか」「60歳以降も働けば増えるのか」と疑問に感じる方も多いと思います。
経過的加算は年金制度の歴史的な経緯が関係するため、報酬比例部分などと比べると仕組みが少し分かりにくい項目です。
特に、20歳前や60歳以降の厚生年金加入期間がある方、国民年金の未納・免除期間などがある方にとっては、将来の年金額を確認するうえで重要な意味を持つことがあります。
一方で、経過的加算だけを見て「多いから得」「少ないから損」と判断するのも適切ではありません。
老齢基礎年金との関係まで含めて見る必要があります。
この記事では、経過的加算がなぜ存在するのかという基本から、定額部分との関係、計算方法、もらえない・少なくなるケース、60歳以降に厚生年金へ加入した場合の影響まで順番に整理します。
- 厚生年金の経過的加算が支給される理由
- 定額部分と老齢基礎年金の関係
- 経過的加算の計算方法ともらえない人
- 60歳以降も働いた場合の年金への影響
厚生年金の経過的加算とは?仕組みを解説
厚生年金の経過的加算を理解するには、現在の老齢厚生年金だけを見るのではなく、かつての特別支給の老齢厚生年金にある「定額部分」と、現在の老齢基礎年金との関係を知る必要があります。
制度の歴史まで細かく覚える必要はありませんが、「65歳になる前の定額部分に相当する金額を、65歳以降は老齢基礎年金へ置き換える」「その際に生じる差額を経過的加算で調整する」という大きな流れを押さえると、かなり理解しやすくなります。
まずは制度全体をできるだけシンプルに整理していきます。
経過的加算は差額を補う年金
経過的加算は、65歳以降の老齢厚生年金に加算される年金額の一部 です。
老齢厚生年金は基本的に、現役時代の給与や賞与、厚生年金に加入していた期間をもとに計算される「報酬比例部分」を中心として構成されています。
しかし、一定の方については報酬比例部分だけではなく、経過的加算や加給年金額が上乗せされます。
経過的加算は、家族がいることを理由として加算される加給年金とは性格が異なり、厚生年金と老齢基礎年金の計算方法の違いを調整するための金額です。
老齢厚生年金の基本的なイメージは、 報酬比例部分+経過的加算+加給年金額 です。
ただし、加給年金額については一定の要件を満たす方だけが対象となり、経過的加算とは別の制度です。
経過的加算が設けられている背景には、年金制度が現在の形へ移行してきた歴史があります。
かつて60歳台前半で受け取る特別支給の老齢厚生年金には、「定額部分」と「報酬比例部分」がありました。
イメージとしては、定額部分が現在の老齢基礎年金に近い役割を持ち、報酬比例部分が現在の老齢厚生年金に近い役割を持っています。
65歳になると、定額部分に相当する役割を老齢基礎年金が、報酬比例部分に相当する役割を老齢厚生年金が担う形になります。
65歳で年金の構成が切り替わる
この関係を単純化すると、65歳前は「定額部分+報酬比例部分」、65歳以降は「老齢基礎年金+老齢厚生年金」という形へ切り替わると考えると分かりやすいでしょう。
ところが、定額部分と老齢基礎年金はまったく同じ方法で計算されるわけではありません。
定額部分の計算では厚生年金に加入していた月数が使われる一方、老齢基礎年金では原則として20歳以上60歳未満の国民年金の加入期間や保険料納付状況などが基礎になります。
そのため、65歳になったところで定額部分を単純に老齢基礎年金へ置き換えると、計算上の金額が一致しない場合があります。
そこで、その差額を65歳以降の老齢厚生年金へ加算する仕組みが経過的加算です。
経過的加算は、何か特別な申請をしたことへの「ご褒美」のような加算ではありません。
年金制度の移行によって生じる金額差を調整するために設けられているもの、と理解すると整理しやすくなります。
単純に「厚生年金を長く払った人へのボーナス」という制度ではありません。
そのため、経過的加算額だけを他人と比較しても、年金全体の有利・不利は判断できません。
経過的加算が少なくても、その分、老齢基礎年金の計算へ十分な期間が反映されている場合があります。
私が年金額を見る際も、経過的加算だけを単独で評価することはありません。
老齢基礎年金、報酬比例部分、加入記録を合わせて見ることが基本です。
定額部分と老齢基礎年金の違い
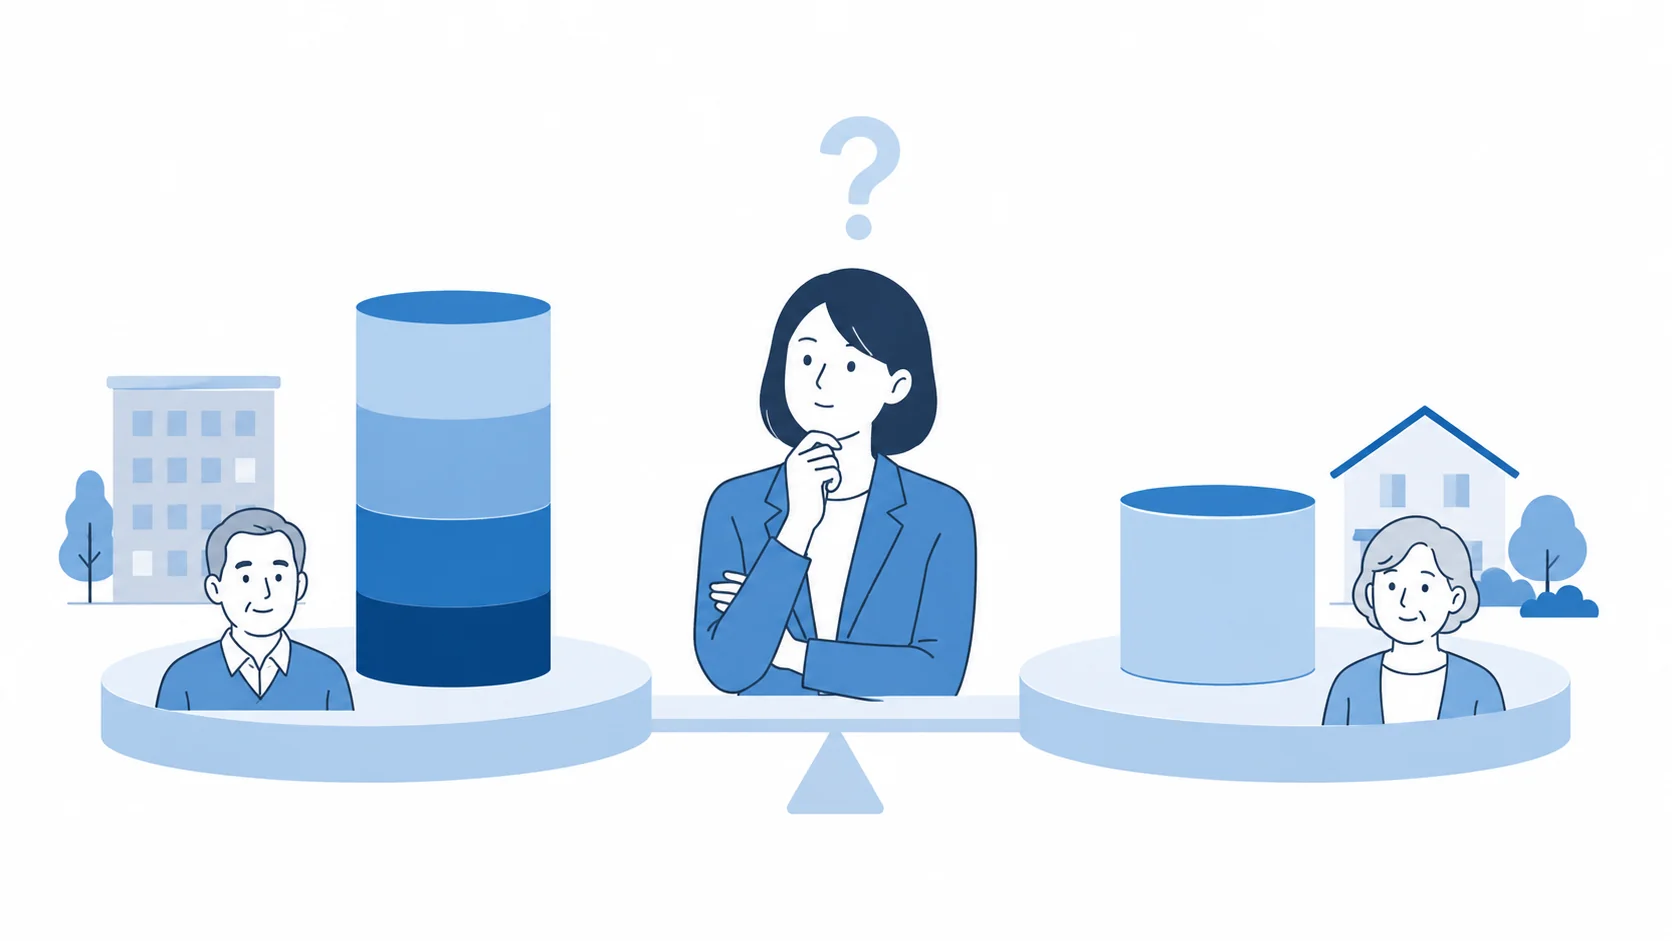
経過的加算を理解するうえで最も重要なのが、特別支給の老齢厚生年金における「定額部分」と「老齢基礎年金」は似た役割を持っているものの、計算対象となる期間が異なるという点です。
定額部分は、原則として厚生年金保険の被保険者であった月数をもとに計算します。
一方、老齢基礎年金の金額を計算するときは、原則として20歳以上60歳未満の国民年金の加入期間や保険料納付済期間、免除期間などが中心となります。
ここで重要なのが、厚生年金には20歳になる前から加入することも、60歳を過ぎてから加入することもあるという点です。
| 項目 | 定額部分 | 老齢基礎年金 |
|---|---|---|
| 主な計算の基礎 | 厚生年金の被保険者期間 | 国民年金の納付状況など |
| 20歳前の厚生年金期間 | 一定の範囲で反映 | 原則として年金額に反映しない |
| 20歳以上60歳未満 | 厚生年金加入期間を反映 | 厚生年金加入期間も基礎年金の計算に関係 |
| 60歳以降の厚生年金期間 | 一定の範囲で反映 | 通常の老齢基礎年金には直接反映しない |
| 月数の上限 | 生年月日に応じた上限あり | 原則480月で満額 |
18歳から会社員だった人で考える
たとえば、18歳で高校を卒業し、すぐ会社へ就職して厚生年金に加入した方を考えてみましょう。
18歳から20歳になるまでの約2年間も、会社員として厚生年金に加入していれば厚生年金の被保険者期間です。
しかし、国民年金の強制加入期間は原則として20歳から60歳までです。
したがって、18歳から20歳になるまでの厚生年金加入期間が、そのまま老齢基礎年金の金額を増やす期間として扱われるわけではありません。
一方、特別支給の老齢厚生年金における定額部分の計算では、一定の上限まで厚生年金の被保険者期間として扱われます。
このため、18歳から厚生年金へ加入していた方では、定額部分側には反映されるものの、老齢基礎年金相当額側には反映されない期間が生じることがあります。
60歳以降も同じズレが起こる
同じようなことが60歳以降の厚生年金加入期間にも起こります。
現在は60歳で完全に退職する方ばかりではありません。
定年後に再雇用されたり、65歳まで通常勤務を続けたりすることも一般的になっています。
60歳以降も厚生年金の適用を受けて働けば、その期間は厚生年金の被保険者期間になります。
ただし、通常の老齢基礎年金は20歳から60歳までの期間を中心に計算するため、60歳以降の厚生年金加入期間がそのまま老齢基礎年金の納付済月数へ追加されるわけではありません。
定額部分では数える期間と、老齢基礎年金で数える期間が完全には一致しません。
この計算対象期間のズレが、経過的加算が発生する重要な理由です。
年金制度を初めて調べる方は、「厚生年金に加入していれば、すべての期間が同じように基礎年金にも反映される」と思いやすいのですが、実際には年齢によって扱いが異なります。
この違いを理解すると、20歳前や60歳以降の厚生年金加入期間がなぜ経過的加算へ影響するのかが分かりやすくなります。
なぜ経過的加算が生じるのか
経過的加算が生じる理由は、大きく分けると二つあります。
- 定額部分と老齢基礎年金では計算対象となる加入期間が異なること
- 制度上、定額部分相当額と老齢基礎年金相当額の計算結果に差が生じること
特に分かりやすいのが、20歳前と60歳以降の厚生年金加入期間です。
この期間は厚生年金の加入期間ではあるものの、通常の老齢基礎年金の年金額を計算する20歳以上60歳未満の期間には入りません。
そのため、厚生年金の定額部分を基準に考えた場合と、老齢基礎年金相当額を基準に考えた場合に差が生じます。
経過的加算は引き算で考える
経過的加算の仕組みは、足し算よりも引き算で考えると理解しやすいです。
定額部分に相当する金額-20歳以上60歳未満の厚生年金加入期間に対応する老齢基礎年金相当額=経過的加算
つまり、最初から「○年間加入したから○円を加算する」という発想ではありません。
まず定額部分に相当する金額を計算し、そこから65歳以降に老齢基礎年金として受け取る部分に相当する金額を差し引き、残った部分を老齢厚生年金へ加えるという考え方です。
65歳になったからといって、この差をすべてなくしてしまうと、制度の切り替えによって年金額に差が生じる方が出てきます。
そこで、 定額部分として計算した額から老齢基礎年金相当額を差し引き、その差を老齢厚生年金へ残す 仕組みが経過的加算です。
20歳から60歳まで厚生年金ならゼロとは限らない
ここで一つ注意したいのが、「20歳から60歳まで40年間ずっと厚生年金なら経過的加算は必ずゼロになる」とは限らないことです。
定額部分と老齢基礎年金相当額は、それぞれ制度上の単価や基準額を使って計算するため、加入月数が同じ480月でも一定の差額が生じる場合があります。
そのため、40年間厚生年金へ加入し、老齢基礎年金が満額に近い方であっても、少額の経過的加算が表示されることがあります。
経過的加算があるから「老齢基礎年金が不足している」とは限りません。
反対に、経過的加算が少ないから「厚生年金を十分払っていなかった」という意味でもありません。
経過的加算という名称から「一定期間だけ受け取れる一時的な加算」と感じるかもしれませんが、原則として65歳以降の老齢厚生年金を構成する金額の一部です。
年金制度は長い期間にわたって改正を重ねています。
そのため、現在の老齢基礎年金と老齢厚生年金だけを見ていると、なぜこのような加算が存在するのか分かりにくいですよね。
経過的加算は、まさに制度変更の途中で生じる差をつなぐための仕組みの一つです。
20歳前と60歳以降の加入期間
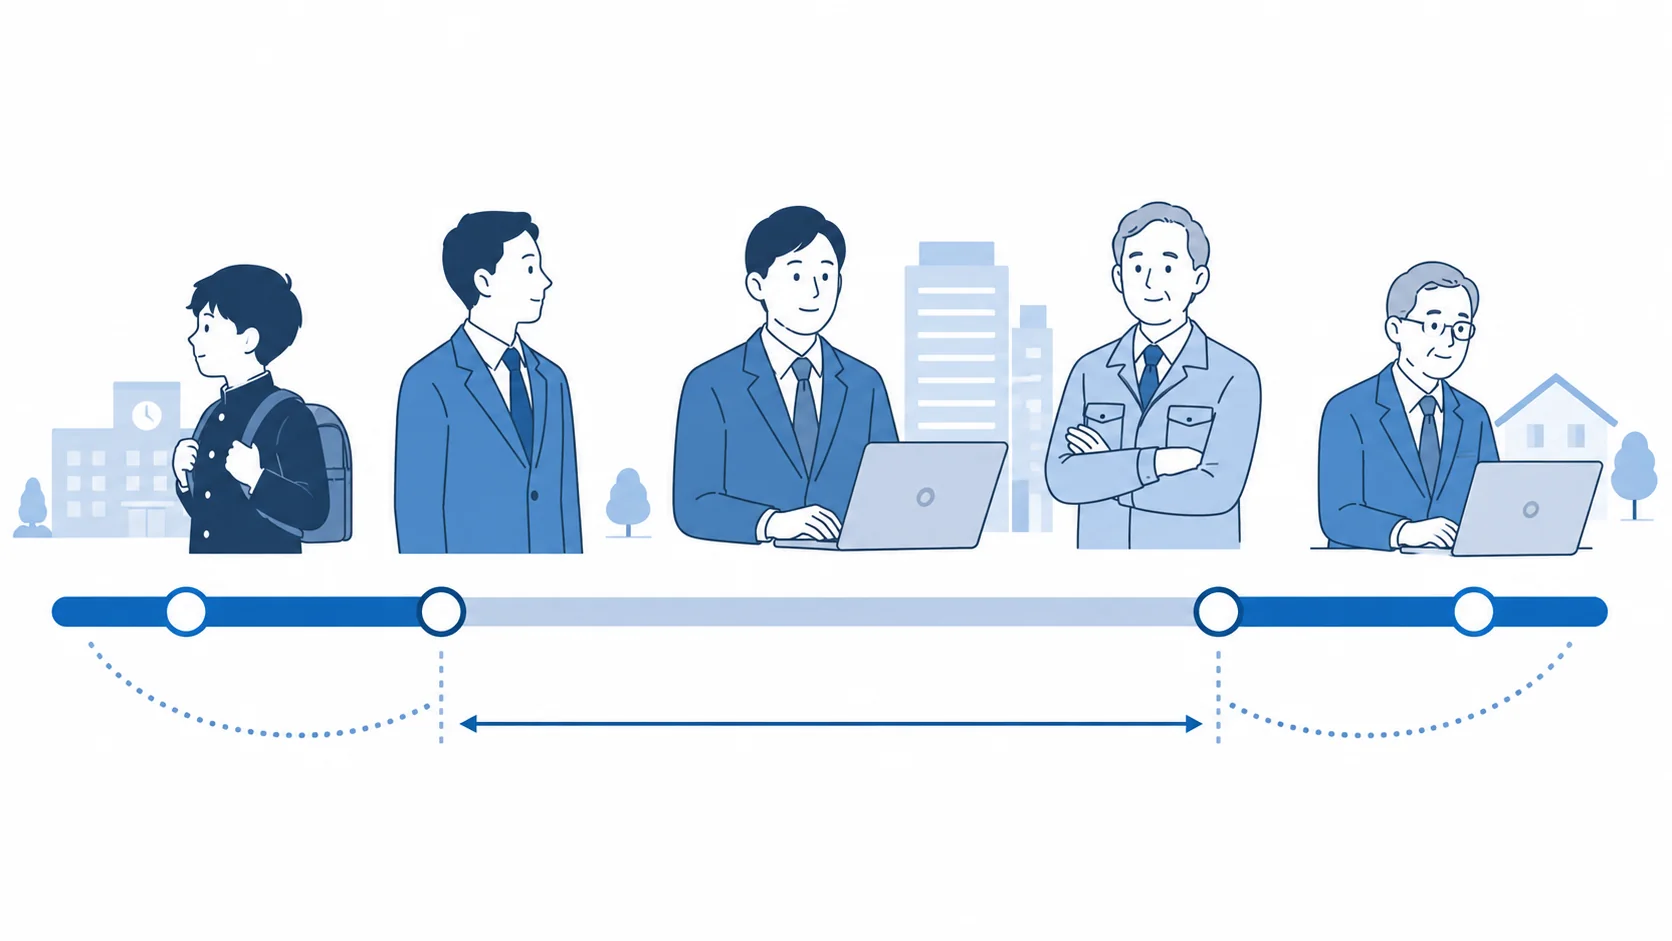
経過的加算が比較的大きくなりやすいのは、 20歳前または60歳以降に厚生年金へ加入している期間がある方 です。
たとえば、高校卒業後の18歳から会社員として働いていた方であれば、20歳までのおよそ2年間についても厚生年金へ加入している可能性があります。
また、現在では60歳で完全に退職せず、65歳やそれ以降まで会社員として働くことも珍しくありません。
こうした期間は厚生年金の被保険者期間として記録されますが、老齢基礎年金の通常の計算対象である20歳以上60歳未満から外れています。
18歳から20歳までの厚生年金加入期間 や 60歳以降の厚生年金加入期間 は、老齢基礎年金そのものを増やす期間とは扱いが異なる一方、一定の範囲で経過的加算の計算に影響します。
18歳から働いた2年間は無駄ではない
18歳から20歳まで厚生年金へ加入していた方からすると、「基礎年金に入らないなら、その2年間の保険料は無駄だったのか」と感じるかもしれません。
もちろん、そのようなことではありません。
20歳前の厚生年金加入期間も、老齢厚生年金の報酬比例部分の計算に反映されます。
また、経過的加算の計算でも一定の範囲で意味を持ちます。
つまり、「老齢基礎年金の480月に含まれないこと」と「年金額にまったく反映されないこと」は別の話です。
ここは年金制度を考える際に非常に重要な整理です。
60歳以降の厚生年金も基礎年金への追加ではない
ここは、年金相談でも誤解しやすいところです。
「60歳を過ぎて厚生年金を払っているのだから、老齢基礎年金の480月へそのまま追加される」と考えるのは正確ではありません。
たとえば58歳までに国民年金や厚生年金を合わせて、老齢基礎年金の計算に反映される期間が不足していたとしても、60歳以降に会社員として厚生年金へ加入した月が、そのまま国民年金の納付済期間へ振り替えられるわけではありません。
60歳以降の厚生年金加入によって増えるものには、給与・賞与などを反映する老齢厚生年金の報酬比例部分があります。
それに加えて、条件を満たせば経過的加算も増えるという関係です。
60歳以降に厚生年金へ加入することと、国民年金へ任意加入することは別の仕組みです。
老齢基礎年金そのものを増やしたい場合には、任意加入の対象になるかどうかも別途確認する必要があります。
一方、60歳時点で老齢基礎年金が満額に足りず、基礎年金そのものを増やしたい場合には、国民年金への任意加入という制度があります。
60歳以降の国民年金については、 国民年金はいつまで払うのかと60歳以降の任意加入 でも整理しています。
60歳前後では「会社員として厚生年金に加入する場合」と「退職して国民年金へ任意加入する場合」で、年金の増え方が異なります。
どちらが有利かを一律には決められないため、自分の加入記録と今後の働き方を分けて考えることが大切です。
経過的加算をもらえない人
経過的加算は、すべての人に一律で支給されるものではありません。
まず、 厚生年金へ一度も加入したことがなく、国民年金だけに加入してきた方 には、原則として経過的加算はありません。
経過的加算は老齢厚生年金を構成する金額の一部だからです。
自営業者として長期間国民年金の第1号被保険者だった方などで、厚生年金の加入期間がまったくなければ、そもそも経過的加算を計算する前提となる老齢厚生年金がありません。
経過的加算が少なくなりやすいケース
一方、20歳から60歳まで長期間にわたって厚生年金に加入していた方については、経過的加算がまったくないとは限りませんが、20歳前や60歳以降の厚生年金加入期間が長い方と比べると、金額は小さくなりやすい傾向があります。
これは、20歳以上60歳未満の厚生年金加入期間が長ければ、定額部分から差し引く老齢基礎年金相当額も大きくなるためです。
つまり、定額部分として計算される金額と、そこから差し引く老齢基礎年金相当額の差が小さくなります。
経過的加算が少ないこと自体は、年金上の「損」を意味するものではありません。
老齢基礎年金側へ十分に反映されているため、差額として調整する必要が小さいケースもあります。
経過的加算だけで年金の損得を判断しない
たとえばAさんの経過的加算が年1万円、Bさんが年5万円だったとしても、それだけを見て「Bさんのほうが4万円得」とは判断できません。
Aさんは20歳から60歳までの期間が老齢基礎年金へ十分に反映されている一方、Bさんには20歳前や60歳以降の厚生年金加入期間が多いという可能性があります。
年金全体では、老齢基礎年金、老齢厚生年金の報酬比例部分、経過的加算などを合計して受給するため、一つの項目だけを比較しても意味がありません。
また、国民年金の免除期間がある場合も、その種類によって老齢基礎年金への反映割合が異なります。
単純に「40年年金に加入していた」という情報だけで、経過的加算の有無や金額を判断することはできません。
反対に、20歳前や60歳以降の厚生年金加入期間が長い方などでは、その期間が老齢基礎年金の通常の年金額には直接反映されないため、経過的加算が生じやすくなります。
実際の金額は生年月日や厚生年金加入記録などによって異なりますので、「自分には経過的加算があるはず」「自分は対象外だろう」と加入年数だけで判断するのではなく、ねんきん定期便やねんきんネットに記録されている内容を確認することが大切です。
厚生年金の経過的加算の計算と増やし方
経過的加算の基本的な仕組みが分かったところで、次は実際の計算の考え方を確認します。
経過的加算は単純に給与へ一定率を掛けて計算するものではありません。
定額部分相当額から、20歳以上60歳未満の厚生年金加入期間に対応する老齢基礎年金相当額を差し引いて計算します。
特に60歳以降も働く予定の方は、定額部分に使われる被保険者月数の上限を理解しておくことが重要です。
経過的加算の計算方法
経過的加算は、大まかには次の考え方で計算されます。
経過的加算=特別支給の老齢厚生年金の定額部分として計算した額-20歳以上60歳未満の厚生年金加入期間に対応する老齢基礎年金相当額
定額部分については、年度ごとに定められる単価、生年月日に応じた率、厚生年金の被保険者月数などを使って計算します。
一方、差し引く老齢基礎年金相当額については、厚生年金の被保険者期間のうち、原則として昭和36年4月以降で20歳以上60歳未満の期間をもとに計算します。
概念的には次のように整理すると分かりやすいでしょう。
| 計算要素 | 考え方 |
|---|---|
| 定額部分相当額 | 年度ごとの定額単価など×厚生年金被保険者月数 |
| 老齢基礎年金相当額 | 年度ごとの基準額×対象となる厚生年金加入月数÷加入可能月数 |
| 経過的加算 | 定額部分相当額から老齢基礎年金相当額を差し引く |
計算に使う数値は年度ごとに決まっている
定額部分の単価は、年度ごとに改定される金額(近年は月額1,700円台)と、生年月日に応じた率を用いて計算します。
一方、経過的加算で差し引く老齢基礎年金相当額の計算には、その年度の老齢基礎年金の満額に相当する基準額が使われます。
ここで注意したいのが、 経過的加算の計算に使われる基準額と、その年度に実際に支給される老齢基礎年金の満額を同じものとして扱わない ことです。
経過的加算の公式計算式には、その年度ごとに定められた計算上の数値があります。
インターネット上では「老齢基礎年金の満額×厚生年金加入月数÷480」と簡略化して説明されることがありますが、実額を計算するときは日本年金機構が公表している年度ごとの正式な計算式を使う必要があります。
たとえば20歳前や60歳以降の加入期間を無視し、昭和31年4月2日以後生まれで定額部分の対象月数が480月に達しているケースを単純化すると、定額部分相当額は「その年度の定額単価×480月」で計算します。
ここから所定の老齢基礎年金相当額を差し引くため、20歳から60歳までの40年間すべて厚生年金に加入していたとしても、計算上の差額が少額残る場合があります。
つまり、「老齢基礎年金が満額なら経過的加算は必ず0円」と決めつけないほうがよいということです。
年金額や計算に用いる単価・基準額は年度によって改定されます。この記事の金額のイメージも目安であり、実額は必ず最新の正式な計算式で確認してください。
具体的な計算式は、 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」 をご確認ください。
正確な情報は公式サイトをご確認ください。
厚生年金全体の受給額がどのように決まるのかを確認したい場合は、 厚生年金はいくらもらえるのかを整理した解説 も参考にしてください。
実際の経過的加算は、生年月日、加入期間、年度ごとの改定額などが関係します。
手計算は仕組みを理解するためには役立ちますが、最終的な受給見込額についてはねんきんネットや年金事務所で確認することをおすすめします。
被保険者月数は480月が上限
経過的加算を考えるときに非常に重要なのが、定額部分の計算に使う厚生年金の被保険者月数には上限があることです。
昭和21年4月2日以後生まれの方の場合、原則として 480月、つまり40年が上限 となります。
より前に生まれた方については、生年月日に応じて444月、456月、468月など異なる上限が設けられています。
| 生年月日 | 定額部分の被保険者月数上限 |
|---|---|
| 昭和9年4月2日~昭和19年4月1日 | 444月 |
| 昭和19年4月2日~昭和20年4月1日 | 456月 |
| 昭和20年4月2日~昭和21年4月1日 | 468月 |
| 昭和21年4月2日以後 | 480月 |
現在、60歳前後の方の多くは480月上限に該当するため、一般的な説明では「40年が上限」とされることが多いです。
18歳から60歳まで働くとすでに上限を超える
たとえば18歳から会社員として働き、60歳まで途切れず厚生年金に加入した場合、単純計算では42年間、504月になります。
しかし、定額部分の対象月数が480月上限の方については、504月すべてを定額部分の計算へ使うわけではありません。
すでに480月へ達していれば、60歳以降さらに厚生年金へ加入しても、定額部分の対象月数はそれ以上増えません。
「厚生年金に加入している限り、経過的加算も70歳まで毎月増え続ける」という理解は正しくありません。
定額部分の対象月数が上限へ達すると、その後の加入によって経過的加算の定額部分がさらに積み上がるわけではありません。
480月上限は報酬比例部分には当てはまらない
ここで重要なのが、この480月という上限は老齢厚生年金全体の上限ではないという点です。
老齢厚生年金の報酬比例部分については、定額部分と同じ480月上限で計算する制度ではありません。
たとえば60歳時点ですでに定額部分の対象月数が480月へ達していたとしても、その後も厚生年金へ加入しながら働けば、加入期間や標準報酬に応じて報酬比例部分は増える可能性があります。
そのため、経過的加算が頭打ちになった後でも、厚生年金へ加入する意味がなくなるわけではありません。
「経過的加算は増えない」と「老齢厚生年金が増えない」はまったく別の話です。
経過的加算の上限と、老齢厚生年金全体が増えるかどうかは分けて考える必要があります。
60歳以降の働き方を考えるときは、経過的加算だけでなく報酬比例部分も含めて確認しましょう。
実務的には、60歳時点で厚生年金の加入月数が何月あるのかをまず確認すると、自分に経過的加算の増額余地があるかを判断しやすくなります。
60歳以降も働くと加算は増える
60歳以降も会社員などとして厚生年金へ加入すると、条件によっては経過的加算が増えます。
理由は、60歳以降の厚生年金加入期間についても、定額部分の被保険者期間の上限に達するまでは計算対象月数へ加えられるためです。
一方、60歳以降の期間は通常の老齢基礎年金の年金額を計算する20歳以上60歳未満の期間には入りません。
したがって、定額部分側の月数だけが増えることで、その差額である経過的加算が増えるケースがあります。
1年働いた場合の増額イメージ
たとえば、60歳時点で定額部分の対象となる厚生年金加入期間が480月未満である方が、その後も1年間、厚生年金に加入したとします。
定額部分の単価(近年は月額1,700円台)を単純な目安として考えると、12カ月で年額およそ2万円前後が定額部分側へ追加される計算イメージになります。
60歳以降の加入月は、経過的加算の計算で差し引く20歳以上60歳未満の厚生年金加入月数には増えないため、結果として経過的加算が年2万円前後増えるケースがあります。
年2万円前後という数字はあくまで一般的な目安です。
実際には年度ごとの定額単価、生年月日に応じた率、すでにある厚生年金加入月数などによって金額が変わります。
たとえば60歳時点で厚生年金加入期間が420月だった方が、その後5年間で60月加入すれば、480月まで定額部分の月数を増やせる可能性があります。
一方、60歳時点ですでに480月へ達していれば、その後5年間厚生年金へ加入しても、定額部分の被保険者月数はそれ以上増えません。
60歳以降は報酬比例部分も増える
さらに、60歳以降に厚生年金へ加入して働けば、経過的加算だけではなく報酬比例部分についても加入実績が追加されます。
こちらは給与や賞与に基づく標準報酬と加入期間によって決まるため、経過的加算とは別の増え方をします。
つまり、60歳以降の就労による年金増額を見る場合には、 経過的加算だけを見て判断するのではなく、報酬比例部分の増額も含めて確認する ことが大切です。
年金だけを目的として働くわけではないと思いますが、「60歳以降に働くと将来の年金がどう変わるか」を考えるのであれば、経過的加算と報酬比例部分を分けて確認すると理解しやすいです。
在職老齢年金との関係にも注意
すでに老齢厚生年金を受給しながら厚生年金に加入して働いている場合には、在職老齢年金の仕組みも関係します。
給与や賞与と老齢厚生年金の額によっては、老齢厚生年金の一部が支給停止となる場合があります。
ただし、経過的加算額や老齢基礎年金については、在職老齢年金による支給停止とは扱いが異なります。
そのため、「働いているから年金が止まる」という一言だけで判断せず、どの部分が支給停止の計算対象になるのかを分けて確認する必要があります。
60歳以降の働き方による年金への影響は、経過的加算だけでなく、報酬比例部分、在職老齢年金、受給開始時期など複数の制度が関係します。
経過的加算だけを基準に退職時期を決めるのは避けたほうがよいでしょう。
免除や未納期間がある人の考え方
20歳から60歳までの間に国民年金の免除、納付猶予、学生納付特例、未納などの期間がある方は、老齢基礎年金が満額に届かないことがあります。
こうした方が60歳以降も厚生年金へ加入して働く場合、その期間そのものが老齢基礎年金の納付済月数へそのまま置き換わるわけではありません。
しかし、経過的加算の仕組みによって、 老齢基礎年金の不足に相当する部分を一定程度補う形になるケース があります。
未納期間と60歳以降の厚生年金は直接置き換わらない
たとえば、20歳から60歳までの間に国民年金の未納期間が2年間あったとします。
この方が60歳から62歳まで会社員として厚生年金へ加入したとしても、「60歳以降の厚生年金2年間を20歳から60歳までの未納2年間へ移して、老齢基礎年金を満額にする」という処理が行われるわけではありません。
60歳以降の厚生年金期間は、老齢基礎年金の通常の計算期間の外側にあります。
ただし、60歳時点で定額部分の対象月数が上限に達していなければ、その後の厚生年金加入月数が定額部分へ加算され、その結果として経過的加算が増える可能性があります。
このため、結果だけを見ると「老齢基礎年金の不足を経過的加算で一定程度補っている」ような形になることがあります。
免除・猶予・未納は同じ扱いではない
もう一つ重要なのが、国民年金の免除、納付猶予、学生納付特例、未納は、すべて同じ扱いではないという点です。
保険料免除期間については、免除の種類などに応じて老齢基礎年金額へ一定割合が反映される場合があります。
一方、学生納付特例や納付猶予については、受給資格期間には算入されても、追納しなければ老齢基礎年金額の計算へ反映されない期間があります。
未納期間については、原則として受給資格期間にも年金額にも反映されません。
国民年金の未納、免除、学生納付特例、納付猶予では、老齢基礎年金への反映方法がそれぞれ異なります。
また、追納できる期間や60歳以降の任意加入が利用できる条件もあります。
どの方法が適切かは年金記録によって変わります。
60歳前後では選択肢を分けて考える
60歳前後で年金記録に不足があることへ気付いた場合には、いくつかの方法を分けて検討する必要があります。
- 会社などで厚生年金へ加入して働く
- 要件を満たして国民年金へ任意加入する
- 学生納付特例や免除期間について追納できる期間が残っていないか確認する
- 年金の受給開始時期も含めて将来額を試算する
これらは似ているようで、年金へ反映される仕組みがそれぞれ違います。
特に「経過的加算が増えるから厚生年金で働いたほうが得」「任意加入すれば必ずこちらのほうが得」という単純な比較はできません。
給与収入、社会保険料、働く期間、老齢基礎年金の不足月数などを含めて考える必要があります。
特に59歳前後になったら、これまでの加入記録を一度確認しておくことをおすすめします。
60歳になってから初めて未納や学生納付特例の期間へ気付くより、事前に確認したほうが今後の選択肢を整理しやすくなります。
私が実務で年金記録を見る場合も、単に「未納が何カ月あるか」だけではなく、その期間が未納なのか、免除なのか、学生納付特例なのかを確認します。
それによって対策が変わるからです。
ねんきん定期便で加算額を確認する
自分に経過的加算があるかを確認したい場合には、ねんきん定期便やねんきんネットを活用しましょう。
経過的加算は計算式だけを見ると複雑ですが、実際に年金額を確認する目的であれば、すべてを手計算する必要はありません。
特に50歳以上になった方は、ねんきん定期便に記載された年金見込額の内訳を見ることで、経過的加算に関する表示を確認できる場合があります。
50歳以上は将来の見込額を確認する
50歳以上の方に送付されるねんきん定期便では、原則として現在の加入条件が60歳まで継続すると仮定した年金見込額が表示されます。
厚生年金の欄では、報酬比例部分、定額部分、経過的加算部分などを確認できる様式となっています。
そのため、「自分には経過的加算があるのか」と思ったときは、まずこの内訳を確認してみるとよいでしょう。
ただし、ねんきん定期便に記載された金額は、今後の働き方が変われば変動する可能性があります。
たとえば60歳になる前に退職すれば、現在の条件で60歳まで加入することを前提とした見込額とは異なる結果になる場合があります。
50歳未満は表示の意味が異なる
一方、50歳未満の方のねんきん定期便では、基本的に「これまでの加入実績に応じた年金額」が表示されます。
将来60歳まで現在と同じように働いた場合の最終的な見込額ではありません。
このため、50歳未満と50歳以上では、ねんきん定期便に書かれている年金額を同じ感覚で比較しないことが重要です。
50歳未満と50歳以上では、ねんきん定期便に表示される年金額の計算方法が異なります。
経過的加算だけでなく、将来の見込額全体を確認するときにも重要な違いです。
ねんきん定期便の様式や見方は年度によって変更される可能性があります。
最新の様式は、 日本年金機構「ねんきん定期便の様式(サンプル)と見方ガイド」 で確認できます。
ねんきん定期便のどこを見ればよいか分からない場合は、 年金定期便の見方と年金見込額の確認ポイント でも年代別に整理しています。
今後の働き方を変えて試算するならねんきんネット
また、今後60歳以降も働く予定がある場合には、現在届いているねんきん定期便だけで将来額を確定させるのではなく、ねんきんネットを利用して今後の加入条件を変えながら試算する方法が便利です。
たとえば「60歳で退職する場合」「63歳まで働く場合」「65歳まで厚生年金へ加入する場合」など、働き方によって将来の年金額がどの程度変わるかを比較することで、経過的加算だけではなく老齢厚生年金全体の変化を確認できます。
年金記録には長期間の職歴が反映されるため、「18歳から働いていた」「途中で自営業をしていた」「学生納付特例の期間がある」「60歳以降も会社員として働く」といった方ほど、単純な加入年数だけでは経過的加算を判断しにくくなります。
私は、経過的加算を手計算すること自体よりも、まず自分の加入記録が正しく反映されているかを確認することのほうが重要だと考えています。
計算式が正しくても、前提となる加入記録を間違えていれば結果も変わるためです。
厚生年金の経過的加算を正しく確認する
厚生年金の経過的加算は、 特別支給の老齢厚生年金の定額部分と、20歳以上60歳未満の厚生年金加入期間に対応する老齢基礎年金相当額との差を補う仕組み です。
名称だけを見ると非常に複雑に感じますが、「65歳前の定額部分と、65歳以降の老齢基礎年金相当額の差を老齢厚生年金側で調整している」と考えると全体像をつかみやすくなります。
特に20歳前や60歳以降に厚生年金へ加入している方では、老齢基礎年金へ直接反映されない期間があるため、経過的加算が生じやすくなります。
また、60歳以降も厚生年金へ加入して働けば、定額部分の被保険者月数の上限に達するまで経過的加算が増える可能性があります。
老齢厚生年金の報酬比例部分も別途増えるため、60歳以降の働き方を考える場合には両方を確認することが大切です。
- 経過的加算は65歳以降の老齢厚生年金の一部
- 定額部分と老齢基礎年金相当額の差を補う仕組み
- 20歳前や60歳以降の厚生年金期間が影響しやすい
- 定額部分の被保険者月数には上限がある
- 60歳以降の厚生年金加入で増えるケースがある
経過的加算が少なくても損とは限らない
経過的加算が数千円、数万円と少額であっても、それだけで不利とは判断できません。
老齢基礎年金側へ十分な期間が反映されている結果として、差額が小さくなっている場合もあります。
逆に、経過的加算が比較的大きい場合でも、それだけを見て年金全体が有利だとは言えません。
年金額を比較するときは、老齢基礎年金と老齢厚生年金を合計したうえで、加入期間や受給開始年齢なども考える必要があります。
60歳前後で一度加入記録を確認する
経過的加算について特に確認しておきたいのは、60歳前後です。
この時期になると、20歳から60歳までの国民年金の加入記録がほぼ確定し、今後60歳以降も働くか、国民年金へ任意加入するかといった選択肢が具体的になります。
ねんきん定期便やねんきんネットを見ながら、次の点を確認してみてください。
- 厚生年金の加入月数は何月あるか
- 20歳前に厚生年金へ加入した期間があるか
- 60歳以降も厚生年金へ加入する予定か
- 20歳から60歳までに未納や免除などの期間があるか
- 老齢基礎年金の見込額は満額に近いか
- 経過的加算額がどの程度表示されているか
これらを確認すると、なぜ自分に経過的加算があるのか、60歳以降に働くことでどの部分が増える可能性があるのかを理解しやすくなります。
経過的加算は、金額だけを見るより「なぜその金額になっているのか」を加入記録と照らして確認することが重要です。
特に20歳前・60歳以降の厚生年金加入期間がある方は、その期間を意識して見ると仕組みを理解しやすくなります。
私が年金額を見るときも、一つの加算項目だけで判断するのではなく、老齢基礎年金、老齢厚生年金の報酬比例部分、経過的加算、加入記録全体をセットで確認することをおすすめしています。
年金は何十年にもわたる加入記録をもとに計算されるため、同じ年齢であっても職歴や加入状況によって金額は変わります。
そのため、一般的な計算例は仕組みを理解するための参考にはなりますが、その数字をそのままあなた自身の受給額だと考えることはできません。
年金制度や年金額は改正・改定されることがあります。
具体的な受給額については、ねんきんネットや年金事務所などで本人の年金記録をもとに確認してください。
正確な情報は公式サイトをご確認ください。
個別の年金記録や今後の働き方を踏まえた判断が必要な場合は、最終的な判断は専門家にご相談ください。