こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険とは、病気やケガ、出産、休業など、生活の中で起こる医療や収入減少のリスクに備えるための公的な医療保険制度です。
会社員として働き始めると給与明細から健康保険料が差し引かれますが、そもそも何のために支払っているのか、病院の窓口負担以外にどのような保障があるのかまでは、意外と知られていません。
実務でも、健康保険と国民健康保険は何が違うのか、家族を扶養に入れると保険料は増えるのか、仕事を休んだときにも使えるのか、といった相談はよくあります。
年金もらいながらパートの具体的な内容は、65歳以上が年金もらいながらパートで扶養に入る条件を解説した記事で確認できます。
産休についてさらに詳しく知りたい場合は、産休中は扶養に入れる?税金と社会保険の違いの記事も参考にしてください。
この記事では、初めて健康保険について調べる方でも全体像をつかめるように、仕組みや種類、加入条件、保険料、主な給付、扶養まで順番に整理します。
健康保険の具体的な内容は、健康保険と共済組合の違いを比較を解説した記事で確認できます。
- 健康保険がどのような制度なのか
- 協会けんぽや組合健保などの違い
- 健康保険料と主な給付の仕組み
- 国民健康保険や扶養との違い
健康保険の給付金についてさらに詳しく知りたい場合は、健康保険の給付金について整理した記事も参考にしてください。健康保険証については、健康保険証廃止後の受診方法を整理した記事で詳しく整理しています。社会保険から国民健康保険への切り替えについては、社保から国保への切り替えを整理した記事で詳しく整理しています。
健康保険と社会保険の違いについては、健康保険と社会保険の違いとは?広義・狭義と国保まについて整理した記事で詳しく整理しています。
健康保険とは?わかりやすく仕組みを解説
まずは、健康保険が何のためにある制度なのかという基本から確認していきます。
外国人については、外国人の社会保険・健康保険加入について整理した記事で詳しく整理しています。
世帯分離については、世帯分離で健康保険の扶養は外れる?認定基準と注意点について整理した記事で詳しく整理しています。
健康保険については、健康保険の特定健診受診券はいつ届く?対象者と再発行について整理した記事で詳しく整理しています。
健康保険を理解するときは、病院で3割負担になる制度だけではなく、加入者がお金を出し合って病気やケガなどのリスクを支える仕組み全体として考えると分かりやすくなります。
健康保険の目的と基本的な仕組み
健康保険は、会社員などの被用者とその家族を中心に、病気やケガ、出産、死亡などに備えるための公的医療保険制度です。
健康保険に加入している本人を 被保険者 といい、一定の要件を満たしてその人に扶養されている家族を 被扶養者 といいます。
健康保険の基本的な考え方は、加入者が保険料を出し合い、実際に医療が必要になった人を支えるというものです。
これを 相互扶助 と呼びます。
健康保険は、自分が支払った保険料を自分専用に積み立てておく制度ではありません。
加入者全体で医療や生活上のリスクを支え合う仕組みです。
たとえば、病院で1万円分の保険診療を受けた場合、一定の年齢・所得の方であれば、一般的には窓口で支払うのは3割です。
残りの部分は健康保険から医療機関へ支払われます。
ただし、健康保険の役割は医療費の負担を軽くすることだけではありません。
病気やケガによって長期間仕事を休み、給与が支払われなくなった場合には傷病手当金が支給されることがあります。
出産のために会社を休む場合には出産手当金があり、医療費が高額になった場合には高額療養費制度があります。
健康保険は「病院に行ったときに使うもの」だけではなく、働けなくなったときの生活保障まで含んでいる という点は、ぜひ押さえておきたいところです。
なお、仕事中や通勤途中のケガなどについては、原則として健康保険ではなく労災保険の対象となります。
原因によって利用する制度が変わるため、実務では最初に「仕事が原因なのか、それ以外なのか」を確認することが重要です。
社会保険との関係を簡単に整理
健康保険を調べていると、必ずと言っていいほど出てくる言葉が社会保険です。
健康保険と社会保険は別々の制度のように見えますが、健康保険は社会保険を構成する制度の一つです。
一般的には、健康保険、厚生年金保険、介護保険、雇用保険、労災保険などを広い意味で社会保険と呼ぶことがあります。
厚生年金についてさらに詳しく知りたい場合は、厚生年金の会社負担分はどこへ?社労士が実務目線の記事も参考にしてください。
一方、会社の給与計算や入社手続きの実務では、健康保険と厚生年金保険をまとめて社会保険と呼ぶこともあります。
健康保険厚生年金保険の保険料額表についてさらに詳しく知りたい場合は、健康保険・厚生年金保険の保険料額表を解説した記事も参考にしてください。
そのため、「社会保険に入った」という表現だけでは、どこまでを指しているのか分かりにくいことがあります。
会社員の健康保険では、適用事業所で加入要件を満たしていれば、健康保険と厚生年金保険には原則としてセットで加入します。
給与明細を見ると、健康保険料と厚生年金保険料がそれぞれ控除されているのが一般的です。
社会保険全体の種類や加入条件については、 社会保険とは何か、種類・加入条件・扶養の判断基準を整理した解説 で詳しく紹介しています。
本記事では社会保険全体には深入りせず、ここからは健康保険そのものに絞って解説します。
協会けんぽや組合健保などの種類
会社員であれば全員が同じ健康保険に加入しているわけではありません。
勤務先によって、健康保険を運営している組織が異なります。
健康保険を運営する主体を 保険者 といいます。
会社員や公務員などが加入する被用者保険には、主に協会けんぽ、健康保険組合、共済組合があります。
| 制度 | 主な加入者 | 運営主体 |
|---|---|---|
| 協会けんぽ | 主に中小企業の会社員 | 全国健康保険協会 |
| 組合健保 | 主に大企業や企業グループの会社員 | 各健康保険組合 |
| 共済組合 | 公務員・教職員など | 各共済組合 |
| 国民健康保険 | 自営業者・フリーランスなど | 市区町村等 |
| 後期高齢者医療制度 | 原則75歳以上の方 | 後期高齢者医療広域連合 |
協会けんぽ
全国健康保険協会が運営する健康保険で、一般に 協会けんぽ と呼ばれています。
独自の健康保険組合を持っていない中小企業などで広く利用されており、会社員の方にとって最も身近な健康保険の一つです。
協会けんぽの健康保険料率は都道府県ごとに設定されるため、同じ給与額でも勤務先の所在地によって健康保険料が異なる場合があります。
組合健保
一定規模以上の企業や、同じ業種の複数企業などが設立する健康保険組合が運営する健康保険です。
単独の企業で設立する場合は原則として常時700人以上、複数企業が共同で設立する場合は3,000人以上の被保険者が一つの目安となります。
法律で定められている基本的な保険給付に加えて、健康保険組合によっては独自の 付加給付 を設けている場合があります。
そのため、同じ健康保険でも、協会けんぽと健康保険組合では実際に受けられる給付や保健事業に違いが出ることがあります。
共済組合
国家公務員、地方公務員、私立学校の教職員などが加入する制度です。
民間企業から公務員へ転職した場合や、公務員から民間企業へ転職した場合には加入先が変わるため、資格取得や資格喪失のタイミングを確認する必要があります。
健康保険という名前だけを見るのではなく、 自分がどの保険者に加入しているのか まで確認しておくことが大切です。
自分の健康保険の加入先を確認する方法
以前は、健康保険証に記載された保険者名称を見れば、自分が協会けんぽなのか健康保険組合なのかを確認できました。
ただし、現在は従来型の健康保険証からマイナ保険証を基本とする仕組みへ移行しています。
従来の健康保険証は2024年12月2日以降、新たに発行されなくなり、2025年12月1日で原則として有効期間が終了しました。
また、有効期限切れの旧保険証による暫定的な受診対応も2026年7月31日で終了しています。
現在、医療機関では基本的にマイナ保険証を利用し、マイナ保険証を利用しない場合は資格確認書を使用します。
自分の加入先を確認したい場合には、次のような方法があります。
- マイナポータルで健康保険の資格情報を確認する
- 勤務先から交付された資格情報のお知らせを確認する
- 資格確認書に記載された保険者を確認する
- 会社の人事・総務担当者へ確認する
たとえば、保険者として全国健康保険協会岩手支部などと表示されていれば協会けんぽです。
○○健康保険組合と表示されていれば組合健保です。
給付金を申請するときには加入している保険者によって申請先や書類が異なることがあります。
病院にかかるときだけでなく、 いざというときのために自分の加入先を把握しておく ことをおすすめします。
マイナ保険証や資格確認書の最新の取扱いについては、 厚生労働省のマイナ保険証に関する案内 で確認できます。
健康保険に加入する人の条件
会社に就職すれば、本人の希望によって健康保険に入るかどうかを自由に選べるわけではありません。
健康保険の適用事業所で加入要件を満たして働く場合には、原則として健康保険への加入が必要です。
正社員など、通常の労働者として常用的に勤務する方は、基本的には加入対象になると考えてよいでしょう。
一方、パートやアルバイトの場合は勤務時間などによって判断が分かれるため、実務でも確認する機会が非常に多い部分です。
正社員より勤務時間が短い場合
正社員より勤務時間や勤務日数が短くても、正社員の 週の所定労働時間と1か月の所定労働日数のそれぞれ4分の3以上 であれば、原則として健康保険と厚生年金保険の加入対象となります。
さらに4分の3未満であっても、短時間労働者として一定の要件を満たす場合には加入対象となります。
2026年8月時点では、従業員数51人以上の企業などで働く短時間労働者について、代表的には次の要件を確認します。
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8万8,000円以上
- 2か月を超えて雇用される見込みがある
- 原則として学生ではない
短時間労働者の加入要件は制度改正が進んでいます。
2026年10月には月額8万8,000円以上という賃金要件が撤廃される予定であり、企業規模要件についても今後段階的に縮小・撤廃されます。
そのため、健康保険への加入可否を年収106万円だけで判断するのは適切ではありません。
採用時には、週何時間働くのか、雇用契約期間はどうなっているのか、勤務先の企業規模はどうかといった条件を一つずつ確認します。
会社側は、加入対象となる従業員を採用した場合、原則として事実発生から5日以内に被保険者資格取得届を提出します。
本人が「社会保険に入りたくない」と希望していても、法律上の加入要件を満たす場合には加入しないという選択は原則できません。
加入要件は法改正によって変わることがあるため、判断が難しいケースでは会社の担当者、年金事務所、社会保険労務士などへ確認することをおすすめします。
健康保険料は会社と本人で折半する
会社員の健康保険料は、基本給だけに一定割合を掛けて計算するわけではありません。
保険料計算では、毎月の給与などを一定の幅で区分した 標準報酬月額 という金額を使用します。
基本的な計算の考え方は次のとおりです。
健康保険料=標準報酬月額×健康保険料率
ここで算出された健康保険料は、原則として会社と本人が半分ずつ負担します。
これが 労使折半 です。
たとえば健康保険料全体が3万円であれば、単純化すると会社が1万5,000円、本人が1万5,000円を負担するイメージです。
給与明細には本人負担分だけが表示されるため、「こんなに保険料を払っているのか」と感じることがありますが、同程度の金額を会社も負担しています。
標準報酬月額は基本給だけではない
標準報酬月額の基礎となる報酬には、基本給だけでなく、残業手当、通勤手当、役職手当、住宅手当など、労働の対価として支給されるさまざまなものが含まれます。
実務では「基本給は変わっていないのに社会保険料が上がった」という相談がありますが、残業や各種手当の増加によって標準報酬月額が変わっているケースもあります。
賞与にも健康保険料がかかる
夏や冬のボーナスなど賞与が支給された場合にも健康保険料がかかります。
賞与では、税引き前の賞与額から1,000円未満を切り捨てた 標準賞与額 を基礎として保険料を計算します。
給与だけに健康保険料がかかるわけではない点は覚えておきましょう。
40歳からは介護保険料も加わる
40歳から64歳までの健康保険加入者は、原則として介護保険の第2号被保険者となり、健康保険料とあわせて介護保険料を負担します。
健康保険についてさらに詳しく知りたい場合は、健康保険と介護保険の違いについて整理した記事も参考にしてください。
そのため、40歳になった前後で給与明細を見ると、それまでより社会保険関係の控除額が増えていることがあります。
また、2026年4月分からは医療保険を通じて負担する子ども・子育て支援金制度も開始されています。
協会けんぽでは2026年度の支援金率は0.23%で、事業主と被保険者が折半して負担します。
健康保険料率や介護保険料率などは年度や加入している保険者によって変わることがあります。
給与明細の控除額を確認するときは、その年度の保険料率と標準報酬月額を確認することが大切です。
健康保険とは?わかりやすく給付を解説
健康保険の価値を理解するうえで重要なのが、どのようなときに給付を受けられるのかという点です。
病院の窓口負担だけでなく、高額な医療費、長期の休業、出産など、生活への影響が大きい場面でも健康保険による保障があります。
健康保険と国民健康保険の違い
健康保険と国民健康保険は、どちらも公的医療保険なので、病院を受診した際に保険給付を受けられるという基本的な役割は同じです。
大きく異なるのは、主な加入対象者と保険料、扶養、休業時の給付などです。
| 比較項目 | 会社員の健康保険 | 国民健康保険 |
|---|---|---|
| 主な加入者 | 会社員など | 自営業者・フリーランスなど |
| 保険料負担 | 原則として会社と本人で折半 | 加入者側で負担 |
| 扶養制度 | あり | 原則として扶養という仕組みはない |
| 傷病手当金 | あり | 原則としてなし |
| 出産手当金 | あり | 原則としてなし |
特に重要なのが 扶養制度と休業時の所得保障 です。
会社員の健康保険では、一定の要件を満たす家族を被扶養者にすることができます。
被扶養者本人について健康保険料が一人分追加される仕組みではありません。
一方、国民健康保険には会社員の健康保険と同じ意味での被扶養者制度がありません。
家族もそれぞれ国民健康保険の被保険者として扱われ、世帯の所得や加入者数などをもとに保険料・保険税が計算されます。
また、会社員の健康保険には傷病手当金や出産手当金がありますが、国民健康保険ではこれらは原則として設けられていません。
そのため、単純に毎月の保険料だけを比べるのではなく、 病気で働けなくなったときなどの保障まで含めて違いを見る ことが大切です。
両者を詳しく比較したい方は、 社会保険と国民健康保険の保険料・扶養・給付の違い も参考にしてください。
健康保険で受けられる主な給付
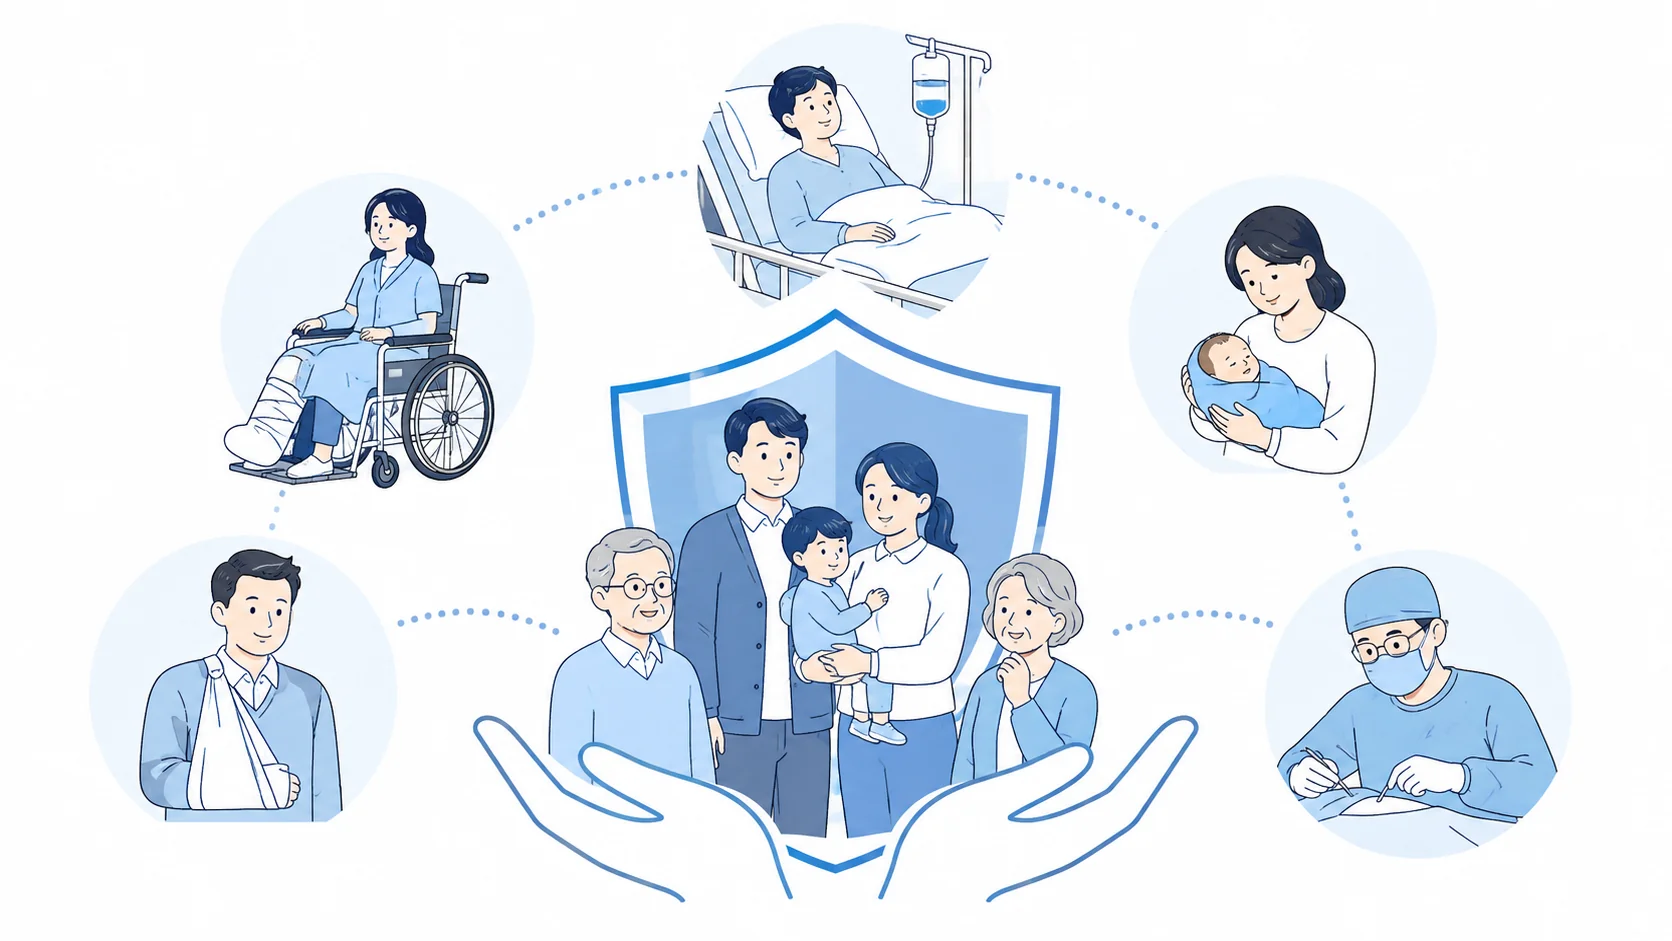
健康保険にはさまざまな給付がありますが、初めて制度を知る方は、まず代表的なものを押さえておけば十分です。
| 給付 | どのようなときに利用するか |
|---|---|
| 療養の給付 | 病院や診療所で保険診療を受けたとき |
| 高額療養費 | 1か月の医療費の自己負担が高額になったとき |
| 傷病手当金 | 病気やケガで働けず給与を受けられないとき |
| 出産育児一時金 | 本人または被扶養者が出産したとき |
| 出産手当金 | 本人が出産のため会社を休んだとき |
| 埋葬料・埋葬費 | 被保険者などが亡くなったとき |
| 療養費 | やむを得ず医療費を全額立て替えたときなど |
高額療養費の自己負担を窓口で抑える限度額適用認定証の申請方法は、 限度額適用認定証の申請方法|マイナ保険証との違いを整理 で詳しく解説しています。
病院では原則として一部を自己負担する
病院や診療所で健康保険が適用される診療を受けた場合、一般的な現役世代であれば窓口負担は原則3割です。
つまり、保険診療の医療費が1万円であれば、本人が窓口で支払う金額は原則3,000円となり、残りの部分は健康保険から支払われます。
ただし、年齢や所得などによって自己負担割合が異なる場合があります。
また、美容目的の治療など健康保険の対象とならない診療もあります。
医療費が高額になったときの高額療養費
3割負担であっても、大きな手術や長期間の入院になると窓口負担が何十万円にもなることがあります。
この負担を一定範囲に抑える制度が 高額療養費制度 です。
1か月の医療費について、年齢や所得などに応じて決められた自己負担限度額を超えた場合、一定の要件のもとで超過部分が高額療養費として支給されます。
マイナ保険証を利用し、医療機関で限度額情報の提供に同意することで、原則として事前に限度額適用認定証を取得しなくても、窓口での支払いを自己負担限度額までに抑えられる場合があります。
高額療養費制度は2026年8月から制度改正が行われています。
所得区分や治療期間などによって扱いが異なるため、過去の記事や古い自己負担限度額表だけで判断しないよう注意してください。
高額療養費の限度額は所得などによって異なり、制度改正も行われます。
正確な金額を確認したい場合は、 協会けんぽの高額療養費制度の案内 など、加入している保険者の最新情報を確認してください。
傷病手当金で休業中の生活を支える
健康保険の給付の中でも、会社員の方にぜひ知っておいてほしいのが 傷病手当金 です。
傷病手当金は、業務外の病気やケガによって働くことができず、会社から十分な給与を受けられない場合に、休業中の生活を支えるために支給される給付です。
たとえば、休日にケガをして長期間仕事を休んだ場合や、私生活上の病気で入院し、その後も働けない状態が続いた場合などが考えられます。
代表的な要件は次のとおりです。
- 業務外の病気やケガの療養であること
- 療養のため仕事に就くことができないこと
- 連続する3日間を含め4日以上仕事を休んでいること
- 休業期間について給与が支払われていないこと
休み始めた最初の連続3日間を 待期期間 といい、原則として4日目以降が傷病手当金の支給対象となります。
支給額は、標準報酬月額を基礎として計算され、一般的には1日あたり給与のおおむね3分の2程度というイメージです。
ただし、実際には直近の標準報酬月額や被保険者期間などを使って計算するため、単純に毎月の手取り額の3分の2が支給されるわけではありません。
傷病手当金は「病名が付けば受け取れる給付」ではありません。
実際にその人の仕事内容を行うことができない状態かどうかが重要です。
また、会社から給与が一部支払われている場合には、その金額によって傷病手当金が減額されたり、支給されなかったりする場合があります。
傷病手当金は被保険者本人を対象とした制度なので、健康保険の扶養に入っている家族が病気で仕事を休んでも、被扶養者として傷病手当金を受け取ることはできません。
傷病手当金の要件や申請手続きについては、 傷病手当金の申請方法と実務上の注意点 で詳しく整理しています。
出産時に受けられる健康保険の給付
出産に関する健康保険の給付では、 出産育児一時金 と 出産手当金 の違いを理解しておくと分かりやすくなります。
名前が似ていますが、目的も対象者も異なります。
| 給付 | 目的 | 主な対象 |
|---|---|---|
| 出産育児一時金 | 出産費用の負担を軽減する | 被保険者本人・被扶養者 |
| 出産手当金 | 出産で休業する本人の所得を保障する | 被保険者本人 |
出産育児一時金
出産育児一時金は、健康保険の被保険者本人または被扶養者が出産したときに支給される給付です。
多くの医療機関では直接支払制度が利用されており、健康保険から医療機関へ一時金が直接支払われることで、出産時に本人が準備する金額を抑えられる仕組みになっています。
出産費用が一時金の額を超えた場合には差額を支払い、反対に出産費用が一時金より少なかった場合には、一定の手続きにより差額の支給を受けられる場合があります。
出産手当金
出産手当金は、健康保険の被保険者本人が出産のため仕事を休み、その期間について給与を受けられない場合に支給される所得保障です。
原則として、出産予定日以前42日、多胎妊娠の場合は98日から、出産日の翌日以後56日までの範囲で、仕事を休み給与が支払われなかった期間が対象となります。
出産予定日より実際の出産が遅れた場合には、その遅れた期間も支給対象期間に含まれる仕組みです。
一方、夫の健康保険の扶養に入っている妻が出産した場合には、出産育児一時金の対象にはなりますが、被扶養者本人には出産手当金は支給されません。
出産育児一時金は出産費用を支える制度、出産手当金は仕事を休んだ期間の収入を支える制度、と分けて覚えると理解しやすくなります。
家族を健康保険の扶養に入れる条件
会社員の健康保険には、一定の条件を満たす家族を 被扶養者 として加入させる仕組みがあります。
被扶養者になれる可能性があるのは、配偶者、子ども、父母など、主として被保険者によって生計を維持されている一定範囲の親族です。
会社員の健康保険の大きな特徴は、 被扶養者が増えたからといって、その人数に応じて被保険者の健康保険料が増える仕組みではない ことです。
たとえば、同じ標準報酬月額であれば、扶養する家族がいない人と、配偶者や子どもを扶養している人とで、基本的に本人の健康保険料が扶養人数によって変わるわけではありません。
年収130万円だけで判断しない
健康保険の扶養についてよく知られているのが「年収130万円未満」という基準です。
一般的には、被扶養者となる方の年間収入が130万円未満であることが代表的な収入要件となります。
ただし、すべての人が一律に130万円というわけではありません。
たとえば、60歳以上の方や一定の障害がある方については180万円未満という基準があり、2025年10月以降は、一定の19歳以上23歳未満の親族について150万円未満とする取扱いも始まっています。
さらに、収入額だけでなく、被保険者によって生計を維持されているか、同居が必要な親族かどうかなども確認します。
健康保険の扶養判定と税金の扶養判定は別の制度です。
65歳以上年金から引かれる金額についてさらに詳しく知りたい場合は、65歳以上の年金から引かれる金額は?税金・保険料のポイントについて整理した記事も参考にしてください。
「税金で扶養になっているから健康保険でも扶養になれる」とは限りません。
また、パート勤務などで本人が勤務先の健康保険の加入要件を満たした場合には、年収が130万円未満であっても、原則として自分の勤務先で健康保険に加入します。
このため、扶養に入れるかどうかを判断するときには、年収だけでなく、本人の勤務時間や勤務先の社会保険加入要件も確認する必要があります。
扶養の認定基準や短時間労働者の社会保険加入要件は制度改正が続いている分野です。
過去の年収基準だけを見て判断しないよう注意してください。
健康保険とは何かをわかりやすく整理
健康保険とは、会社員などとその家族が、病気やケガ、出産などのリスクに備えるための公的な医療保険制度です。
給与から健康保険料が差し引かれていると、負担の部分ばかりが目につきやすいのですが、実際には病院で医療を受けるときだけでなく、高額な医療費が発生したとき、病気で働けなくなったとき、出産するときなど、生活に大きな影響が出る場面を支える仕組みになっています。
- 健康保険は加入者がお互いに支え合う公的医療保険
- 会社員は協会けんぽや組合健保などへ加入する
- 健康保険料は原則として会社と本人が折半する
- 医療費だけでなく傷病手当金などの所得保障もある
- 一定の家族は被扶養者として加入できる
そして、健康保険について迷ったときに特に重要なのは、 自分がどの保険に加入しているのかを確認すること です。
協会けんぽなのか健康保険組合なのか、会社の健康保険なのか国民健康保険なのかによって、給付内容や申請先、扶養の有無などが変わります。
実務でも、「健康保険だと思っていたら国民健康保険だった」「扶養に入れると思っていたら自分の勤務先で加入対象だった」というケースは珍しくありません。
まず加入している保険を確認し、そのうえで加入条件、保険料、給付、扶養という順番で整理すると、健康保険の仕組みはかなり理解しやすくなります。
健康保険の加入要件、扶養の収入基準、保険料率、高額療養費などは法改正や年度変更によって内容が変わることがあります。
この記事中の数値についても一般的な目安としてお考えください。
正確な情報は公式サイトをご確認ください。
個別の働き方や家族状況によって判断が異なる場合があります。
加入や扶養、給付の可否について判断に迷う場合は、勤務先、加入している健康保険者、年金事務所などへ確認し、最終的な判断は専門家にご相談ください。