こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
年金の手取りとは、年金の額面から所得税や住民税、介護保険料、医療保険料などが差し引かれた後、実際に金融機関の口座へ振り込まれる金額です。
年金生活を考えるときに意外と見落としやすいのが、この「額面」と「手取り」の違いです。
年金額改定通知書などを見て「毎月15万円くらい受け取れる」と考えていても、その15万円をそのまま生活費として使えるとは限りません。
実際には、年金額や年齢、前年の所得、世帯構成、加入している医療保険、お住まいの自治体などに応じて税金や社会保険料が差し引かれるため、通帳に振り込まれる金額は額面より少なくなることがあります。
特に65歳以降は介護保険料の取扱いが変わります。
また、75歳になると原則として後期高齢者医療制度へ移行するため、年齢を重ねる途中で天引きされる項目や金額が変わることもあります。
そのため、「去年より年金の振込額が少なくなった」「年金額は変わっていないはずなのに入金額が違う」という場合でも、必ずしも年金そのものが減額されたとは限りません。
税金や社会保険料の特別徴収額が変わった可能性も確認する必要があります。
老後の生活設計をするときも、年金の額面だけではなく、実際に使える手取りベースで家計を考えることが重要です。
この記事では、年金の額面と手取りの違いから、年金から天引きされる税金・社会保険料、それぞれの計算の考え方、手取り率の目安、自分の正確な振込額を確認する方法まで順番に整理します。
- 年金の額面と実際の手取り額の違い
- 年金から天引きされる税金と社会保険料
- 年金額から手取りを考える基本的な計算方法
- 自分の正確な年金手取りを確認する方法
年金手取りの計算と天引き項目
年金の手取りを考えるときは、「年金から何%引かれるのか」と一括りにするより、まず額面から何が差し引かれているのかを一つずつ確認することが大切です。
年金から差し引かれる可能性があるものには、所得税・復興特別所得税、個人住民税・森林環境税、介護保険料、国民健康保険料または後期高齢者医療保険料などがあります。
ただし、これらが全員から同じように引かれるわけではありません。
税金と社会保険料では計算方法も対象者も異なります。
さらに、社会保険料には自治体によって金額が異なるものがあります。
そのため、手取りを正確に知りたい場合には「額面×一定割合」で終わらせず、それぞれの項目を分けて確認する必要があります。
年金の手取りは額面とどう違う?
年金について最初に理解しておきたいのが、 年金の額面と手取りは別の金額 だという点です。
たとえば、老齢基礎年金と老齢厚生年金を合わせて「年金が月15万円ある」という場合、一般的には税金や社会保険料を差し引く前の年金額を月額換算して話していることが多いです。
しかし、実際に生活費として使えるのは、そこから税金や社会保険料などが差し引かれた後の金額です。
会社員でいうところの「給与の総支給額」と「銀行口座に振り込まれる手取り額」の違いに近いと考えると分かりやすいでしょう。
年金手取りの基本的な考え方
年金の額面 − 所得税等 − 住民税等 − 社会保険料 = 実際の振込額
たとえば年金の額面を月額換算すると15万円であったとしても、必ず毎月15万円相当を自由に使えるわけではありません。
介護保険料や医療保険料、住民税などが年金から特別徴収されていれば、その分だけ実際の手取りは少なくなります。
ここで、年金特有のポイントも押さえておきましょう。
公的年金は原則として毎月振り込まれるのではなく、偶数月に前2か月分がまとめて支払われます。
つまり、年金額を月額15万円と考えている方であれば、実際の支払いでは原則として2か月分の約30万円が基礎となり、そこからその支払期に特別徴収される社会保険料や税金などが差し引かれて振り込まれるというイメージです。
「月額15万円」は家計を考えるために月額換算した金額であり、実際の通帳には原則として2か月分をまとめた金額が入ります。
そのため、通帳だけを見て「1か月の年金はいくらか」を判断するときは注意が必要です。
また、年金額には「年金そのものがいくら支給されるか」という問題と、「その年金から何が天引きされるか」という問題があります。
この2つを混同すると、「年金が減らされた」と誤解しやすくなります。
実務上も、年金を受け取っている方から「以前より振込額が少なくなったのですが、年金が減ったのでしょうか」と確認されることがあります。
しかし、内容を見てみると年金額自体はほとんど変わらず、介護保険料や住民税などの特別徴収額が変わっていたというケースがあります。
逆に、税金や保険料の金額が変わらなくても、在職老齢年金による支給停止などによって年金そのものの支払額が変わるケースもあります。
したがって、振込額が変わった場合には「年金支払額」と「控除額」を分けて見ることが重要です。
年金額そのものと銀行口座への入金額を分けて考える ことが、年金手取りを理解する第一歩です。
老後の家計を作るときも、額面だけで固定費や生活費を組むのではなく、手取りを想定しておく方が安全です。
住宅費、食費、光熱費、医療費などは実際に使えるお金から支払うことになるからです。
なお、年金の平均的な額面を確認したい場合は、 年金受給額の平均と国民年金・厚生年金の目安 も参考にしてください。
平均年金額を見る場合も、それが額面なのか手取りなのかを区別して確認する必要があります。
年金から天引きされる主な項目
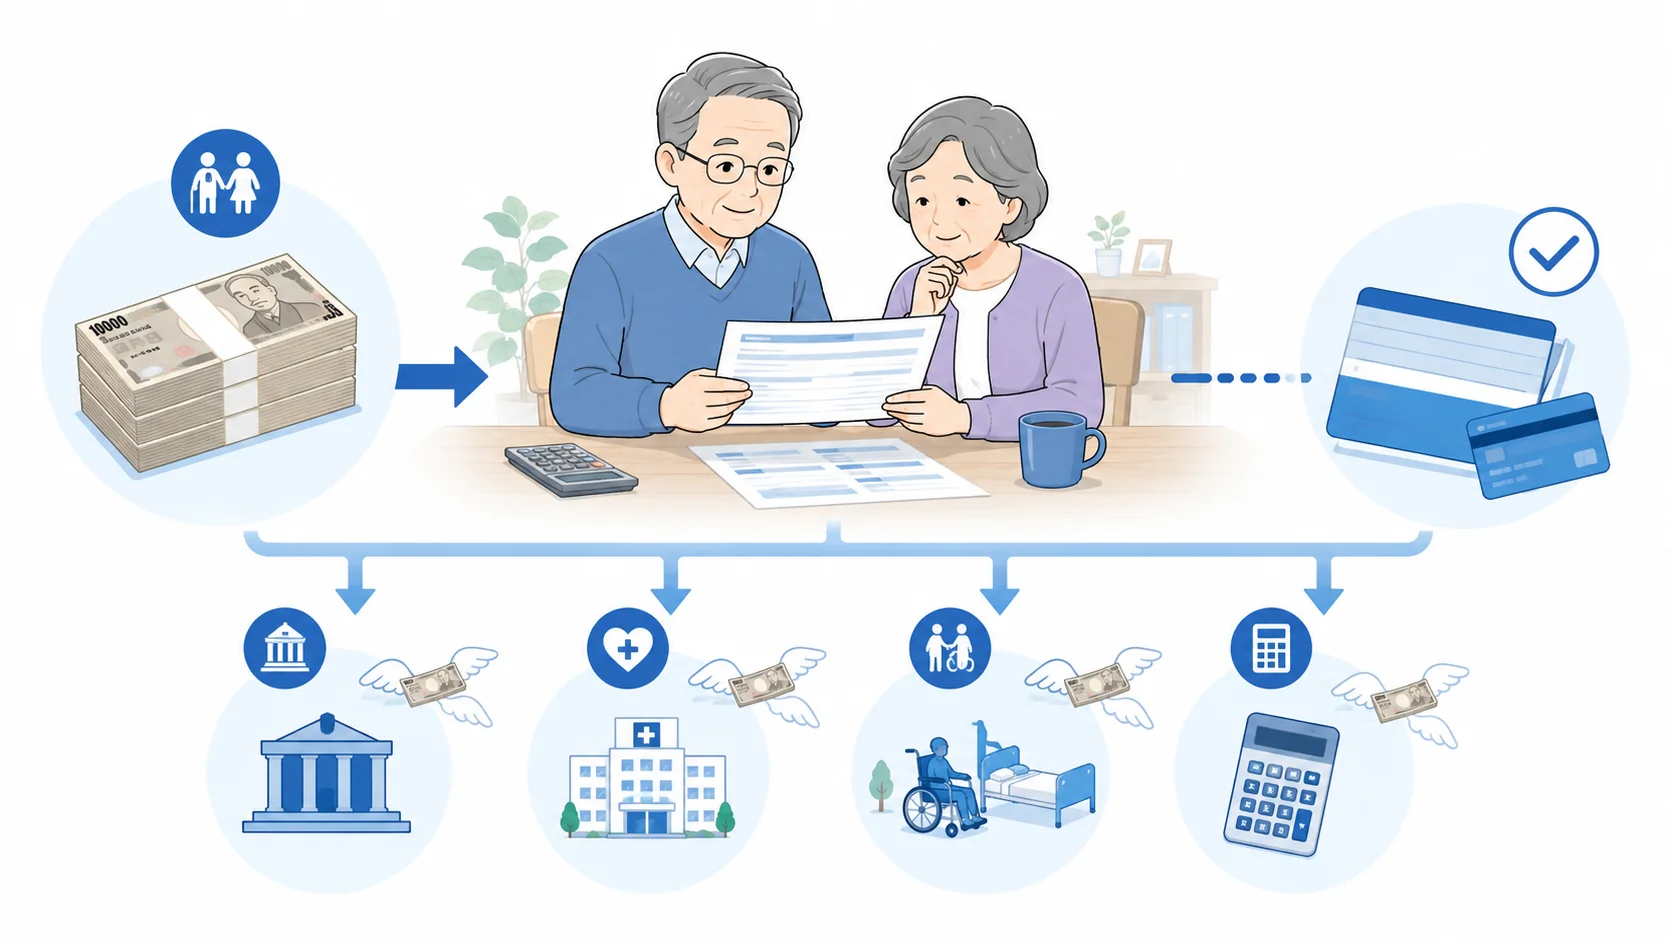
年金から差し引かれる可能性がある主な項目は、大きく分けると 税金 と 社会保険料 です。
税金には所得税・復興特別所得税、個人住民税・森林環境税があります。
社会保険料には、65歳以上の介護保険料、国民健康保険の加入者であれば国民健康保険料または国民健康保険税、原則75歳以上であれば後期高齢者医療保険料があります。
| 項目 | 主な内容 | 年金からの天引き |
|---|---|---|
| 所得税・復興特別所得税 | 課税対象となる公的年金等に対する税金 | 条件によりあり |
| 住民税・森林環境税 | 前年の所得などをもとに計算 | 条件によりあり |
| 介護保険料 | 65歳以上の第1号被保険者が対象 | 一定条件であり |
| 国民健康保険料・国保税 | 国民健康保険加入者が対象 | 一定条件であり |
| 後期高齢者医療保険料 | 原則75歳以上などが対象 | 一定条件であり |
重要なのは、 この表にあるものが全員の年金からすべて引かれるわけではない ことです。
たとえば、65歳以上75歳未満で会社に勤めており、勤務先の健康保険の被保険者となっている方であれば、通常は国民健康保険には加入しません。
そのため、国民健康保険料が年金から天引きされるという話にはなりません。
一方で、会社を退職して国民健康保険へ加入すれば、国民健康保険料の負担が生じます。
さらに75歳になると、原則として勤務先の健康保険や国民健康保険から後期高齢者医療制度へ移行します。
つまり、同じ人であっても、64歳、65歳、退職後、75歳以降というように年齢や働き方が変われば、年金から差し引かれる可能性がある社会保険料も変わっていきます。
所得税や住民税も同じです。
年金を受け取っているからといって必ず税金が引かれるわけではありません。
年金収入の金額やその他の所得、所得控除などによっては、所得税や住民税の負担が生じない人もいます。
また、「天引きされていない=負担しなくてよい」とも限りません。
年金からの特別徴収ではなく、納付書や口座振替などによって別途納付するケースもあります。
年金から介護保険料などを直接差し引く仕組みを 特別徴収 と呼びます。
これに対して、納付書や口座振替などで本人が納付する方法は一般に普通徴収と呼ばれます。
介護保険料については、65歳以上で、老齢・退職、障害、死亡を支給事由とする一定の年金を年間18万円以上受け取っていることなどが、特別徴収の基本的な条件です。
国民健康保険料や後期高齢者医療保険料についても年間18万円以上などの条件がありますが、それだけで決まるわけではありません。
たとえば介護保険料との合計額が対象となる年金の各支払期の支払額の2分の1を超える場合、国民健康保険料や後期高齢者医療保険料が特別徴収されないことがあります。
住民税・森林環境税についても、65歳以上で一定の老齢・退職年金を年間18万円以上受け取っていることなどの条件があります。
「年金が年額18万円以上ならすべての税金・保険料が年金から天引きされる」という意味ではありません。
18万円という基準は特別徴収の要件の一つであり、税金や各社会保険料ごとに対象者や条件が異なります。
もう一つ知っておきたいのは、年金から天引きされる金額を日本年金機構が独自に決めているわけではないという点です。
介護保険料、国民健康保険料、後期高齢者医療保険料、住民税などについては、市区町村などが決定した金額をもとに、日本年金機構が年金から特別徴収します。
そのため、「介護保険料がなぜこの金額なのか」「住民税の計算根拠を知りたい」といった場合には、市区町村から届く決定通知書なども確認する必要があります。
65歳以上の方について天引き項目をさらに詳しく確認したい場合は、 65歳以上の年金から引かれる税金・保険料 で詳しく整理しています。
年金の所得税はどう計算される?
老齢基礎年金や老齢厚生年金など、老齢・退職を理由として受け取る公的年金等は、税務上は原則として雑所得に分類されます。
そのため、一定の条件に該当すると所得税と復興特別所得税の対象になります。
ただし、 受け取った年金の全額にそのまま所得税率を掛けるわけではありません。
公的年金には公的年金等控除があり、さらに所得税を最終的に計算するときには基礎控除や配偶者控除、配偶者特別控除、扶養控除、障害者控除、社会保険料控除など、それぞれの事情に応じた所得控除が関係します。
ここは「年金が年200万円あるから、200万円全部に所得税がかかる」という理解をしないことが大切です。
年金支給時に源泉徴収される所得税については、年金の支払額から一定の控除額などを差し引いたうえで計算されます。
源泉徴収税額の基本的な考え方
年金支給額から年金より特別徴収された社会保険料や所定の控除額を差し引き、その残額を基礎として所得税・復興特別所得税を計算します。
日本年金機構の年金振込通知書では、所得税額および復興特別所得税額について、年金支払額から社会保険料や各種控除額を差し引いた後の額をもとに計算される仕組みが示されています。
ここでいう社会保険料には、年金から特別徴収された介護保険料、国民健康保険料または後期高齢者医療保険料などが含まれます。
一方、自分で納付書や口座振替などによって支払った社会保険料は、その支払い時点で自動的に年金の源泉徴収計算へ反映されるとは限りません。
そのような社会保険料や医療費控除などについては、必要に応じて確定申告などで所得税を精算することになります。
また、年金から所得税が源泉徴収されているからといって、その金額が必ず最終的な所得税額になるわけではありません。
たとえば年金のほかに給与所得、不動産所得、事業所得などがあれば、それらを含めた所得全体をもとに最終的な所得税を計算する必要があります。
その結果、確定申告によって税金が還付される場合もあれば、反対に追加で納税が必要になる場合もあります。
源泉徴収は、年金の支給時点で所得税をあらかじめ差し引く仕組みです。
源泉徴収額と最終的に確定する所得税額は必ずしも同じではありません。
さらに、年金の所得税を確認するときは税制改正にも注意が必要です。
令和8年度の税制改正では所得税の基礎控除の引上げなどが行われ、公的年金等に係る源泉徴収税額の計算に使用する基礎的控除額なども見直されています。
公的年金について源泉徴収を要しない年金額の基準も変更されているため、数年前の記事に書かれている金額をそのまま現在の判断基準として使用するのは避けた方がよいでしょう。
なお、「源泉徴収されない」ということと「最終的に所得税が一切課税されない」ということは必ずしも同じではありません。
年金以外の所得がある場合などは、年間の所得全体で判断する必要があります。
また、障害年金や遺族年金は老齢年金とは税務上の扱いが異なり、原則として所得税が課税されません。
年金という名称が付いているからといって、すべて同じ税金の扱いになるわけではないということです。
年金にかかる所得税は、年齢、年金額、扶養親族等の状況、他の所得などによって結果が変わります。
単純に「年金額×5%程度」と計算して自分の税額を確定させないようにしてください。
公的年金等の源泉徴収については制度改正の影響を受けます。
最新の基準を確認する場合は、公式情報を確認してください。
(出典: 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」 )
年金の住民税はどう決まる?
年金の手取りを考えるうえでは、所得税だけでなく住民税にも注意が必要です。
住民税は、所得税と同じ金額をそのまま年金から差し引く仕組みではありません。
基本的には前年の所得や各種所得控除などをもとに、お住まいの市区町村で税額が計算されます。
この「前年の所得をもとに計算する」という点が、年金生活へ移るときに特に分かりにくいところです。
たとえば、前年まで会社員として年間500万円の給与を受け取っていた方が退職し、現在は年金中心の生活になったとします。
現在の収入が大きく減っていたとしても、住民税は前年の所得を基礎として計算されるため、退職直後には現在の収入に比べて住民税を高く感じることがあります。
反対に、年金生活へ移行してから時間が経過し、前年の所得自体が年金中心になれば、その所得状況を反映した住民税へ変わっていきます。
老後の家計を試算するときは、退職した直後の1年間と、その後の年金中心の生活では税負担が同じとは限らないことを覚えておきましょう。
一定の要件を満たす65歳以上の年金受給者については、老齢・退職年金から個人住民税や森林環境税が特別徴収される場合があります。
ただし、年金を受け取っている65歳以上の方が全員対象になるわけではありません。
一定の老齢・退職年金の年間受給額が18万円以上であることなど、所定の要件があります。
さらに、住民税には所得控除のほか、自治体における住民税の非課税基準なども関係します。
そのため、 年金額が同じ人でも住民税額が同じになるとは限りません。
たとえば、AさんとBさんがともに年金を年180万円受け取っていたとしても、Aさんは年金以外の所得がなく、Bさんには給与所得や不動産所得があるという場合、所得全体が異なります。
配偶者や扶養親族の状況、各種所得控除なども異なれば、住民税額にも差が出る可能性があります。
そのため、「年金が月15万円なら住民税は毎月○円」というように、年金額だけから正確な住民税を求めることはできません。
年金額だけでは住民税の正確な金額は分かりません。
前年所得、その他の所得、所得控除、世帯状況、お住まいの自治体での課税状況などを確認する必要があります。
また、年金から住民税が天引きされている場合でも、日本年金機構が住民税額そのものを決めているわけではありません。
住民税を計算しているのは市区町村です。
日本年金機構は、市区町村から通知された金額を年金から特別徴収する役割を担っています。
そのため、年金振込通知書を見て「なぜ住民税がこの金額になっているのか」と疑問を持った場合、日本年金機構へ問い合わせるだけでは計算根拠まで分からないことがあります。
まずは市区町村から送付される住民税の税額決定通知書などを確認し、どの所得をもとにどのように課税されているのかを見ることが大切です。
特に年金以外の収入がある方、退職したばかりの方、配偶者や扶養親族の状況が変わった方などは、前年と同じ年金額であっても税負担が変わる可能性があります。
老後の生活設計では「年金の額面」だけでなく、このような住民税のタイムラグも含めて考えておくと、実際の生活費とのズレが小さくなるかなと思います。
介護保険料や医療保険料の天引き
年金の手取り額に比較的大きく影響しやすいのが、介護保険料と医療保険料です。
税金は所得によって0円になる場合がありますが、介護保険料や医療保険料については、それぞれの制度の被保険者となれば保険料負担が生じるのが基本です。
そのため、年金の額面と手取りの差を確認するときには、社会保険料をしっかり見る必要があります。
特に大きな節目になるのが65歳です。
40歳から64歳までの会社員で勤務先の健康保険に加入している場合、介護保険の第2号被保険者として、一般的には健康保険料とあわせて介護保険料を負担しています。
ところが65歳になると、介護保険では第1号被保険者となり、市区町村が介護保険料を徴収する仕組みに変わります。
そのため、65歳以降も会社員として働いている方から、「給与明細を見ると介護保険料が引かれなくなったのに、今度は年金から介護保険料が引かれています。
二重払いになっていませんか」と確認されることがあります。
この場合、必ずしも二重払いではありません。
65歳を境として介護保険料の徴収方法そのものが変わっている可能性があります。
介護保険料の大きな切り替わり
- 40歳から64歳:健康保険料とあわせて負担するケースが基本
- 65歳以降:第1号被保険者として市区町村が介護保険料を徴収
- 一定要件を満たす場合:年金から特別徴収
65歳以上で、老齢・退職、障害または死亡を支給事由とする一定の年金を年間18万円以上受け取っている場合などには、介護保険料が年金から特別徴収されることがあります。
ただし、65歳になった瞬間から必ず年金天引きへ切り替わるとは限りません。
特別徴収が開始されるまでの期間に普通徴収となることもあるため、市区町村から送られてくる介護保険料の通知書を確認してください。
医療保険については、年齢と加入状況によってさらに取扱いが異なります。
| 年齢等 | 主な医療保険 | 保険料負担の考え方 | 年金からの天引き |
|---|---|---|---|
| 65歳以上75歳未満 | 勤務先の健康保険 | 原則として給与等をもとに健康保険料を負担 | 健康保険料としては通常なし |
| 65歳以上75歳未満 | 国民健康保険 | 前年所得や世帯状況、自治体の料率等で決定 | 一定要件であり |
| 原則75歳以上 | 後期高齢者医療制度 | 所得等をもとに保険料を計算 | 一定要件であり |
国民健康保険料についても、65歳以上75歳未満であることや、一定の年金を年間18万円以上受給していることなど、特別徴収には条件があります。
さらに、国民健康保険料と介護保険料の合計額が、各支払期の特別徴収対象年金額の2分の1を超える場合には、国民健康保険料が年金から特別徴収されない仕組みがあります。
後期高齢者医療保険料についても同様に、介護保険料との合計額が各支払期の対象年金額の2分の1を超える場合には、後期高齢者医療保険料が年金から特別徴収されない場合があります。
つまり、「年金が年間18万円以上ある」という条件だけを見て、自分は必ず医療保険料が年金天引きになると考えるのは正確ではありません。
国民健康保険料や後期高齢者医療保険料は、介護保険料が年金から特別徴収されていることなど、ほかの条件も関係します。
特別徴収にならない場合でも保険料そのものが免除されるわけではなく、普通徴収によって納付するケースがあります。
さらに注意したいのは、 介護保険料や国民健康保険料の金額は全国一律ではない という点です。
介護保険料は、市区町村が必要となる介護サービス費用などをもとに保険料基準額を設定し、本人の所得や世帯の住民税課税状況などに応じて所得段階別に決まるのが基本です。
そのため、同じ年金額の人であっても、住んでいる自治体が違えば介護保険料が異なる可能性があります。
国民健康保険料についても、前年所得、加入人数、自治体の保険料率などが関係します。
後期高齢者医療保険料についても、広域連合ごとの保険料率や本人の所得などが関係します。
このように、年金の額面だけを入力して介護保険料や医療保険料まで全国共通の計算式で正確に求めることはできません。
年金から実際に特別徴収される保険料は、年金振込通知書で確認できます。
一方、「なぜこの保険料額になったのか」という計算根拠については、市区町村などから届く保険料決定通知書を確認するのが基本です。
特別徴収の対象となる条件については、公式情報でも確認できます。
(出典: 日本年金機構「年金から介護保険料・国民健康保険料・後期高齢者医療保険料・住民税等を特別徴収される人」 )
年金手取りの目安と確認方法
年金から何が差し引かれるのかを理解したら、次は実際にどの程度が手元に残るのかを考えてみましょう。
ただし、年金の手取り率に「全国共通で必ず○%になる」というルールはありません。
年金額、所得、年齢、社会保険の加入状況、世帯構成、自治体などによって差が出るためです。
そこで、老後資金を試算する段階では概算の手取り率を使い、実際に年金を受け取り始めた後は年金振込通知書に記載された控除後振込額へ置き換えていくという考え方が実務的です。
年金の手取り率は83〜92%が目安
老後の生活設計を行うために、「結局、年金の額面のうち何%くらいが自分の手元に残るのか」と知りたい方は多いと思います。
一般的な概算としては、 年金額面に対する手取り率をおおむね83%〜92%程度 として考える方法があります。
たとえば額面を月15万円とした場合、単純にこの割合を掛けると、手取りの目安は月額換算で約12万4,500円から13万8,000円となります。
| 年金額面の月額換算 | 83%の場合 | 92%の場合 | 額面との差 |
|---|---|---|---|
| 15万円 | 約12万4,500円 | 約13万8,000円 | 約1万2,000円〜2万5,500円 |
ただし、この83%〜92%という数字を「年金手取りの公式な計算率」と考えないでください。
83%〜92%は制度上定められた割合ではなく、あくまで一般的な概算の目安です。
実際にはこの範囲を上回る人もいれば、下回る人もいます。
正確な手取り率は個別に確認する必要があります。
なぜこれほど幅が出るのかというと、年金から引かれる税金や保険料が「額面の一律○%」で決まっているわけではないからです。
たとえば、年金額が比較的少なく、年金以外の所得もなく、所得税や住民税が課税されない人であれば、税金による差し引きがないため手取り率は高くなりやすくなります。
その場合でも65歳以上であれば介護保険料を負担するのが基本ですし、国民健康保険や後期高齢者医療制度に加入していれば医療保険料もあります。
このため、「税金がかからない=年金の100%が手取り」ということではありません。
反対に、年金額が比較的多い人や年金以外の所得がある人では、所得税や住民税の負担が増える可能性があります。
さらに、介護保険料や医療保険料は所得によって段階的に負担が変わるため、額面が増えた分だけ単純比例して手取りが増えるとは限りません。
世帯構成による違いもあります。
夫婦でそれぞれ年金を受け取っている場合には、原則として一人ひとりについて年金収入や所得、税金などを考えることになります。
夫婦合計で月30万円の年金だからといって、一人で月30万円を受け取っている人と同じ税金や社会保険料になるとは限りません。
手取り率の目安が役立つ場面
- まだ年金受給前で正確な天引き額が分からないとき
- 老後資金の大まかなシミュレーションをするとき
- 額面をそのまま生活費として見込むことを避けたいとき
したがって、83%〜92%という数字は「額面15万円なら必ず手取りはこの範囲になる」という保証ではなく、年金の額面をそのまま全額使えると考えないための概算として利用するのが適切です。
私であれば、まだ年金を受け取っていない段階の資金計画では一定の控除を見込んで余裕を持たせ、実際に受給が始まった後は年金振込通知書の数字に置き換えて家計を修正する方法をおすすめします。
老後の家計を作る初期段階では概算の手取り率を利用し、実際に年金を受給する段階では年金振込通知書の控除後振込額へ置き換えるという使い方が分かりやすいでしょう。
年金額別に見る手取りの考え方
年金額ごとの手取りをイメージしやすくするため、先ほどの83%〜92%という一般的な目安を単純に当てはめた場合を確認してみましょう。
| 額面の月額換算 | 額面の年額換算 | 83%の場合 | 92%の場合 |
|---|---|---|---|
| 10万円 | 120万円 | 約8万3,000円 | 約9万2,000円 |
| 15万円 | 180万円 | 約12万4,500円 | 約13万8,000円 |
| 20万円 | 240万円 | 約16万6,000円 | 約18万4,000円 |
| 25万円 | 300万円 | 約20万7,500円 | 約23万円 |
この表は、あくまで額面に83%または92%を掛けただけの簡易的なイメージです。
実際の所得税、住民税、介護保険料、医療保険料を個別に計算した結果ではありません。
したがって、この表を見て「年金が月10万円なら必ず手取りは8万3,000円から9万2,000円になる」と考えないようにしてください。
特に年金額が比較的少ないケースでは、所得税や住民税がかからない人もいます。
その場合、差し引かれるものが主に介護保険料や医療保険料となり、手取り率が92%を超える可能性もあります。
一方、年金額が月20万円、25万円と増えれば、公的年金等に係る所得が増えるため、所得税や住民税の負担が生じやすくなります。
さらに、介護保険料や国民健康保険料、後期高齢者医療保険料にも所得が関係するため、年金額が増えた場合に増加するのは税金だけとは限りません。
額面が10%増えたからといって、手取りも必ず10%増えるわけではありません。
税金や社会保険料も変わる可能性があるためです。
また、同じ「月20万円の年金」でも、その内訳によって考え方が変わる場合があります。
たとえば夫婦で夫が月14万円、妻が月6万円を受け取って合計20万円となっている世帯と、一人で月20万円を受け取っている人では、所得税や住民税などの計算結果が同じになるとは限りません。
税金は原則として個人単位で所得を見ますし、介護保険料などについても本人の所得や世帯課税状況などが関係します。
年金の手取りを比較するときは「世帯全体の年金はいくらか」だけでなく、「誰がいくら受け取っているか」まで分けて考えることがポイントです。
また、月額換算だけでなく年間の手取りも考えてみましょう。
たとえば額面月20万円なら年額換算では240万円です。
仮に手取りを85%と置くと年間の手取りは約204万円、月額換算では約17万円となります。
額面だけを見ると毎月20万円の生活ができそうに感じますが、概算手取りを基準にすると毎月使える金額は17万円程度という想定になります。
この3万円の差を12か月で考えれば36万円ですから、老後の生活設計では無視しにくい金額です。
もちろん実際の手取りが17万円になると決まっているわけではありません。
しかし、額面だけで生活費を設定した場合と、税金や社会保険料を見込んで設定した場合では、長期的な資金計画に大きな差が出ます。
年金額を見るときの3段階
- まず年金の額面を確認する
- 受給前は概算の手取りを試算する
- 受給開始後は実際の控除後振込額に置き換える
老後の生活費を考える場合は、一つの数字だけに固定せず、額面、概算手取り、実際の振込額という3段階で確認すると整理しやすくなります。
年齢や世帯構成で手取りが変わる理由
同じ年金額を受け取っている人でも手取り額が違う大きな理由は、税金と社会保険料の計算に年齢や所得、世帯状況、加入している医療保険などが関係するためです。
年金の手取りは「年金○万円なら手取り○万円」という単純な対応関係ではありません。
特に大きな節目となるのが 65歳 と 75歳 です。
65歳で介護保険の徴収方法が変わる
65歳になると、介護保険では第2号被保険者から第1号被保険者へ変わります。
会社員として健康保険に加入している40歳から64歳までの方については、通常、健康保険料とあわせて介護保険料を負担しています。
65歳になると、市区町村が第1号被保険者として介護保険料を決定し、一定の条件を満たす場合には年金から特別徴収する仕組みに変わります。
このため、64歳のときと65歳になった後で年金の額面が同じであっても、実際の手取りが変わる可能性があります。
また、特別徴収へ切り替わるタイミングによっては、一時的に納付書などによる普通徴収となることもあります。
「65歳になったのに年金から引かれていないから介護保険料を払わなくてよい」というわけではありません。
75歳で医療保険が変わる
75歳になると、原則として後期高齢者医療制度へ加入します。
それまで会社の健康保険に加入していた方も、国民健康保険に加入していた方も、原則75歳になると後期高齢者医療制度へ移行します。
これによって、医療保険料の計算方法や徴収方法も変わります。
一定要件を満たす場合には後期高齢者医療保険料が年金から特別徴収されるため、75歳になる前後で年金の控除項目や振込額が変わることがあります。
年金額が変わっていないにもかかわらず、75歳以降に振込額が変化した場合には、後期高齢者医療保険料への切り替えも確認したいところです。
本人所得だけで決まらない保険料もある
社会保険料を見るときには、本人の年金額だけでは判断できないケースがあります。
たとえば介護保険料は、本人の所得だけでなく、本人や世帯の住民税課税状況などによって所得段階が決まることがあります。
そのため、同じ年金額を受け取っているAさんとBさんであっても、世帯状況が違えば介護保険料が同じとは限りません。
国民健康保険料についても、世帯内の国民健康保険加入者の状況などが計算に関係します。
「知人と年金額はほぼ同じなのに、自分の方が手取りが少ない」という場合、年金制度がおかしいと考える前に、加入している医療保険や保険料の算定条件が同じかを確認する必要があります。
年金以外の所得でも差が出る
年金を受け取りながら働いている方については、年金収入だけを見て手取りを判断することはできません。
給与所得があれば所得税や住民税の計算に影響しますし、不動産所得、事業所得、その他の所得がある場合にも、所得全体をもとに税負担が変わる可能性があります。
たとえば年金だけを見れば同じ年額180万円を受け取っている人でも、Aさんは年金以外の所得がなく、Bさんには年間200万円の給与所得があるという場合、最終的な所得税や住民税が同じになるとは限りません。
年金を受け取りながら会社員として働く方は珍しくありません。
実務でも、年金額だけで税負担を判断しようとしてしまうケースがありますが、働きながら年金を受給する場合には給与も含めて考える必要があります。
年金手取りを左右する主な要素
- 年金の年間受給額
- 年齢
- 前年の所得
- 年金以外の所得
- 配偶者や扶養親族の状況
- 加入している医療保険
- 世帯の住民税課税状況
- お住まいの自治体
このように複数の要素が関係するため、「年金15万円なら全員手取り13万円」というような一律の答えを出すことはできません。
インターネット上の年金手取りシミュレーションを見る場合にも、その計算が年金額だけを使った簡易計算なのか、年齢や住民税、介護保険料、医療保険料まで考慮しているのかを確認することをおすすめします。
概算を知るには便利ですが、自治体ごとの保険料まで含めた正確な手取りは、最終的には個別の通知書を確認するのが確実です。
年金の手取り額を確認する方法
自分の正確な年金手取りを知りたい場合、最も分かりやすい方法は 日本年金機構から届く年金振込通知書を確認すること です。
インターネット上で「年金月15万円の手取りはいくら」と検索して概算を出すこともできますが、あなた自身の介護保険料、医療保険料、税金などをすべて反映できるとは限りません。
すでに年金を受給しているのであれば、概算計算より実際の通知書を見る方が確実です。
年金振込通知書には、1回に支払われる控除前の年金支払額のほか、対象となる場合には介護保険料、後期高齢者医療保険料または国民健康保険料、所得税・復興特別所得税、個人住民税・森林環境税、そしてこれらを差し引いた後の控除後振込額などが記載されます。
確認するときは、次の順番で見ていくと整理しやすいです。
- 控除前の年金支払額を確認する
- 介護保険料や医療保険料を確認する
- 所得税や住民税を確認する
- 控除後振込額を確認する
- 銀行通帳の実際の入金額と照合する
たとえば、1回の年金支払額が30万円で、控除後振込額が27万円だったとします。
このとき、通帳だけを見ると「年金が30万円あるはずなのに27万円しか入っていない」「3万円も年金が減額された」と感じるかもしれません。
しかし、年金振込通知書を確認して、仮に介護保険料1万2,000円、医療保険料1万円、住民税等8,000円と記載されていたとすれば、年金そのものが3万円減額されたわけではなく、合計3万円が税金・社会保険料として差し引かれた結果、27万円が振り込まれたことが分かります。
上記の金額は仕組みを説明するための仮の例です。
実際の税金・保険料は年金額や所得、自治体などによって異なります。
この確認方法を知っておくと、振込額が変わったときにも原因を切り分けやすくなります。
まず「年金支払額が変わったのか」を確認し、年金支払額が同じなら「どの控除項目が変わったのか」を確認する。
この順番です。
介護保険料、国民健康保険料、後期高齢者医療保険料、住民税などの金額そのものは、市区町村や後期高齢者医療広域連合などが決定しています。
日本年金機構は、市区町村などから通知された金額を年金から特別徴収します。
そのため、「年金振込通知書には介護保険料が2万円と書かれているが、なぜ2万円なのか」という計算根拠まで知りたい場合には、市区町村から届く介護保険料決定通知書などを確認する必要があります。
同じように住民税の計算根拠を確認したい場合には住民税の決定通知書、国民健康保険料であれば国民健康保険料の通知書などを確認します。
確認先を分けるのがポイントです。
- 年金額そのもの:年金額改定通知書など
- 実際の振込額・天引き額:年金振込通知書
- 介護保険料等の計算根拠:市区町村等の決定通知書
- 所得税の年間状況:公的年金等の源泉徴収票
1年間の公的年金の支払額や源泉徴収された所得税、年金から特別徴収された社会保険料などを確認したい場合には、公的年金等の源泉徴収票も重要です。
確定申告をするときにも使用する書類ですので、年金振込通知書と源泉徴収票の役割を分けて理解しておくとよいでしょう。
詳しい見方については、 年金の源泉徴収票の見方と確認方法 で整理しています。
手取りを増やせる可能性がある確認ポイント
年金から税金や社会保険料が引かれていると、「この天引きをなくして手取りを増やせないか」と考える方もいると思います。
しかし、法令上必要な税金や社会保険料を自由に支払わなくすることはできません。
特に介護保険料や住民税などについて、一定の要件を満たして特別徴収となっている場合には、本人の希望だけで自由に天引きを停止できないものがあります。
一方で、本来受けられる所得控除が適切に反映されているかを確認することには意味があります。
たとえば、年金から特別徴収されていない社会保険料を自分で納付している場合、一定の要件を満たせば社会保険料控除の対象となる可能性があります。
また、医療費が多かった場合には医療費控除、一定の生命保険料を支払っている場合には生命保険料控除など、個人の状況に応じて所得控除を利用できる場合があります。
源泉徴収の段階で反映されていない控除がある場合には、確定申告を行うことによって所得税が還付される可能性があります。
ただし、 確定申告をすれば必ず税金が戻るわけではありません。
年金以外に給与所得や事業所得、不動産所得などがあれば、それらを含めて年間の所得税を計算します。
結果として還付ではなく追加納税になるケースもあります。
税金や社会保険料は個人の所得状況によって結果が大きく変わります。
「手取りを増やすこと」だけを目的に手続きするのではなく、自分に適用される控除、申告義務、他の所得まで含めて確認してください。
また、所得税については税理士の専門領域となります。
個別具体的な確定申告や税額計算について判断が必要な場合は、税務署や税理士に確認するのが適切です。
社労士の実務としては、まず年金額そのものと社会保険料の仕組みを整理し、そのうえで税務判断が必要な部分を分けて考えると分かりやすいかなと思います。
年金手取りを把握して老後設計に活かす
年金手取りを考えるうえで最も大切なのは、 通知された年金の額面をそのまま老後の生活費として考えないこと です。
年金からは、所得税・復興特別所得税、個人住民税・森林環境税、介護保険料、国民健康保険料または後期高齢者医療保険料などが差し引かれる可能性があります。
一方で、これらのすべてが全員の年金から同じ金額だけ引かれるわけではありません。
年金額、年齢、前年所得、年金以外の所得、世帯構成、加入している医療保険、お住まいの自治体などによって、実際の手取り額は変わります。
そのため、「年金が月20万円なら手取りは必ず17万円」というように一つの数字へ固定して考えるより、受給前と受給後で確認方法を分けるのがおすすめです。
| 時期 | 確認方法 | 考え方 |
|---|---|---|
| 年金受給前 | 年金見込額と概算手取り率 | 余裕を持った老後資金計画を作る |
| 受給開始直後 | 年金振込通知書 | 実際の控除後振込額を確認する |
| 受給開始後 | 通知書・自治体の決定通知書 | 税金や保険料の変更を定期的に確認する |
老後資金を考える初期段階であれば、額面の83%〜92%程度を一般的な手取りの目安として仮置きする方法はあります。
ただし、繰り返しになりますが、これは法律や制度で決められた手取り率ではありません。
年金額が少なく税負担がない方であれば手取り率が高くなる場合がありますし、年金額やその他の所得が多く、税金や社会保険料の負担が大きければ手取り率が低くなる場合もあります。
実際に年金の受給が始まった後は、概算値を使い続ける必要はありません。
年金振込通知書に記載された控除後振込額をもとに家計を組み直しましょう。
年金手取りを確認するときのポイント
- 年金額面と実際の振込額を分けて考える
- 所得税と住民税は別々の仕組みで計算される
- 65歳以降は介護保険料の徴収方法に注意する
- 75歳以降は後期高齢者医療保険料を確認する
- 年金以外の所得があれば税負担も変わり得る
- 正確な金額は年金振込通知書と自治体の通知書で確認する
特に老後の生活費をシミュレーションするときは、「年金の額面が月20万円だから毎月20万円使える」と考えないことが重要です。
仮に実際の手取りが月17万円相当であれば、額面との差は毎月3万円、年間では36万円になります。
5年間なら単純計算で180万円、10年間なら360万円の差です。
実際には税金や社会保険料が毎年同額とは限りませんが、額面と手取りの違いを無視すると、長期間の老後資金計画では大きなズレにつながります。
反対に、必要以上に悲観する必要もありません。
年金の手取りを正しく確認し、固定費や生活費を実際の収入に合わせれば、より現実的な家計を作ることができます。
私としては、老後資金を考えるときには「年金はいくらもらえるか」だけで終わらせず、「実際に口座へいくら入るのか」まで確認することをおすすめします。
そして、振込額が前年と変わった場合には、すぐに「年金が減った」と考えるのではなく、まず年金振込通知書を確認してください。
年金支払額が変わっているのか、介護保険料が変わったのか、医療保険料なのか、住民税なのか。
原因を分けて確認すれば、かなり整理しやすくなります。
年金の手取りは固定された金額ではありません。
税制改正、年金額の改定、本人の所得、年齢、介護保険料や医療保険料の改定などによって、同じ人でも年によって変わる可能性があります。
また、年金制度、税制、介護保険料や医療保険料の仕組みは改正されることがあります。
特に税金や自治体ごとの保険料は個別条件による差が大きいため、過去の金額だけで現在の手取りを判断しないようにしてください。
正確な情報は公式サイトをご確認ください。
個別の年金額や社会保険料について判断が難しい場合は年金事務所や市区町村、社会保険労務士などへ、所得税や確定申告など税務上の判断が必要な場合は税務署や税理士など、それぞれの専門分野に応じて確認することが大切です。
最終的な判断は専門家にご相談ください。