こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
国民年金の納付期限を過ぎた場合でも、原則として納付期限から2年以内であれば、後から保険料を納めることができます。
1日でも期限を過ぎたら二度と払えない、あるいはすぐに延滞金や差し押さえが発生するというわけではありません。
ただし、そのまま放置するのはおすすめできません。
時間が経過すると納付できなくなるだけでなく、催告や督促、延滞金の対象になる可能性があり、将来の老齢基礎年金だけでなく障害基礎年金や遺族基礎年金にも影響することがあります。
この記事では、納付期限を過ぎた直後に何をすればよいのか、2年の時効はどう考えるのか、保険料を払うのが難しい場合にはどのような制度を利用できるのかまで、実務上の順番に沿って整理します。
- 国民年金の納付期限と2年以内の納付ルール
- 期限切れの納付書や延滞金への対応
- 催告や督促、差し押さえまでの考え方
- 払えない場合に利用できる免除や納付猶予
国民年金の納付期限を過ぎたら今すぐ行う手順
- ねんきんネットや納付書で、何月分が未納なのかを確認する
- 手元の納付書に「納付期限」と「使用期限」のどちらが記載されているか確認する
- まだ納付できる期間で、支払えるのであれば早めに納付する
- 納付書を紛失した、または使用できない場合は年金事務所に再発行を相談する
- 経済的に支払うことが難しい場合は、放置せず免除・納付猶予などを申請できないか確認する
特に大切なのは、「期限を過ぎたからもうどうしようもない」と考えて放置しないことです。
数日程度の払い忘れなのか、数か月分の未納があるのか、すでに督促状が届いているのかによって対応は変わりますが、早い段階ほど取れる選択肢は多く残っています。
国民年金の納付期限を過ぎた場合の基本
まず確認しておきたいのは、国民年金の「本来の納付期限」と「期限を過ぎた後に納められる期間」は別だということです。
納付期限を数日過ぎただけであれば、必要以上に慌てる必要はありません。
まず対象となる月と納付書の状態を確認し、納付できるのであれば早めに対応することが基本です。
納付期限は対象月の翌月末日
国民年金保険料の納付期限は、原則として 保険料の対象となる月の翌月末日 です。
たとえば4月分の国民年金保険料であれば、原則として5月末日が納付期限になります。
国民年金は「その月の保険料をその月中に払わなければならない」という仕組みではありませんので、まずこの基本を押さえておきましょう。
ただし、末日が土曜日、日曜日、祝日など金融機関の休業日に当たる場合には、その後の最初の営業日が納付期限になります。
「月末を過ぎたので未納になった」と思っていても、休日の関係で実際にはまだ納付期限内だったということもあります。
判断するときはカレンダーだけを見るのではなく、手元の納付書に記載された納付期限を確認するのが確実です。
納付期限と2年の時効は別の期限
ここが非常に重要です。
国民年金には「翌月末日まで」という納付期限と、「原則としてそこから2年以内なら後から納付できる」という別の期限があります。
図解:納付期限と時効の違い
4月分の保険料
↓
5月末日ごろ:本来の納付期限
↓ 納付期限を過ぎる
期限後でも原則として納付可能な期間
↓
納付期限から2年:時効により原則として納付できなくなる
つまり、「翌月末日を過ぎた」ということと、「もう国民年金保険料を払えない」ということは同じではありません。
たとえば納付期限を1週間過ぎた程度で気づいたのであれば、まずは手元の納付書が使えるかを確認して納付する、という対応で済むことが多いです。
一方、2年近く未納を放置しているのであれば、一番古い月の時効が迫っている可能性があります。
未納月が複数ある場合には、古い月から確認することがポイントです。
2026年度(令和8年度)の国民年金保険料は月額17,920円です。
ただし、国民年金保険料は年度ごとに改定されるため、今後も同じ金額とは限りません。
保険料額については、納付する年度の金額を確認することが重要です。
納付期限、令和8年度の保険料額、納付書による支払い方法については、日本年金機構でも案内されています。
金額や制度は年度によって変更される可能性がありますので、実際に支払う際は最新情報も確認してください。
毎月の支払いを忘れやすい場合は、口座振替やクレジットカード納付などに変更しておく方法もあります。
口座振替には納付方法によって割引が適用される場合もあります。
毎月納付書を持ってコンビニなどへ行く方法は、自分で支払いのタイミングを管理しなければなりません。
今回のような払い忘れを繰り返しやすいのであれば、納付方法そのものを見直すのも一つの対策ですよ。
また、退職して会社の厚生年金から国民年金へ切り替えたばかりの方では、単なる払い忘れではなく、そもそも第1号被保険者への切り替え手続きが完了していないケースもあります。
会社員だった期間は厚生年金に加入しているため、自分で国民年金保険料を納める必要は通常ありません。
しかし、退職して再就職せず、配偶者の扶養にも入らない場合などには、第1号被保険者への切り替えが必要になります。
この手続きが漏れていると、「納付書が届いていないから払っていなかった」という状態になることがあります。
社労士として確認するときも、まず「単純な払い忘れなのか」「退職後の種別変更が関係しているのか」を切り分けます。
原因が違えば、必要な手続きも違うからです。
退職後の記録に心当たりがある場合は、 厚生年金を払っているのに国民年金が未納になる原因と対処法 も確認してみてください。
期限切れでも2年以内なら納付できる
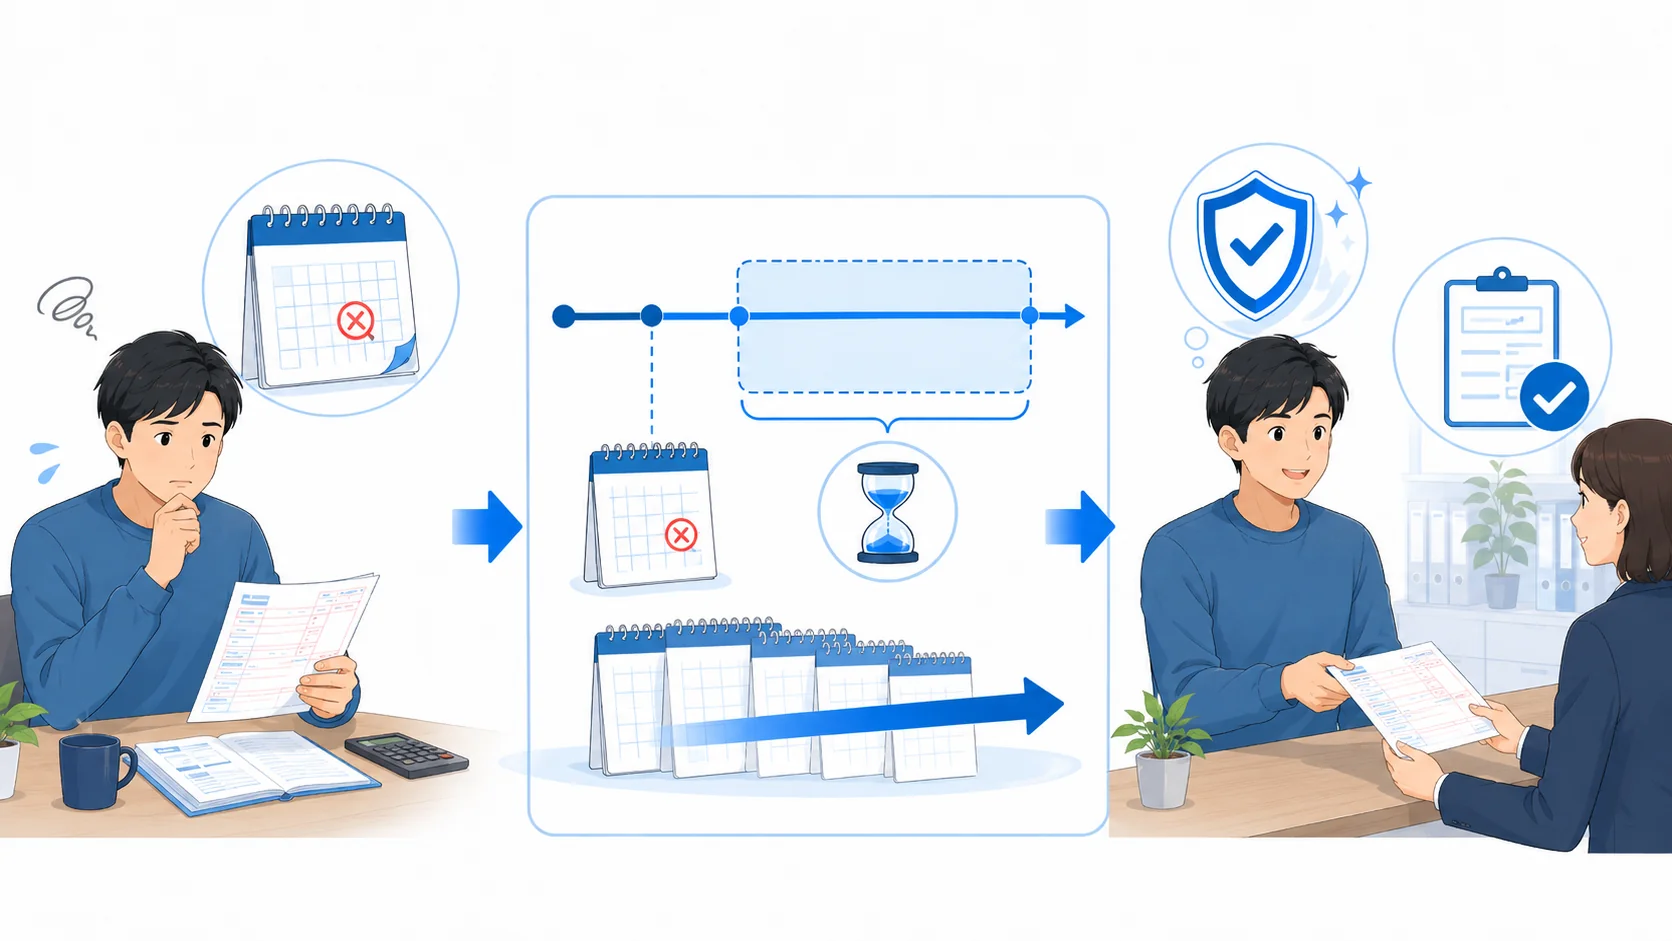
国民年金で特に誤解されやすいのが、「納付期限を過ぎたら、もう払えないのではないか」という点です。
通常の国民年金保険料は、 本来の納付期限を過ぎても、原則として納付期限から2年以内であれば納付できます。
そのため、数日、数週間、あるいは数か月程度の払い忘れに気づいたのであれば、まず納付できる状態か確認し、早めに支払うことが大切です。
納付期限を過ぎたときの基本的な順番
- 何月分が未納になっているか確認する
- 手元の納付書が使用できるか確認する
- 納付可能であれば早めに支払う
- 払えない場合は免除や納付猶予を検討する
数か月分をためてしまった場合も月ごとに確認する
たとえば、3か月分、6か月分と国民年金保険料をためてしまっている場合でも、すべての月が2年以内で納付可能なのであれば、後から納めることができます。
ただし、「未納が6か月ある」という場合、それぞれの保険料の時効期限は同じ日ではありません。
1月分、2月分、3月分と月ごとに本来の納付期限が異なるため、時効になる時期も1か月ずつずれていきます。
このため、未納期間が長くなっている人ほど 一番古い未納月がいつなのか を確認する必要があります。
「全部まとめて払えるお金が貯まってから対応しよう」と考えている間に、古い月だけ2年を過ぎてしまうことも考えられます。
全額を一度に支払うことが難しい場合には、どの月が時効に近いのかを年金事務所で確認しながら対応したほうがよいでしょう。
実際の相談でも、払い忘れそのものより、「怖くなって封筒を開けずに数か月そのままにしてしまった」というケースがあります。
しかし、時間を置いても状況が有利になるわけではありません。
むしろ納付できる期間や免除申請できる期間が少しずつ短くなっていきます。
「2年以内ならいつ払っても同じ」ではありません。
2年は、安心して放置してよい期間ではなく、通常の未納保険料を納められる限界となる期間です。
支払える状態なら、わざわざ期限ぎりぎりまで待つメリットは基本的にありません。
納付期限を過ぎた直後ならまず自主的に納める
単純にうっかりしていて数日遅れただけであれば、まずは手元の納付書を確認します。
使用できる納付書であれば、そのまま早めに納めるというのが最もシンプルな対応です。
ここで、「もう未納記録が付いてしまったから払っても意味がないのでは」と考える必要もありません。
期限後であっても納付可能期間内に保険料を納めれば、その月について保険料を納付した記録になります。
一方で、経済的な事情から払っていないのであれば、問題は単なる払い忘れとは別です。
翌月もその翌月も同じ状況になる可能性が高いからです。
この場合は、目の前の1か月分だけ無理に払って終わりではなく、免除や納付猶予の対象にならないかを確認するほうが実務的な解決につながります。
支払えるのに忘れていた人は早めに納付する。
支払うこと自体が難しい人は制度を利用する。
この切り分けをすると、国民年金の未納への対応はかなり分かりやすくなります。
納付書が使えないときは再発行する
「納付期限を過ぎたのでコンビニに持っていったら払えなかった」「納付書をなくしてしまった」という相談もあります。
この場合、まず納付書に記載されている日付の種類を確認してください。
国民年金の納付書には、 「納付期限」と記載されているものと「使用期限」と記載されているものがあり、取扱いが異なります。
| 納付書の表示 | 期限経過後の基本的な取扱い | まず行うこと |
|---|---|---|
| 納付期限 | 原則として納付期限から2年間は納付可能 | 納付書が利用できる状態なら早めに納付する |
| 使用期限 | 使用期限を過ぎるとその納付書は使用できない | 必要に応じて年金事務所へ再発行を相談する |
| 納付書を紛失 | 納付可能期間でも手元の納付書では払えない | 年金事務所へ納付書の再発行を依頼する |
つまり、納付書に書かれた日付を1日過ぎただけで、必ずその納付書が使えなくなるわけではありません。
特に「納付期限」と表示された各月分の納付書については、本来の納付期限を経過した後でも、原則として納付期限から2年間はその納付書で納めることができます。
一方で、「使用期限」と表示されている納付書については扱いが異なります。
使用期限を過ぎている場合、その納付書をそのまま使用することはできません。
コンビニで断られても未納期間そのものが時効とは限らない
ここは読者の方が特に混同しやすいところです。
コンビニでバーコードを読み取れなかったり、「期限が過ぎています」と言われたりすると、「もう年金そのものを払えない」と考えてしまいがちです。
しかし、 納付書が使えないことと、保険料を納付できる期間が終わっていることは別問題 です。
納付期限からまだ2年を経過していないのであれば、新しい納付書を発行してもらうことで納付できる可能性があります。
納付書を紛失した場合、破損した場合、バーコード部分が読み取れない場合なども同様です。
コンビニで支払いを断られた場合は、その場で「もう払えない」と判断しないでください。
何月分なのか、本来の納付期限から2年経過しているか、納付書自体の使用期限が切れているだけなのか を確認することが大切です。
納付方法はコンビニだけではない
国民年金保険料は、金融機関や郵便局、コンビニエンスストアのほか、条件を満たせばPay-easyやスマートフォンアプリなどを使って納付する方法もあります。
ただし、どの納付方法を利用できるかは、納付書の状態や金額、バーコード等の表示によって異なる場合があります。
古い納付書を自己判断で使おうとするより、不明な場合は年金事務所に確認するほうが確実です。
また、納付書をなくしたときに「再発行してもらうのは面倒だから、次の納付書が届くまで待とう」と考えるのもおすすめできません。
次の月の納付書が届いても、失くした月の未納が自動的に解消されるわけではないからです。
実務的には、未納月が分かった時点で、その月をきちんと処理していくことが大切です。
複数月あるのであれば、年金事務所に「何月分が未納で、どの納付書を再発行してほしいのか」を確認すると整理しやすいでしょう。
2年の時効と追納の違い
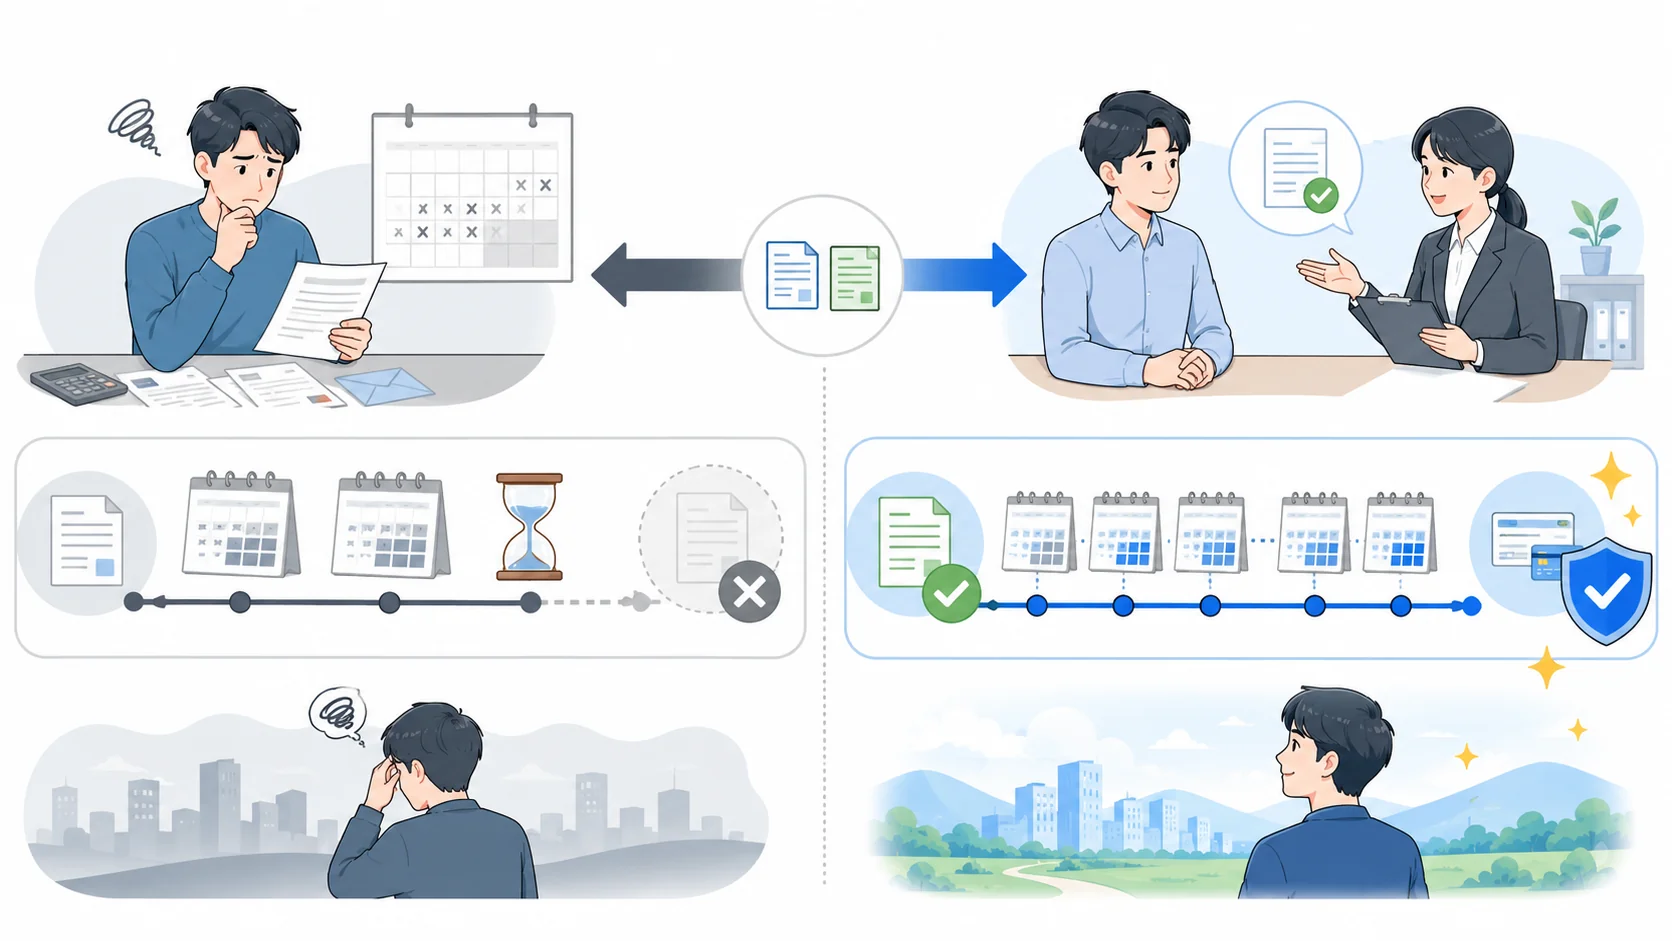
国民年金について調べていると、「2年以内なら払える」という説明と「追納なら10年以内」という説明が出てくるため、混乱しやすいところです。
しかし、この2つは 対象となる期間がまったく違います。
通常の2年という期限は、免除などの手続きをせず、そのまま国民年金保険料を払っていなかった「未納」の期間についての話です。
通常の未納保険料は、原則として納付期限から2年を経過すると時効により納付できなくなります。
これに対して追納は、保険料免除、納付猶予、学生納付特例などについて正式に承認を受けていた期間の保険料を、後から納める制度です。
| 状態 | 基本的な期限 | 受給資格期間 | 考え方 |
|---|---|---|---|
| 通常の未納 | 原則として納付期限から2年 | 原則として算入されない | 手続きをせず保険料を払っていない期間 |
| 保険料免除 | 原則として10年以内の追納が可能 | 算入される | 免除割合に応じて老齢基礎年金額にも一定程度反映される |
| 納付猶予 | 原則として10年以内の追納が可能 | 算入される | 追納しなければ老齢基礎年金額には反映されない |
| 学生納付特例 | 原則として10年以内の追納が可能 | 算入される | 追納しなければ老齢基礎年金額には反映されない |
「昔の未納も10年前まで追納できる」という理解は誤りです。
未納だったのか、免除・納付猶予などの承認を受けていたのかによって、後から納められる期間が大きく変わります。
未納と免除は年金記録上も意味が違う
単純な未納は、保険料を納めず、免除などの承認も受けていない状態です。
そのまま時効になれば、後から「やっぱり払います」と言っても原則として納付できません。
また、その期間は老齢基礎年金の年金額に反映されないだけでなく、受給資格期間にも原則として算入されません。
一方、免除や納付猶予、学生納付特例は、制度上認められた期間です。
全額免除であれば一定割合が老齢基礎年金額に反映されますし、納付猶予や学生納付特例についても受給資格期間には算入されます。
さらに、これらの承認期間については、一定期間内であれば追納することで将来の老齢基礎年金額を増やすことができます。
この「正式な手続きをしている」という違いが非常に大きいわけです。
過去の状態が分からなければ記録を先に確認する
実務でも、「大学生のころは未納だったと思います」という方の記録を確認したところ、実際には学生納付特例が承認されていた、というケースがあります。
逆に、「親が払ってくれていたと思う」という期間が未納だったということもあり得ます。
20代の頃のことを40代、50代になって正確に覚えているとは限りません。
昔の年金について判断するときは、記憶ではなく年金記録を基準にするのが原則です。
過去の国民年金については、次の3つを分けて確認してください。
- 保険料を実際に納付した期間
- 免除・納付猶予・学生納付特例などの承認期間
- 何の手続きもしていない未納期間
この区分が分かれば、「通常納付できるのか」「追納できるのか」「すでに時効なのか」が整理できます。
免除や納付猶予期間を後から納める制度については、 国民年金の追納と10年の期限 で詳しく整理しています。
延滞金はいつから発生するのか
納付期限を過ぎたときに、「1日遅れただけで延滞金が付くのではないか」と心配する方もいると思います。
国民年金の延滞金は、単純に本来の納付期限を1日過ぎた時点で直ちに請求される仕組みではありません。
督促状が送付され、その督促状に指定された期限より後に国民年金保険料を納付した場合に、延滞金が発生します。
したがって、納付期限を数日過ぎたことに自分で気づき、その段階で自主的に保険料を納めたというケースであれば、通常は「1日遅れたからすぐ延滞金を追加で払わなければならない」と考える必要はありません。
ただし、延滞金が発生する状態まで進んだ場合の計算には注意が必要です。
督促状の指定期限を過ぎた後の期間だけを計算するのではなく、 本来の保険料納付期限の翌日から納付日の前日まで の日数を基礎として延滞金が計算されます。
督促が来るまで放置しても得にはならない
「督促が来るまで延滞金が発生しないなら、それまでは払わなくてもよいのでは」と考える方もいるかもしれません。
しかし、これはおすすめできません。
督促に至る前から未納記録は残っていますし、将来の老齢基礎年金や障害基礎年金・遺族基礎年金の納付要件にも関係します。
さらに、督促の段階まで進めば、単なる払い忘れではなく、強制徴収の問題も視野に入ってきます。
数日程度の払い忘れに気づき、督促を受ける前に自主的に納付するケースでは、通常は延滞金を過度に心配する必要はありません。
大切なのは、気づいた時点で放置せず対応することです。
延滞金の割合は固定ではない
延滞金の割合は、納付期限の翌日から一定期間までと、その後の期間とで異なる仕組みになっています。
また、具体的な割合は年によって変更されることがあります。
そのため、インターネット上で「延滞金は何%です」と書かれた古い記事を見つけても、その数字が現在もそのまま適用されるとは限りません。
特に数年前の情報を使って自分で延滞金額を計算すると、実際の金額とずれる可能性があります。
また、延滞期間や保険料額によって実際の延滞金は異なります。
「数か月滞納したら必ずいくら」という一律の金額ではありません。
すでに督促状が届いている場合には、「まだ2年たっていないから大丈夫」と自己判断しないでください。
督促状に記載された対象月、指定期限、未納額を確認し、納付できる場合は速やかに対応します。
支払いが困難な事情がある場合も、書類を放置するのではなく年金事務所へ相談してください。
延滞金の割合や具体的な計算方法は変更される可能性がありますので、 正確な情報は公式サイトをご確認ください 。
国民年金の納付期限を過ぎた場合の対処
国民年金の納付期限を過ぎた後に重要なのは、未納期間の長さや現在届いている書類に応じて対応を変えることです。
単なる払い忘れと、すでに督促まで進んでいるケースでは状況が違います。
また、経済的に払えない場合には、無理に放置するのではなく免除や納付猶予という制度があります。
催告状や督促状が届いたときの対応
国民年金の未納が続いたからといって、通常はいきなり財産を差し押さえられるわけではありません。
納付期限までに国民年金保険料が納付されない場合には、電話や文書などによる納付の案内が行われることがあります。
それでも未納状態が続き、支払い能力があるにもかかわらず納付しない場合には、最終催告状、督促状といった段階へ進むことがあります。
ここで特に区別したいのが、一般的な納付案内や催告と 法的な意味を持つ督促状 です。
「催告状が届いた」「特別催告状という名前だった」「督促状が届いた」といった相談では、封筒の色だけで判断するのではなく、実際に届いた書類の名称と記載内容を確認することが重要です。
届いた書類はまず中身を確認する
未納に心当たりがあると、年金機構から届いた封筒を開けること自体が嫌になってしまう方もいます。
ただ、放置しても納付記録は変わりません。
書類が届いたら、少なくとも次の内容を確認してください。
- 書類が納付案内、催告状、最終催告状、督促状のどれなのか
- 何年何月分の保険料が未納とされているのか
- 未納額はいくらなのか
- 指定された期限がいつなのか
- すでに納付した月が含まれていないか
納付した直後であれば、情報の反映のタイミングによって行き違いで通知が届く可能性もあります。
その場合に備えて、納付書の領収証や口座の取引履歴などは確認できるようにしておくとよいでしょう。
督促状は単なるお願いの手紙ではない
督促状は、「できれば払ってください」という単なる案内とは意味が異なります。
国民年金法上の督促が行われると時効にも影響します。
そのため、「国民年金保険料は2年で時効になるので、あと数か月だけ無視すれば消える」といった考え方は適切ではありません。
2年という数字だけを見て時効を待つのは避けてください。
すでに督促の段階に進んでいる場合は、延滞金や差し押さえを含む徴収手続きも関係してきます。
まだ納付しておらず、支払いが可能であれば早めに納付します。
一括で支払うことが難しい場合や、そもそも収入が少なく納付自体が困難な場合には、督促状を無視するのではなく年金事務所へ相談することが重要です。
「督促状まで来ているので、相談したら責められるのでは」と心配する必要はありません。
実務上、問題なのは相談することではなく、何も対応せず状況を進行させてしまうことです。
現在の所得、退職や失業の有無、未納期間などによっては、免除制度等を確認できる場合もあります。
自分で「どうせ対象にならない」と決めつけず、まず状況を整理することが大切です。
放置すると差し押さえの可能性がある
国民年金保険料の未納を長期間放置し、督促状で指定された期限までに納付しない場合には、最終的に財産の差し押さえが行われる可能性があります。
日本年金機構では、納付期限までに国民年金保険料が納められていない場合に納付勧奨を行い、支払い能力があるにもかかわらず未納が続く場合には最終催告状、督促状と手続きを進め、督促状の指定期限までに納付されない場合には財産の差し押さえを行う流れを示しています。
そのため、「年金は税金ではないから、払わなくても催促の手紙が来るだけ」という理解は正しくありません。
差し押さえは突然始まるものではないが無視は禁物
一方で、納付期限を数日過ぎただけで、翌日に銀行口座が突然差し押さえられるという意味でもありません。
通常は納付勧奨などを経て手続きが進みます。
この点は必要以上に不安をあおるべきではないと私は考えています。
ただし、何度も通知が来ているのに「どうせすぐには差し押さえられない」と放置し続けることも適切ではありません。
督促まで進めば、制度上は強制徴収の段階に入っていきます。
差し押さえの対象になり得る財産には、預貯金や給与などがあります。
どの財産について、どの時点で手続きが行われるかは個別の状況によって異なるため、「何か月滞納すれば必ず預金が差し押さえられる」と一律に説明することはできません。
世帯主や配偶者にも連帯納付義務がある
国民年金で見落とされやすいのが、 第1号被保険者本人だけでなく、その世帯主および配偶者にも保険料の連帯納付義務がある という点です。
「自分が払っていないだけなので、家族には関係ない」とは限りません。
連帯納付義務者がいる場合には、世帯主や配偶者に対しても督促が行われ、状況によってはその財産が差し押さえの対象になる可能性があります。
「本人名義の預金を空にしておけば大丈夫」「自分だけの借金のようなものだから家族には関係ない」と考えるのは避けてください。
国民年金保険料は、一般の個人的な債務とは異なり、世帯主や配偶者にも法律上の連帯納付義務が定められています。
強制徴収、督促、連帯納付義務、差し押さえの基本的な流れについては、日本年金機構でも案内されています。
(出典:日本年金機構「日本年金機構の取り組み(国民年金保険料の強制徴収)」)
もっとも、この記事でお伝えしたいのは「すぐ差し押さえられるから怖がってください」ということではありません。
重要なのは、 支払えるのであれば早めに納付し、支払うことが難しいのであれば免除や納付猶予などの制度を確認すること です。
このどちらにも進まず、通知だけを無視し続けることが最も避けたい対応です。
未納は障害年金や遺族年金にも影響する
国民年金を未納にするデメリットというと、多くの方は「老後にもらえる年金が少なくなること」を思い浮かべると思います。
もちろんそれも重要ですが、私が特に注意してほしいと考えているのは、 障害基礎年金や遺族基礎年金への影響 です。
老齢基礎年金は、保険料を納めた期間や免除期間などに応じて将来の年金額が決まります。
単純な未納期間は年金額に反映されません。
また、老齢基礎年金を受け取るためには、保険料納付済期間や免除期間などを合わせた受給資格期間が原則10年以上必要です。
しかし、国民年金は老後のためだけの制度ではありません。
病気やけがによって一定の障害状態になった場合には障害基礎年金、被保険者が亡くなった場合には一定の遺族に遺族基礎年金が支給される仕組みがあります。
障害基礎年金では初診日の前日の記録が重要
障害基礎年金には、障害の程度だけでなく保険料の納付要件があります。
原則として、初診日の前日において、初診日のある月の前々月までの被保険者期間のうち、保険料納付済期間と保険料免除期間などを合わせた期間が3分の2以上あることが求められます。
また、一定の期間までは特例として、初診日の前日において初診日のある月の前々月までの直近1年間に保険料の未納がない場合に納付要件を満たせる仕組みがあります。
このため、たった数か月の未納でも、どの時期に未納があるかによっては影響が大きくなることがあります。
たとえば若い方で加入期間自体が短い場合、直近の未納の存在が重要になることがあります。
「老齢年金は40年後の話だから今は払わなくてもいい」と考えてしまうと、今起きる病気や事故への保障まで弱くする可能性があるわけです。
事故や病気の後に払えばよいとは限らない
ここは非常に重要です。
障害基礎年金の保険料納付要件は、原則として 初診日の前日の時点 で確認します。
そのため、病気になった後、事故に遭った後になってから、「未納分を急いで納めれば障害年金を受けられるようになるだろう」と考えても、納付要件の判定上間に合わない場合があります。
国民年金の未納で本当に注意したいのは、老後の年金額だけではありません。
国民年金には現役世代の障害・死亡に対する保障もあり、未納はその保障に影響する可能性があります。
遺族基礎年金についても、死亡した方の保険料納付状況について一定の要件があります。
家族がいる方であれば、「自分は年金をもらわなくてもいい」という問題ではありません。
万一自分が亡くなったとき、残された家族の生活保障にも関係します。
また、免除や納付猶予などが正式に承認されている期間は、単純な未納とは扱いが異なります。
だからこそ、払えない場合に免除申請などを行う意味があるのです。
「事故や病気が起きてから未納を解消すれば大丈夫」と考えないでください。
障害基礎年金や遺族基礎年金の納付要件は個々の加入記録と時期によって判断されます。
未納期間があり、すでに病気やけがの初診日がある場合などは、自己判断せず年金事務所や専門家に確認することをおすすめします。
払えないときは免除や納付猶予を申請
国民年金保険料を支払うことが経済的に難しい場合には、何とかして通常どおり払い続けるか、何もせず未納にするかの二択ではありません。
所得など一定の要件を満たす場合には、 保険料免除制度、納付猶予制度、学生納付特例制度 を利用できる可能性があります。
| 制度 | 主な対象 | 受給資格期間 | 老齢基礎年金額への反映 |
|---|---|---|---|
| 全額・一部免除 | 所得が一定以下などの方 | 算入される | 免除割合などに応じて一部反映 |
| 納付猶予 | 原則50歳未満で所得要件を満たす方 | 算入される | 追納しなければ年金額には反映されない |
| 学生納付特例 | 所得要件を満たす学生 | 算入される | 追納しなければ年金額には反映されない |
| 未納 | 手続きをせず納付しない場合 | 原則として算入されない | 反映されない |
免除・納付猶予・学生納付特例の大きなメリットは、単純な未納とは異なり、承認を受けた期間が老齢基礎年金の受給資格期間に算入されることです。
また、一定の要件のもと、障害基礎年金や遺族基礎年金の保険料納付要件を判断する際にも、免除等の期間は単純な未納とは異なる扱いになります。
保険料免除には段階がある
保険料免除は、全額免除だけではありません。
全額免除、4分の3免除、半額免除、4分の1免除という区分があり、本人、配偶者、世帯主などの所得状況等によって審査されます。
一部免除が承認された場合に注意したいのは、 免除されなかった残りの保険料を納付する必要がある ことです。
たとえば半額免除が認められたからといって、その月について何も支払わなくてよいわけではありません。
残りの保険料を納付しなければ、一部免除が認められた期間であっても未納扱いになることがあります。
一部免除の通知が来た場合は、「免除が通ったから終わり」と考えず、減額後の保険料をいくら、いつまでに納める必要があるのかまで確認してください。
納付猶予は原則50歳未満が対象
納付猶予制度は、原則として20歳以上50歳未満で、本人と配偶者の所得が一定以下の場合などに利用できる制度です。
免除との大きな違いの一つは、納付猶予期間は老齢基礎年金の受給資格期間には算入されるものの、追納しない限り老齢基礎年金額には反映されないという点です。
それでも、何の手続きもしない未納と比べれば大きな意味があります。
将来、経済的に余裕ができた場合には、原則10年以内であれば追納を検討することもできます。
過去の未納も遡って申請できる場合がある
「もう半年未納にしてしまったので、今さら免除申請しても遅い」と考える必要はありません。
免除等については、原則として 保険料の納付期限から2年を経過していない期間、申請時点から2年1か月前まで 遡って申請できる可能性があります。
つまり、すでに未納になっている月でも、その月について免除等の申請が可能な期間内であり、当時の所得その他の要件を満たせば、承認される可能性があります。
ただし、申請すれば必ず免除されるという意味ではありません。
どの年度について申請するのか、当時の本人・配偶者・世帯主の所得がどうだったのか、失業などの事情があるかによって審査結果は変わります。
払えないときに最も避けたいのは、何の手続きもせず未納のままにすることです。
今月払えないことが分かった時点で免除・納付猶予等を検討すれば、将来の年金や万一の保障を守れる可能性があります。
学生の場合には一般の納付猶予ではなく学生納付特例を利用することになります。
学生の方は、 国民年金の学生納付特例制度と申請方法 も参考にしてください。
特に失業、事業の廃止、所得の大幅な減少などがあった場合には、単に前年の所得だけを見て「自分は対象外だろう」と判断しないほうがよいケースがあります。
免除等の所得基準、特例、必要書類、申請可能期間は年度や個別事情によって変わります。
古い未納期間がある場合ほど申請できる期限も近づきますので、早めに市区町村の国民年金窓口や年金事務所で確認することをおすすめします。
国民年金の納付状況を確認する方法
「自分が何月分まで払っているのか分からない」「昔の未納があるような気がする」という場合には、記憶だけで判断せず、実際の年金記録を確認してください。
確認方法として便利なのが ねんきんネット です。
ねんきんネットでは、国民年金について月ごとの納付状況などを確認することができ、自分の加入記録を整理する際に役立ちます。
毎年誕生月に届くねんきん定期便でも加入記録を確認できますが、「今、何月分が未納なのか」「昔の免除期間はどうなっているのか」を確認して対応したい場合には、ねんきんネットや年金事務所で詳細を確認すると分かりやすいでしょう。
未納の有無だけでなく記録の種類を見る
特に確認してほしいのは、単に「払っていない月があるか」だけではありません。
- 未納になっている月はいつか
- 免除や納付猶予になっている月はあるか
- 学生納付特例になっている期間はあるか
- 最も古い未納月の納付期限はいつか
- 厚生年金から国民年金への切り替え漏れがないか
この内容を整理すると、「今すぐ通常納付すべき期間」「免除等の申請を検討する期間」「追納を検討できる期間」「すでに通常納付できない期間」を分けやすくなります。
ここを整理せず、手元にある古い納付書だけを見て対応しようとすると、「実は免除期間だった」「別の月の納付書だった」といった混乱が生じやすくなります。
退職や扶養の出入りがある人は特に注意する
年金記録が複雑になりやすいのが、退職、転職、配偶者の扶養への加入・脱退などが短期間に続いているケースです。
たとえば会社を退職して第1号被保険者になった後、数か月して別の会社に就職した場合、第1号被保険者として自分で保険料を納める期間と、厚生年金に加入する期間が混在します。
また、配偶者の扶養に入り第3号被保険者になったと思っていたものの、実際には要件を満たしていなかったり、手続きが完了していなかったりすることもあります。
社労士として年金の相談を受ける場合も、私はまず時系列を作って確認します。
年金記録を整理するときは、次のように時系列で並べると分かりやすくなります。
会社員で厚生年金加入 → 退職 → 国民年金第1号 → 配偶者の扶養で第3号 → 再就職して厚生年金加入
この流れと実際の年金記録を照合すると、どの時点で未納が発生したのかを見つけやすくなります。
納付したのに未納表示なら証拠を確認する
自分では納付したはずなのに未納と表示されている場合には、すぐに「年金記録が間違っている」と決めつけるのではなく、領収証、預金口座の引き落とし記録、クレジットカードの利用明細などを確認してください。
納付してから年金記録へ反映されるまで時間差が生じる場合もあります。
一方、かなり以前の納付について記録に疑問がある場合、時間が経過するほど当時の領収証や銀行の記録を探すのが難しくなります。
違和感を覚えた時点で確認しておくほうがよいでしょう。
同じ「国民年金を払っていない」という相談でも、単純な未納なのか、学生納付特例なのか、免除なのか、加入手続き自体が漏れているのかによって対応は大きく変わります。
納付記録に身に覚えのない未納がある場合や、転職・退職・扶養の出入りが多く記録が複雑な場合には、年金事務所で加入記録そのものを確認することをおすすめします。
国民年金の納付期限を過ぎた場合のまとめ
国民年金の納付期限を過ぎた場合でも、すぐに納付できなくなるわけではありません。
通常の国民年金保険料であれば、原則として 納付期限から2年以内であれば納付できます。
したがって、単純な払い忘れに気づいたのであれば、まず何月分なのかを確認し、手元の納付書が使用できるのであれば早めに支払うことが基本です。
納付書をなくした場合や、使用期限が切れているなどの理由で使用できない場合には、年金事務所へ再発行について確認してください。
迷ったら「払えるか」「払えないか」で対応を分ける
国民年金の納付期限を過ぎたときの対応は、突き詰めるとそれほど複雑ではありません。
払える場合
未納月と納付書を確認し、納付可能期間内であればできるだけ早く納付します。
払えない場合
そのまま放置せず、保険料免除、納付猶予、学生であれば学生納付特例などを申請できないか確認します。
ここで最も避けたいのは、「今月はお金がないから、そのうち何とかしよう」と何の手続きもしないまま時間だけが経過することです。
通常の未納保険料は、納付期限から2年を過ぎると原則として時効により後から納めることができません。
一方、免除・納付猶予・学生納付特例などについて承認された期間は、単純な未納とは異なり、原則10年以内であれば追納を検討できます。
「未納の2年」と「免除等を受けた期間の追納10年」は別の制度です。
ここを混同しないようにしてください。
2年で時効になるから放置すればよいわけではない
また、「2年で時効なら、払わずに2年間待てばいい」という考え方も適切ではありません。
未納状態では将来の老齢基礎年金額が減るだけでなく、障害基礎年金や遺族基礎年金の保険料納付要件に影響する可能性があります。
さらに、未納状態が続けば納付勧奨、催告、督促などの手続きが進む場合があります。
督促状の指定期限までに納付されなければ延滞金が発生し、状況によっては財産の差し押さえにつながります。
国民年金保険料については、第1号被保険者本人だけではなく、世帯主や配偶者にも連帯納付義務があります。
そのため、長期間の未納は自分だけの問題で終わらない場合があります。
老後だけではなく今の保障を守るためにも放置しない
私が特にお伝えしたいのは、国民年金を「老後に返ってくるかどうかだけで判断する制度」と考えないほうがよいということです。
国民年金には老齢基礎年金だけでなく、障害基礎年金、遺族基礎年金という役割があります。
病気や事故がいつ起きるかは分かりません。
そして、障害年金などの保険料納付要件は、原則として病気や事故の後から自由に整えられるものではありません。
だからこそ、払える人は早めに納付し、経済的に払えない人は免除・納付猶予等の制度につなげておくことが重要です。
国民年金の納付期限を過ぎた場合の基本は、「払えるなら2年以内に早めに納付する」「払えないなら免除・納付猶予などを申請する」です。
最後に確認するチェックリスト
- 何年何月分が未納なのか確認したか
- 最も古い未納月の納付期限を確認したか
- 納付書の「納付期限」と「使用期限」を確認したか
- 支払える未納分は早めに納付したか
- 納付書を紛失した場合は再発行を依頼したか
- 支払いが難しい場合は免除・納付猶予等を検討したか
- 督促状が届いている場合は指定期限を確認したか
- 過去の未納と免除・納付猶予期間を区別して確認したか
数か月分をためてしまっていても、何もしないまま時間を経過させるより、現在の記録を確認して対応を始めるほうが選択肢は多く残ります。
「納付書を見たら期限が過ぎていた」という段階であれば、まず何月分なのかを確認するところから始めてください。
一方、すでに複数年にわたる未納がある、督促状が届いている、過去に免除申請したか分からないといった場合には、ねんきんネットだけで自己判断せず、年金事務所で記録を確認したほうがよいケースもあります。
国民年金の保険料額、延滞金の割合、免除制度の所得基準、申請できる期間などは年度や個別事情によって変わることがあります。
正確な情報は公式サイトをご確認ください。
また、障害基礎年金・遺族基礎年金の納付要件、時効、督促、免除申請の可否などは、あなた自身の加入記録や所得状況、発生した事実の時期によって結論が変わります。
個別の年金記録について判断が必要な場合には年金事務所などで記録を確認し、 最終的な判断は専門家にご相談ください。
「2年時効」の条件を冒頭で明確にする 納付書の期限説明を整理する