こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
雇用保険の年度更新と検索されることが多い手続きですが、正確には労災保険と雇用保険を合わせた労働保険の年度更新です。
前年度の実績に基づく確定保険料を精算すると同時に、新年度の概算保険料を申告・納付します。
毎年行う手続きではあるものの、賞与や通勤手当を賃金に含めるのか、パート・アルバイトをどこまで集計するのか、概算保険料と確定保険料の違いは何かなど、初めて担当すると迷いやすいポイントが少なくありません。
特に注意したいのは、年度更新を単純に「年間給与に保険料率を掛ける作業」と考えてしまうことです。
実際には、労災保険と雇用保険で対象者が異なり、賃金に含めるもの・含めないものを区分したうえで、前年度の確定保険料、新年度の概算保険料、一般拠出金などを整理する必要があります。
この記事では、中小企業の担当者が実際に年度更新を進められるよう、必要書類の準備から賃金集計、保険料の計算、申告・納付までを順番に整理します。
- 労働保険の年度更新で行う手続きの全体像
- 確定保険料と概算保険料の計算の考え方
- 年度更新に含める賃金と対象労働者の範囲
- 申告・電子申請・納付で注意したいポイント
雇用保険の年度更新とは何をする手続きか
年度更新を理解するときは、最初から申告書の記入方法を見るよりも、まず「前年度分を精算し、新年度分を概算で申告する手続き」と整理した方が分かりやすくなります。
申告書にはいくつもの欄があるため、初めて見ると複雑に感じるかもしれません。
しかし、何の数字をどこから持ってくるのかを順番に整理すると、全体像はかなり見えやすくなります。
ここでは、対象となる事業主、期間、保険料の仕組み、準備する資料、算定基礎賃金集計表まで順番に確認します。
年度更新の対象となる事業主
労働保険の年度更新は、原則として労働保険の保険関係が成立している事業主が毎年行う手続きです。
労働保険とは、労災保険と雇用保険を総称したものです。
一般的な会社であれば、正社員だけでなくパートやアルバイトを含めて労働者を雇用していれば、原則として労災保険の適用を受けます。
そのため、「正社員が数人しかいない小さな会社だから年度更新は関係ない」というものではありません。
ここで注意したいのが、 労災保険と雇用保険では対象となる人の範囲が同じではない という点です。
労災保険は原則として雇用されるすべての労働者が対象となります。
一方、雇用保険については、所定労働時間や雇用見込みなどの加入要件を満たして被保険者となっている人の賃金を集計します。
年度更新は雇用保険だけを計算する手続きではありません。
労災保険料と雇用保険料を含む労働保険料について、前年度の精算と新年度の概算申告をまとめて行います。
たとえば、正社員8人と、雇用保険に加入していない短時間アルバイト2人がいる会社を考えてみましょう。
この場合、労災保険については原則として10人全員の賃金が集計対象になりますが、雇用保険については被保険者となっている人の賃金だけを集計します。
つまり、同じ会社、同じ年度であっても、労災保険の賃金総額と雇用保険の賃金総額が一致しないことがあります。
ここを理解せずに会社全体の年間給与額をそのまま雇用保険料の計算に使うと、保険料を誤って計算する原因になります。
そのため、検索上は雇用保険の年度更新と呼ばれていても、実務では労働保険の年度更新として処理する必要があります。
会社に届く申告書も、労働保険の概算・確定保険料申告書です。
年度更新を担当する際には、「雇用保険の手続きだけをする」と考えるのではなく、まず労働保険全体の手続きだと捉えてください。
役員や家族従業者は個別確認が必要
役員については、役員報酬をそのまま労働者の賃金として集計するわけではありません。
法人の代表者や純粋な役員は、通常は労働者として扱われないためです。
ただし、使用人兼務役員などで、役員としての職務とは別に労働者として勤務している実態がある場合には、その使用人としての賃金部分が対象になることがあります。
肩書だけで機械的に判断するのではなく、職務内容、指揮命令関係、賃金の内訳などを確認することが重要です。
同様に、個人事業主と同居する親族なども、一般の従業員とまったく同じ条件で判断できるとは限りません。
こうした特殊な立場の人がいる会社では、年度更新を始める前に対象者を整理しておくと、後で賃金総額を修正する手間を減らせます。
私が年度更新の実務で最初に確認するのも、年間の給与総額そのものより「誰をどの区分で集計するのか」です。
対象者が正しく整理できていれば、その後の賃金集計はかなり進めやすくなります。
年度更新を始める前に、自社で誰が労災保険の対象となり、誰が雇用保険の被保険者なのかを整理しておくことが重要です。
雇用保険の加入対象については、 雇用保険とは何かを解説した記事 でも詳しく説明しています。
年度更新の期間と申告期限
労働保険の保険年度は、毎年4月1日から翌年3月31日までです。
そして、終了した保険年度について賃金総額を確定させ、次の保険年度の概算保険料とあわせて申告する年度更新は、 原則として毎年6月1日から7月10日まで に行います。
たとえば、4月1日から翌年3月31日までの1年間について賃金を集計し、その実績をもとに前年度の確定保険料を計算します。
同時に、新しく始まった年度について概算保険料を算出し、一つの年度更新手続きとして申告します。
「年度更新なのだから4月にすぐ行うのでは」と思われるかもしれませんが、通常の年度更新期間は6月からです。
これは、3月までの賃金実績を確定させ、年度更新に必要な申告書などが事業所へ送付された後に手続きを進めるためです。
年度更新の期限は原則として6月1日から7月10日までです。
令和8年度(2026年度)も6月1日から7月10日が年度更新期間と案内されています。
ただし、実際に申告する年度の取扱いはその年の公式案内を確認してください。
申告書が届いたら最初に確認すること
年度更新の時期になると、事業所には労働保険番号や事業所情報などが印字された申告書が送付されます。
届いたら、まず会社名、所在地、労働保険番号、事業の種類などに変更がないかを確認してください。
そのうえで、前年度4月から翌年3月までの賃金台帳、賞与一覧、入退社記録などを用意します。
申告期限まで時間があるように見えても、従業員数が多い会社や入退社が頻繁な会社では、対象者の確認だけでも時間がかかります。
実務では、7月になってから賃金台帳を集め始めると、賞与の確認、雇用保険被保険者の区分、退職者の確認などに想定以上の時間がかかることがあります。
特に従業員の入退社が多い会社では、4月から5月の段階で前年度の給与・賞与データを整理しておくと処理がかなり安定します。
年度更新は「6月に始める仕事」ではなく、「6月までに集計できる状態を作っておく仕事」と考えると進めやすくなります。
申告と納付は分けて考える
年度更新では「申告」と「納付」の両方が必要です。
申告書を提出しただけで保険料の納付まで完了したことにはならず、逆に口座振替を設定しているからといって申告が不要になるわけでもありません。
また、雇用保険の資格取得届や資格喪失届を提出するハローワークと、年度更新の申告・納付の取扱いも同じではありません。
年度更新は、都道府県労働局、労働基準監督署、金融機関、郵送、電子申請など、利用する方法に応じて進めます。
期限直前になってから申告書の数字が合わないことに気づくケースは実際によくあります。
最初から申告書へ直接数字を書き込むのではなく、まず賃金集計を完成させ、その数字を検算した後に申告書へ反映する順番がおすすめです。
年度更新は年1回なので、担当者が手順を忘れてしまいやすい業務でもあります。
前年の申告書、賃金集計表、作業手順を保存し、翌年度に確認できる状態にしておくと、担当者が変わった場合の引継ぎにも役立ちます。
概算保険料と確定保険料の仕組み
年度更新で最も分かりにくいのが、概算保険料と確定保険料の関係です。
言葉だけを見ると難しく感じますが、仕組みは「いったん見込みで払い、実績が決まったら翌年精算する」と考えると分かりやすいですよ。
労働保険料は、年度が始まった4月の段階では、その年の3月31日までに会社が実際にいくらの賃金を支払うのか確定していません。
新入社員が入るかもしれませんし、退職者が出るかもしれません。
昇給、賞与、人員増減によって賃金総額も変動します。
そこで、年度開始時点では一定の方法によって見込んだ賃金総額をもとに 概算保険料 を申告・納付します。
そして年度が終了し、実際の賃金総額が確定した段階で 確定保険料 を計算します。
年度更新=前年度の確定保険料の精算+新年度の概算保険料の申告 と覚えておくと、申告書の構造がかなり理解しやすくなります。
概算より実績が多かった場合
たとえば、前年度に概算保険料として100万円を納付していた会社について、年度終了後に実際の賃金総額で計算した確定保険料が110万円だったとします。
この場合、実際に負担すべき保険料110万円に対して100万円しか納付していないため、10万円の不足が生じています。
年度更新では、この前年度分の不足を精算すると同時に、新年度の概算保険料を申告することになります。
概算より実績が少なかった場合
反対に、前年度の概算保険料が100万円で、実際の確定保険料が90万円だった場合には、10万円を多く納めていたことになります。
このような場合には、一定の方法によって新年度の概算保険料などへ充当したり、条件に応じて還付を受けたりする処理を行います。
| 前年度の状況 | 意味 | 基本的な処理 |
|---|---|---|
| 確定保険料>概算保険料 | 前年度の納付額が不足 | 不足額を精算する |
| 確定保険料<概算保険料 | 前年度に多く納付 | 新年度分へ充当するなどの処理 |
| 確定保険料=概算保険料 | 前年度分の差額なし | 新年度の概算保険料を申告 |
ここで重要なのは、前年度分の精算が終わった後に新年度分を別の手続きで申告するのではなく、年度更新の中で両方をまとめて行うという点です。
また、実際の申告書では一般拠出金、充当額、納付額なども関係するため、単純に「確定保険料-前年概算保険料」だけを書けば終わりというものではありません。
それでも、前年度の確定と新年度の概算という二本立てを理解していれば、数字が何を意味しているのか追いやすくなります。
人員が大きく増減した会社では、前年度の賃金総額と新年度の見込みが大きく異なることがあります。
新年度の概算保険料を計算する際には、単純に前年実績を使えばよいかどうかについても確認が必要です。
私が担当者の方へ年度更新を説明するときも、最初に申告書の各欄を説明するのではなく、この「前年の答え合わせ」と「今年の前払い」という考え方から説明します。
この関係が分かると、年度更新という名称の意味も理解しやすくなるかなと思います。
年度更新に必要な書類と準備
年度更新を始めるときは、いきなり申告書へ数字を書き込むのではなく、前年度の賃金に関する資料をそろえるところから始めます。
中心になるのは 4月から翌年3月までの賃金台帳 です。
ただし、賃金台帳だけで年度更新に必要な情報がすべて分かるとは限らないため、入退社や雇用保険の加入状況を確認できる資料も準備します。
一般的には、次のような資料を準備します。
- 前年度の賃金台帳
- 賞与の支給記録
- 労働者名簿
- 出勤簿や勤怠記録
- 雇用保険被保険者の一覧
- 算定基礎賃金集計表
- 送付された概算・確定保険料申告書
賃金台帳は4月から翌年3月まで確認する
年度更新の集計期間は会社の会計年度ではなく、労働保険の保険年度です。
そのため、会社の決算が12月、3月、9月などいつであっても、基本的には4月から翌年3月までの賃金を集計します。
会社独自の事業年度と混同しないことが重要です。
会計ソフトの決算データだけを使おうとすると、対象期間がずれることがあります。
年度更新の基本資料は賃金台帳ですが、賃金台帳だけでは入退社の時期や雇用保険の加入状況を確認できないことがあります。
たとえば、年度途中で雇用保険の資格を取得したパート従業員がいる場合、年間給与のすべてを雇用保険分として集計してよいとは限りません。
実際の被保険者期間を確認する必要があります。
そのため、労働者名簿や雇用保険の資格取得・喪失状況などと突き合わせて確認します。
賞与データを別に確認する
また、毎月の給与だけでなく、 対象期間中に支給した賞与を集計から漏らさないこと が重要です。
給与計算ソフトによっては、月例給与と賞与の年間集計が別画面や別帳票になっていることがあります。
給与の年間集計だけを出力して作業を開始すると、夏季賞与や冬季賞与が丸ごと抜けてしまうことがあります。
給与ソフトから年間賃金を出力したときは、「この集計額に賞与が含まれているか」を必ず確認してください。
給与と賞与が別帳票になっている会社では特に重要です。
勤怠記録と資格情報も照合する
出勤簿や勤怠記録は、年度更新の計算そのものに毎回使うわけではありませんが、短時間労働者の勤務実態、入退社日、雇用保険の加入要件などを確認するときに役立ちます。
たとえば、雇用契約上は短時間勤務であっても、実際の働き方が変化して雇用保険の加入対象となっていることがあります。
年度更新の時点で資格情報と勤務実態のずれに気づくケースもあります。
勤怠管理そのものを見直したい場合は、 出勤簿テンプレートの作り方 も参考にしてください。
給与計算ソフトから年間集計を出せる場合でも、その数字をそのまま申告書へ転記するのではなく、賞与、通勤手当、退職金などの取扱いが年度更新の賃金範囲と合っているかを確認することが大切です。
さらに、前年の年度更新申告書を手元に置いておくと、労働保険番号、事業区分、前年度の概算保険料などを確認しやすくなります。
前年から事業内容、所在地、名称などに変更がないかも併せて確認すると効率的です。
事業所の名称や所在地など、労働保険関係の登録内容に変更がある場合には、年度更新とは別に届出が必要になることもあります。
変更がある会社は、 労働保険名称・所在地等変更届の記入例 も確認してください。
年度更新の準備は「給与資料」「対象者資料」「前年申告資料」の3つに分けてそろえると整理しやすくなります。
実務では、資料がすべてそろってから計算を始める方が結果的に早く終わります。
途中で賞与明細や資格取得日を探し始めると、数字を書き直す回数が増えるためです。
最初の準備に少し時間を使うことが、年度更新を正確に進める一番の近道です。
算定基礎賃金集計表の作り方
必要な資料がそろったら、算定基礎賃金集計表を作成します。
これは、年度更新で使用する賃金総額を整理するための集計表です。
前年度の4月から翌年3月までについて、各月の人数と賃金を区分して集計し、賞与なども加えて年間の賃金総額を求めます。
ここで重要なのは、給与ソフト上の年間支給総額をそのまま使うのではなく、 労働保険料の算定対象となる賃金だけを正しく集計する ことです。
まず月ごとの賃金を整理する
最初に、4月から翌年3月までの各月について、労働者数と賃金額を確認します。
給与ソフトから年度単位でデータを出力できる場合は便利ですが、集計期間が4月から翌年3月になっているかを必ず確認してください。
また、給与の締日と支払日が異なる会社では、「何月分給与」という呼び方だけで判断すると対象期間を取り違えることがあります。
労働保険上の賃金総額については支払義務が確定した賃金の取扱いも関係するため、自社の給与計算ルールと年度更新上の集計方法を整理しておく必要があります。
賞与と対象外賃金を調整する
月例給与を集計したら、賞与、一時金などの対象賃金を追加します。
一方で、退職金、慶弔見舞金、実費弁償として支給した出張旅費など、労働保険上の賃金に該当しないものが給与データへ含まれている場合は区分します。
実務では、次の順番で確認すると整理しやすくなります。
- 前年度4月から翌年3月までの給与データを用意する
- 各月の労働者数と賃金を確認する
- 賞与や一時金を追加する
- 労働保険料の対象外となる金額を除く
- 労災保険対象者と雇用保険被保険者を区分する
- 年間の賃金総額を確定させる
労災分と雇用保険分を分ける
特に間違いやすいのは、労災保険分と雇用保険分の賃金が必ずしも同額にならない点です。
たとえば、雇用保険の被保険者になっていない短時間のパートがいる場合、その人の賃金は労災保険の集計には含まれても、雇用保険の賃金総額には含まれません。
| 確認項目 | 主な確認資料 | 確認する内容 |
|---|---|---|
| 月例給与 | 賃金台帳 | 4月から翌年3月までの対象賃金 |
| 賞与 | 賞与台帳・支給一覧 | 年間の賞与・一時金の集計漏れ |
| 労災対象者 | 労働者名簿 | パート・アルバイトを含む労働者 |
| 雇用保険対象者 | 資格取得・喪失記録 | 被保険者期間と対象賃金 |
年間給与の総額だけを確認して年度更新をすると、雇用保険に加入していない労働者の賃金まで雇用保険料の計算に含めてしまうことがあります。
必ず対象者の区分も確認してください。
最後に年間合計を検算する
集計表が完成したら、合計額を必ず検算します。
給与ソフトの年間支給額と大きく違う場合は、その差額が賞与、退職金、非対象者、雇用保険未加入者などによって説明できるか確認します。
単に合計が一致したから正しいとは限りませんが、「なぜこの金額になるのか」を説明できる状態にしておくことが大切です。
年度更新後に賃金集計について確認を求められた場合にも対応しやすくなります。
厚生労働省では、年度更新に使用する算定基礎賃金集計表や年度更新申告書計算支援ツールなどを公開しています。
様式やツールは年度によって更新されるため、前年に保存したものをそのまま使うのではなく、最新のものを確認してください。
(出典:厚生労働省「主要様式ダウンロードコーナー(労働保険適用・徴収関係主要様式)」)
算定基礎賃金集計表を正確に作ることが、年度更新全体の精度を決めると考えてください。
申告書の数字を直すより、元になる賃金集計を正しく作ることの方が重要です。
雇用保険の年度更新で押さえる実務
賃金集計の基本が分かったら、次は年度更新で特に間違いが起こりやすい実務上のポイントを確認します。
対象となる賃金、労災保険と雇用保険の対象者の違い、保険料率、建設業などの一括有期事業、申告・納付方法まで整理しておきましょう。
年度更新は計算式だけ覚えても正確には処理できません。
「誰の賃金か」「何の支給か」「どの保険料率を使うか」を一つずつ判断することが重要です。
保険料計算の対象となる賃金
労働保険料の計算でいう賃金は、名称だけで判断するものではありません。
基本的には、 労働の対償として事業主から労働者へ支払われるもの が対象になります。
給料という名称で支給されているかどうかではなく、その支給が働いたことへの対価なのかという実質で考えます。
たとえば、基本給だけでなく、時間外手当、休日手当、深夜手当、役職手当、家族手当、住宅手当、皆勤手当なども、通常は賃金として集計します。
賞与や一時金についても、労働の対償として支給されるものであれば対象です。
また、通勤定期券など現物で支給されるものについても、一定の場合には賃金として取り扱われます。
| 原則として含めるもの | 原則として含めないもの |
|---|---|
| 基本給 | 退職金・退職手当 |
| 時間外・休日・深夜手当 | 結婚祝金・死亡弔慰金など |
| 通勤手当 | 災害見舞金などの恩恵的給付 |
| 住宅手当・家族手当 | 出張旅費などの実費弁償 |
| 賞与・一時金 | 解雇予告手当 |
| 一定の現物給与 | 原則として役員報酬 |
通勤手当は原則として含める
年度更新で特に多い間違いが、 通勤手当を賃金総額から除外してしまうこと です。
これは、所得税では一定範囲の通勤手当が非課税になることから、「税金がかからない=労働保険料にも含めない」と考えてしまうことが原因になりやすいです。
しかし、税務と労働保険では制度の目的も賃金の定義も異なります。
税務上非課税であることだけを理由に、労働保険の賃金総額から除外することはできません。
賞与や各種手当も名称だけで判断しない
賞与、決算賞与、一時金なども、名称だけで判断するのではなく、労働の対償として支給されているかを見ます。
会社の業績に応じて支給する賞与であっても、従業員の勤務に対して支払われる性質があるものは通常、賃金として集計します。
住宅手当、家族手当、役職手当なども同様です。
「基本給ではないから除外する」という考え方ではありません。
実費弁償や恩恵的給付は区別する
一方、退職金や慶弔見舞金など、労働の対償ではないものは原則として賃金総額に含めません。
出張旅費や宿泊費など、会社の業務命令による出張に必要な費用を実費で精算したものも、通常は労働の対償ではなく実費弁償として扱われます。
ただし、名称が「出張手当」だから必ず対象外というわけではありません。
実費弁償の範囲を超えて定額で継続的に支給されているものなどは、支給の実態を確認する必要があります。
手当の名称だけで判断すると誤りやすいため、特殊な手当や一時金がある場合は、その支給目的、就業規則や賃金規程の定め、実際の支給方法を確認したうえで判断してください。
私も年度更新の賃金台帳を確認するときは、「給与明細に載っているか」だけではなく、会社独自の手当や一時金がないかを確認します。
会社ごとに給与項目の名称はかなり違うためです。
迷った場合には、「これは従業員が働いたことに対して会社が支払うものなのか」「それとも祝い金、見舞金、費用精算など別の性質なのか」という視点から整理すると判断しやすくなります。
労災保険と雇用保険の対象者の違い
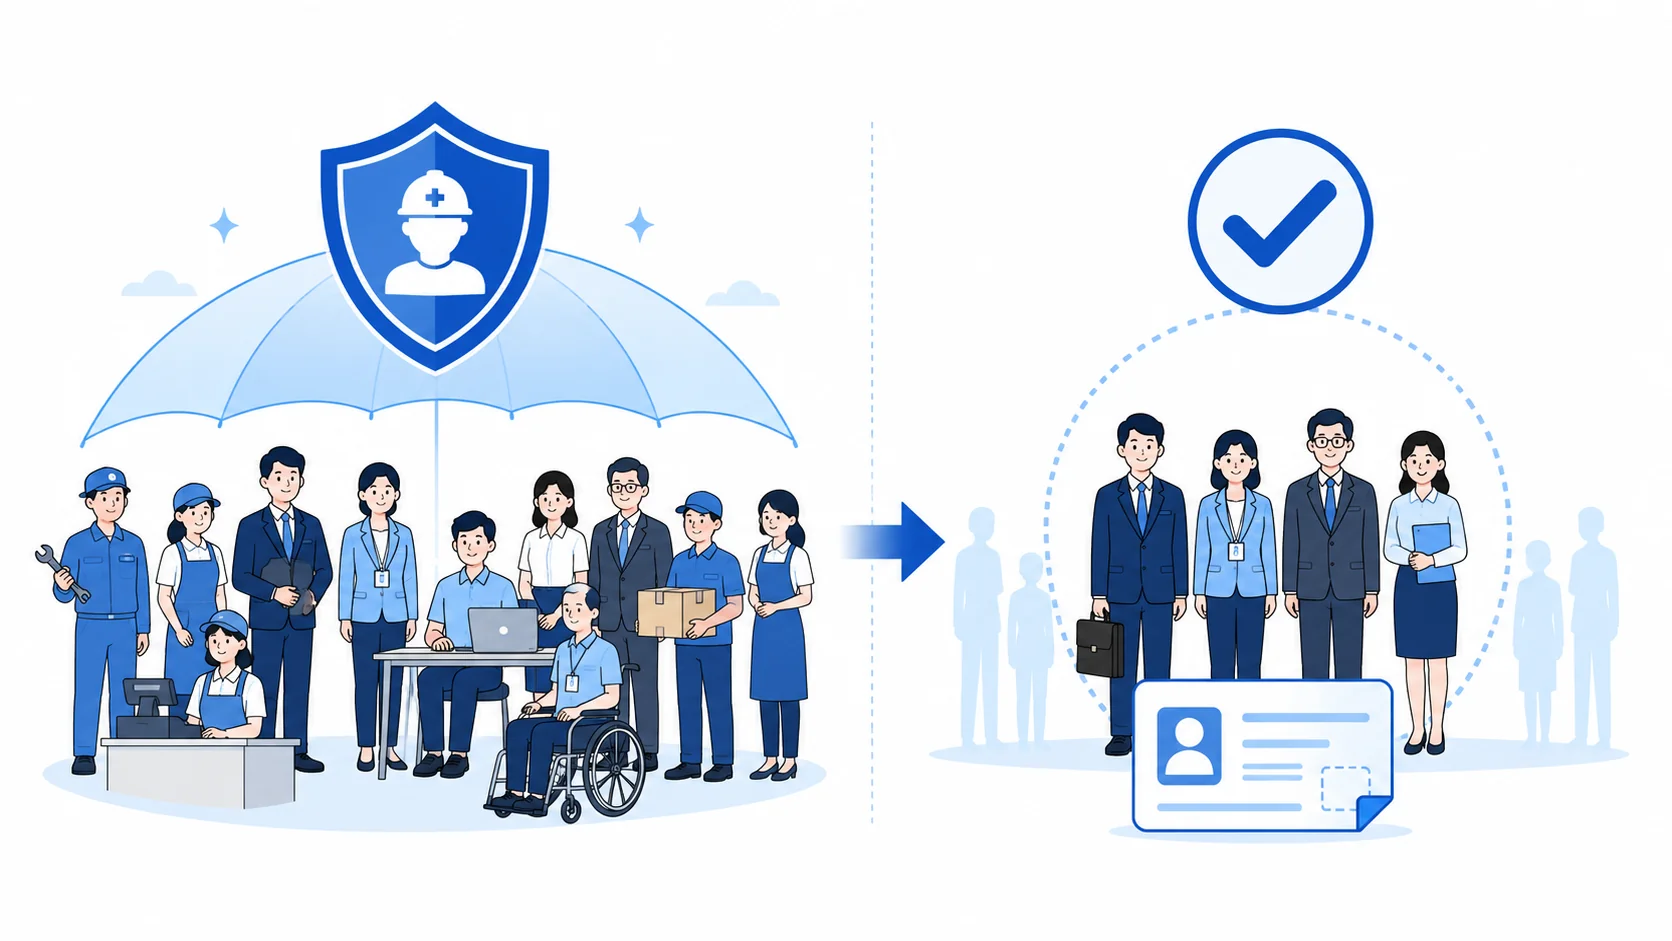
年度更新では、労災保険と雇用保険で賃金の集計対象となる人が異なります。
この違いを理解していないと、算定基礎賃金集計表の数字が正しく作れません。
特にパート・アルバイトが多い会社では重要な確認事項です。
労災保険料は、原則としてすべての労働者に支払った賃金をもとに計算します。
正社員だけではなく、パートやアルバイトなども含まれます。
週の勤務時間が短いから、学生だから、雇用保険に加入していないからという理由だけで労災保険の対象外になるわけではありません。
一方、 雇用保険料は、雇用保険の被保険者に支払った賃金をもとに計算します。
したがって、会社全体の賃金総額と、雇用保険料を計算するための賃金総額が異なることがあります。
| 区分 | 賃金集計の基本 | 短時間アルバイトの例 |
|---|---|---|
| 労災保険 | 原則としてすべての労働者の賃金 | 労働者であれば原則として含める |
| 雇用保険 | 雇用保険被保険者の賃金 | 被保険者でなければ原則として含めない |
パートやアルバイトで差が出やすい
たとえば、雇用保険の被保険者になっていない短時間勤務のアルバイトがいる場合、その人の賃金は労災保険料の計算には含めますが、雇用保険料の計算には含めません。
このため、「従業員全員の年間給与が3,000万円だったので、労災も雇用保険も3,000万円で計算する」とは限らないわけです。
仮に会社全体の賃金総額が3,000万円で、そのうち雇用保険に加入していない短時間労働者への賃金が300万円であれば、単純化した例では労災保険側は3,000万円、雇用保険側は2,700万円というように算定基礎額が分かれることがあります。
年度途中の入退社にも注意する
年度の途中で採用し雇用保険へ加入した人や、年度途中で退職して資格を喪失した人についても、被保険者であった期間を確認して集計します。
年間の給与データだけを見ていると、「今在籍している人」だけで集計してしまったり、逆に年度途中の退職者を漏らしてしまったりすることがあります。
年度更新は3月31日時点の在籍者だけを計算するものではありません。
退職者の賃金も、対象となる保険年度に支払うことが確定した対象賃金であれば集計から漏らさないようにしてください。
雇用保険の資格手続きと実態も確認する
実務では、退職者の雇用保険喪失手続きが漏れていたり、加入条件を満たしたパートについて資格取得届が出ていなかったりするケースもあります。
年度更新の賃金を整理していると、「この人は雇用保険に入っていないが、勤務時間を見ると加入対象ではないか」と気づくことがあります。
年度更新は単なる保険料計算だけではなく、 雇用保険の加入状況と実際の勤務状況が一致しているか確認する機会 にもなります。
出向者、兼務役員などは通常の従業員と同じように判断できないことがあります。
在籍出向の場合には、出向元・出向先のどちらが賃金を負担しているのかなども関係するため、契約関係や賃金負担の実態を確認して個別に整理してください。
対象者を間違えると、賃金総額をいくら正確に足しても保険料は正しくなりません。
年度更新では、計算の前に「対象者の棚卸し」をすることがかなり重要です。
労働保険料率と一般拠出金
賃金総額を確定させたら、保険料率を使って労働保険料を計算します。
基本的な考え方は、対象となる賃金総額にそれぞれの保険料率を掛ける方法です。
大きく整理すると、次のようになります。
- 労災保険料=対象となる賃金総額×労災保険率
- 雇用保険料=被保険者の賃金総額×雇用保険料率
- 一般拠出金=対象となる賃金総額×一般拠出金率
労災保険率は事業の種類で異なる
労災保険率は、すべての会社に同じ率が適用されるわけではありません。
業務中の事故発生リスクなどは事業によって異なるため、事業の種類に応じた労災保険率が設定されています。
一般的な事務所と建設業などでは、適用される率が異なることがあります。
そのため、「前年はこの料率だったから今年も同じだろう」と決めつけるのではなく、自社の事業種類とその年度に適用される料率を確認します。
事業内容が変わっている場合には、そもそもの事業種類の確認が必要になる場合もあります。
雇用保険料率も年度ごとに確認する
雇用保険料率についても、一般の事業、農林水産・清酒製造の事業、建設の事業などで区分が設けられています。
さらに、雇用保険料には労働者負担分と事業主負担分があります。
給与計算時に従業員から控除する雇用保険料と、年度更新で会社が申告する雇用保険料をまったく同じものとして考えないことも重要です。
年度更新では必ず申告年度に適用される最新の保険料率を確認してください。
前年のExcelや計算表をコピーして使う場合は、料率だけ前年のまま残っていないか特に注意が必要です。
特に雇用保険料率は改定されることがあります。
年度によっては前年度の確定保険料と新年度の概算保険料で使用する料率が異なるため、「年度更新時点で最新の率を全部に掛ければよい」とは限りません。
一般拠出金も年度更新で申告する
さらに、年度更新では石綿による健康被害の救済に充てるための 一般拠出金 もあわせて申告します。
一般拠出金は労働保険料そのものとは別の仕組みですが、年度更新の申告書で労働保険料とあわせて申告・納付するため、実務上は年度更新作業の一部として計算します。
なお、一般拠出金には概算納付という考え方はなく、原則として確定した賃金総額をもとに計算します。
労災保険や雇用保険とまったく同じ扱いではないため、申告書の欄を確認しながら処理してください。
| 項目 | 主な算定基礎 | 確認ポイント |
|---|---|---|
| 労災保険料 | 原則として全労働者の対象賃金 | 事業種類別の労災保険率 |
| 雇用保険料 | 雇用保険被保険者の対象賃金 | 年度・事業区分別の雇用保険料率 |
| 一般拠出金 | 原則として労災保険の算定基礎となる賃金 | 年度更新時の最新の取扱い |
保険料を計算するときには端数処理も関係します。
賃金総額や保険料の端数処理を自己流で行うと、申告書の数字と合わないことがあります。
計算支援ツールや当年度の年度更新申告書の書き方を確認しながら処理するのがおすすめです。
保険料率や端数処理などは法改正や年度によって変わる可能性があります。
この記事に記載した考え方だけで金額を確定させず、 正確な情報は公式サイトをご確認ください。
継続事業と一括有期事業の違い
一般的な会社の年度更新では継続事業として申告しますが、建設業などでは一括有期事業という仕組みが関係することがあります。
この違いを知らずに通常の事業所と同じ方法で処理すると、賃金集計や申告書を誤る可能性があります。
継続事業 とは、事務所、商店、工場など、期間を限定せず継続して行われる事業です。
卸売業、小売業、飲食業、介護事業、一般的な事務所など、多くの中小企業はこちらのイメージで考えることができます。
これに対して 一括有期事業 は、建設工事など一定期間で終了する有期事業について、一定の要件を満たした複数の事業をまとめて一つの事業として取り扱う仕組みです。
| 区分 | 主なイメージ | 年度更新の特徴 |
|---|---|---|
| 継続事業 | 事務所、店舗、工場など | 実際の賃金総額を基本として計算 |
| 一括有期事業 | 建設工事など | 工事ごとの集計や労務費率を用いる場合がある |
建設業では工事ごとの確認が必要
建設業の場合、年間に複数の工事を行うことが一般的です。
それぞれの工事を個別の有期事業として扱うのではなく、一定の要件を満たすものについてまとめて申告するのが一括有期事業です。
そのため、一般的な継続事業のように給与台帳だけ確認して年度更新を終わらせることができない場合があります。
工事の名称、期間、請負金額、事業の種類など、年度中に行った工事について必要な情報を整理する必要があります。
工事台帳や請負契約書などを確認しながら作業する会社も多いです。
労務費率を使う場合がある
建設業では、元請が下請労働者の賃金を直接把握できないなど、実際の賃金総額を正確に把握することが難しいケースがあります。
そのような場合には、請負金額などを基礎に所定の労務費率を用いて賃金総額を算定する仕組みがあります。
この労務費率も事業の種類によって異なるため、前年に使用した率をそのまま使うのではなく、申告年度に適用される最新のものを確認する必要があります。
労災保険と雇用保険の取扱いも異なる
また、建設業では労災保険と雇用保険の適用関係を同じように考えないことも重要です。
建設の請負事業では、労災保険について原則として元請事業主が下請事業を含めて一つの事業として取り扱う仕組みがあります。
一方、雇用保険は各事業主が自社で雇用する被保険者について手続きを行います。
一括有期事業は工事の種類や請負関係、事業規模などによって判断が必要です。
建設業の年度更新を初めて担当する場合は、通常の継続事業用の集計方法だけで処理しないよう注意してください。
たとえば、建設会社だから必ずすべての年度更新が一括有期事業になる、という単純な話でもありません。
会社の本社事務所に係る保険関係や雇用保険の取扱いなど、複数の労働保険番号を管理している会社もあります。
建設業では、まず手元にある労働保険番号が「何の保険関係についての番号なのか」を整理することが大切です。
年度更新の申告書が複数届いている場合に、同じ賃金や工事を重複して計上しないよう確認してください。
私も建設業の年度更新を見る場合は、最初に工事一覧、労働保険番号、事業種類を確認します。
一般の継続事業より前提条件が多いため、「去年と同じ数字の入れ方」で処理するより、毎年対象工事から確認した方が安全です。
電子申請と保険料の納付方法
年度更新の申告と保険料の納付には複数の方法があります。
従来どおり金融機関などを利用する方法のほか、e-Govを利用した電子申請や電子納付も選択できます。
特に複数事業所を管理している会社や、毎年同じ担当者が年度更新を行う会社では、電子申請を利用すると移動や窓口待ちの負担を減らしやすくなります。
主な方法としては、次のようなものがあります。
- 金融機関などを利用した申告・納付
- 労働局や労働基準監督署への申告
- 郵送による申告
- e-Govによる電子申請
- 電子納付
- 口座振替による納付
申告と納付は別の手続き
ここは実務で意外と勘違いされやすいところです。
申告書を提出することと、算出された労働保険料を納付することは別の行為です。
金融機関で申告書と納付書を一緒に処理する方法もあるため一体に見えますが、制度上は申告と納付をそれぞれ適切に行う必要があります。
口座振替を利用している場合も同様です。
口座から保険料が自動的に引き落とされる設定をしているからといって、年度更新の申告書を提出しなくてよいわけではありません。
口座振替を利用している会社でも、年度更新の申告書は期限内に提出する必要があります。
e-Govによる電子申請
年度更新はe-Govを利用して電子申請することもできます。
電子申請を利用すれば、労働局や労働基準監督署などへ出向かず、パソコンから申告を行うことができます。
電子申請に慣れるまでは初期設定や操作に戸惑うこともありますが、毎年繰り返す業務であるため、一度環境を整えておくメリットは大きいです。
また、電子申請と電子納付を組み合わせれば、申告から納付までオンラインで進めることも可能です。
ただし、利用できる納付方法や操作手順は変更される可能性がありますので、実際の申請時点の案内を確認してください。
延納なら年3回に分けられる場合がある
一定の要件を満たす場合には、概算保険料を複数回に分けて納付する 延納 を利用できます。
一般的な継続事業では、労災保険と雇用保険の両方が成立している場合、概算保険料が一定額以上であることなどが要件になります。
また、労働保険事務組合へ事務を委託している場合は、保険料額にかかわらず延納できる場合があります。
延納が認められれば、原則として年3回に分けて納付できます。
| 納付方法 | 特徴 | 確認ポイント |
|---|---|---|
| 一括納付 | 年度更新時にまとめて納付 | 資金繰りを含め期限までに準備 |
| 延納 | 要件を満たせば原則3回に分割 | 概算保険料額などの要件を確認 |
| 口座振替 | 指定口座から自動振替 | 事前申込と振替日を確認 |
一般の継続事業では、労災保険と雇用保険の両方が成立している場合には概算保険料40万円以上、どちらか一方のみの場合には20万円以上が延納の一つの基準となっています。
ただし、有期事業などでは要件が異なりますので、個別に確認してください。
口座振替では通常の窓口納付より第1期の振替日が後になる仕組みがあります。
資金繰りの面でも便利ですが、事前の申込みが必要です。
申込期限を過ぎると希望する納期から利用できないことがあるため、年度更新直前ではなく早めに準備してください。
なお、一般拠出金については概算保険料とは仕組みが異なり、通常の概算保険料と同じように延納するものではありません。
申告書上の金額を確認しながら納付額を整理してください。
電子申請の利用方法、延納の要件、口座振替日などは年度によって変更される可能性があります。
正確な情報は公式サイトをご確認ください。
特に初めて電子申請をする場合は、期限当日に操作を始めるのではなく、アカウントや利用環境を早めに確認しておくことをおすすめします。
雇用保険の年度更新で多い誤り
雇用保険の年度更新を含む労働保険の年度更新では、計算式そのものよりも、集計対象の判断で間違いが起こるケースが多くあります。
計算式はシンプルでも、その前提となる賃金総額や対象者が間違っていれば、最終的な保険料も正しくなりません。
最後に、実務上特に確認しておきたいポイントをまとめます。
賞与の集計漏れ
まず多いのが、 賞与の集計漏れ です。
毎月の給与データだけを年間集計し、別管理している賞与を足していないケースがあります。
賞与も労働の対償として支払われるものであれば原則として賃金に含めます。
夏と冬の2回賞与を支給している会社で両方が抜けてしまえば、賃金総額にはかなり大きな差が出ます。
通勤手当を除外する
次に、通勤手当を除外してしまう間違いです。
税務上一定額まで非課税になる通勤手当であっても、労働保険では原則として賃金として扱います。
給与ソフトで「非課税通勤費」が別項目になっている会社では、年間賃金の出力条件によって集計から抜けることがあるので注意してください。
労災と雇用保険の対象者を同じにする
さらに注意したいのが、労災保険と雇用保険の対象者を同じにしてしまうケースです。
雇用保険に加入していないパートやアルバイトであっても、労災保険では原則として労働者として賃金を集計する必要があります。
反対に、労災対象者全員の賃金をそのまま雇用保険分にも転記すると、雇用保険料を過大に計算する可能性があります。
前年の計算ファイルをそのまま使う
前年に作成したExcelをコピーして年度だけ変えて使用する方法は効率的ですが、注意も必要です。
保険料率、一般拠出金率、数式、参照セル、対象者区分などが前年のまま残っていることがあります。
数字が自動計算されていると見た目は完成しているため、かえって間違いに気づきにくいものです。
- 賞与や一時金を集計していない
- 通勤手当や住宅手当を除外している
- 労災と雇用保険の対象者を区分していない
- 前年の保険料率をそのまま使用している
- 前年の概算保険料や充当額を正しく反映していない
- 退職者や年度途中の入社者を確認していない
- 出向者など特殊な雇用関係を確認していない
前年の概算保険料との精算を誤る
賃金総額と保険料率が正しくても、前年度に納付した概算保険料との精算で間違えることがあります。
前年度の概算保険料、確定保険料、充当額、新年度概算保険料が何を意味するのかを区別しないまま申告書を埋めると、納付額が合わなくなります。
前年の年度更新申告書を確認し、前年度にいくらを概算として申告していたのかを確認してから計算することが重要です。
期限を過ぎてしまう
年度更新の期限を過ぎた場合も注意が必要です。
期限を過ぎたからといって年度更新そのものがなくなるわけではありません。
未申告のまま放置するのではなく、管轄の労働局などへ確認し、速やかに必要な申告・納付を進める必要があります。
申告をしない場合や申告額が不足している場合には、政府が確定保険料額を決定する手続きが行われることがあり、その場合には原則として決定された確定保険料または不足額に対して10%の追徴金が徴収されることがあります。
また、納付すべき労働保険料を期限までに納付しなければ、状況に応じて延滞金の対象になることもあります。
「期限を過ぎてしまったから来年まとめて処理する」という対応は避けてください。
未申告や未納に気づいた時点で、現在の状況を確認して必要な手続きを進めることが重要です。
申告後に間違いが見つかった場合
申告後に賃金の集計漏れや対象者の誤りが判明することもあります。
たとえば、賞与を100万円集計し忘れていた、雇用保険未加入者の賃金を雇用保険分に含めていた、退職者の給与が抜けていたといったケースです。
このような場合には、そのままにせず、誤りの内容に応じて修正に必要な手続きを確認します。
不足額が生じる場合には追加納付が必要になることがありますし、過大に申告していた場合には充当や還付などの取扱いを確認することになります。
雇用保険の年度更新で最も重要なのは、前年度の賃金を正しく集計し、確定保険料を精算したうえで、新年度の概算保険料を正しく申告することです。
私が実務で確認するときも、最初に申告書へ数字を入れることはしません。
まず賃金台帳と賞与一覧をそろえ、次に労働者ごとの雇用保険加入状況を確認します。
そのうえで、対象となる賃金と対象外の支給を整理し、労災保険分と雇用保険分を分けて算定基礎賃金集計表を作ります。
最後に前年の申告内容、保険料率、一般拠出金などを確認し、申告書へ数字を反映する流れです。
この順番で作業すると、途中で数字が合わなくなった場合でも原因を探しやすくなります。
年度更新を毎年安定して行うためには、申告後に「今年使った賃金集計表」「対象者一覧」「申告書控え」「確認した料率」「特殊な判断をした事項」を一つの年度更新フォルダに保存しておく方法がおすすめです。
翌年の担当者が同じ場合でも、1年後には細かな判断理由を忘れていることがあります。
記録を残しておくこと自体がミス防止になります。
雇用保険の年度更新と検索すると、どうしても保険料率や申告書の書き方に目が向きます。
しかし、実際の年度更新で重要なのは、その前段階にある賃金と対象者の整理です。
「4月から翌年3月までの対象賃金がそろっているか」「賞与や通勤手当を漏らしていないか」「労災と雇用保険の対象者を分けたか」「前年の概算保険料との精算は正しいか」「当年度の料率を確認したか」という順番で確認していけば、初めて担当する場合でも全体像を整理しやすくなります。
年度更新の制度、保険料率、申告期限、様式などは変更される可能性がありますので、 正確な情報は公式サイトをご確認ください。
また、建設業の一括有期事業、出向者、役員の労働者性、特殊な賃金・手当の取扱いなど個別判断が必要なケースでは、会社ごとに結論が異なることがあります。
判断に迷う場合には、 最終的な判断は専門家にご相談ください。