こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
厚生年金の保険料は、会社で加入要件を満たして働いている間は原則として払い続け、通常は70歳になるまでが上限です。
60歳で定年を迎えても、再雇用などで厚生年金に加入して働く場合は、60歳以降も保険料を負担します。
国民年金は原則60歳までというイメージが強いため、「60歳になれば厚生年金も終わるのでは?」と考える方も少なくありません。
しかし、国民年金と厚生年金では年齢の考え方が異なります。
また、60歳以降に厚生年金へ加入して払った保険料は、その期間が老齢厚生年金の計算に反映されます。
65歳以降も働く場合には在職定時改定という仕組みもあるため、保険料がいつまでかだけでなく、将来の年金額との関係まで理解しておくことが大切です。
- 厚生年金保険料を何歳まで払うのか
- 60歳以降も厚生年金に加入する条件と考え方
- 60歳以降の加入期間が年金額に反映される仕組み
- 70歳以降も会社で働く場合の年金の取扱い
厚生年金はいつまで払う?原則70歳まで
まず結論を整理すると、厚生年金には「60歳になったら一律に終了する」という仕組みはありません。
厚生年金の適用事業所で加入要件を満たして働いている70歳未満の方は、原則として厚生年金の被保険者となります。
そのため、定年が60歳や65歳に設定されていても、再雇用や継続雇用によって働き続ければ、その勤務条件に応じて厚生年金への加入も続きます。
一方、70歳に到達すると通常の厚生年金被保険者ではなくなります。
ここが「国民年金は60歳までなのに、なぜ厚生年金は70歳までなのか」と混乱しやすいところです。
ここでは、何歳まで払うのか、70歳になった月の保険料がどうなるのか、国民年金との違いまで順番に整理します。
厚生年金保険料は何歳まで払う?
厚生年金保険料を何歳まで払うのかというと、原則として 厚生年金の被保険者として働いている間で、最長70歳になるまで です。
厚生年金では、適用事業所に使用される70歳未満の方のうち、加入要件を満たす方が被保険者になります。
一般的な正社員であれば通常は加入対象になりますし、パートやアルバイトなどの短時間労働者であっても、勤務先の規模や労働時間など一定の適用要件を満たせば加入対象になる場合があります。
つまり、「厚生年金は何歳まで払うのか」という疑問に対しては、単純に年齢だけを見るのでは不十分です。
厚生年金に加入する働き方をしているかどうか と、 70歳未満であるか という2つの視点で考える必要があります。
厚生年金は「定年年齢」で終わるわけではありません。
60歳や65歳という年齢だけで判断するのではなく、厚生年金の加入対象となる働き方を続けているかどうかで考えます。
通常の厚生年金被保険者として加入できる年齢には70歳という上限があります。
実務上よくあるのが、「60歳で定年退職したので、厚生年金保険料も終わりますよね」という質問です。
この場合、60歳で会社を完全に退職し、その後どこにも再就職しないのであれば、退職に伴って厚生年金の資格を喪失しますので、その勤務先での厚生年金保険料の負担は終了します。
一方、60歳の定年後に同じ会社で再雇用され、引き続き厚生年金の加入要件を満たして働くのであれば、厚生年金への加入も続きます。
いったん定年という会社上の区切りを迎えたとしても、それだけを理由に厚生年金から外れるわけではありません。
たとえば、60歳で正社員としての雇用契約が終了し、翌日から嘱託社員として再雇用されるケースがあります。
再雇用後も社会保険の加入要件を満たしていれば、引き続き厚生年金の被保険者となり、給与や賞与に応じた厚生年金保険料を会社と本人が負担します。
逆に、再雇用後の勤務条件が大きく変わり、厚生年金の適用要件を満たさなくなれば、70歳前であっても厚生年金の資格を喪失することがあります。
したがって、 厚生年金をいつまで払うかは、「何歳まで働くか」だけではなく、「何歳まで厚生年金に加入する条件で働くか」で決まる と考えると分かりやすいですよ。
定年年齢と厚生年金の資格喪失年齢は別物です。
就業規則上の定年が60歳でも65歳でも、それだけで厚生年金の加入・脱退が決まるわけではありません。
再雇用後の労働条件通知書や雇用契約書を確認し、社会保険の適用対象となる勤務条件かどうかを確認することが重要です。
なお、厚生年金と国民年金は同じ公的年金制度の中にありますが、加入対象者や年齢の考え方が異なります。
加入期間の上限が異なるのは制度の役割が違うためで、厚生年金と国民年金の違いは加入対象・保険料・加入できる年齢に表れます。
60歳以降も働けば加入が続く
60歳を過ぎても、会社で厚生年金の加入要件を満たして働いていれば、原則として70歳になるまで厚生年金への加入が続きます。
特に現在は、60歳で定年を迎えた後も、再雇用や継続雇用によって65歳以降まで働くケースが珍しくありません。
そのため、「60歳になったら厚生年金保険料は終わる」という理解で給与明細を見ると、「まだ厚生年金が引かれている」と疑問に感じることがあります。
しかし、厚生年金の加入義務は「老齢年金を受け取れる年齢になったか」ではなく、基本的には その人が厚生年金の加入対象となる働き方をしているか によって判断します。
たとえば60歳でいったん定年を迎えたあと、月給制の嘱託社員として65歳まで勤務するケースを考えてみましょう。
再雇用後も所定労働時間や勤務日数などが加入要件を満たすのであれば、60歳以降も厚生年金保険料が給与から控除されます。
65歳になり老齢基礎年金や老齢厚生年金を受け始めても、この考え方は基本的に同じです。
「年金をもらうこと」と「厚生年金に加入すること」は両立します。
65歳から年金を受け取り始めても、70歳未満で厚生年金の加入要件を満たして働いていれば、原則として厚生年金への加入は続きます。
実際の相談でも、「もう年金をもらっているのに、なぜ厚生年金保険料を払うのですか」と聞かれることがあります。
感覚的には不思議に感じやすいのですが、年金の受給と厚生年金の被保険者資格は別々に判定されます。
また、会社側から見ても、「本人が年金を受給しているから厚生年金に入れなくてもよい」という判断はできません。
厚生年金の適用要件を満たしていれば、本人の希望だけで自由に加入しないことを選択する制度ではありません。
60歳以降の働き方を考えるときは、「年金をいつから受け取るか」「何時間働くか」「厚生年金に加入するか」を別々の論点として整理すると分かりやすくなります。
ただし、年金を受けながら会社で働く場合には、もう一つ確認しておきたい制度があります。
それが 在職老齢年金 です。
在職老齢年金では、老齢厚生年金を受けながら一定の報酬を得て働く方について、老齢厚生年金の一部または全部が支給停止となる場合があります。
2026年度は、老齢厚生年金の基本月額と給与・賞与を一定の方法で月額換算した額との合計が月65万円を超える場合に、一定の計算によって支給停止が生じます。
ここで重要なのは、 年金が支給停止になっても、それを理由に厚生年金保険料の支払いがなくなるわけではない ということです。
年金の支給調整と厚生年金への加入は、別の制度として考える必要があります。
なお、在職老齢年金の支給停止基準額は年度や法改正によって変更されることがあります。
この基準額は2026年4月に月51万円から65万円へ引き上げられました(出典:日本年金機構「在職老齢年金制度が改正されました」)。
支給停止額は「(基本月額+総報酬月額相当額-65万円)÷2」で計算され、年金をもらいながら働ける収入の基準は給与と賞与の額によって人ごとに異なります。
70歳の誕生日前日に資格を喪失
厚生年金は、通常の被保険者であれば70歳に到達した時点で資格を喪失します。
ここで注意したいのが、「70歳に到達する日」の考え方です。
一般的な感覚では誕生日当日に70歳になると考えますが、社会保険の年齢計算では、 70歳の誕生日の前日が70歳到達日となり、その日に厚生年金の被保険者資格を喪失します。
たとえば、10月20日が70歳の誕生日であれば、70歳到達日は10月19日です。
したがって、10月19日が厚生年金の資格喪失日となります。
| 70歳の誕生日 | 70歳到達日 | 厚生年金の資格喪失日 |
|---|---|---|
| 10月20日 | 10月19日 | 10月19日 |
| 10月2日 | 10月1日 | 10月1日 |
| 10月1日 | 9月30日 | 9月30日 |
特に注意が必要なのが、毎月1日が誕生日の方です。
たとえば10月1日が70歳の誕生日であれば、70歳到達日は前日の9月30日になります。
そのため、厚生年金の資格喪失日も9月30日です。
「10月に70歳になるのだから10月で資格を喪失する」と考えてしまうと、1か月ずれてしまいます。
誕生月だけを見て資格喪失月を判断しないことが重要です。
1日生まれの方は70歳到達日が前月になるため、2日以降に生まれた方とは資格喪失月が異なります。
これは会社の給与計算や社会保険手続きでも実務上よく確認するポイントです。
70歳到達者の一覧を単純に「今月70歳になる人」という誕生月だけで管理すると、1日生まれの方の処理を誤りやすくなります。
70歳に到達しても同じ会社で引き続き働く場合、その人は通常の厚生年金被保険者ではなく、一定の要件のもとで 70歳以上被用者 として取り扱われます。
70歳以上被用者になると、通常の厚生年金保険料は徴収されません。
一方で、在職老齢年金の計算などでは報酬の情報が必要になるため、会社側では70歳以上被用者としての管理が続きます。
会社が行う手続きについても、現在はすべての70歳到達者について一律に紙の届出をするわけではありません。
70歳到達日時点の標準報酬月額相当額が70歳到達日前と同じであるなど一定の条件を満たす場合には、70歳到達届の提出が不要となる取扱いがあります。
従業員本人から見ると、70歳になったことで会社を退職する必要があるわけではありません。
厚生年金の通常の被保険者資格が終了することと、会社との雇用契約が終了することは別の問題です。
70歳到達時の資格喪失と70歳以上被用者該当の手続きは、事業主が行うものとされています(出典:日本年金機構「従業員が70歳になったとき」)。
保険料は資格喪失月の前月分まで
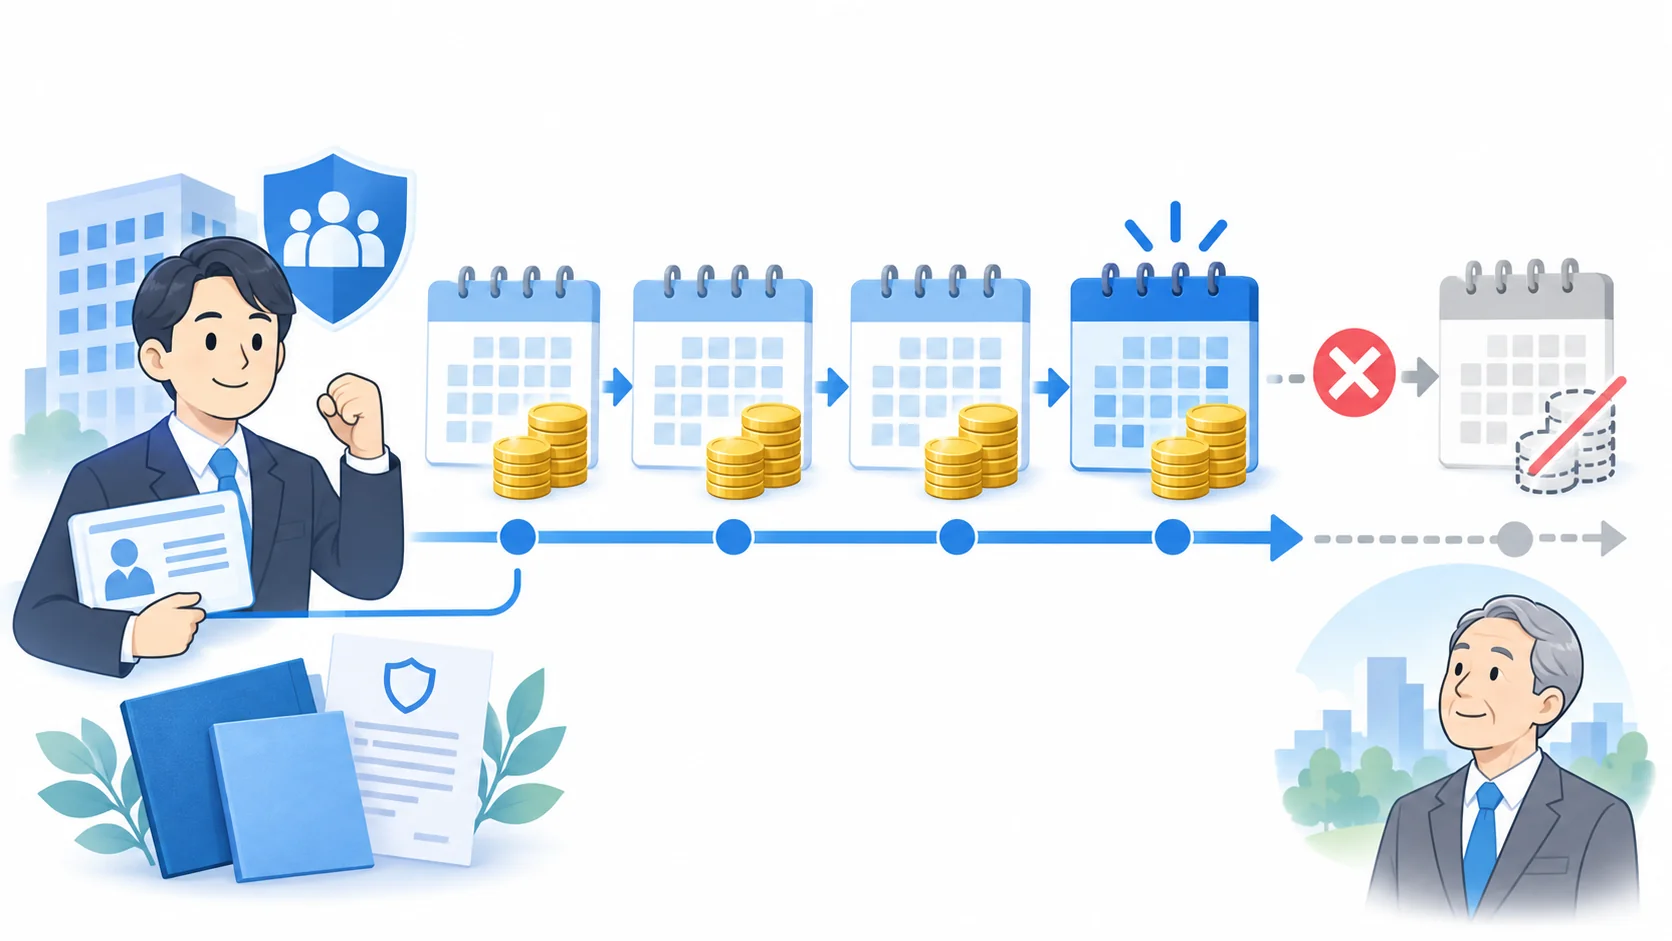
厚生年金保険料は日割りではなく月単位で計算されます。
原則として、 資格を取得した月から資格を喪失した月の前月分まで 保険料がかかります。
70歳到達によって厚生年金の資格を喪失する場合も同じです。
たとえば10月20日が70歳の誕生日であれば、70歳到達日は10月19日であり、厚生年金の資格喪失月は10月です。
したがって、厚生年金保険料は9月分までとなります。
10月2日が誕生日の場合も、資格喪失日は10月1日ですから、最終的に負担する厚生年金保険料は9月分までです。
一方で、10月1日が70歳の誕生日の方は70歳到達日が9月30日です。
資格喪失月が9月になるため、厚生年金保険料は原則として8月分までとなります。
| 誕生日 | 資格喪失日 | 資格喪失月 | 厚生年金保険料の最終月 |
|---|---|---|---|
| 10月20日 | 10月19日 | 10月 | 9月分 |
| 10月2日 | 10月1日 | 10月 | 9月分 |
| 10月1日 | 9月30日 | 9月 | 8月分 |
この仕組み自体はそれほど複雑ではありませんが、実際の給与明細を見ると混乱しやすくなります。
理由は、 「何月分の保険料か」と「何月の給与から控除されたか」が一致するとは限らない からです。
社会保険料は、会社によって前月分を当月支給給与から控除する運用が一般的です。
たとえば9月分の厚生年金保険料を10月支給の給与から控除している会社であれば、10月に70歳になった後の給与明細にも厚生年金保険料が記載されることがあります。
この場合、10月分の保険料を払っているのではなく、9月分を10月給与から控除しているだけです。
給与明細を見るときは、次の2つを分けて確認してください。
- その厚生年金保険料は何月分なのか
- その保険料を何月支給の給与から控除しているのか
反対に、当月分の社会保険料を当月給与から控除している会社もあります。
給与計算の締日・支払日や社会保険料の控除方法によって、70歳到達後の給与明細の見え方は変わります。
実務では、退職時にも同じような混乱が起きます。
たとえば月末退職の場合には翌月1日が資格喪失日となるため退職月分の社会保険料が発生しますが、月途中退職では資格喪失月の前月分までとなります。
70歳到達の場合も、「資格喪失日が何日なのか」を起点に考えると整理しやすくなります。
「70歳になった後の給与から厚生年金保険料が引かれている」という事実だけで、直ちに会社の給与計算が間違っているとは判断できません。
まず勤務先に、控除されている保険料が何月分なのかを確認してください。
一方、資格喪失月以降の本来発生しない厚生年金保険料まで控除されている場合には、会社側で資格喪失処理や給与計算を確認する必要があります。
70歳前後は社会保険の取扱いが変わるタイミングですので、給与担当者側も本人側も月の考え方を確認しておくと安心です。
国民年金は原則60歳まで払う
厚生年金が原則70歳になるまで加入対象となるのに対し、国民年金の第1号被保険者として強制加入する期間は、原則として20歳以上60歳未満です。
この違いが、「年金は60歳まで払う」という情報と「厚生年金は70歳まで払う」という情報が混在する大きな理由です。
たとえば、自営業者などの国民年金第1号被保険者であれば、原則として60歳到達によって強制加入期間が終了します。
一方、会社員として厚生年金に加入する場合は、60歳を超えても厚生年金の適用要件を満たして働く限り、原則70歳になるまで厚生年金に加入します。
| 制度 | 原則的な年齢の考え方 | 主な対象 | 60歳以降 |
|---|---|---|---|
| 国民年金第1号 | 20歳以上60歳未満 | 自営業者・学生・無職など | 原則として強制加入は終了 |
| 厚生年金 | 70歳未満 | 加入要件を満たして会社等で働く方 | 加入要件を満たせば継続 |
そのため、60歳まで自営業だった方が60歳以降に会社へ就職し、厚生年金の加入要件を満たした場合には、国民年金第1号としての保険料納付は終了していても、厚生年金保険料を負担することになります。
反対に、会社員だった方が60歳で退職し、その後会社で働かない場合には、厚生年金への加入も終了します。
この場合、「厚生年金は70歳までだから、会社を辞めても自分で70歳まで厚生年金を払う」という仕組みではありません。
厚生年金の「70歳まで」は、70歳まで全員が必ず保険料を払うという意味ではありません。
70歳未満で、厚生年金の加入対象となる働き方をしている期間について加入するという意味です。
さらに、65歳以降は国民年金上の「第2号被保険者」の扱いにも注意が必要です。
通常、厚生年金に加入する会社員は国民年金の第2号被保険者でもあります。
しかし、 65歳以上の厚生年金加入者で、老齢または退職を支給事由とする年金の受給権がある方は、厚生年金には加入していても国民年金の第2号被保険者にはなりません。
この違いは本人だけでなく、配偶者にも影響することがあります。
国民年金の第3号被保険者になるためには、原則として国民年金第2号被保険者である配偶者に扶養されていることが必要です。
そのため、会社員本人が65歳以上となり、老齢年金の受給権を持つことで第2号被保険者ではなくなると、60歳未満の配偶者がそれまで第3号被保険者だった場合には、第3号被保険者ではなくなることがあります。
本人は65歳以降も同じ会社で働き、健康保険や厚生年金の加入がそのまま続いているため、配偶者についても何も変わらないと思いやすいところです。
ところが国民年金上の第2号・第3号の扱いは別途変わる場合があります。
中小企業の社会保険実務でも確認しておきたいポイントです。
自営業者などの第1号被保険者の場合、国民年金の保険料を納める期間は原則60歳までで、60歳以降は任意加入で納付を続けられる場合があります。
厚生年金はいつまで払うと年金が増える?
60歳以降も厚生年金保険料を払うとなると、「その保険料を払い続ける意味はあるのか」「65歳まで払えば年金はいくら増えるのか」と気になる方も多いと思います。
結論として、厚生年金に加入した期間やその間の報酬は老齢厚生年金の計算に反映されます。
したがって、60歳以降に厚生年金へ加入して働いた期間も、原則として将来受け取る老齢厚生年金の額に反映されます。
また、65歳以降については在職定時改定によって、退職する前であっても加入実績を毎年年金額へ反映する仕組みがあります。
ここからは、60歳以降に払った厚生年金保険料と将来受け取る年金の関係、退職した場合、70歳以上も働く場合まで整理します。
60歳以降の加入で年金額が増える
60歳以降も厚生年金に加入して働けば、その加入期間と報酬が老齢厚生年金の計算に反映されます。
厚生年金の老齢給付には報酬比例部分があり、基本的には厚生年金に加入していた期間と、その期間中の標準報酬月額や標準賞与額などをもとに計算されます。
そのため、60歳を超えた後の厚生年金加入期間についても、加入実績が増えることで老齢厚生年金額が増える方向に働きます。
よくある疑問が、「国民年金は60歳までなのに、60歳を過ぎて厚生年金保険料を払うのは払い損ではないか」というものです。
しかし、60歳以降に厚生年金へ加入して納めた期間は、老齢厚生年金の計算から除外されるわけではありません。
60歳以降の厚生年金加入期間も、原則として老齢厚生年金の年金額へ反映されます。
60歳以降に厚生年金へ加入した期間も、老齢厚生年金の計算対象になります。
60歳になったことを理由に、それ以降の厚生年金保険料が年金額に反映されなくなるわけではありません。
たとえば、60歳で完全に退職する方と、60歳から65歳まで引き続き厚生年金に加入して働く方を比較すると、それまでの加入記録や報酬条件が同じであれば、後者には60歳から65歳までの厚生年金加入実績が追加されます。
その結果、老齢厚生年金の報酬比例部分は増える方向になります。
ただし、「65歳まで厚生年金を払えば必ず年間○万円増える」と一律に言うことはできません。
実際に増える年金額は、60歳以降の標準報酬月額、賞与、加入月数、それ以前の加入記録などによって異なります。
同じ5年間働いたとしても、報酬が異なれば増える年金額も変わります。
また、厚生年金は単純な積立貯金ではありません。
老齢年金だけでなく、加入中の障害厚生年金や遺族厚生年金などを含む社会保険制度です。
そのため、「本人が払った保険料総額」と「老齢年金として何年で元が取れるか」だけで制度上の損得を判断するのは適切ではありません。
老齢厚生年金がいくら増えるかは個人差があります。
年収だけで単純計算するのではなく、実際の標準報酬や加入記録をもとに確認する必要があります。
実務上、退職時期を考える方から「あと1年働くと年金がいくら増えますか」と相談を受けることがあります。
このような場合は、現在の年金額だけでなく、ねんきんネットなどで加入記録と年金見込額を確認しながら比較するのが現実的です。
なお、60歳以降に働くメリットを考える場合、年金額の増加だけでなく、給与収入、社会保険料、税金、雇用保険、退職金なども含めて判断する必要があります。
厚生年金の増額だけを見て働き方を決めるのではなく、全体の手取りや生活設計から考えることが大切です。
65歳以降は在職定時改定で反映
65歳以上70歳未満で老齢厚生年金の受給権があり、厚生年金に加入して働いている方には、 在職定時改定 という仕組みがあります。
これは、65歳以降も会社で働きながら厚生年金保険料を払っている方について、その加入実績を退職まで待たずに毎年年金額へ反映する制度です。
以前は、65歳以降に厚生年金へ加入して働いていても、基本的には退職や70歳到達などによって厚生年金の資格を喪失するまで、その期間が老齢厚生年金額に反映されませんでした。
現在は在職定時改定が設けられているため、働き続けながら年金を受け取っている方についても、一定のタイミングで加入実績が年金額に加算されます。
具体的には、毎年9月1日を基準日として、原則として前年9月から当年8月までの厚生年金被保険者期間などを年金額の計算に反映し、10月分の老齢厚生年金から改定されます。
実際の年金は通常偶数月に支払われるため、10月分の年金額改定が支払額として確認できるのは、その後の支給時になります。
| 項目 | 在職定時改定の基本 |
|---|---|
| 主な対象 | 65歳以上70歳未満の老齢厚生年金受給権者 |
| 基準日 | 毎年9月1日 |
| 反映する期間 | 原則として前年9月から当年8月までの未反映期間 |
| 年金額の改定 | 原則として10月分から |
たとえば65歳から68歳まで同じ会社で厚生年金に加入しながら働き続ける場合、65歳時点の年金額が68歳まで固定されるわけではありません。
毎年の在職定時改定によって、65歳以降に新たに加入した期間が順次年金額へ反映されます。
実務上、「65歳で老齢厚生年金の金額が決まったら、その後はいくら保険料を払っても退職するまで変わらない」と思っている方もいますが、現在の制度ではそうではありません。
65歳以降に払った厚生年金保険料は、退職まで全く反映されないわけではありません。
在職定時改定によって、原則として毎年10月分から加入実績が年金額へ反映されます。
一方で、ここで混同しやすいのが在職老齢年金です。
在職定時改定は「厚生年金へ加入したことによって年金額そのものを再計算する仕組み」です。
これに対し、在職老齢年金は「給与等と老齢厚生年金の額に応じて、老齢厚生年金の支給額を調整する仕組み」です。
つまり、在職定時改定によって本来の老齢厚生年金額が増えたとしても、働いている間の給与等が一定額を超えていれば、在職老齢年金によって実際の支給額が調整されることがあります。
「年金額が増えること」と「その年金が全額支給されること」は別です。
65歳以降も高い報酬で働く場合は、在職定時改定と在職老齢年金を分けて確認してください。
なお、在職老齢年金の支給停止基準額は毎年度の賃金変動や法改正によって変更される可能性があります。
将来の働き方を検討するときは、その時点の基準額を確認することが重要です。
退職時にも年金額が改定される
厚生年金に加入しながら老齢厚生年金を受けていた方が退職した場合には、それまで年金額へ反映されていない厚生年金加入期間を反映して年金額が見直されます。
これを 退職時改定 といいます。
70歳未満の老齢厚生年金の受給権者が会社を退職して厚生年金の資格を喪失し、その後、厚生年金の被保険者にならないまま1か月を経過すると、退職までの未反映の厚生年金加入期間が年金額へ反映されます。
たとえば、65歳以降も厚生年金へ加入して働いていた方が3月末で退職したケースを考えてみます。
在職中は毎年の在職定時改定によって一定の加入期間が年金額へ反映されていますが、直近の在職定時改定後から3月末の退職までの期間については、まだ年金額に反映されていない部分があります。
その未反映期間が、退職時改定によって老齢厚生年金額へ追加される仕組みです。
| 改定 | 主なタイミング | 主な役割 |
|---|---|---|
| 在職定時改定 | 毎年10月分から | 働き続けながら加入実績を反映 |
| 退職時改定 | 退職後に一定の要件を満たしたとき | 退職までの未反映期間を反映 |
| 70歳到達時の改定 | 70歳到達後 | 70歳までの未反映期間を反映 |
在職定時改定と退職時改定は、どちらか一方だけが適用されるものではありません。
65歳以降に数年間働いた方であれば、毎年の在職定時改定によって順次年金額が見直され、最後に退職したときには、直近の在職定時改定後から退職までの期間が退職時改定によって反映される、という流れになります。
65歳以降の加入期間は、在職中は在職定時改定、最後は退職時改定などによって年金額へ反映されます。
ただし、退職してすぐ別の会社へ転職し、短期間のうちに再び厚生年金へ加入した場合には、通常の退職時改定とは異なる扱いになることがあります。
この点は「会社を辞めた」という事実だけでなく、厚生年金の資格喪失後にどれだけの期間、厚生年金の被保険者ではない状態が続いたのかによって判断されます。
たとえば、いったんA社を退職して厚生年金の資格を喪失しても、すぐB社へ転職して厚生年金へ加入するケースがあります。
この場合には、A社を辞めたからといって、その時点で必ず退職時改定が行われるわけではありません。
転職がある場合は、退職日だけを見るのではなく、前職の資格喪失日と次の会社の資格取得日を確認することが重要です。
また、厚生年金の被保険者が70歳に到達した場合にも、その時点までにまだ年金額へ反映されていない厚生年金加入期間があれば、70歳到達後に年金額が改定されます。
そのため、「65歳以降に払った厚生年金保険料が、退職しない限り永久に反映されない」という心配は不要です。
在職定時改定、退職時改定、70歳到達時の改定という仕組みで、加入実績が年金額へ反映されるようになっています。
70歳以上は保険料を払わない
通常の厚生年金では、70歳に到達すると被保険者資格を喪失します。
そのため、70歳以降も同じ会社で働き続けたとしても、原則として通常の厚生年金保険料はかかりません。
70歳到達後も厚生年金の適用事業所で働き、一定の要件に該当する方は、厚生年金制度上 70歳以上被用者 として取り扱われます。
名前だけを見ると「70歳以上でも厚生年金の被保険者なのでは」と感じるかもしれませんが、70歳以上被用者は通常の厚生年金被保険者とは異なります。
| 項目 | 70歳未満の厚生年金被保険者 | 70歳以上被用者 |
|---|---|---|
| 厚生年金保険料 | 原則として負担する | 原則として負担しない |
| その期間の年金額への反映 | 反映される | 通常は反映されない |
| 在職老齢年金 | 対象となる場合がある | 対象となる場合がある |
つまり、70歳以上被用者として勤務している期間については、通常の厚生年金保険料を負担せず、その勤務期間が通常の厚生年金被保険者期間として新たに年金額を増やすこともありません。
70歳以降も会社で働くことはできますが、通常の厚生年金への加入は70歳で終了します。
そのため、通常は70歳以降の給与から厚生年金保険料は控除されません。
ただし、70歳を超えたら年金と給与の関係を一切考えなくてよいわけではありません。
70歳以上被用者についても、老齢厚生年金を受給しながら厚生年金の適用事業所で働いている場合には、在職老齢年金による支給調整の対象となることがあります。
この点は非常に誤解されやすいところです。
「70歳になって厚生年金保険料を払わなくなったのだから、在職老齢年金も終わるだろう」と考える方もいます。
しかし、 厚生年金保険料を負担するかどうかと、在職老齢年金による支給調整を受けるかどうかは別 です。
したがって、70歳以降も高い給与を受け取りながら働く場合には、厚生年金保険料はかからなくても、老齢厚生年金の一部または全部が支給停止となる可能性があります。
70歳を境に「厚生年金保険料の負担は原則終了するが、在職老齢年金の確認は続く場合がある」 と整理すると分かりやすいでしょう。
「70歳以上は保険料を払わない」というルールと、「70歳以上なら老齢厚生年金が必ず全額もらえる」という話は同じではありません。
また、会社側では70歳以上被用者について報酬額を把握し、必要な届出を行うことがあります。
70歳到達時点の標準報酬月額相当額が70歳到達前と同じ場合など、一定の条件に該当すれば70歳到達届の提出が不要となる取扱いもあります。
なお、健康保険には厚生年金とは異なる年齢のルールがあります。
「厚生年金が70歳で終わるから、健康保険も70歳で終わる」とは限りません。
本記事では厚生年金をいつまで払うかに焦点を当てていますので、両制度を混同しないようにしてください。
高齢任意加入で受給資格を満たす
厚生年金は原則として70歳で通常の被保険者資格を喪失しますが、例外として、70歳を過ぎても厚生年金へ加入できる場合があります。
これが 高齢任意加入 です。
高齢任意加入の対象となるのは、主に70歳になった時点でも老齢年金を受けるために必要な受給資格期間を満たしておらず、70歳以降も会社などで働いている方です。
老齢基礎年金を受け取るためには、原則として保険料納付済期間や保険料免除期間、一定の合算対象期間などを合わせた受給資格期間が10年以上必要です。
この10年を満たしていないまま70歳になった場合、通常の厚生年金加入は終了します。
しかし、そのままでは老齢年金の受給権を確保できない方について、一定の条件のもとで受給資格期間を満たすまで厚生年金に任意加入できる仕組みが設けられています。
高齢任意加入は、70歳以降も厚生年金を払い続ければ年金額をもっと増やせるという制度ではありません。
主な目的は、老齢年金の受給資格期間を満たしていない方が受給権を確保することです。
したがって、すでに老齢年金の受給資格期間を十分に満たしている方が、「年金をもっと増やしたいから75歳まで厚生年金に加入したい」と希望しても、通常はこの高齢任意加入を利用することはできません。
また、高齢任意加入では、勤務先が厚生年金の適用事業所かどうかによって手続きや要件が異なる場合があります。
厚生年金の適用事業所で働いている場合には、本人が高齢任意加入の申出を行います。
保険料について事業主の同意が得られれば、一般の厚生年金保険料と同じように事業主と本人で負担する取扱いが可能です。
一方、事業主の同意が得られない場合には、本人が保険料を全額負担する取扱いとなる場合があります。
厚生年金の適用事業所以外で働いている場合には、事業主の同意や厚生労働大臣の認可など、別途の要件が関係します。
高齢任意加入を検討する前に、まず本当に受給資格期間が10年に足りていないのかを確認することが重要です。
年金記録には国民年金や厚生年金の加入期間だけでなく、免除期間や合算対象期間などが含まれる場合があります。
実務上は、本人が「保険料を払っていない期間が多いから10年に足りないはず」と思っていても、過去の厚生年金加入記録や免除期間などを確認すると受給資格を満たしていることがあります。
逆に、昔の勤務先の厚生年金記録が本人の認識と異なるケースもあります。
そのため、高齢任意加入を検討する場合は、自己判断で保険料の支払い方法だけを考えるのではなく、まず基礎年金番号に紐づく正式な年金記録を確認し、受給資格期間が何か月あるのかを確認してください。
必要に応じて年金事務所で記録を確認することが重要です。
なお、国民年金にも「任意加入」という言葉がありますが、厚生年金の高齢任意加入とは別の制度です。
制度名が似ているため、どちらの任意加入を検討しているのかを区別して考える必要があります。
厚生年金はいつまで払うかを整理
最後に、厚生年金をいつまで払うのかについて、これまでの内容を整理します。
一番大切なのは、 厚生年金は60歳で一律に終了する制度ではない という点です。
会社で厚生年金の加入要件を満たして働いている70歳未満の方は、原則として厚生年金の被保険者になります。
そのため、60歳で定年を迎えても、再雇用や継続雇用によって加入要件を満たしたまま働けば厚生年金への加入は続きます。
- 厚生年金保険料は原則として70歳になるまで
- 60歳で定年になっても再雇用で加入要件を満たせば保険料を払う
- 年金を受け取り始めても70歳未満で加入要件を満たせば厚生年金への加入は続く
- 70歳の誕生日の前日が厚生年金の資格喪失日になる
- 保険料は原則として資格喪失月の前月分まで
- 1日生まれの方は資格喪失月と保険料の最終月に特に注意する
- 60歳以降の厚生年金加入期間も老齢厚生年金の計算に反映される
- 65歳以上70歳未満では在職定時改定により毎年年金額が見直される
- 退職時には未反映の加入期間が退職時改定で反映される場合がある
- 70歳以降は原則として通常の厚生年金保険料を払わない
- 70歳以上でも在職老齢年金による年金の支給調整を受ける場合がある
- 受給資格期間を満たしていない場合は高齢任意加入が可能な場合がある
特に覚えておきたいのは、 国民年金の「原則60歳まで」と、厚生年金の「原則70歳まで」は別のルール だということです。
国民年金第1号被保険者の強制加入期間が原則60歳までであることから、「公的年金の保険料は全部60歳で終わる」と考えてしまいがちですが、会社員として厚生年金に加入して働く場合にはその考え方は当てはまりません。
60歳を過ぎても会社で厚生年金の加入要件を満たして働いていれば、通常は厚生年金保険料を負担します。
そして、その加入期間や報酬は老齢厚生年金の計算にも反映されます。
65歳以降については、在職定時改定によって在職中であっても厚生年金加入期間が毎年年金額へ反映されます。
退職した場合には退職時改定、70歳まで働いた場合には70歳到達時の改定によって、それまでの未反映期間が年金額へ反映される仕組みがあります。
一方、70歳になると通常の厚生年金被保険者資格はなくなり、原則として厚生年金保険料の負担も終了します。
ただし、70歳以降も厚生年金の適用事業所で働く場合には、70歳以上被用者として在職老齢年金の対象になることがあります。
「保険料がなくなること」と「働きながら受け取る年金が必ず全額支給されること」は別です。
| 年齢・状況 | 厚生年金保険料 | 主な確認ポイント |
|---|---|---|
| 60歳未満 | 加入要件を満たせば負担 | 通常の厚生年金加入 |
| 60歳以上65歳未満 | 加入要件を満たせば負担 | 定年後再雇用でも加入が続く場合がある |
| 65歳以上70歳未満 | 加入要件を満たせば負担 | 在職定時改定や在職老齢年金を確認 |
| 70歳以上 | 原則として負担なし | 70歳以上被用者・在職老齢年金を確認 |
| 70歳以上で受給資格不足 | 高齢任意加入で負担する場合あり | 受給資格期間と加入要件を確認 |
また、「厚生年金をいつまで払うか」と「何歳まで働くのが得か」は同じ質問ではありません。
働く期間を決める際には、増える老齢厚生年金だけでなく、給与収入、厚生年金保険料、健康保険料、税金、在職老齢年金による支給停止、勤務時間、生活とのバランスなども含めて考える必要があります。
特に60歳以降は、定年再雇用、65歳からの年金受給、70歳での厚生年金資格喪失など、数年ごとに制度上の扱いが変わります。
私も実務では、年齢だけで判断せず、「現在何歳か」「どのような契約で働くか」「年金の受給権があるか」「配偶者は何歳か」といった条件を分けて確認するようにしています。
年金制度は、生年月日、厚生年金や国民年金の加入記録、年金の受給権、勤務条件、退職日、再就職日などによって個別の取扱いが異なる場合があります。
また、在職老齢年金の基準額や社会保険の適用要件などは、法改正によって変更されることがあります。
正確な情報は公式サイトをご確認ください。
個別の年金記録や働き方によって判断が異なる場合がありますので、 最終的な判断は専門家にご相談ください。
厚生年金をいつまで払うのか迷ったときは、まず「60歳だから終わる」と考えるのではなく、自分が現在も厚生年金の加入対象となる働き方をしているか、そして70歳到達日がいつなのかを確認するところから始めると整理しやすいですよ。