こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
厚生年金保険に加入している会社員は、厚生年金だけではなく、国民年金にも加入しています。
国民年金では第2号被保険者という立場になり、原則として国民年金保険料を別に納付する必要はありません。
給与明細を見ると「厚生年金保険料」という項目しかないため、「自分は国民年金に入っていないのではないか」「国民年金も別に払う必要があるのではないか」と疑問に思う方もいるでしょう。
特に、学生時代や自営業だった時期には国民年金の納付書が届いていたのに、会社へ就職した途端に納付書が届かなくなるため、「国民年金から厚生年金へ完全に切り替わった」と理解している方は少なくありません。
会社員と国民年金の関係を理解するには、国民年金と厚生年金を別々の制度として切り離して考えるのではなく、日本の公的年金がどのような構造になっているのかを押さえることが大切です。
この記事では、会社員が国民年金にどのような形で加入しているのか、厚生年金との二重払いにならない理由、国民年金の第1号から第3号被保険者の違い、将来受け取る年金まで順番に整理します。
- 会社員と国民年金の加入関係
- 国民年金の第2号被保険者の仕組み
- 厚生年金と国民年金が二重払いにならない理由
- 会社員が将来受け取る年金の構造
会社員と国民年金の基本的な仕組み
会社員と国民年金の関係で最初に押さえておきたいのは、 厚生年金に加入しているから国民年金には加入していない、という仕組みではない ことです。
社会保険とはの全体像については、社会保険とは?仕組み・種類・広義と狭義の違いについて整理した記事で確認できます。
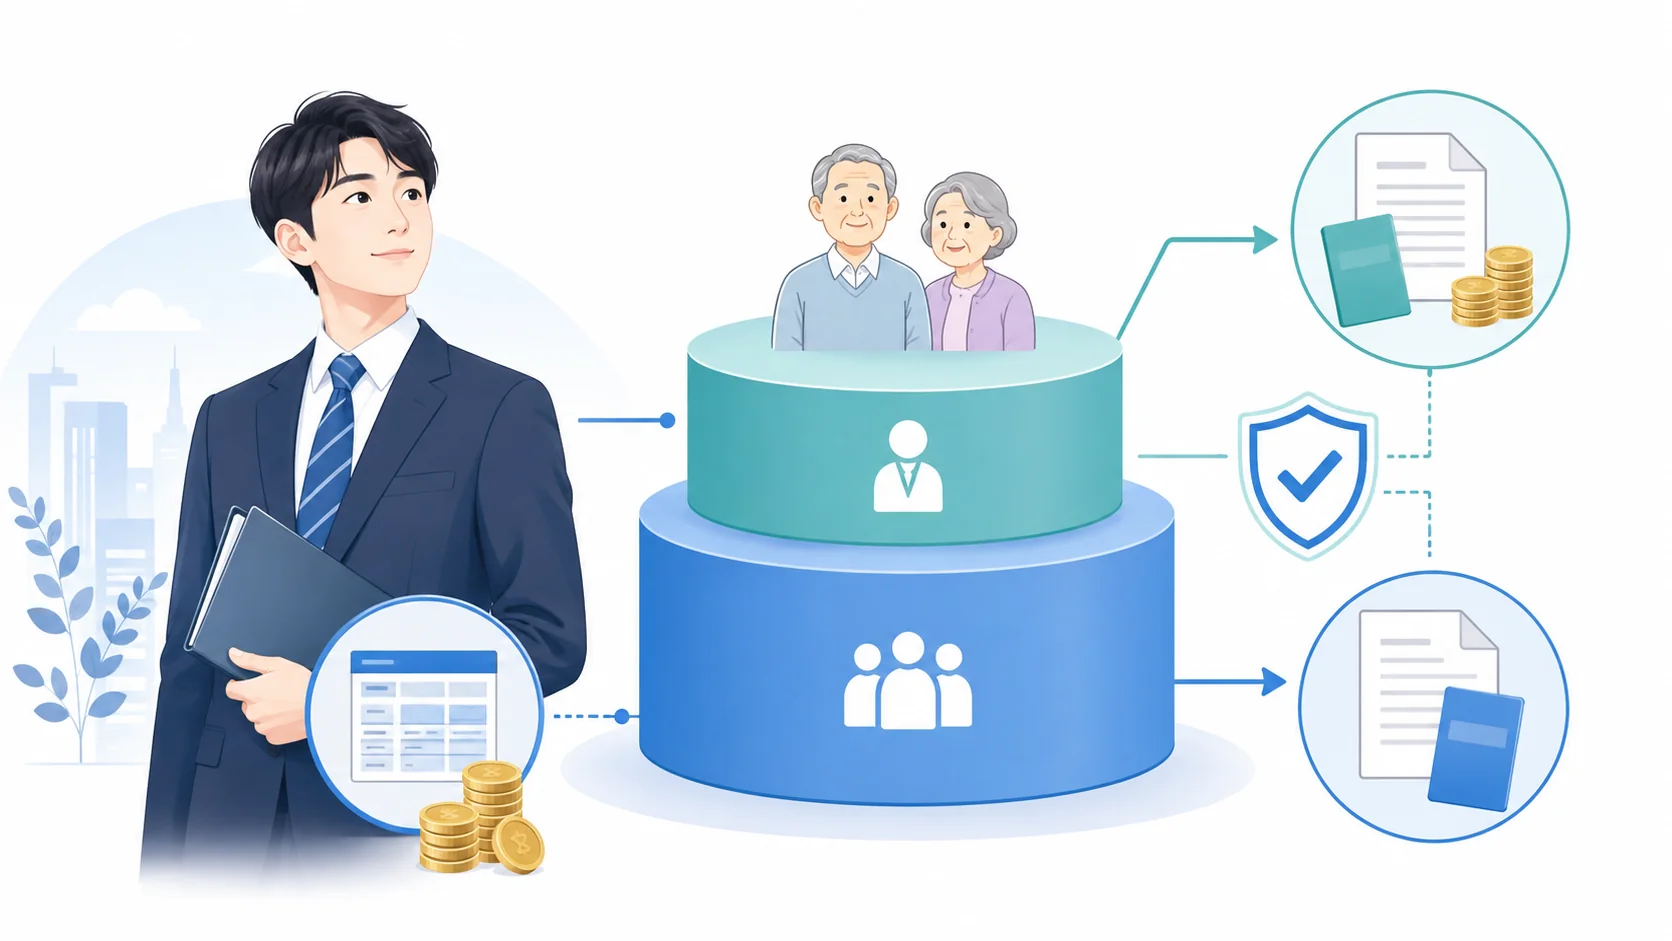
日本の公的年金は国民年金を基礎として、その上に会社員や公務員などが加入する厚生年金が重なる構造になっています。
つまり、「国民年金か厚生年金か」という二者択一ではなく、厚生年金に加入している会社員については、国民年金を土台として厚生年金にも加入していると考えるのが基本です。
まずは「会社員も国民年金の加入者である」という基本から確認していきましょう。
会社員も国民年金に加入している
厚生年金保険に加入している会社員は、厚生年金だけではなく国民年金にも加入しています。
国民年金という名称から、自営業者やフリーランス、学生などが加入する制度というイメージを持っている方も少なくありません。
実際、自営業者などは国民年金保険料を自分で納付するため、「国民年金=自分で納付書を使って払う年金」という印象を持ちやすいところです。
しかし、国民年金は日本の公的年金制度の土台となる制度です。
厚生年金に加入している会社員は、国民年金では 第2号被保険者 という区分になります。
つまり、会社員は「厚生年金に入っている代わりに国民年金には入らない」のではありません。
国民年金の加入者でありながら、同時に厚生年金にも加入している という関係になっています。
厚生年金保険に加入している会社員は、国民年金にも加入しています。
国民年金では第2号被保険者として扱われるため、第1号被保険者のように国民年金保険料を納付書や口座振替などで別途納付する仕組みではありません。
この点は、日本年金機構も公的年金制度について、国民年金と厚生年金保険による2階建ての構造として案内しています。
会社員や公務員などは国民年金に加えて厚生年金保険にも加入する、というのが制度上の基本的な位置付けです。
給与から国民年金保険料が引かれなくても加入している
会社員の方が迷いやすいのは、給与明細を見ると「厚生年金保険料」とは書いてあるのに、「国民年金保険料」という項目が見当たらないことです。
学生時代などに国民年金の納付書を受け取った経験がある方ほど、「国民年金保険料を自分で払っていないのだから、会社員になってからは国民年金に入っていないのではないか」と感じやすいかなと思います。
ただし、第2号被保険者については、第1号被保険者と保険料の負担方法が異なります。
会社員として厚生年金に加入している期間について、通常は国民年金保険料を別途本人へ請求する仕組みにはなっていません。
そのため、給与明細に国民年金という名称が表示されていなくても、それだけで国民年金に加入していないことにはなりません。
会社員という肩書きだけでは判断しない
一方で、「会社員なら全員が必ず国民年金の第2号被保険者になる」とだけ覚えてしまうのも少し注意が必要です。
重要なのは、勤務先で 厚生年金保険の被保険者になっているか です。
会社に雇用されている方であっても、勤務先の状況や労働時間などによって厚生年金の加入関係を個別に確認しなければならない場合があります。
社会保険の適用範囲は制度改正によって変わることもありますので、勤務先で厚生年金に加入しているか分からない場合は、給与明細だけでなく、会社の担当者や年金記録などから確認するとよいでしょう。
私も実務で社会保険の加入関係を確認するときには、「正社員かパートか」という名称だけで判断するのではなく、実際の勤務条件や資格取得状況を確認します。
名称ではなく、現在どの制度の被保険者になっているかを見ることが大切です。
この記事で「会社員」と表現する場合は、基本的に 勤務先で厚生年金保険に加入している会社員 を想定しています。
会社員は第2号被保険者になる
国民年金の加入者は、加入状況によって第1号被保険者、第2号被保険者、第3号被保険者に分かれています。
このうち、勤務先で厚生年金保険に加入している会社員や公務員などが該当するのが、第2号被保険者です。
「第2号」という名前だけを見ると制度の内容が分かりにくいのですが、会社員の年金を理解するうえでは非常に重要な区分です。
国民年金の加入者でありながら、厚生年金にも加入している人の区分、と考えると理解しやすいでしょう。
就職すると勤務先が厚生年金の手続きをする
第2号被保険者になる場合、通常は本人が市区町村の窓口へ行って「国民年金の第2号にしてください」と手続きをするわけではありません。
厚生年金の適用事業所へ入社し、加入要件を満たした場合には、勤務先が健康保険・厚生年金保険の資格取得に関する手続きを行います。
その厚生年金への加入に伴って、国民年金では第2号被保険者として取り扱われます。
採用時の社会保険手続きでも、会社側は対象となる従業員について資格取得の手続きを進めます。
従業員本人から見ると「会社の社会保険に入った」「厚生年金に切り替わった」という感覚になることが多いのですが、公的年金全体で見ると国民年金から抜けたわけではありません。
国民年金の「第2号」という名称は、2番目に加入する年金という意味ではありません。
第1号・第2号・第3号は、国民年金における被保険者の種類を表す区分です。
基礎年金番号も会社員になったから変わるわけではない
国民年金と厚生年金が別々の制度に見えるため、「国民年金の番号と厚生年金の番号が別にあるのではないか」と思う方もいます。
現在の公的年金の加入記録は、原則として一人に一つの基礎年金番号を基礎として管理されています。
学生時代に国民年金へ加入し、その後会社員として厚生年金へ加入したからといって、公的年金の記録そのものが完全に別人のように分かれるわけではありません。
この仕組みによって、第1号被保険者だった期間、第2号被保険者だった期間などを通じて、その人の公的年金の加入記録が管理されていきます。
転職を何度か経験している方についても基本的な考え方は同じです。
勤務先は変わっても、公的年金の加入履歴は本人の年金記録としてつながっていきます。
入社時などに基礎年金番号が分からない場合は、 基礎年金番号の調べ方と確認方法 でも確認方法を詳しく整理しています。
退職すると第2号のままとは限らない
第2号被保険者という立場は、「一度会社員になったらずっと続く」というものではありません。
会社を退職して厚生年金の資格を喪失した場合には、その後の状況によって国民年金の被保険者区分が変わります。
たとえば、次の会社へすぐ就職して厚生年金に加入すれば再び第2号被保険者として続きますが、再就職せず第3号被保険者にも該当しない場合などには、第1号被保険者への切り替えが必要になることがあります。
この「退職から再就職までの間」が、国民年金の未加入や未納が発生しやすい場面の一つです。
会社に在籍している間は会社が多くの社会保険手続きをしてくれるため、本人が年金の手続きを意識する機会はあまりありません。
しかし、退職すると本人側で確認しなければならない手続きが増えます。
退職後に次の会社へすぐ入社しない場合は、健康保険だけでなく、国民年金についても自分が第1号・第2号・第3号のどの区分になるのか確認しておきましょう。
厚生年金と国民年金は両方に加入する
会社員は厚生年金と国民年金のどちらか一方を選択するわけではありません。
厚生年金保険の加入者は、国民年金の第2号被保険者として国民年金にも加入しています。
この関係を理解するには、日本の公的年金を「2階建て」として考えると分かりやすいです。
国民年金が1階で厚生年金が2階
公的年金を建物に例えると、国民年金が1階部分にあたり、会社員や公務員などについては、その上の2階部分として厚生年金があります。
そのため、厚生年金に加入したときに1階部分の国民年金がなくなり、2階部分だけになるわけではありません。
1階部分の基礎年金の仕組みに参加しながら、2階部分として厚生年金にも加入する構造です。
会社員の公的年金は「国民年金+厚生年金」の2階建てです。
国民年金を脱退して厚生年金だけに加入する仕組みではありません。
この点が分かると、「会社員なのに将来、老齢基礎年金を受け取るのはなぜなのか」という疑問も整理しやすくなります。
会社員として厚生年金に加入していた期間は、厚生年金だけの加入期間なのではなく、公的年金の基礎部分にも関係する期間だからです。
「両方に加入」と「保険料を2回払う」は別
ここで多くの方が疑問に感じるのが、「国民年金と厚生年金の両方に加入しているなら、保険料も2種類払うのではないか」という点です。
制度への加入関係と、本人が保険料を納付する方法は分けて考える必要があります。
第1号被保険者は、原則として定額の国民年金保険料を自分で納付します。
一方、第2号被保険者は厚生年金保険料を負担し、国民年金保険料を第1号被保険者のように別途直接納付する仕組みではありません。
ですから、 「国民年金と厚生年金の両方に加入している」ことと、「国民年金保険料と厚生年金保険料を二重に徴収されている」ことは同じ意味ではありません。
ここを混同してしまうと、給与明細を見たときに「厚生年金しか払っていないから国民年金が未納ではないか」と心配したり、逆に国民年金の納付書が届いた際に「厚生年金を払っているから全部無視していい」と判断したりしやすくなります。
加入期間は将来の年金にもつながる
会社員として厚生年金に加入した期間は、将来の老齢厚生年金だけに関係するものではありません。
公的年金制度の2階建て構造の中で、国民年金の基礎年金部分にも関係していきます。
そのため、長く会社員をしてきた方が「私は国民年金を自分でほとんど払った覚えがないから、老齢基礎年金は受け取れないのでは」と心配する必要は通常ありません。
ただし、実際の受給資格や年金額については、これまでの加入期間や納付状況などによって変わります。
自営業期間、学生期間、会社員期間、扶養されていた期間など、人生の中で被保険者区分が何度か変わることも珍しくありません。
大切なのは、現在の区分だけを見るのではなく、公的年金の加入履歴全体として考えることです。
国民年金は自営業者だけの制度ではない
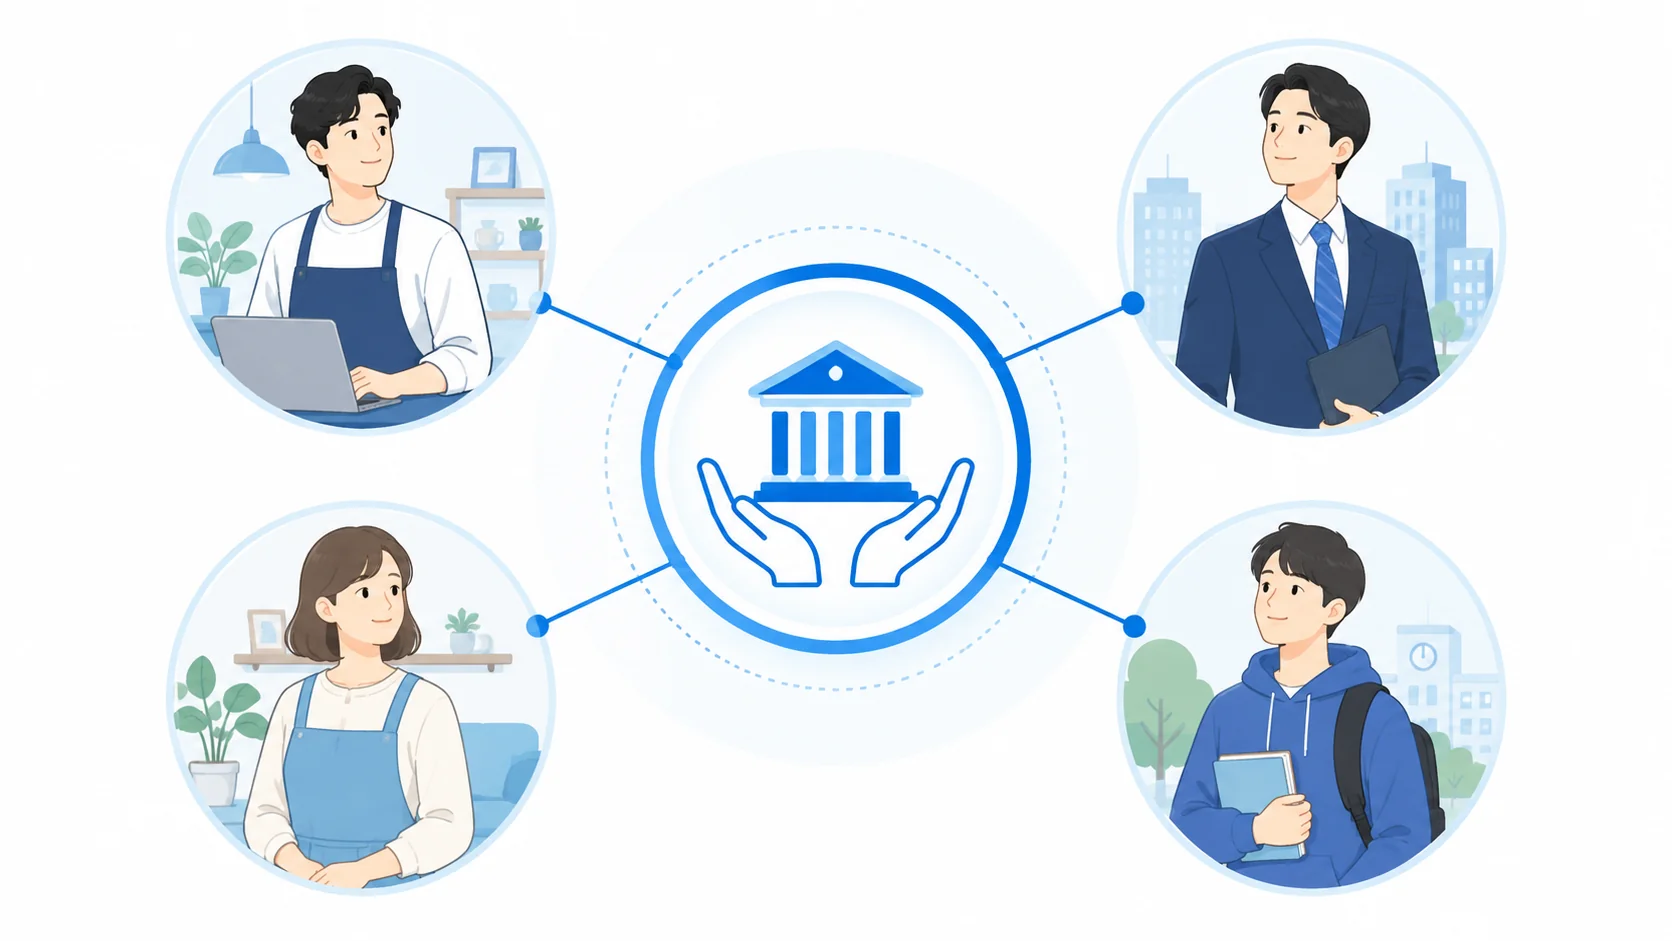
国民年金についてよくある誤解の一つが、「国民年金は自営業者が加入する年金」というものです。
確かに、自営業者やフリーランス、学生、無職の方などは国民年金の第1号被保険者となり、本人が国民年金保険料を納付するケースが多くなります。
そのため、国民年金という言葉を聞くと、第1号被保険者をイメージしやすいのは自然なことです。
しかし、国民年金そのものは第1号被保険者だけの制度ではありません。
国民年金の中に3つの被保険者区分がある
国民年金には、大きく分けて第1号被保険者、第2号被保険者、第3号被保険者という区分があります。
自営業者などが代表例となる第1号被保険者だけではなく、厚生年金に加入している会社員や公務員などは第2号被保険者、第2号被保険者に扶養され一定の要件を満たす配偶者は第3号被保険者となります。
つまり、 国民年金という一つの制度の中に、立場や保険料負担の方法などが異なる被保険者区分がある と考えると分かりやすいでしょう。
「国民年金=第1号被保険者」というわけではありません。
会社員本人も、厚生年金に加入していれば国民年金では第2号被保険者です。
退職時の「国民年金へ切り替え」の意味
実務でも、退職時に会社から「退職後は国民年金への切り替えが必要になる場合があります」と案内することがあります。
この表現だけを聞くと、「会社員だった間は国民年金に入っておらず、退職して初めて国民年金に加入する」と感じる方もいるでしょう。
実際には、厚生年金に加入していた会社員は、それまで国民年金の第2号被保険者でした。
退職によって厚生年金の被保険者資格を失い、その後第1号被保険者の要件に該当する場合には、 国民年金の中で第2号から第1号へ被保険者区分が変わる と考えるほうが制度を理解しやすいです。
また、退職後に一定の要件を満たして配偶者の扶養に入る場合には、第3号被保険者となることがあります。
このように、退職後に全員が必ず第1号になるわけでもありません。
就職・退職・扶養で区分が変わる
国民年金の被保険者区分は、働き方や家族の状況が変わることで変更されます。
たとえば、自営業者として第1号被保険者だった人が会社へ就職して厚生年金に加入すれば第2号被保険者になります。
その会社を退職して再就職しなければ、第1号被保険者へ戻ることがあります。
一方、一定の要件を満たして厚生年金加入者である配偶者の扶養に入る場合には、第3号被保険者となる可能性があります。
この仕組みを理解しておくと、就職・退職・結婚・配偶者の扶養・再就職といった場面で、なぜ年金の手続きが発生するのかが見えやすくなります。
特に退職時は、健康保険の選択に意識が向きやすく、国民年金の手続きを忘れてしまうことがあります。
会社を辞めた後は「健康保険をどうするか」と同時に、「国民年金では自分が何号になるか」を確認する習慣をつけておくと安心です。
給与明細に国民年金がない理由
会社員が「自分は国民年金に入っているのだろうか」と疑問を持つ大きな理由が、給与明細です。
給与明細には一般的に、健康保険料、介護保険料、厚生年金保険料、雇用保険料などが記載されています。
一方で、厚生年金保険に加入している会社員の給与明細に「国民年金保険料」という項目が別に表示されることは通常ありません。
これは、国民年金に加入していないからではありません。
第2号被保険者については、第1号被保険者のように国民年金保険料を本人が直接納付する仕組みになっていないためです。
給与明細では厚生年金保険料として確認する
会社では、厚生年金保険の対象となる従業員について保険料を計算し、本人負担分を給与や賞与から控除します。
会社側も事業主負担分を負担し、会社を通じて保険料を納付します。
そのため、従業員本人が日常的に確認する給与明細には「厚生年金保険料」という項目が表示されます。
一方で、第1号被保険者のように国民年金保険料を別途本人が直接納めるわけではないので、「国民年金保険料」という控除項目が並んでいないわけです。
給与明細に国民年金保険料の記載がないことだけを理由に、国民年金へ加入していないと判断しないでください。
厚生年金に加入している会社員であれば、国民年金では第2号被保険者として扱われます。
国民年金の納付書が届いた場合は対象期間を見る
反対に、現在は会社員で給与から厚生年金保険料が控除されているにもかかわらず、国民年金の納付書や未納に関する案内が届くケースもあります。
この場合、「今は厚生年金を払っているのだから、日本年金機構の間違いだろう」とすぐに判断するのはおすすめできません。
現在の厚生年金加入期間ではなく、過去に第1号被保険者だった期間について国民年金保険料が未納になっている可能性があるからです。
たとえば、前の会社を3月31日に退職し、次の会社へ5月に入社したような場合には、その間の加入関係を確認する必要があります。
また、自営業から会社員へ変わった場合にも、厚生年金へ加入する前の国民年金保険料が残っていることがあります。
納付書が届いたときは、まず「何月分の保険料なのか」を確認してください。
現在の給与明細と納付書だけを見比べるのではなく、その月に自分が第1号・第2号・第3号のどの状態だったかを確認することがポイントです。
詳しくは、 厚生年金を払っているのに国民年金が未納になる原因 で整理しています。
年金記録そのものを確認する方法もある
「給与から厚生年金は引かれているけれど、本当に正しく加入できているのか不安」という場合には、給与明細だけではなく、自分自身の年金記録を確認する方法があります。
ねんきん定期便やねんきんネットなどを利用すれば、これまでの年金加入記録を確認できます。
転職回数が多い方や、退職と再就職の間に空白期間がある方は、一度記録を確認してみるのもよいでしょう。
特に「ずっと会社員だったと思っていたのに未納期間がある」「以前の勤務先の記録が分からない」といった場合は、放置せず確認することが大切です。
年金は数十年という長い期間の記録が将来の給付につながる制度です。
そのため、現在の給与明細だけではなく、節目ごとに加入記録全体を確認しておくと安心ですよ。
国民年金を会社員が負担する仕組み
会社員も国民年金に加入していると聞くと、次に気になるのが保険料です。
「厚生年金保険料を給与から引かれているのに、国民年金保険料まで払うのか」「実は見えないところで二重払いになっているのではないか」と不安になる方もいるでしょう。
厚生年金に加入する第2号被保険者は、原則として国民年金保険料を別途納付する必要はありません。
ここからは、会社員の保険料がどのような仕組みで負担されているのか、退職した場合には何が変わるのか、さらに将来受け取る年金との関係まで整理します。
国民年金保険料は別途払わなくてよい
厚生年金保険に加入している会社員は、原則として国民年金第1号被保険者が納める定額の国民年金保険料を別に支払う必要はありません。
第2号被保険者については、厚生年金制度を通じて基礎年金に必要な費用を負担する仕組みになっています。
そのため、会社員として厚生年金保険料が給与から控除されている期間について、さらに国民年金の納付書を使って毎月保険料を納めるということには通常なりません。
「厚生年金保険料の中に定額分が入っている」と単純に考えない
ここは制度を説明するときに誤解が生じやすい部分です。
「国民年金にも加入しているのに別途払わなくていい」と聞くと、「自分が払っている厚生年金保険料のうち、一定額がそのまま国民年金保険料として振り分けられている」と考える方もいるかもしれません。
ただ、制度を理解するうえでは、 厚生年金保険料の中に第1号被保険者が払う定額の国民年金保険料がそのまま入っている と捉えるよりも、「第2号被保険者は厚生年金制度を通じて基礎年金の仕組みに参加している」と捉えるほうが分かりやすく、誤解も少なくなります。
厚生年金に加入している第2号被保険者の期間については、国民年金保険料を本人が別途納付する必要はありません。
会社員でも自分で国民年金を払う期間はあり得る
ただし、「会社員になった経験がある人は、今後ずっと国民年金保険料を自分で払わなくてよい」という意味ではありません。
たとえば会社を退職し、次の勤務先へ入社するまで期間が空いて第1号被保険者となった場合には、その期間について国民年金保険料を自分で納付することがあります。
また、会社で働いていても厚生年金の被保険者となっていない場合には、国民年金上の立場を別途確認する必要があります。
つまり、「会社員だから国民年金を払わない」のではなく、 厚生年金に加入する第2号被保険者だから、国民年金保険料を第1号被保険者のように直接納付しない という理解が重要です。
退職日の翌日以降は状況が変わることがある
実務上、特に注意したいのは退職時です。
在職中は厚生年金の第2号被保険者であっても、退職により厚生年金の資格を喪失すると、その後の状況によって年金の区分が変わります。
次の勤務先で厚生年金に加入する、第3号被保険者になる、第1号被保険者になるなど、人によって異なりますので、「会社を辞めた後もしばらく会社員時代と同じ扱いだろう」と考えないようにしてください。
退職後の手続きを行わずにいると、本来第1号被保険者として納付が必要だった期間が後から分かることもあります。
退職時には離職票や健康保険だけではなく、年金の手続きについても確認しておきましょう。
厚生年金との二重払いにはならない
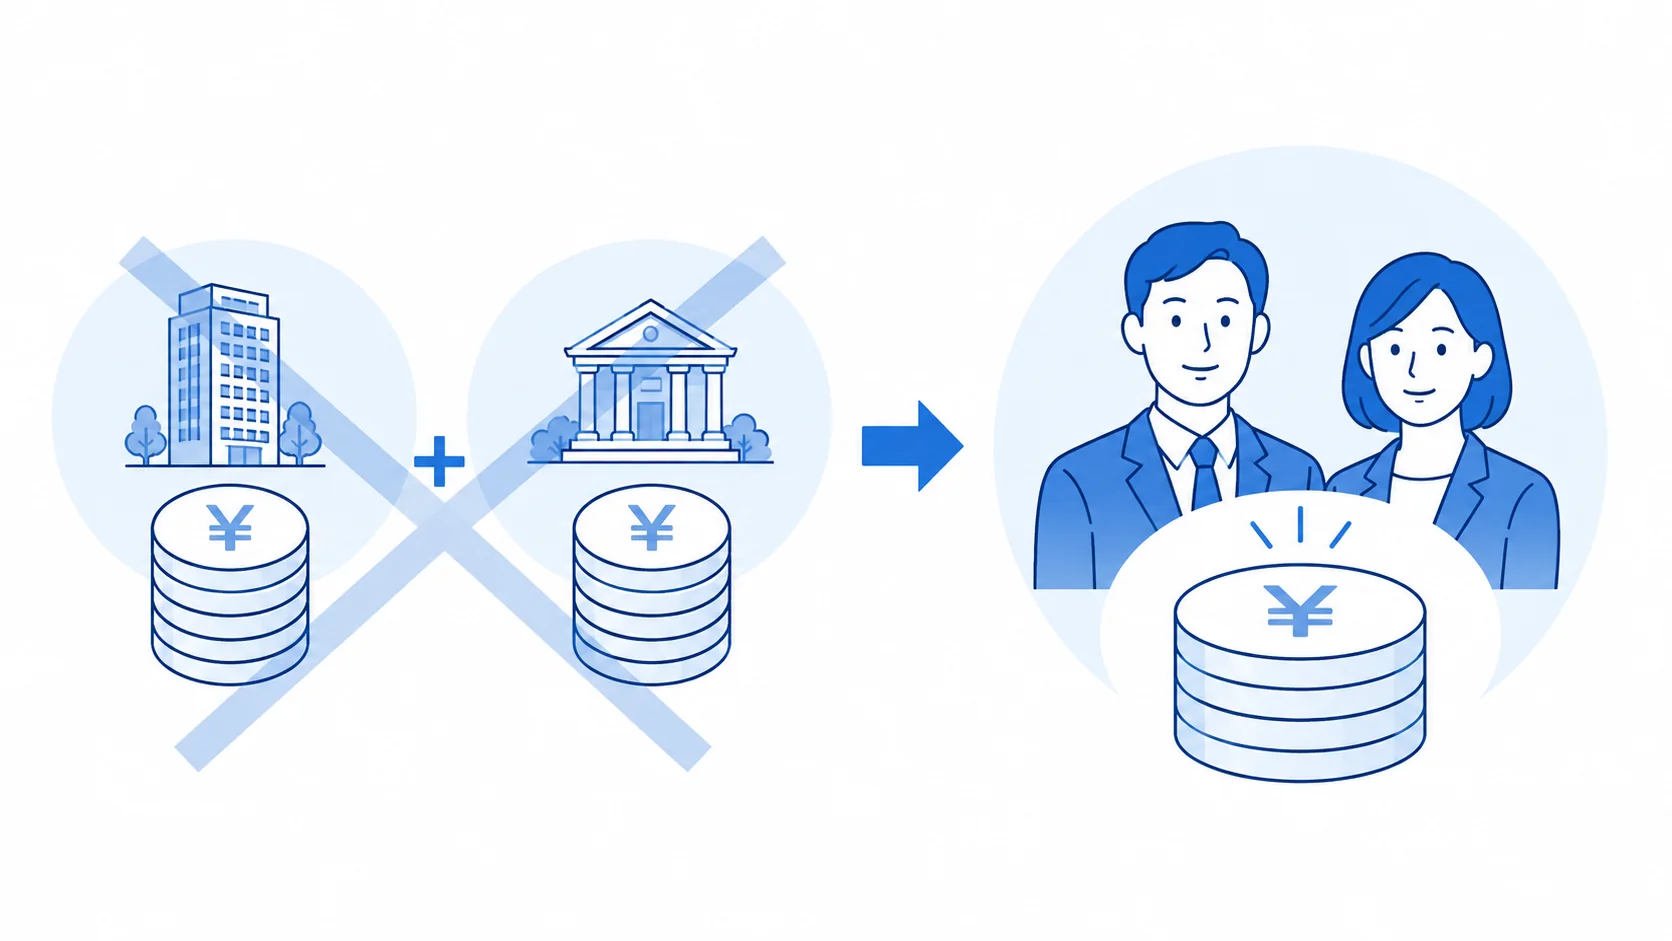
会社員が国民年金にも加入していると分かると、「それなら国民年金と厚生年金を二重に払っているのではないか」と感じるかもしれません。
しかし、通常の第2号被保険者について、国民年金保険料と厚生年金保険料をそれぞれ独立して本人から徴収する二重払いの仕組みにはなっていません。
会社員が給与から負担しているのは厚生年金保険料です。
第2号被保険者は厚生年金制度を通じて基礎年金にも関わる仕組みとなっているため、第1号被保険者が納める国民年金保険料を別途追加で支払う必要は原則としてありません。
給与明細に厚生年金しかなくても問題ではない
たとえば給与明細に「厚生年金保険料30,000円」などと記載されていたとしても、その下にさらに「国民年金保険料」という項目がなければならないわけではありません。
むしろ、厚生年金に加入している第2号被保険者であれば、国民年金保険料が給与から別項目として徴収されていないのが通常です。
ですから、「国民年金に加入しているのに給与明細から引かれていない=会社が手続きを忘れている」ということではありません。
制度には国民年金と厚生年金の両方で加入しますが、第2号被保険者本人が国民年金保険料を別払いする仕組みではありません。
納付書が届いたら「二重請求」と決めつけない
一方で、国民年金の納付書が届いた場合には注意が必要です。
現在の勤務先で厚生年金保険料を払っているからといって、手元にある国民年金の納付書が必ず誤請求とは限りません。
納付書が対象としている期間が、現在の厚生年金加入期間ではなく、厚生年金に加入する前の期間である可能性があるからです。
たとえば3月まで自営業者として第1号被保険者で、4月から会社へ就職して厚生年金に加入した場合、4月以降は原則として国民年金保険料を別途納めませんが、それ以前の第1号被保険者期間に未納があれば請求が残ることがあります。
同様に、前職を退職してから現在の会社へ再就職するまでの期間について、第1号被保険者として納付が必要だったというケースも考えられます。
国民年金の納付書が届いた場合は、「今、厚生年金を払っている」という事実だけで判断せず、 納付書の対象月と、その月の年金加入状況 を照らし合わせてください。
本当に重複して納付したと思ったら確認する
加入記録の切り替え時期などによって、「国民年金を納付した月と厚生年金の加入月が重なっているように見える」ということもあります。
このような場合は、自己判断で次回以降の納付を止めたり、そのまま放置したりするより、年金事務所などで加入記録と納付記録を確認するのが確実です。
年金制度は原則として月単位で加入関係が整理されるため、単純に「同じ月にお金が動いたから二重払い」とは限りません。
どの月について、どの資格に基づいて保険料が発生しているのかを見る必要があります。
会社員の方からすると、会社が給与から社会保険料を控除してくれるため、普段は資格取得日や資格喪失日を意識することはあまりないでしょう。
ただ、転職や退職のタイミングでは、この日付が重要になります。
請求内容に疑問がある場合には、納付書を無視するのではなく、まず加入記録を確認してください。
第1号から第3号の違いを確認
国民年金と会社員の関係を整理するうえでは、第1号、第2号、第3号被保険者の違いを理解しておくと非常に分かりやすくなります。
3つの区分の違いは、単に職業の名称だけで決まるものではありませんが、代表的な対象者と保険料の扱いを整理すると次のようになります。
| 区分 | 主な対象者 | 国民年金保険料の扱い | 主な手続き |
|---|---|---|---|
| 第1号被保険者 | 自営業者、フリーランス、学生、無職の方など | 原則として本人が納付 | 本人が市区町村等で手続き |
| 第2号被保険者 | 厚生年金に加入する会社員、公務員など | 本人による国民年金保険料の直接納付は不要 | 勤務先を通じて手続き |
| 第3号被保険者 | 第2号被保険者に扶養される一定の配偶者 | 本人による国民年金保険料の直接納付は不要 | 配偶者の勤務先を通じて手続き |
第1号被保険者は自分で納付するのが基本
第1号被保険者には、自営業者、フリーランス、学生、無職の方などが代表的な例として挙げられます。
第1号被保険者は、原則として国民年金保険料を自分で納付します。
会社員が抱く「国民年金は納付書で自分で払うもの」というイメージは、主にこの第1号被保険者の仕組みから来ていると考えると分かりやすいでしょう。
会社を退職して厚生年金の資格を失い、第3号被保険者にも該当しない場合には、第1号被保険者への変更が必要になることがあります。
そのため、それまで給与天引きで年金の支払いを意識していなかった方が、退職後に初めて自分で国民年金の手続きをするというケースもよくあります。
第2号被保険者が会社員本人
勤務先で厚生年金に加入している会社員は、第2号被保険者です。
第2号被保険者の大きな特徴は、国民年金保険料を第1号被保険者のように自分で直接納付するのではなく、厚生年金制度を通じて公的年金に加入する点です。
会社員本人について「国民年金と厚生年金のどちらに入っているのか」と聞かれた場合には、基本的には「厚生年金に加入している会社員は、国民年金では第2号被保険者であり、両方の制度に加入している」と整理できます。
第3号被保険者は第2号被保険者に扶養される一定の配偶者
第3号被保険者は、第2号被保険者に扶養される一定の配偶者です。
ただし、「会社員の配偶者で働いていなければ自動的に第3号」というわけではありません。
年齢、収入、扶養関係などの要件を満たす必要があり、働き方によっては本人自身が厚生年金へ加入する場合もあります。
また、第3号被保険者本人が第1号被保険者と同じように国民年金保険料を直接納付する仕組みではありません。
扶養の収入要件や社会保険の適用範囲は制度改正の影響を受ける可能性もありますので、実際に第3号被保険者へ該当するかどうかは、その時点の要件を確認してください。
会社員は退職時の区分変更に注意
会社員本人にとって特に重要なのは、第2号被保険者から別の区分へ変わる場面です。
たとえば、厚生年金に加入している会社を退職し、しばらく再就職しない場合には、第1号被保険者への変更手続きが必要になることがあります。
一方、退職後に厚生年金へ加入している配偶者の扶養に入り、所定の要件を満たせば第3号被保険者となる場合もあります。
実務では「退職したから健康保険をどうするか」は覚えていても、年金の区分変更まで意識していない方が少なくありません。
会社を退職したときは、健康保険だけでなく、 国民年金で自分が何号被保険者になるのか も必ず確認しましょう。
被保険者の区分によって、本人が国民年金保険料を直接納めるのか、勤務先を通じた制度になるのかなどが変わります。
この3区分を理解しておくだけでも、会社員と国民年金の関係はかなり整理しやすくなります。
会社員が受け取る年金は2階建て
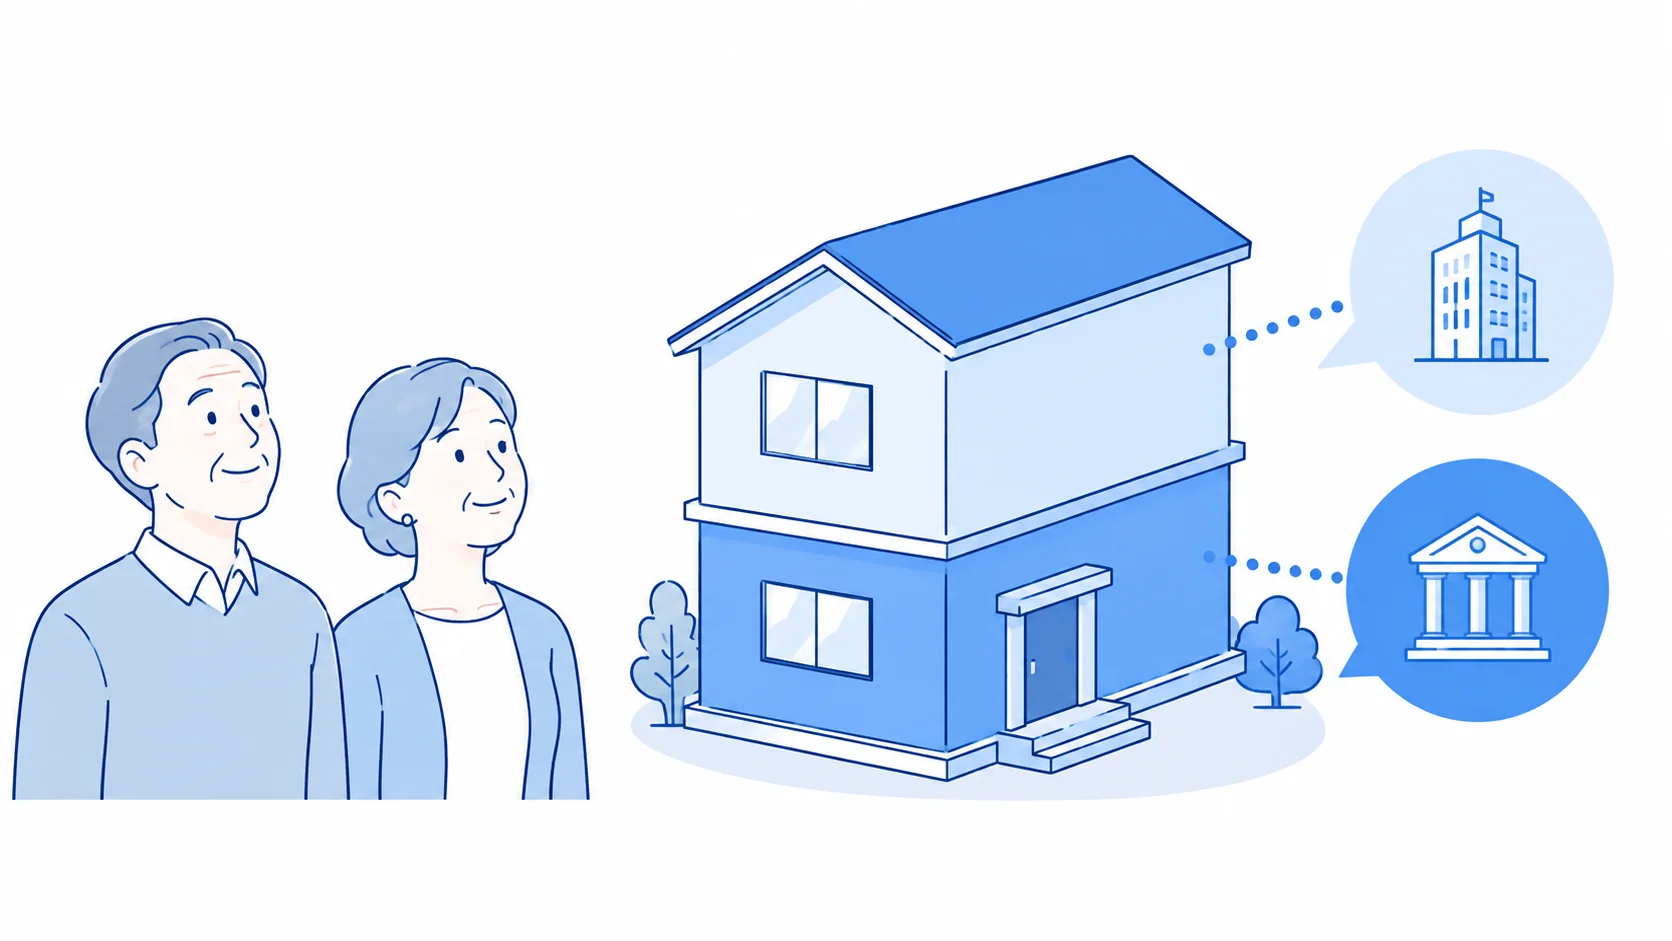
会社員が国民年金にも加入していることは、保険料だけではなく、将来受け取る年金にも関係しています。
厚生年金に加入してきた会社員が老齢年金の受給要件を満たした場合、基本的には1階部分にあたる 老齢基礎年金 と、2階部分にあたる 老齢厚生年金 を受け取る構造になります。
1階部分:国民年金から老齢基礎年金
2階部分:厚生年金から老齢厚生年金
会社員でも老齢基礎年金を受け取る
老齢基礎年金は、国民年金の老齢給付です。
会社員の方は、現役時代に国民年金保険料を納付書で支払った記憶があまりないかもしれません。
そのため、「会社員だった人は厚生年金だけを受け取る」と思われることがあります。
しかし、厚生年金に加入している会社員は国民年金の第2号被保険者でもあります。
そのため、受給要件を満たせば、基礎部分として老齢基礎年金を受け取ることになります。
つまり、会社員の老後の年金は「厚生年金だけ」というより、老齢基礎年金を土台として、その上に老齢厚生年金が上乗せされる構造と考えると分かりやすいでしょう。
老齢厚生年金は報酬や加入期間などが関係する
2階部分となる老齢厚生年金は、厚生年金保険に加入していた期間や、その間の報酬などが年金額に関係します。
そのため、同じ年数だけ会社員として働いていた人であっても、加入期間中の報酬などによって老齢厚生年金の額が同じになるとは限りません。
一方、老齢基礎年金については国民年金の加入・納付状況などが関係します。
会社員の年金額を考える場合には、「国民年金はいくら、厚生年金はいくら」というようにそれぞれの仕組みを理解しつつ、最終的には両方を含めた自分自身の見込額を見ることが大切です。
老齢厚生年金が老齢基礎年金に上乗せされる基本的な仕組みについては、日本年金機構の老齢年金の案内でも確認できます。
自営業から会社員になった人も記録はつながる
公的年金の加入区分は、一生同じとは限りません。
たとえば20代では自営業者として第1号被保険者、30代から会社員として第2号被保険者になったという方もいるでしょう。
反対に、長年会社員をした後に独立して自営業者になる方もいます。
このような場合でも、国民年金と厚生年金がまったく無関係な別々の記録として扱われるわけではありません。
公的年金の加入履歴として、それぞれの期間が将来の受給資格や年金額につながっていきます。
そのため、「会社員になった時点で、それ以前に納めた国民年金が無駄になるのではないか」と心配する必要はありません。
私も相談を受ける際には、現在の働き方だけではなく、これまでの加入履歴を見ることが重要だとお伝えしています。
年金は非常に長期間にわたる制度だからです。
自分の年金額は平均額より加入記録を見る
インターネットでは「会社員の年金はいくら」といった平均額を目にすることがありますが、自分自身の将来の年金額を知りたい場合、平均だけでは正確には分かりません。
厚生年金の加入期間や報酬、国民年金の納付状況などが一人ひとり異なるためです。
自分の年金について確認する場合には、ねんきん定期便やねんきんネットなどを利用し、まず加入記録に漏れがないかを確認したうえで、年金見込額を見るとよいでしょう。
会社員として厚生年金に加入していた期間も、老齢基礎年金と無関係な期間ではありません。
「国民年金保険料を自分で払った月だけが基礎年金の対象」と考えないようにしましょう。
国民年金と会社員の関係を整理
国民年金と会社員の関係で最も大切なのは、 厚生年金に加入している会社員も国民年金の加入者である という点です。
国民年金は自営業者だけの制度ではありません。
厚生年金に加入する会社員は国民年金では第2号被保険者となり、国民年金を基礎として、その上に厚生年金がある2階建ての公的年金制度に加入しています。
一方で、第1号被保険者のように国民年金保険料を本人が別途納付するわけではありません。
そのため、給与明細に「厚生年金保険料」としか書かれていなくても、通常は国民年金に加入していないという意味にはなりません。
国民年金と会社員の関係は、次のように整理できます。
- 厚生年金に加入する会社員は国民年金の第2号被保険者になる
- 会社員は国民年金と厚生年金の両方に加入する
- 国民年金保険料を第1号被保険者のように別途納付する必要はない
- 制度への加入が二つでも国民年金保険料と厚生年金保険料の単純な二重払いではない
- 将来は老齢基礎年金に老齢厚生年金が上乗せされる構造になる
会社員のままなら普段は国民年金を意識しにくい
会社員として厚生年金に加入している間は、社会保険に関する手続きの多くを会社が行います。
保険料も給与から控除されるため、自営業者のように毎月納付書で国民年金保険料を納めることもありません。
このため、国民年金に加入しているという実感を持つ機会が少ないのだと思います。
しかし、国民年金との関係が特に重要になるのが、退職・転職・独立・配偶者の扶養に入るときなど、働き方が変わる場面です。
退職したら国民年金の区分を確認する
厚生年金に加入していた会社を退職すると、第2号被保険者のままではなくなる場合があります。
次の勤務先へすぐ入社して厚生年金に加入すれば大きな空白が生じないこともありますが、再就職まで期間が空く場合などには、第1号被保険者への変更手続きが必要になることがあります。
また、一定の要件を満たして配偶者の扶養に入る場合には、第3号被保険者となる可能性があります。
このときに必要な手続きを行わないと、後になって加入手続きや保険料の確認が必要になることもあります。
退職後の国民年金の扱いや60歳前後の納付期間について確認したい場合は、 国民年金はいつまで払うのかを解説した記事 も参考にしてください。
納付書や未納通知が来たら対象月を確認する
現在厚生年金に加入している会社員であっても、過去の第1号被保険者期間について国民年金の納付書などが届くことがあります。
その場合、「会社員だから払う必要がない」と一律に判断するのではなく、請求の対象となっている期間を確認してください。
現在は第2号被保険者でも、過去には第1号被保険者だったということは十分にあります。
特に転職と転職の間、退職から独立までの間などは確認しておきたいポイントです。
反対に、加入記録や請求内容に疑問がある場合には、そのまま納付したり無視したりする前に、年金事務所などで記録を確認するとよいでしょう。
年金制度の適用関係は、年齢、勤務状況、厚生年金の資格取得・喪失日、配偶者の扶養状況などによって個別に異なる場合があります。
また、社会保険の適用範囲や各種要件は制度改正によって変更される可能性がありますので、 正確な情報は公式サイトをご確認ください 。
納付書が届いた場合、加入記録に空白がある場合、自分が第1号・第2号・第3号のどれに該当するか判断できない場合などは、自己判断で放置せず、年金事務所や社会保険労務士などへ確認してください。
最終的な判断は専門家にご相談ください 。
会社員にとって国民年金は無関係な制度ではありません。
「国民年金が1階、その上に会社員の厚生年金が2階として乗っている」 と理解しておけば、会社員が国民年金にも加入している理由、給与明細に国民年金保険料が表示されない理由、将来老齢基礎年金と老齢厚生年金を受け取る仕組みが一本につながります。
そして、会社員の方が実務上もっとも注意したいのは、退職や転職などで第2号被保険者ではなくなるタイミングです。
普段は会社が手続きをしてくれるからこそ、働き方が変わったときには、自分の国民年金の区分がどうなったのかを一度確認しておくことをおすすめします。