こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
健康保険には、病院の窓口で医療費の負担を軽くする仕組みだけでなく、病気やケガで仕事を休んだとき、出産したとき、高額な医療費がかかったときなどに受けられるさまざまな給付があります。
健康保険の全体像については、健康保険とは何かをわかりやすく整理した記事で確認できます。
ただ、傷病手当金や出産手当金という名前は聞いたことがあっても、「健康保険から受けられる給付を全部まとめて知りたい」「自分の場合は何を申請すればよいのかわからない」という方も多いのではないでしょうか。
健康保険の給付は、まず全体像を理解したうえで、自分が置かれている状況に該当する制度を確認するのが分かりやすいです。
この記事では、主な給付の種類から支給条件、金額の考え方、申請方法、退職後に受けられる給付まで順番に整理します。
- 健康保険で受けられる主な給付金の種類
- 傷病手当金や出産関係の給付を受ける条件
- 高額療養費など医療費を軽減する制度
- 給付金の申請方法や時効、退職後の取扱い
健康保険の給付金とは?種類と全体像
健康保険というと、病院で資格確認をして医療費の一部だけを支払う制度というイメージが強いかもしれません。
しかし、健康保険の役割は医療費の負担軽減だけではありません。
病気やケガによって収入が減った場合や、出産、死亡など生活に大きな影響が生じる場面でも給付が設けられています。
まずは健康保険の給付を大きな分類から整理していきましょう。
健康保険の給付は現物給付と現金給付
健康保険の給付を理解するときは、最初に 現物給付と現金給付の2種類がある と整理すると分かりやすくなります。
現物給付とは、病院や診療所などで診察、検査、投薬、手術といった医療そのものを受ける形の給付です。
一般的に会社員が病院を受診すると、保険診療にかかった費用の全額を支払うのではなく、年齢や所得などに応じた自己負担分を窓口で支払います。
残りの部分については健康保険から医療機関へ支払われるため、本人の銀行口座にお金が振り込まれるわけではありません。
このように、金銭ではなく医療サービスとして受けるものが現物給付です。
訪問看護ステーションの看護師などが自宅を訪問して行う訪問看護も、利用者は基本利用料を支払い、残りは健康保険から事業者へ支払われる仕組みで、訪問看護療養費と呼ばれます。対象になる人や自己負担、介護保険が優先される場合は、訪問看護療養費とは?対象者・自己負担と介護保険の違いを整理で確認できます。
一方の現金給付は、一定の条件を満たしたときに金銭として受け取る給付です。
代表的なものとして、病気やケガで働けない場合の傷病手当金、出産時の出産育児一時金、産前産後に仕事を休んだ場合の出産手当金などがあります。
健康保険の給付を大きく分けると次の2つです。
- 現物給付:医療機関で診療そのものを受ける給付
- 現金給付:一定の要件を満たしたときに金銭を受け取る給付
さらに、高額療養費や療養費のように、医療費をいったん負担した後で払い戻しを受ける制度もあります。
検索で健康保険の給付金を調べている方の多くが知りたいのは、こうした 本人に金銭が支払われる現金給付 でしょう。
ただし、自分が利用できる制度を漏れなく確認するためには、医療費そのものを軽減する給付も含めて考えることが重要です。
また、仕事中や通勤途中のケガ・病気については、原則として健康保険ではなく労災保険の対象となります。
病気やケガであれば何でも健康保険というわけではありません。
反対に、けんかなど相手がいるケガは健康保険が使えないと思われがちですが、必ずしもそうではありません。給付制限の考え方と第三者行為による傷病届の手続きは、健康保険は第三者行為のけんかでも使える?給付制限の基準で整理しています。
交通事故でケガをした場合も健康保険で治療を受けられます。自賠責保険との使い分けや併用したときのお金の流れは、交通事故で健康保険と自賠責は併用できる?仕組みと注意点で整理しています。健康保険を使うときに必要な第三者行為による傷病届の書類や示談前の注意点は、交通事故で健康保険を使う第三者行為による傷病届の手続きで確認できます。
仕事中や通勤途中に発生した傷病は、健康保険ではなく労災保険の対象になる可能性があります。
受診時に発生状況を正確に伝えることが大切です。
法定給付と健康保険組合の付加給付
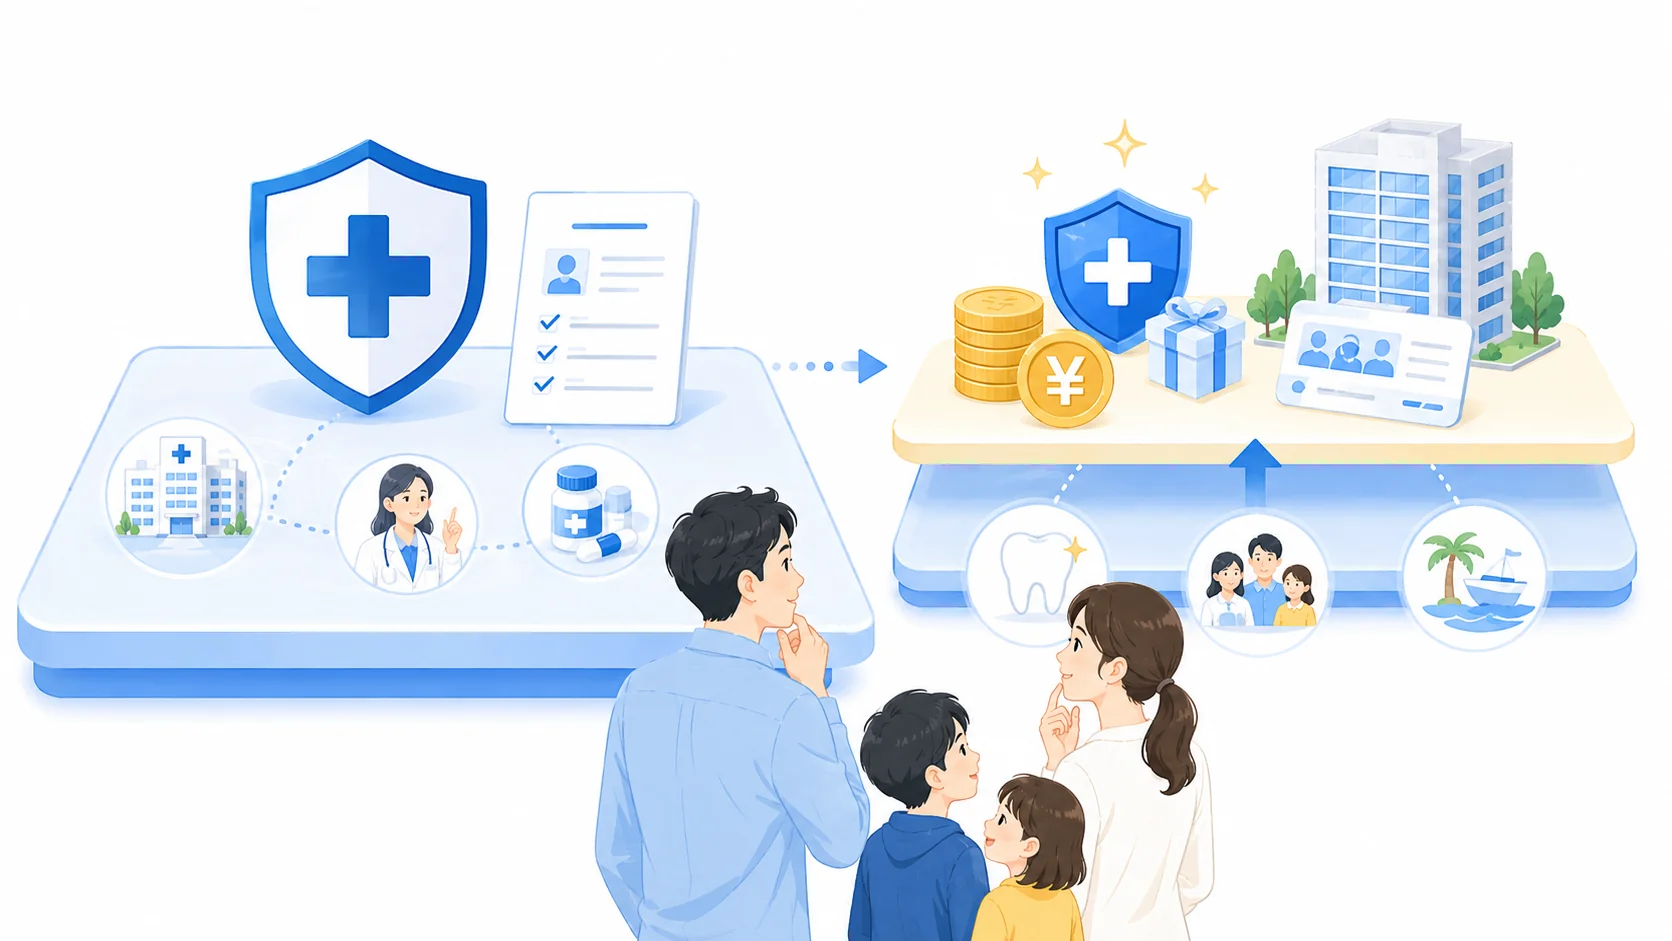
健康保険の給付には、もう一つ重要な分類があります。
それが 法定給付と付加給付 です。
法定給付とは、健康保険法に基づいて定められている基本的な給付です。
協会けんぽに加入している会社員であっても、健康保険組合に加入している会社員であっても、法律上の要件を満たせば対象になります。
傷病手当金、出産育児一時金、出産手当金、高額療養費、療養費、移送費、埋葬料などが代表例です。
一方、付加給付とは、健康保険組合が法定給付に加えて独自に設けている給付です。
たとえば、高額な医療費が発生した場合、法律上の高額療養費によって一定額を超えた部分が払い戻されますが、健康保険組合によっては、その後に残る自己負担をさらに一定額まで引き下げる独自の給付を設けていることがあります。
傷病手当金や出産に関する給付について、独自の上乗せを設けている健康保険組合もあります。
健康保険組合に加入している方は、法定給付だけを確認して終わらないことがポイントです。
勤務先の健康保険組合に付加給付があれば、協会けんぽの給付より実際の自己負担が少なくなる場合があります。
ここは実務でも見落とされやすいところです。
「ネットで高額療養費を調べたら自己負担はこの金額だった」と考えていても、加入している健康保険組合ではさらに給付を受けられるケースがあります。
反対に、協会けんぽには健康保険組合のような独自の付加給付はありません。
付加給付が健康保険組合の規約で決まる仕組みや、高額療養費との関係、自分の健保に付加給付があるかどうかの確認手順は、健康保険の付加給付とは?高額療養費との違いと確認ポイントで詳しく整理しています。
そのため、健康保険の給付額を調べるときには、最初に自分が協会けんぽに加入しているのか、それとも会社独自・業界独自の健康保険組合に加入しているのかを確認しましょう。
資格情報のお知らせや資格確認書、マイナポータルなどで保険者を確認できます。
健康保険で受けられる給付金一覧
健康保険では、病気やケガだけではなく、出産や死亡などさまざまな場面に対応する給付が設けられています。
まず、代表的な給付を一覧で確認してみましょう。
| 給付 | 主な対象となる場面 | 給付内容の概要 |
|---|---|---|
| 療養の給付 | 病気・ケガで受診 | 保険診療を原則として一部自己負担で受ける |
| 傷病手当金 | 業務外の傷病で働けない | 休業中の生活費の一部を補う |
| 出産育児一時金 | 被保険者・被扶養者が出産 | 原則として子ども1人につき50万円 |
| 出産手当金 | 出産のため会社を休む | 休業期間中の所得を一定範囲で補う |
| 高額療養費 | 医療費の自己負担が高額 | 月ごとの限度額を超えた部分を給付 |
| 療養費 | 医療費を全額立て替えた場合など | 保険給付相当額を審査後に払い戻す |
| 海外療養費 | 海外滞在中に治療 | 国内の保険診療基準をもとに一部を払い戻す |
| 移送費 | 療養のため特別な移送が必要 | 一定の要件を満たす移送費を支給 |
| 埋葬料・埋葬費 | 被保険者が死亡 | 原則5万円または一定範囲の埋葬実費 |
| 家族埋葬料 | 被扶養者が死亡 | 被保険者へ5万円を支給 |
この一覧を見ると分かるように、健康保険は「病院代を3割にする制度」だけではありません。
特に会社員の場合、病気で長期間働けなくなったときの傷病手当金や、出産によって仕事を休む期間の出産手当金は、生活費に直結する重要な制度です。
一方、高額療養費や療養費は医療費の負担を軽減する制度であり、同じ健康保険の給付でも役割は大きく異なります。
また、先進医療や差額ベッドなど保険外の費用がかかる診療を受けた場合でも、通常の保険診療部分は保険外併用療養費として健康保険の対象になります。対象となる療養の種類や自己負担の考え方は、保険外併用療養費とは?仕組みと対象・自己負担をわかりやすく整理で確認できます。
実務で従業員から相談を受ける場合も、制度名から説明するより「病気で休んでいるのか」「医療費が高くなったのか」「出産なのか」と、本人が直面している場面から確認したほうが必要な給付を整理しやすくなります。
健康保険組合の加入者については、この一覧に加えて独自の付加給付が設けられている場合があります。
実際にもらえる金額を確認するときは、加入している健康保険組合の給付内容も確認してください。
傷病手当金の支給要件と支給額
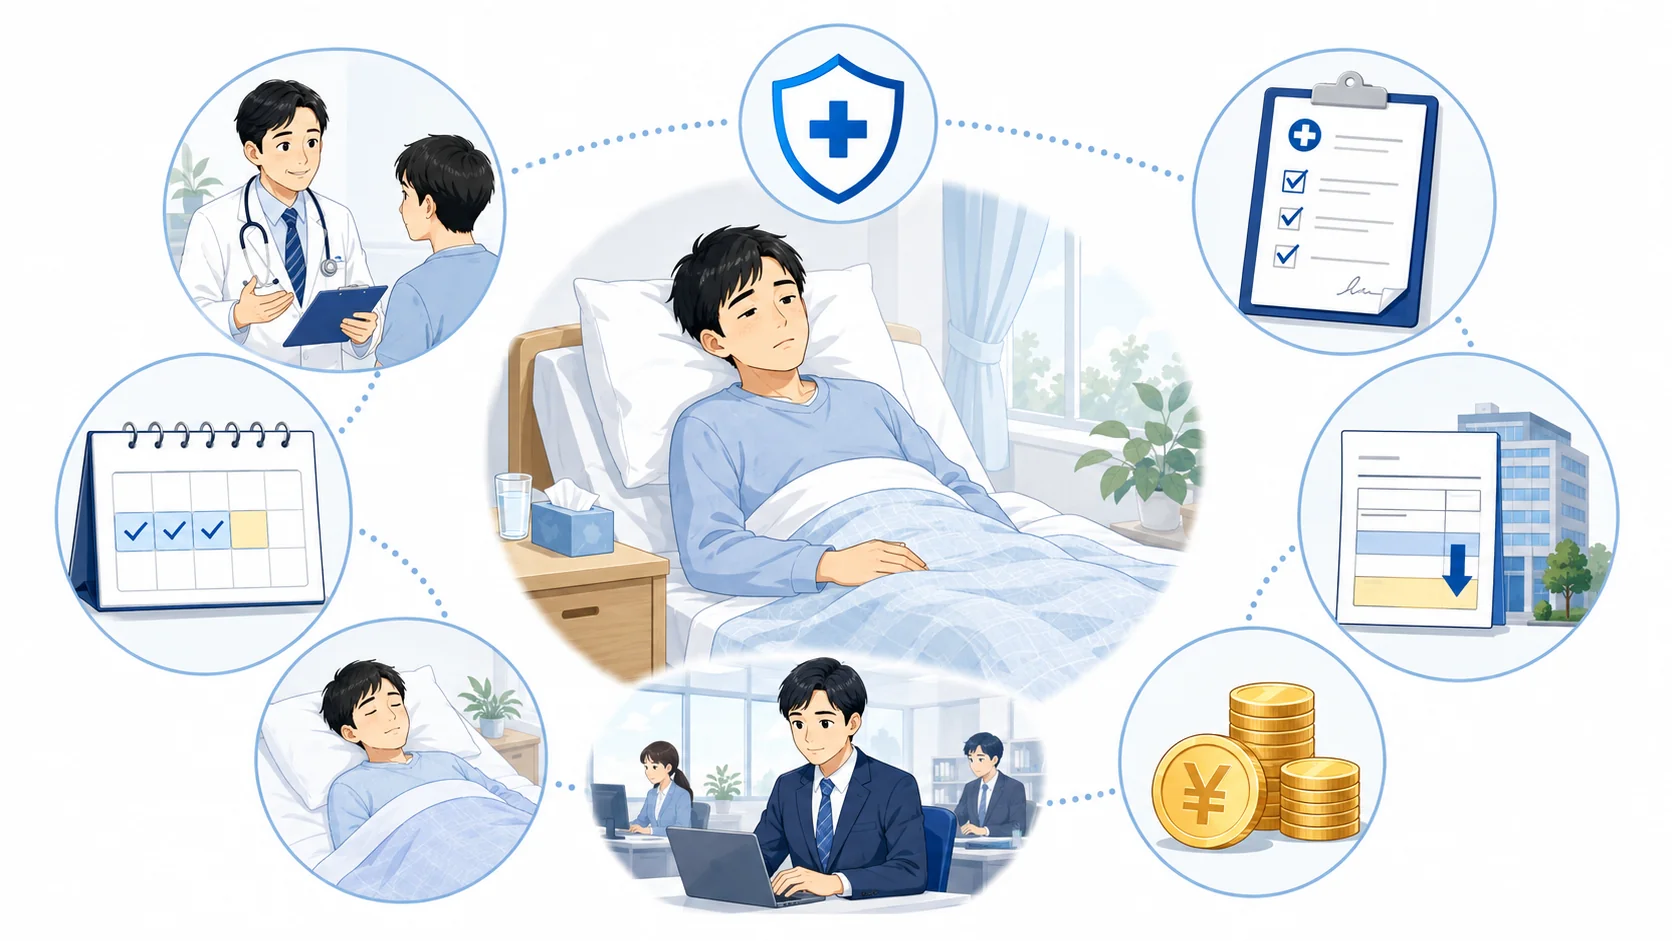
健康保険の現金給付の中でも、実務で特に相談が多いのが 傷病手当金 です。
傷病手当金は、業務外の病気やケガの療養によって仕事ができず、会社から十分な給与を受けられない場合に、休業中の生活を支えるために支給される制度です。
原則として、次の4つの要件を確認します。
- 業務外の病気やケガの療養であること
- 療養のため仕事に就くことができないこと
- 連続する3日間の待期を完成していること
- 休業期間について給与の支払いがないこと
まず注意したいのが「業務外」であることです。
仕事中の事故や通勤途中の事故など、労災保険の対象になる傷病については、原則として傷病手当金ではなく労災保険で処理します。
次に、単に会社を休んでいるだけでは足りず、療養のため労務不能である必要があります。
労務不能かどうかは、医師の意見だけではなく、本人の仕事内容なども踏まえて判断されます。
傷病手当金には 連続する3日間の待期 があります。
この3日間には、土日や祝日などの公休日、有給休暇を取得した日も含めることができます。
3日間連続して休んだ後、4日目以降の労務不能日が支給対象となります。
傷病手当金の支給額の基本
1日あたりの金額は、原則として「支給開始日以前12か月間の各標準報酬月額の平均額÷30×3分の2」で計算します。
単純に給与の手取り額の3分の2が支給されるわけではありません。
計算の基礎となるのは標準報酬月額です。
また、被保険者期間が12か月に満たない場合は別の計算方法が用いられます。
給与が一部支給される場合には、直ちに傷病手当金がすべて支給されなくなるわけではありません。
給与の日額が傷病手当金の日額より少なければ、一定の範囲で差額が支給される場合があります。
支給期間は、 支給開始日から通算して1年6か月 です。
途中で復職して傷病手当金を受けなかった期間があった場合でも、現在は実際に支給を受けた日だけを単純に連続して数える仕組みではなく、支給開始日からの通算期間として管理する必要があります。
申請書には本人が記入する欄だけではなく、事業主が給与や出勤状況を証明する欄と、医師などが療養状況を記載する欄があります。
そのため、会社、本人、医療機関の間で書類のやり取りが必要になります。
傷病手当金の具体的な手続きについては、 傷病手当金の申請方法と書類の書き方を解説した記事 でも詳しく整理しています。
出産育児一時金と出産手当金の違い
出産に関する健康保険の給付では、 出産育児一時金と出産手当金 の2つがよく出てきます。
名称が似ているため混同されやすいのですが、目的も対象者も異なる制度です。
| 項目 | 出産育児一時金 | 出産手当金 |
|---|---|---|
| 目的 | 出産費用の負担を軽減 | 出産で休業する期間の所得保障 |
| 主な対象 | 被保険者・被扶養者の出産 | 健康保険の被保険者本人 |
| 基本的な金額 | 原則1児につき50万円 | 標準報酬月額を基礎とした1日額の3分の2 |
| 給与との関係 | 基本的に休業の有無とは別 | 休業中の給与額により調整 |
出産育児一時金は、被保険者本人だけでなく、健康保険の被扶養者となっている配偶者などが出産した場合にも対象になります。
支給額は、現在は原則として子ども1人につき50万円です。
産科医療補償制度の対象とならない一定の出産については48万8,000円となる場合があります。
多くの医療機関では直接支払制度が利用されています。
健康保険から医療機関へ出産育児一時金を直接支払うことで、本人が出産費用の全額をいったん準備する負担を軽減する仕組みです。
実際の出産費用が出産育児一時金より少なかった場合には、差額を請求できることがあります。
出産育児一時金の対象者や50万円と48.8万円の違い、受け取り方は、出産育児一時金とは?50万円の条件と対象者をわかりやすく整理で詳しく整理しています。
一方、出産手当金は 出産のため会社を休み、その期間について十分な給与を受けられない被保険者本人 を対象とする所得保障です。
被扶養者として健康保険に入っている方には出産手当金は支給されません。
支給対象となる期間は、原則として出産日以前42日、多胎妊娠の場合は98日から、出産日の翌日以後56日までの範囲で、実際に仕事を休み給与が支給されなかった期間です。
出産予定日より出産が遅れた場合には、その遅れた期間も対象となる場合があります。
1日あたりの基本的な支給額は傷病手当金と同様、支給開始日前12か月間の標準報酬月額の平均を基礎に計算した額の3分の2です。
傷病手当金と出産手当金は同じ期間についてそのまま二重に受け取ることはできません。
基本的には出産手当金が優先され、傷病手当金の日額のほうが高い場合には一定の差額が支給されることがあります。
産前に傷病手当金を受けていた方が、そのまま産前産後休業へ入るケースでは特に整理が必要です。
会社の人事担当者にも早めに状況を伝えておくと、申請期間の重複を防ぎやすくなります。
健康保険の給付金の申請方法と注意点
健康保険の給付は、対象になっていても自動的にすべて振り込まれるわけではありません。
本人からの申請が必要な制度が多く、必要書類や申請先も給付ごとに異なります。
また、高額療養費のように制度改正によって金額が変わるものもあります。
ここからは、医療費に関する給付から具体的な申請方法、時効、退職後の取扱いまで実務上の注意点を確認します。
高額療養費の自己負担限度額
高額療養費は、医療機関や薬局で支払う保険診療分の自己負担が高額になった場合に、 1か月単位の自己負担限度額を超えた部分について給付を受けられる制度 です。
高額療養費の基本的な仕組みや2026年8月診療分からの見直しのポイントは、健康保険の高額療養費とは?2026年8月改正のポイントで詳しく解説しています。
ここでいう1か月とは、入院日から30日間という意味ではなく、毎月1日から末日までの歴月で判定します。
そのため、入院や治療が月をまたぐと、それぞれの月で自己負担限度額を判定することになります。
また、差額ベッド代、自由診療、診断書代など、健康保険の対象外となる費用は原則として高額療養費の計算対象には含まれません。
入院中の食事代として支払う標準負担額も、高額療養費の計算には含まれません。1食あたりの負担額や住民税非課税世帯などの軽減制度は、健康保険の入院時食事療養費はいくら?食事代と軽減制度を整理で確認できます。
高額療養費制度は2026年8月診療分から見直されています。
インターネット上には2026年7月以前の自己負担限度額を掲載した情報も残っているため、利用する診療月を確認してください。
2026年8月診療分以降について、69歳以下の主な所得区分を一般的な目安として整理すると次のとおりです。
| 標準報酬月額等 | 月ごとの自己負担限度額 | 多数回該当 | 年間上限の目安 |
|---|---|---|---|
| 83万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
| 53万円~79万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 28万円~50万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 26万円以下 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税等 | 36,900円 | 24,600円 | 29万円 |
標準報酬月額15万円以下など一定の方については、年間上限41万円に関する特例や適用時期の取扱いがあります。
また、70歳以上の方は所得区分や外来の限度額など別の仕組みがあります。
上記の数値は制度理解のための一般的な目安です。
年齢、所得区分、世帯合算、多数回該当、保険者などによって実際の負担額は変わります。
2026年8月の改正では月ごとの上限だけではなく、 毎年8月から翌年7月までを対象とする年間上限 が設けられた点も重要です。
長期間にわたり高額な治療が続く方について、年間を通した医療費負担を抑える仕組みが加わっています。
制度改正の詳細は 協会けんぽの高額療養費制度改正の案内 でも確認できます。
また、一定期間に高額療養費の対象となる月が複数回ある場合には多数回該当があり、4回目以降の自己負担限度額がさらに下がる場合があります。
このほか、人工透析が必要な慢性腎不全など、長期間にわたって高額な治療が続く特定の病気には、自己負担限度額を軽減する特定疾病の制度があります。対象となる病気や受療証の申請方法は、健康保険の特定疾病療養受療証とは?対象と申請方法を整理で確認できます。
入院や手術などで医療費が高額になることが事前に分かっている場合は、マイナ保険証によるオンライン資格確認を利用することで、窓口での支払いを最初から自己負担限度額までに抑えられるケースがあります。
マイナ保険証を利用できない医療機関などでは、限度額適用認定証が必要になる場合があります。
具体的な手続きは、 限度額適用認定証の申請方法とマイナ保険証との違い で詳しく解説しています。
療養費と海外療養費の対象ケース
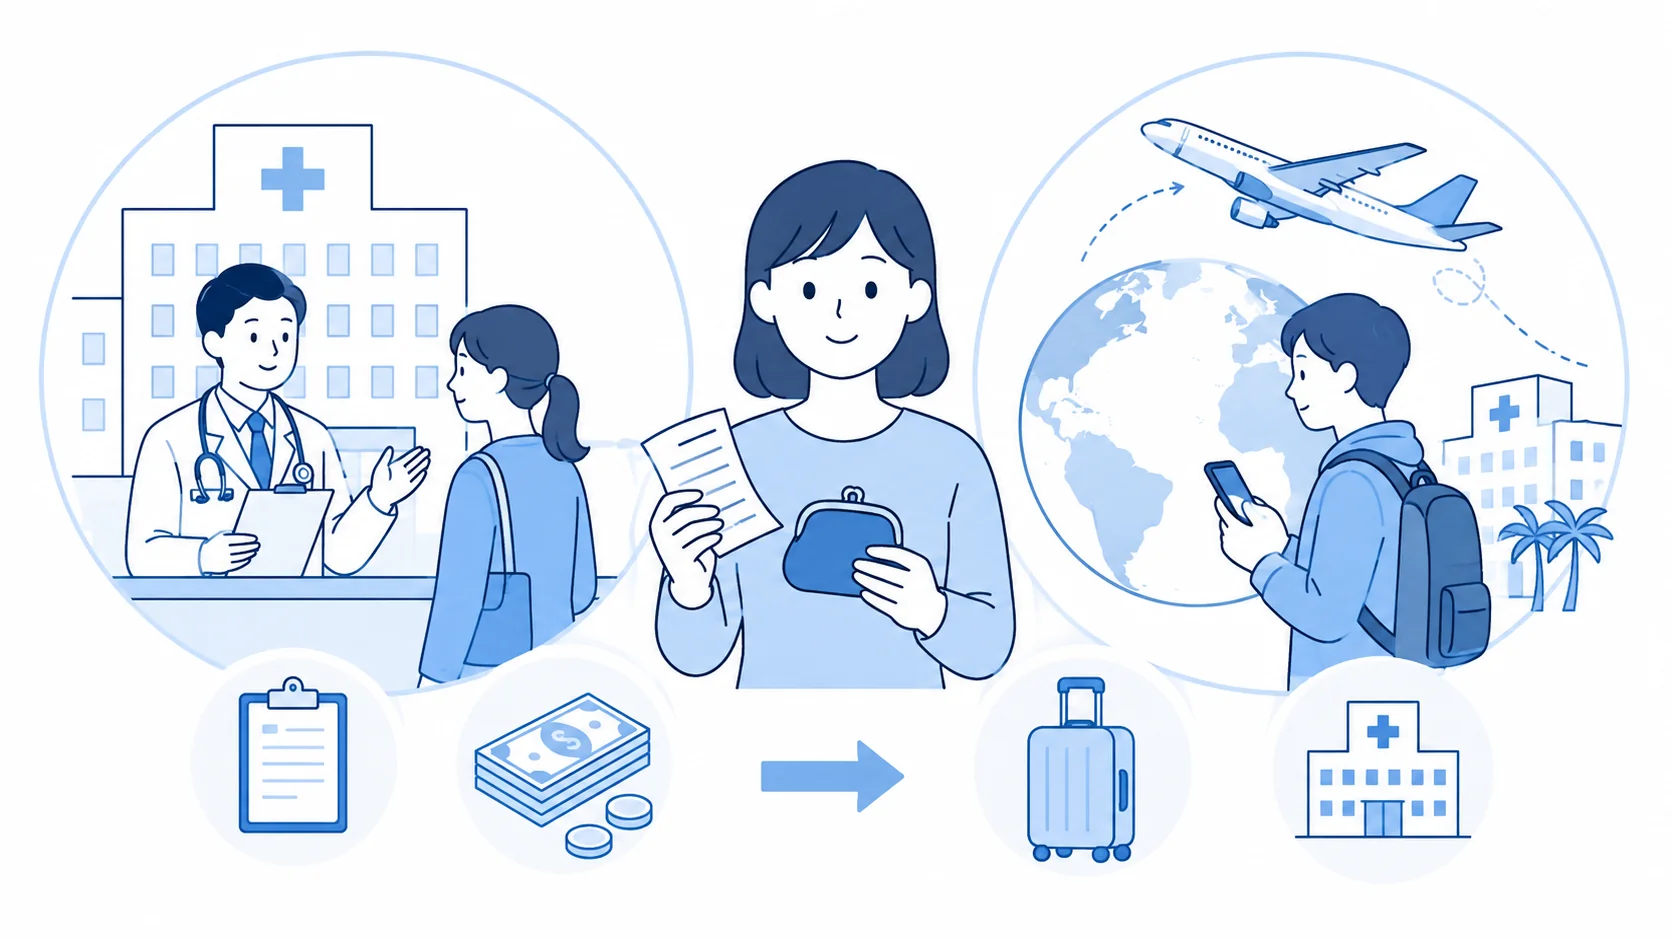
通常、健康保険を利用して医療機関を受診すると、本人は自己負担分だけを窓口で支払います。
しかし、やむを得ない事情によって健康保険を利用できず、医療費の全額をいったん自己負担した場合などには、 療養費 として後から払い戻しを受けられることがあります。
代表的なのは、急病などやむを得ない事情によって資格確認ができず、医療費を10割負担したケースです。
ただし、「保険を使わず受診したから必ず7割が戻る」という単純な制度ではありません。
健康保険で認められる診療内容や費用を基準として保険者が審査し、その範囲内で給付されます。
ほかにも、医師の指示に基づいて治療用装具を作成した場合などが療養費の対象になることがあります。
なお、治療用装具は、障害によって低下した身体機能を補うために長期間使う障害者総合支援法の補装具とは別の制度です。どちらに当たるかの考え方や費用・申請手続きの違いは、治療用装具と補装具の違い|対象・費用・申請手続きを整理で整理しています。
療養費が検討される代表的なケース
- やむを得ない事情で資格確認ができず医療費を全額支払った
- 医師の指示で治療用装具を作成した
- 一定の要件を満たすはり・きゅう等の施術を受けた
また、9歳未満の子どもが弱視や斜視などの治療のため、医師の指示で作る眼鏡やコンタクトレンズも療養費の対象です。上限額や2本目の更新の条件、子ども医療費助成との関係は、小児弱視用眼鏡の療養費|上限額・対象条件・申請方法を整理で確認できます。
療養費では、領収書だけではなく診療内容が分かる書類や医師の証明などを求められる場合があります。
医療費を立て替えたときの療養費支給申請書の書き方や、申請理由の選び方、添付書類と提出先は、療養費支給申請書の書き方|記入例・添付書類・提出先を整理で確認できます。
治療用装具であれば、医師の意見書や装具の領収書などが必要になるのが一般的です。
コルセットや足底装具などを作ったときの申請書の書き方、装着証明書や領収書の記載事項、支給額の考え方は、治療用装具の申請方法|必要書類・証明書と提出先を整理で詳しく確認できます。
海外旅行や海外出張などの滞在中に病気やケガで治療を受けた場合には、 海外療養費 の対象になる可能性があります。
海外療養費は、海外で実際に支払った医療費をそのまま日本円で払い戻す制度ではありません。
日本国内で同じ治療を健康保険で受けた場合の基準をもとに計算され、その範囲内で支給額が決まります。
海外では日本より医療費が非常に高額な国もあります。
その場合、海外で100万円を支払ったからといって、日本の健康保険からその一定割合がそのまま戻るとは限りません。
治療を受ける目的で海外へ渡航した場合や、日本国内で健康保険の対象とならない治療を海外で受けた場合などは、海外療養費の対象にならないことがあります。
海外療養費を申請するときは、現地医療機関が作成した診療内容明細書や領収明細書、日本語訳などが必要になることがあります。
海外で受診したときは、帰国後の申請を見据えて書類を保管しておきましょう。
現地で用意する診療内容明細書や領収明細書、翻訳文と同意書、帰国後の提出先や2年の申請期限は、海外療養費の申請方法|必要書類・提出先・期限を整理で手順に沿って整理しています。
移送費を受けられる条件
健康保険には、一定の条件を満たして患者を医療機関などへ移送した場合に支給される 移送費 があります。
ただし、通常の通院に使った電車代やタクシー代が健康保険から支給される制度ではありません。
一般的には、病気やケガのため移動することが著しく困難であり、医師の指示によって療養上必要な移送を行った場合などが対象になります。
たとえば、重い傷病のため自力で移動できない患者について、治療が可能な別の医療機関へ緊急に搬送する必要が生じたようなケースです。
「病院が遠い」「車を運転できない」という事情だけで、通常の通院交通費が移送費になるわけではありません。
移送費の支給額は、実際に支払った金額がそのまま無条件に認められるわけではなく、最も経済的な通常の経路や方法で移送した場合の費用などを基準に算定されます。
また、医師の指示や移送の必要性について確認する書類が必要になることがあります。
実務上、移送費は傷病手当金や高額療養費ほど頻繁に利用する制度ではありません。
そのため、本人も会社の担当者も制度自体を知らないことがあります。
一方で、重篤な傷病で転院が必要になった場合などには大きな費用が発生することがあります。
「救急車ではなく民間の患者搬送サービスを利用して高額な費用がかかった」といった場合には、最初から対象外と思い込まず、加入している健康保険へ確認してみることをおすすめします。
移送を行う前に確認できる状況であれば、医師や保険者に支給対象となる可能性や必要書類を確認しておくと、後から証明書類が不足するリスクを減らせます。
移送費が支給される3つの条件や支給額の算定方法、救急車・民間救急の扱い、申請書と医師の意見書は、健康保険の移送費とは?支給条件と対象例・申請方法を整理で詳しく解説しています。
埋葬料と埋葬費の支給条件
健康保険の被保険者が亡くなった場合には、一定の要件を満たす方へ 埋葬料または埋葬費 が支給されます。
名称が似ていますが、誰が申請するかによって扱いが変わります。
被保険者によって生計を維持されていた方が申請する場合には、原則として 埋葬料5万円 が支給されます。
ここでいう生計維持は、必ずしも同居していた親族だけに限定されるものではありません。
一方、埋葬料を受けられる方がいない場合に、実際に埋葬を行った方がいるときは、埋葬に要した実費について 5万円を上限として埋葬費 が支給されます。
被扶養者が亡くなった場合には、被保険者へ家族埋葬料として原則5万円が支給されます。
埋葬料・埋葬費・家族埋葬料の違いや、国民健康保険・後期高齢者医療の葬祭費、労災保険の葬祭料との切り分けは、健康保険の埋葬料とは?誰がもらえるか金額と違いを整理で詳しく確認できます。
| 亡くなった方 | 主な申請者 | 給付 |
|---|---|---|
| 被保険者 | 生計を維持されていた方 | 埋葬料5万円 |
| 被保険者 | 実際に埋葬した方 | 埋葬費として実費・上限5万円 |
| 被扶養者 | 被保険者 | 家族埋葬料5万円 |
埋葬費の対象となる費用には、一定の範囲で火葬料や霊柩車代など実際に埋葬に要した費用が含まれる場合があります。
そのため、埋葬費として申請する場合には領収書などを保管しておきましょう。
申請区分の選び方や事業主証明欄の書き方、埋葬料と埋葬費で異なる添付書類は、健康保険の埋葬料支給申請書の書き方|記入例と添付書類を整理で確認できます。
また、埋葬料・埋葬費には、健康保険の資格を失った後でも支給される場合があります。
代表的なのが、 被保険者が資格喪失後3か月以内に死亡したケース です。
このケースでは、一定の条件のもとで以前加入していた健康保険から埋葬料・埋葬費を受けられる可能性があります。
傷病手当金や出産手当金の資格喪失後の継続給付を受けている期間中に死亡した場合などにも対象となることがあります。
「退職したのだから前の健康保険からは何も出ない」と決めつけず、死亡日と資格喪失日を確認することが重要です。
退職後に国民健康保険へ加入していた方や、後期高齢者医療制度に加入していた方が亡くなった場合は、埋葬料ではなく市区町村などの葬祭費の対象になることがあります。どちらに申請するかの判断と葬祭費の手続きは、健康保険の埋葬料と葬祭費の違い|申請先と手続きを整理で確認できます。
健康保険の給付金を申請する方法
健康保険の給付金は、医療機関で通常の保険診療を受ける場合を除き、 本人や家族から申請しなければ支給されないものが多くあります。
基本的な流れは、まず自分が加入している健康保険を確認し、対象となる給付の申請書を準備することから始まります。
協会けんぽに加入している場合は、協会けんぽが用意している健康保険給付の申請書を使用します。
健康保険組合に加入している場合は、その健康保険組合独自の申請書が用意されていることがあります。
健康保険の主な給付や申請書については、 全国健康保険協会の給付と手続き でも確認できます。
健康保険給付の基本的な申請の流れ
- 加入している健康保険を確認する
- 利用できる給付を確認する
- 申請書を準備する
- 会社や医師など必要な証明を受ける
- 領収書など必要書類を添付する
- 健康保険へ申請する
会社員の場合、「健康保険の給付はすべて会社が申請してくれる」と考えている方もいますが、必ずしもそうではありません。
協会けんぽの場合、本人から加入している協会けんぽ支部へ直接提出できる給付もあります。
一方で、傷病手当金や出産手当金では、会社が休業期間や給与の支払い状況を証明する欄があります。
そのため、申請書の提出自体を本人が行う場合でも、会社とのやり取りが必要になるのが一般的です。
さらに、傷病手当金では療養担当者である医師などの証明、出産手当金では医師または助産師の証明が必要となる場合があります。
ここは実際によくある相談ですが、本人が申請書をすべて記入してから会社へ持っていけば、その日のうちに提出できるとは限りません。
会社では給与の締め処理を確認したうえで事業主証明を作成するため、証明できる時期まで待つケースがあります。
医療機関についても、書類を預けてから医師の記入が完了するまで数日から一定期間かかることがあります。
長期間の休業で生活費への影響が大きい場合は、「いつ申請書を会社に渡せるか」「会社がいつ証明できるか」「医療機関の証明にどの程度かかるか」を早めに確認しておくと安心です。
任意継続被保険者や退職後に継続給付を申請する方については、通常、以前の勤務先ではなく本人から健康保険へ直接申請することになります。
ただし、在職期間中の給与状況などについて以前の会社の証明が必要になる場合があります。
給付金の時効と資格喪失後の継続給付
健康保険の給付金は、対象になっていればいつまでも請求できるわけではありません。
健康保険法では、傷病手当金、出産手当金、出産育児一時金、療養費などの 保険給付を受ける権利について原則2年の消滅時効 が設けられています。
起算日は給付の種類によって考え方が異なりますが、基本的にはその給付を請求できる状態になった日の翌日から2年を意識する必要があります。
たとえば、過去の傷病手当金について「数年前の休職分を申請していなかった」と後から気づいても、すでに時効が完成した部分については支給を受けられない可能性があります。
申請書の準備に時間がかかることを理由に、請求を長期間放置しないようにしましょう。
過去分を申請する場合は、まず時効の起算日を確認することが重要です。
また、よくある誤解が「会社を退職して健康保険の資格を失ったら、傷病手当金もその日で必ず終了する」というものです。
傷病手当金については、一定の要件を満たせば資格喪失後も継続して受給できる場合があります。
代表的な要件は、資格喪失日の前日までに継続して1年以上の被保険者期間があり、資格喪失日の前日に傷病手当金を実際に受けているか、受けられる状態にあることです。
任意継続被保険者や国民健康保険などの加入期間は、この1年以上の判定にそのまま通算できるものではありません。
さらに、退職後も引き続き同じ病気やケガのために働けない状態が続いている必要があります。
資格喪失後にいったん働ける状態まで回復した後、再び同じ病気で働けなくなったとしても、資格喪失後の傷病手当金が再開するとは限りません。
退職後も傷病手当金を受けるために特に確認したい点
- 退職日までに継続した被保険者期間が1年以上あるか
- 退職日時点ですでに支給要件を満たしているか
- 退職後も同じ傷病による労務不能が続いているか
- 支給開始日から通算1年6か月の範囲内か
退職日当日に出勤したことで資格喪失後の傷病手当金を受けられなくなるケースもあり得るため、退職直前の勤怠は非常に重要です。
出産手当金にも一定の資格喪失後継続給付があります。
資格喪失前の被保険者期間や、資格喪失時点で出産手当金の支給要件を満たしているかなどを確認します。
なお、任意継続に加入すれば、新たに発生した病気について傷病手当金が支給されるという意味ではありません。
任意継続と給付の関係については、 健康保険の任意継続のメリット・デメリット でも整理しています。
資格喪失後の給付は、退職日、資格喪失日、休業開始日、被保険者期間など1日の違いで判断が変わることがあります。
退職が決まっている状態で傷病手当金や出産手当金を受けている場合は、退職前の段階で加入している健康保険や勤務先へ確認しておくことをおすすめします。
健康保険の給付金を正しく活用しよう
健康保険には、病院で医療を受けるための療養の給付だけではなく、病気やケガで仕事を休んだときの傷病手当金、出産時の出産育児一時金や出産手当金、高額な医療費がかかったときの高額療養費など、多くの給付があります。
制度を一つずつ暗記する必要はありません。
まずは「病気やケガで働けない」「出産する」「医療費が高くなった」「医療費を全額立て替えた」「家族が亡くなった」といった自分の状況から、利用できる給付がないか確認することが大切です。
健康保険の給付金を確認するときのポイント
- 自分が加入している保険者を確認する
- どのような出来事に対する給付なのか整理する
- 支給要件と対象期間を確認する
- 会社や医師の証明が必要か確認する
- 申請期限や2年の時効を意識する
- 健康保険組合の場合は付加給付も確認する
特に健康保険組合に加入している方は、法律で定められた給付に加えて付加給付を受けられる可能性があります。
協会けんぽの給付額だけを見て、自分が受け取れる金額を決めつけないようにしましょう。
また、退職後だからという理由だけで健康保険の給付がすべてなくなるわけではありません。
傷病手当金や出産手当金には一定の継続給付があり、埋葬料・埋葬費にも資格喪失後の例外があります。
一方で、高額療養費のように制度改正によって自己負担限度額が変わるものもあります。
この記事では2026年8月時点の制度を前提に説明していますが、制度や金額は今後変更される可能性があります。
この記事で記載している金額や支給条件は一般的な制度の目安です。
年齢、所得、加入している健康保険、給与の支払い状況、被保険者期間などによって実際の取扱いは異なる場合があります。
正確な情報は公式サイトをご確認ください。
個別の状況によって判断が分かれる場合には、 最終的な判断は専門家にご相談ください。
健康保険の給付は、知っていれば必要なときに大きな支えになる一方、申請しなければ受けられない制度も少なくありません。
病気、出産、高額な医療費など生活に大きな変化が生じたときは、「健康保険から受けられる給付金はないか」という視点を持って確認してみてください。