こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
個人事業主について別の角度から確認したい場合は、個人事業主の社会保険は5人以上で義務?加入条件を実務について整理した記事も参考にしてください。
役員報酬を継続的に0円とする場合、原則としてその役員は健康保険・厚生年金保険の被保険者として扱われなくなります。
会社設立時から無報酬であればそもそも資格取得の対象にならず、すでに加入している役員が途中から無報酬になる場合には、資格喪失の手続きが問題になります。
ただし、役員報酬を一時的に0円にしただけで、すべてのケースが機械的に資格喪失になるわけではありません。
役員としての労務提供の実態、無報酬となった理由や期間、今後の報酬支給予定などを踏まえて判断される場合があります。
また、役員報酬を低くすれば社会保険料も際限なく下がるわけではありません。
健康保険と厚生年金保険には標準報酬月額の最低等級があり、低額な役員報酬を設定する場合には、その仕組みも理解しておく必要があります。
一人社長や小規模法人では、会社の資金繰りを考えて役員報酬を0円や低額にしたいという相談は実際によくあります。
この記事では、社会保険料だけではなく、資格喪失後の健康保険や年金、将来受けられる給付への影響まで実務目線で整理します。
- 役員報酬を0円にした場合の社会保険資格の考え方
- 資格喪失日や資格喪失届の実務
- 健康保険と厚生年金の標準報酬月額の下限
- 役員報酬を低くする場合の将来給付と注意点
役員報酬0円と社会保険の基本ルール
まず押さえておきたいのは、法人そのものが社会保険の適用対象になることと、代表取締役などの役員本人が被保険者になることは別の問題だという点です。
あわせて、社会保険については社会保険の106万円の壁撤廃はいつから?影響と対策について整理した記事も参考にしてください。
法人の代表者であっても、法人に対して経営上の労務を提供し、その対価として継続的に報酬を受けている場合には、健康保険・厚生年金保険の被保険者となるのが基本です。
一方、報酬をまったく受けていない役員については、その報酬を基礎として社会保険料を計算することができません。
特に一人社長の場合は、役員報酬を0円にすることで会社の社会保険手続き全体にも影響するため注意が必要です。
ここでは、会社設立時から無報酬であるケースと、すでに社会保険へ加入した後に役員報酬を0円に変更するケースを分けて確認していきます。
会社設立時から0円なら加入できない
会社を設立した時点から役員報酬を0円としている場合、原則として無報酬の役員本人について健康保険・厚生年金保険の資格取得をすることはできません。
法人を設立すると「法人だから必ず社会保険に入る」と説明されることが多いため、ここは混乱しやすいところです。
確かに法人事業所は原則として社会保険の強制適用事業所ですが、実際に健康保険・厚生年金保険の被保険者となる人がいることが前提になります。
日本年金機構も、法人事業所であっても、被保険者となる者がおらず、無報酬の役員しかいない場合には、適用事業所として新規適用を受けることができないと明示しています。
(出典:日本年金機構「健康保険・厚生年金保険 新規加入に必要な書類一覧」)
法人を設立したという事実だけで、役員報酬0円の代表取締役が自動的に社会保険へ加入できるわけではありません。
会社が適用事業所になるかどうかと、役員本人が被保険者になるかどうかを分けて考えることがポイントです。
一人会社で役員報酬0円にするケース
例えば、あなたが株式会社を設立し、代表取締役として事業を始めたものの、創業直後で売上がまだ安定していないため、当面の役員報酬を0円としたケースを考えてみます。
この場合、代表者として会社の経営を行っていても、会社から労務の対価として報酬を受けていないのであれば、その代表者について健康保険・厚生年金保険の被保険者資格を取得することは原則としてできません。
したがって、代表者本人の医療保険や年金を別途確保する必要があります。
一般的には、他に社会保険へ加入している勤務先がなければ、健康保険は国民健康保険、年金は20歳以上60歳未満であれば国民年金第1号被保険者としての手続きを検討します。
配偶者が会社員などで健康保険・厚生年金保険に加入している場合には、収入や生計維持関係などの要件を満たせば、健康保険の被扶養者や国民年金第3号被保険者になれる可能性もあります。
ここで注意したいのは、「役員報酬0円だから社会保険料を完全に払わなくてよい」とは限らないことです。
会社の社会保険料負担がなくなったとしても、個人として国民健康保険料や国民年金保険料が発生する可能性があります。
従業員がいる場合は会社全体の扱いが変わる
一方で、無報酬の代表取締役しかいない会社と、社会保険の加入要件を満たす従業員を雇っている会社では扱いが異なります。
例えば代表取締役本人は役員報酬0円でも、正社員を1人雇っているのであれば、その従業員について健康保険・厚生年金保険の資格取得が必要になることがあります。
その場合、会社としては社会保険の適用事業所になります。
つまり、 代表者が無報酬だから会社そのものが社会保険と無関係になるわけではありません。
株式会社、合同会社など法人の種類についても、名称だけで結論が変わるものではありません。
合同会社の代表社員や業務執行社員であっても、実際に法人の経営に参画し、その対価として継続的な報酬を受けているかという実態を確認します。
私も会社設立時の相談では、「法人化したら必ず自分も社会保険に入るのでしょうか」という質問をよく受けます。
まず確認するのは、役員報酬をいくらに設定したか、いつから支給する予定なのか、ほかに従業員がいるかという点です。
この3点だけでも必要な手続きの方向性はかなり見えてきます。
設立直後は役員報酬0円とし、事業が軌道に乗ってから役員報酬を支給し始めることもあります。
その場合は、報酬支給開始時点で社会保険の資格取得が必要になる可能性があるため、支給を開始したまま手続きを放置しないようにしましょう。
途中で0円にすると資格喪失が必要
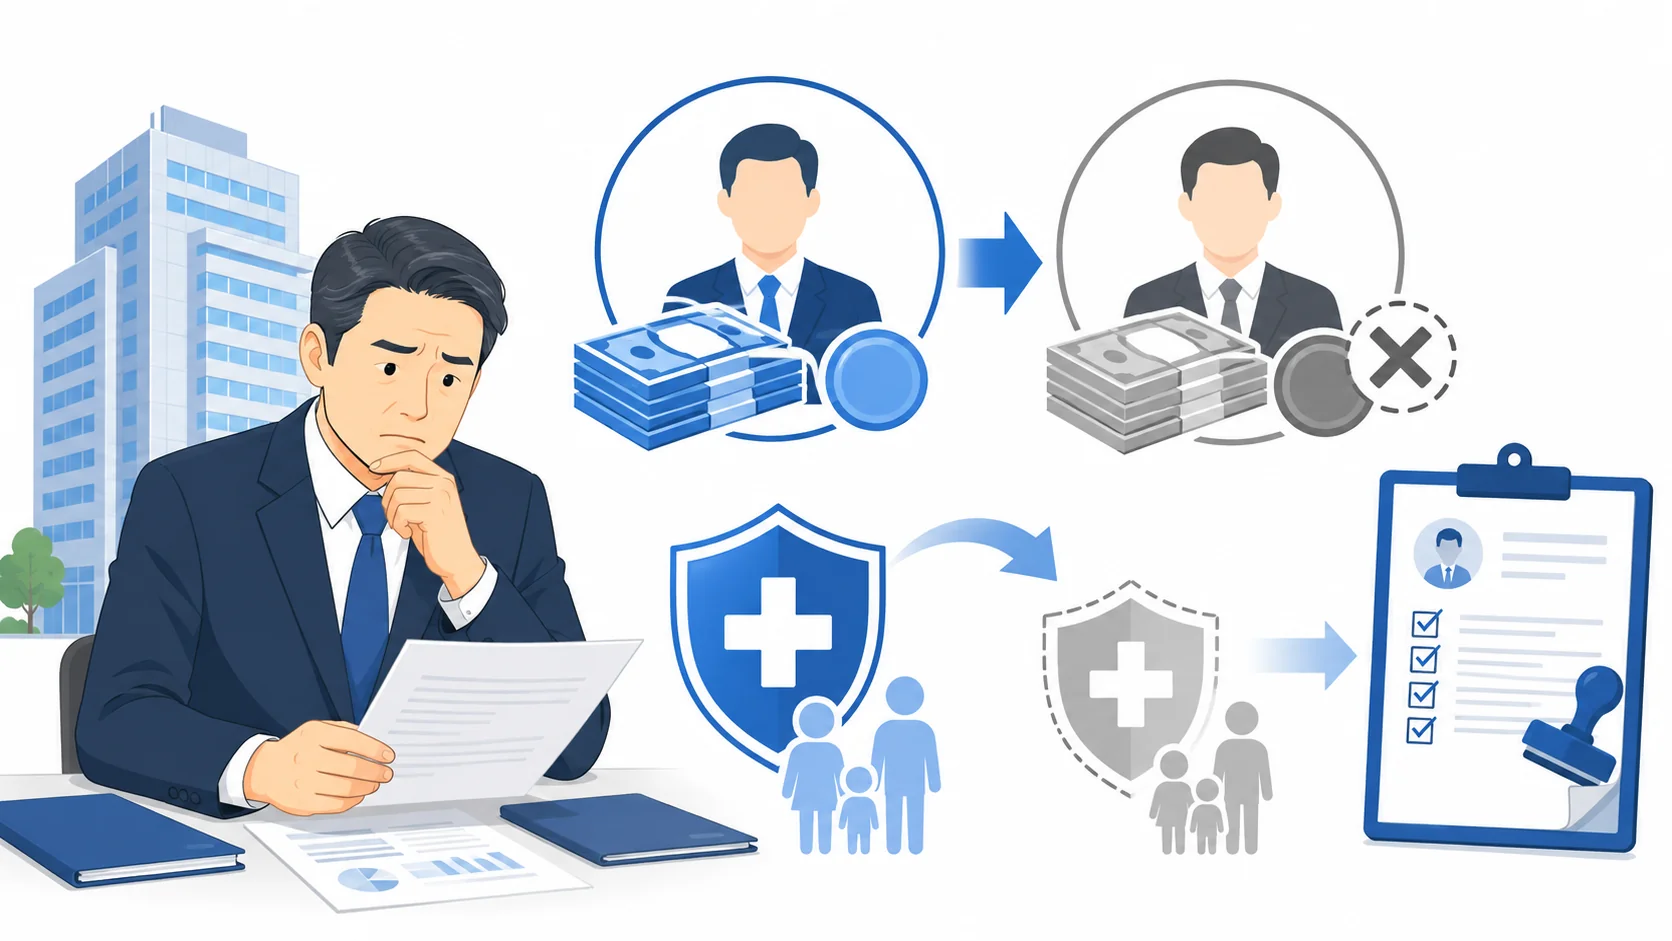
すでに役員報酬を受け取り、健康保険・厚生年金保険に加入している役員について、役員報酬を継続的に0円へ変更した場合には、単に月額変更届を提出して標準報酬月額を0円にするという処理にはなりません。
社会保険には標準報酬月額0円という等級がありません。
そのため、役員報酬を完全に0円とし、今後も労務の対価として報酬を受ける予定がないなど、被保険者としての要件を満たさなくなる場合には、 被保険者資格喪失届を提出することが基本的な対応 になります。
例えば、業績悪化によって会社の資金繰りが厳しくなり、代表取締役の役員報酬を月額30万円から0円へ変更し、株主総会等でも今後継続して無報酬とすることを決議したケースです。
給与計算ソフト上で役員報酬を0円に変更しただけでは、日本年金機構に登録されている被保険者資格は自動的には消えません。
資格喪失届を提出しなければ、年金事務所側では従来の資格が継続したままとなり、従前の標準報酬月額を基礎とした保険料の納入告知が続く可能性があります。
役員報酬を0円にしたことと、社会保険料が自動的に0円になることは同じではありません。
社会保険の登録は会社側の届出によって変更するため、報酬の支給停止と資格喪失手続きをセットで確認する必要があります。
月額変更届で0円にはできない
役員報酬が下がった場合、「月額変更届を出せばよいのでは」と考えることがあります。
確かに固定的賃金が大幅に変わり、一定の要件を満たした場合には随時改定の対象になります。
しかし、役員報酬が20万円から10万円へ下がる場合と、20万円から完全に0円になる場合は同じではありません。
報酬を引き続き受けているのであれば、被保険者資格を維持したまま標準報酬月額を変更する可能性があります。
一方、継続的に無報酬となり、被保険者として扱う前提そのものがなくなるのであれば、標準報酬月額変更の問題ではなく資格の問題になります。
この違いは非常に重要です。
一時的に0円なら直ちに資格喪失とは限らない
一方で、役員報酬が一時的に0円になったことだけをもって、必ず資格喪失になるとは限りません。
例えば、会社の一時的な資金不足により1カ月だけ報酬を支払えなかった場合や、療養等によって一時的に報酬支給を停止しているものの、役員としての関係や今後の報酬支給が継続すると認められる場合などです。
日本年金機構が公開している疑義照会でも、役員の報酬が極端に低額になった場合について、低い金額であることだけを理由として資格喪失させることは妥当ではなく、経営への参画、労務提供、報酬の支払状況などを踏まえて総合的に判断する考え方が示されています。
つまり、 0円・低額という数字だけを見るのではなく、なぜその金額になったのか、その状態が継続するのかという実態を見る ことが大切です。
実務では、株主総会議事録などで無報酬とした事実が明確で、その後も継続して報酬を支給しないケースと、単なる未払いや一時的な支給停止を区別して考えます。
特に一人社長の場合、自分で役員報酬額を決められるため、年金事務所から見れば「実際に無報酬なのか」「帳簿上だけ0円にしていないか」「別の名目で会社から金銭を受け取っていないか」といった点が確認事項になることもあります。
役員報酬を0円に変更するときは、株主総会議事録等の作成、給与計算上の処理、社会保険資格の確認を別々に考えず、一連の手続きとして整理すると漏れを防ぎやすくなります。
資格喪失日はいつになるのか
役員報酬を0円にするときに、実務上かなり迷いやすいのが「いつを資格喪失日とするのか」です。
一般の従業員が会社を退職した場合は、原則として退職日の翌日が健康保険・厚生年金保険の資格喪失日になります。
そのため、退職手続きに慣れている担当者ほど、役員報酬0円のケースでも同じように考えてしまいがちです。
しかし、役員報酬を0円にするケースでは、役員本人が会社を辞めるとは限りません。
代表取締役として登記上も在任し、会社経営を続けながら、報酬だけを受けなくなるケースがあるからです。
そのため、単純に「最後に給料を振り込んだ日の翌日」と決めるのではなく、 いつから無報酬となったのか、決議上の効力発生日はいつか、それまでの報酬がどの期間に対応するのか を確認することが重要です。
支給日と報酬の対象月を区別する
例えば、役員報酬を毎月25日に当月分として支給している会社で、9月30日の株主総会において「10月分から役員報酬を0円とする」と決議したとします。
このケースでは、9月25日に振り込まれた役員報酬が9月分であり、10月から報酬を受けなくなるという関係が比較的分かりやすいでしょう。
一方、翌月払いの会社では事情が変わります。
10月25日に振り込まれた金銭が9月分の役員報酬である可能性があります。
この場合、銀行口座の最後の振込日だけを見ると「10月まで報酬を受けていた」と誤解しやすくなりますが、実際には10月分から無報酬となっていることもあります。
例えば「10月分の役員報酬から0円」と決めた場合でも、給与の支給日だけを見て資格喪失日を決めるのではなく、その役員報酬が何月分の報酬なのか、無報酬とする決議がいつから効力を持つのかを確認します。
資格喪失日でその月の保険料も変わる
社会保険料は資格喪失日によって、その月の保険料が発生するかどうかが変わる場合があります。
原則として、資格を取得した月については保険料が発生し、資格喪失日の属する月の前月まで保険料が発生します。
ただし、同じ月の中で資格取得と資格喪失が発生する場合など、個別の取扱いがあります。
このため、月末付近で無報酬に切り替える場合、資格喪失日が数日違うだけで社会保険料の取扱いに影響することがあります。
だからといって、社会保険料を1カ月分減らすためだけに、実態と異なる資格喪失日を設定するのは避けるべきです。
株主総会議事録には10月1日から無報酬と記載しているのに、保険料を減らすため9月30日を資格喪失日にする、といった処理をすると、後から資料間の整合性を説明できなくなります。
実際の手続きでは、議事録、役員報酬台帳、賃金台帳、総勘定元帳、銀行振込記録などを確認し、説明が一貫する日付にしておくことが大切です。
通常の資格喪失日の考え方については、 健康保険の資格喪失届の書き方・期限・添付書類 でも詳しく整理しています。
在任中の役員が無報酬になるケースは、一般社員の退職とは性質が異なります。
判断に迷う場合は、資格喪失届を提出する前に管轄年金事務所へ事実関係を説明して確認しておくと安全です。
資格喪失届の記入例と添付書類
社会保険の資格を喪失することになった場合は、会社から「健康保険・厚生年金保険 被保険者資格喪失届」を日本年金機構へ提出します。
一般的な資格喪失届の提出期限は、事実発生から5日以内です。
電子申請、郵送、年金事務所等への持参によって手続きできます。
一人社長の場合、「自分自身の資格を自分の会社が喪失させる」という少し変わった形になりますが、届出を行う主体はあくまで事業主である法人です。
給与を0円にしただけで終わりにせず、社会保険側の手続きが完了しているかまで確認しましょう。
資格喪失届で確認する主な項目
資格喪失届を作成するときには、対象となる役員の登録情報と資格喪失年月日を確認します。
| 確認項目 | 実務上のポイント |
|---|---|
| 被保険者整理番号 | 対象となる役員の社会保険上の登録情報を確認する |
| 氏名・生年月日 | 日本年金機構へ登録されている情報と一致させる |
| 資格喪失年月日 | 無報酬となった時期や使用関係の変化を確認して記載する |
| 喪失原因 | 役員が在任したままの場合は通常の退職と同一視せず事実関係を確認する |
| 資格確認書等 | 交付されている場合は返却の要否を確認する |
通常の従業員の退職であれば、退職日と資格喪失日の関係が比較的明確です。
一方、役員報酬0円による資格喪失では、役員本人は会社に残るため、届書上の処理について迷うことがあります。
こうした場合には、自己判断で退職扱いとして処理するより、管轄年金事務所へ「役員としては在任しているが、○月○日から無報酬となる」と事実関係を説明し、届書の記載方法を確認するのが実務的です。
議事録や賃金台帳を準備しておく
役員報酬を0円にする場合、通常は株主総会、社員総会、取締役会など、会社法上必要な手続きを踏んで報酬額を変更します。
社会保険上の資格喪失を確認する際にも、こうした資料が無報酬になった事実の裏付けとして重要になります。
例えば、次のような資料を整理しておくとよいでしょう。
- 株主総会議事録や社員総会議事録
- 取締役会議事録
- 役員報酬の決定資料
- 賃金台帳
- 総勘定元帳
- 給与振込記録
- 役員報酬変更前後の給与明細
必ずすべてを資格喪失届へ添付するという意味ではありません。
個別の届出で必要となる資料は状況によって異なりますが、年金事務所から事実確認を求められたときに説明できるよう、会社側で保存しておくことが大切です。
特に、数カ月前まで遡って資格喪失を届け出るケースでは、「本当にその日から報酬が0円だったのか」という確認が重要になります。
資格確認書などの返却も確認する
協会けんぽの被保険者で、資格確認書が交付されている場合には、資格喪失に伴って返却が必要になります。
また、交付されている場合には、高齢受給者証、特定疾病療養受療証、限度額適用認定証などの取扱いも確認します。
現在はマイナ保険証を利用している人も多いため、「昔の健康保険証が手元にないから返すものは何もない」と考えがちですが、資格確認書等が発行されていないか確認しておきましょう。
役員を実際には退任していないにもかかわらず、資格喪失届を通常の退職と同じ感覚で作成するのは避けたほうがよいでしょう。
在任中の無報酬化は事情によって判断が分かれるため、届出内容や必要資料は事前に管轄の年金事務所へ確認するのが確実です。
また、資格喪失後に国民健康保険へ加入するときには、健康保険の資格を喪失したことを証明する書類が必要になることがあります。
市区町村ごとに必要書類が異なることもあるため、資格喪失手続きと並行して確認しておくとスムーズですよ。
資格喪失後の健康保険と年金
社会保険の資格喪失手続きが終わっても、それで一連の手続きが終了するわけではありません。
健康保険と年金は空白のままにしておくことができないため、資格喪失後にどの制度へ移るのかを確認する必要があります。
一人社長の場合、会社の健康保険・厚生年金保険から外れた後も引き続き会社経営を続けるケースが多いため、一般社員の退職とは少し感覚が違います。
国民健康保険と国民年金へ切り替えるケース
他の会社で社会保険に加入しておらず、配偶者などの健康保険の被扶養者にもならないのであれば、一般的には市区町村の国民健康保険へ加入することを検討します。
年金については、日本国内に住所を有する20歳以上60歳未満の人で、第2号被保険者や第3号被保険者に該当しなくなった場合は、原則として国民年金第1号被保険者になります。
会社の厚生年金保険料がなくなる一方で、国民年金保険料を個人で納付することになります。
国民健康保険料については、社会保険のように会社と本人が折半する仕組みではありません。
前年所得や世帯構成、自治体ごとの料率などによって決まるため、役員報酬を0円にして会社の社会保険料がなくなっても、必ず家計負担が小さくなるとは限りません。
家族の扶養に入れる場合もある
配偶者などが会社員で健康保険に加入している場合には、その健康保険の被扶養者となれる可能性があります。
ただし、単に役員報酬が0円だから自動的に扶養へ入れるわけではありません。
健康保険の被扶養者認定では、今後の年間収入見込み、生計維持関係、同居・別居の状況などが確認されます。
また、役員として事業を継続している場合には、加入している健康保険者から事業収入等について確認を求められる場合もあります。
年金についても、配偶者が厚生年金保険の被保険者で、本人が一定の要件を満たす場合には国民年金第3号被保険者となる可能性があります。
| 資格喪失後の状況 | 健康保険 | 年金 |
|---|---|---|
| 他に勤務先がない | 国民健康保険などを検討 | 要件に該当すれば国民年金第1号 |
| 配偶者等の扶養要件を満たす | 健康保険の被扶養者 | 要件を満たせば国民年金第3号 |
| 別会社でも社会保険に加入する | 勤務先の健康保険 | 厚生年金保険 |
会社負担だけで損得を判断しない
役員報酬を0円にすると、会社が負担していた健康保険料・厚生年金保険料がなくなるため、会社の資金繰りだけを見れば大きな効果が出ることがあります。
ただし、一人社長の場合、会社のお金と個人のお金の両方を見て判断する必要があります。
例えば、会社の社会保険料が月数万円減っても、個人側で国民健康保険料と国民年金保険料が新たに発生します。
さらに、会社の健康保険では扶養家族に追加保険料が原則発生しない一方、国民健康保険では世帯の加入人数なども保険料に影響します。
家族がいる一人社長ほど、この違いは無視できません。
役員報酬0円の損得は、「会社が払う社会保険料が何円減るか」だけでは判断できません。
資格喪失後の健康保険料、国民年金保険料、家族の加入状況まで含めて比較しましょう。
健康保険と国民健康保険の基本的な違いについては、 健康保険の仕組み・種類・給付内容 も参考にしてください。
社会保険とは全体の流れは、社会保険とは?仕組み・種類・広義と狭義の違いについて整理した記事でまとめて整理しています。
会社の資金繰りが厳しいと、どうしても「今月からいくら減るか」に目が向きます。
もちろん資金繰りは重要ですが、資格喪失後の個人負担まで確認したうえで役員報酬を決めたほうが、後から「思ったほど得ではなかった」という事態を防ぎやすいかなと思います。
役員報酬0円と社会保険料の注意点
役員報酬を0円にし、被保険者資格を喪失した場合は、その会社における健康保険料・厚生年金保険料は発生しなくなります。
しかし、「0円にすれば社会保険料がなくなる」という点だけを見て役員報酬を決めるのはおすすめできません。
社会保険には標準報酬月額という仕組みがあり、報酬を少額にして社会保険へ加入し続けるケースと、完全に0円にして資格を喪失するケースでは扱いが大きく異なります。
ここからは、役員報酬の最低額、健康保険・厚生年金保険の最低等級、将来給付への影響、賞与を組み合わせた報酬設計の注意点を確認します。
役員報酬の最低額と社会保険
役員報酬について、「社会保険に加入するためには最低いくら必要ですか」と聞かれることがあります。
結論からいうと、役員について「月額○円以上なら必ず社会保険へ加入でき、○円未満なら加入できない」という一律の最低役員報酬額が設定されているわけではありません。
よく混同されるのが、厚生年金保険の標準報酬月額の最低等級である88,000円です。
88,000円は厚生年金保険料を計算するときに使う標準報酬月額の下限であって、役員報酬そのものを88,000円以上にしなければならないという意味ではありません。
月5万円だから加入できないとは限らない
例えば、代表取締役の役員報酬を月額50,000円に設定したとします。
「88,000円未満だから厚生年金には入れない」と考えるのは正確ではありません。
役員については、法人の経営に実際に参画しているか、経営上の労務を提供しているか、その対価として法人から継続的に報酬を受けているかなどを踏まえて被保険者資格を判断します。
日本年金機構が公表している疑義照会でも、役員報酬が極端に低額である場合について、最低金額を一律に設定し、それを下回った場合には被保険者資格がないと判断するのは妥当ではないとの考え方が示されています。
したがって、月額50,000円だから直ちに加入不可とはいえません。
役員報酬の最低額と標準報酬月額の最低等級は別の話です。
実際の報酬が標準報酬月額の最低等級を下回っていても、被保険者資格が認められるのであれば、最低等級を基礎に保険料を計算します。
数千円にすれば必ず加入できるわけでもない
一方で、「最低額が決まっていないなら、役員報酬を月1円や1,000円にして社会保険へ加入すればよい」という話にもなりません。
役員が被保険者になるためには、単に報酬という名称の金銭が存在するだけではなく、法人の経営に関する労務を提供し、その対価として経常的に報酬を受けている実態が必要です。
極端に少額な報酬を設定している場合には、役員としてどのような仕事をしているのか、その報酬が実際に支払われているのか、ほかの名目で法人から生活費等を受け取っていないかなど、実態を確認されることがあります。
例えば、毎月役員報酬を5,000円と帳簿上計上しているものの、実際には会社口座から個人の生活費を毎月数十万円引き出しているような状態であれば、単純に「役員報酬は5,000円です」と説明するだけでは整理できません。
社会保険だけでなく、会計・税務上の処理も含めて整合性を持たせる必要があります。
0円と低額報酬には大きな違いがある
この記事で最も押さえてほしいのは、役員報酬0円と低額な役員報酬を同じものとして考えないことです。
月額30,000円でも、実態として労務の対価となる報酬を継続して受け、被保険者資格が認められていれば、健康保険・厚生年金保険の保険料計算へ進みます。
一方、継続的に0円で、報酬そのものを受けなくなった場合は、資格喪失の問題になります。
「保険料を安くするために報酬を下げる」のか、「無報酬になって社会保険から外れる」のかでは、法的な整理が違います。
私は役員報酬の相談を受けるとき、希望額だけを聞くのではなく、「会社として毎月いくらなら継続して支払えるのか」「社会保険へ加入し続けたいのか」「将来の年金や健康保険給付をどう考えるか」まで確認するようにしています。
健康保険の標準報酬月額の下限
健康保険料は、毎月実際に支給された役員報酬へそのまま保険料率を掛けて計算する仕組みではありません。
被保険者が受ける報酬を一定の幅で区分し、「標準報酬月額」という金額に置き換え、その標準報酬月額へ健康保険料率を掛けて保険料を計算します。
健康保険の標準報酬月額には最低等級があり、現行制度では 第1級の58,000円が下限 です。
そのため、被保険者資格が認められている役員の実際の報酬が月額58,000円を下回っていたとしても、健康保険料の計算基礎が実際の報酬額と同額になるとは限りません。
役員報酬3万円でも3万円基準ではない
例えば、役員報酬が月額30,000円で、社会保険の被保険者資格が認められているとします。
この場合、「3万円×健康保険料率」で健康保険料を計算するわけではありません。
健康保険の標準報酬月額には下限があるため、第1級の標準報酬月額58,000円を基礎として健康保険料が計算されます。
| 実際の役員報酬の例 | 健康保険の考え方 |
|---|---|
| 30,000円 | 資格が認められる場合、最低等級58,000円を基礎に計算 |
| 50,000円 | 資格が認められる場合、最低等級58,000円を基礎に計算 |
| 58,000円 | 報酬月額の等級区分に応じて標準報酬月額を決定 |
| 0円 | 最低等級の問題ではなく被保険者資格自体を確認 |
最後の0円が特に重要です。
役員報酬0円の場合に、自動的に58,000円を標準報酬月額として社会保険へ加入し続けられるという意味ではありません。
58,000円という最低等級は、あくまで被保険者資格がある人について保険料を計算するための下限です。
保険料率は都道府県等によって異なる
協会けんぽの健康保険料率は都道府県ごとに設定されており、年度によって変更されることがあります。
また、40歳以上65歳未満の被保険者については、原則として介護保険料も合わせて負担します。
そのため、「標準報酬月額58,000円なら保険料はいくらか」という金額は、加入している健康保険や年度、年齢等によって異なります。
健康保険組合へ加入している会社では、協会けんぽとは保険料率が異なることもあります。
最新の標準報酬月額と保険料額を確認するときは、会社が加入する保険者の最新資料を確認してください。
(出典:日本年金機構「保険料額表(厚生年金保険と協会けんぽ管掌の健康保険)」)
社会保険料を試算するときは、役員報酬額だけではなく、標準報酬月額、都道府県ごとの健康保険料率、介護保険の対象年齢かどうかまで確認すると実際の負担額に近づきます。
健康保険の標準報酬月額や等級の考え方については、 社会保険料の等級表と標準報酬月額の見方 で詳しく解説しています。
厚生年金の標準報酬月額の下限
厚生年金保険も健康保険と同じように、実際の役員報酬そのものへ直接保険料率を掛けるのではなく、標準報酬月額を基礎として保険料を計算します。
ただし、厚生年金保険と健康保険では標準報酬月額の最低等級が異なります。
厚生年金保険の標準報酬月額は、現行制度では 第1級の88,000円が下限 です。
ここが、一人社長や小規模法人の役員報酬を考えるときに非常に誤解されやすいポイントです。
役員報酬5万円でも厚生年金は88,000円基準
例えば、代表取締役の役員報酬を月額50,000円にしたとします。
その代表取締役について厚生年金保険の被保険者資格が認められているのであれば、厚生年金保険料を50,000円×18.3%として計算するわけではありません。
標準報酬月額の最低等級である88,000円を基礎として厚生年金保険料を計算します。
厚生年金保険料率は労使合計18.3%であり、原則として会社と被保険者が半分ずつ負担します。
このため、役員報酬を88,000円より低くすれば、その金額に比例して厚生年金保険料もどんどん下がっていくわけではありません。
| 制度 | 標準報酬月額の最低等級 | 低額報酬の場合のポイント |
|---|---|---|
| 健康保険 | 58,000円 | 資格があれば最低等級を下回らない |
| 厚生年金保険 | 88,000円 | 資格があれば最低等級を下回らない |
58,000円と88,000円を混同しない
健康保険の標準報酬月額の最低等級は58,000円ですが、厚生年金保険は88,000円です。
そのため、同じ役員報酬50,000円であっても、健康保険と厚生年金保険では保険料計算上の基礎となる最低等級が異なります。
「役員報酬を5万円にすれば、健康保険も厚生年金も5万円を基準に計算される」と考えるのは誤りです。
また、88,000円という数字は短時間労働者の社会保険適用で使われる賃金要件として目にすることもあるため、さらに混乱しやすいところです。
役員についての被保険者資格の判断と、短時間労働者についての加入要件は別の仕組みですので、同じ88,000円という数字が出てきても意味を分けて理解しましょう。
将来の厚生年金額にも影響する
厚生年金の標準報酬月額は、毎月の保険料を決めるだけの数字ではありません。
将来受給する老齢厚生年金の報酬比例部分にも反映されます。
したがって、最低等級に近い標準報酬月額の期間が長くなれば、その期間について将来の老齢厚生年金へ反映される報酬額も低くなります。
会社側から見ると、低い役員報酬は社会保険料負担を減らす効果があります。
しかし本人側から見れば、将来受け取る厚生年金を小さくする方向にも作用します。
役員報酬を最低水準まで下げるかどうかは、現在の資金繰りだけではなく、厚生年金へどの程度加入しておきたいかという長期的な視点も必要です。
標準報酬月額の等級や保険料率は制度改正により変更される可能性がありますので、実際の役員報酬を決定するときには、その時点の最新の保険料額表で確認してください。
低い役員報酬が将来給付に与える影響
役員報酬を低く設定すると、会社と本人が毎月負担する健康保険料・厚生年金保険料を抑えられる可能性があります。
特に創業直後や業績が厳しい時期には、この毎月の固定費削減は大きく感じられるでしょう。
ただし、社会保険料は単なる税金のような支出ではありません。
保険料の計算基礎となる標準報酬月額は、将来受け取る年金や、一部の健康保険給付の金額にも関係しています。
そのため、役員報酬を下げる判断では「今いくら安くなるか」と「将来何が小さくなるか」の両方を見ることが重要です。
老齢厚生年金が少なくなる方向に働く
老齢厚生年金のうち報酬比例部分は、厚生年金保険へ加入していた期間だけでなく、その期間の標準報酬月額や標準賞与額などを基礎として計算されます。
同じ20年間厚生年金に加入していたとしても、高い標準報酬月額で加入していた人と、低い標準報酬月額で加入していた人では、報酬比例部分の年金額に差が生じます。
そのため、長期間にわたり役員報酬を低くし、標準報酬月額も低い状態が続けば、 将来の老齢厚生年金は相対的に少なくなる方向に働きます。
もちろん、会社の資金繰りを維持するために報酬を下げる必要がある時期もあります。
問題なのは、将来への影響を知らないまま「社会保険料だけ安くなればよい」と決めてしまうことです。
傷病手当金などにも影響する
健康保険の給付の中には、標準報酬月額をもとに支給額を計算するものがあります。
代表的なものが傷病手当金や出産手当金です。
一定の要件を満たす被保険者が病気やけがで働けず、報酬を受けられない場合、傷病手当金の対象になることがあります。
その支給額は、原則として一定期間の標準報酬月額を基礎に計算されます。
したがって、役員報酬を低く設定して標準報酬月額が低くなれば、万一長期間働けなくなったときの所得保障も小さくなる可能性があります。
役員については、療養中も役員報酬が支給されている場合に傷病手当金との調整が生じるなど、一般社員とは異なる確認が必要になることもあります。
社会保険料を下げることは、保険として受けられる保障額を下げることと表裏一体です。
毎月の負担だけを比較するのではなく、病気・けが・出産・老後といった場面まで考えておきましょう。
0円にすると厚生年金加入期間そのものが止まる
低い役員報酬で厚生年金へ加入し続ける場合と、役員報酬を0円として被保険者資格を喪失する場合には、さらに大きな違いがあります。
低い報酬でも被保険者資格が続いていれば、その期間は厚生年金保険の加入期間として積み上がります。
一方、役員報酬0円となり厚生年金の資格を喪失して、国民年金第1号被保険者へ切り替えた期間は、厚生年金保険の加入期間ではありません。
国民年金の老齢基礎年金には反映されますが、その期間について老齢厚生年金の報酬比例部分を積み上げることはできません。
ここは「月3万円と0円では、会社の支出は3万円しか違わない」といった単純な比較では見えにくい部分です。
家族への保障も確認したい
一人社長の場合は、自分の保障だけでなく家族の状況も確認しておきたいところです。
例えば、会社の健康保険で配偶者や子どもを被扶養者としている場合、代表者本人が資格喪失すれば、その家族も同時にその健康保険の被扶養者資格を失うことになります。
家族全員で国民健康保険へ加入するとなれば、世帯全体の保険料負担が想定より大きくなる場合があります。
また、万一の場合の遺族厚生年金や障害厚生年金など、厚生年金加入中であることが関係する保障についても、資格喪失によって状況が変わる可能性があります。
私は実務では、役員報酬を下げたいという相談を受けたときに、「毎月いくら削減できるか」だけではなく、「家族は誰が健康保険に入っていますか」「役員報酬を0円にした後の保険はどうしますか」と確認するようにしています。
役員報酬の最適額は、社会保険料が最も安くなる金額ではなく、会社の資金繰りと本人・家族の保障を両立できる金額として考えるのが実務的です。
役員報酬と賞与で保険料を抑えるリスク
役員報酬について調べていると、「毎月の役員報酬を低くして、代わりに役員賞与を多く支給すれば社会保険料を抑えられる」という情報を目にすることがあります。
確かに、社会保険では毎月の報酬と賞与で保険料計算の仕組みが異なり、標準賞与額には上限があります。
そのため、同じ年間報酬総額でも、毎月の報酬と賞与の配分によって社会保険料の合計額が変わるケースはあります。
ただし、この方法を単純な「社会保険料節約テクニック」として考えるのは危険です。
社会保険上の賞与にもルールがある
健康保険・厚生年金保険では、年3回以下支給される賞与等は、原則として標準賞与額を基礎に保険料を計算します。
一方、年4回以上支給されるものについては、原則として標準報酬月額の対象となる報酬として扱われます。
つまり、「賞与」という名称を付ければ何でも賞与として扱われるわけではありません。
支給回数、支給時期、給与規程や役員報酬決議の内容、実際の支給状況などを踏まえて判断します。
また、標準賞与額には上限がありますが、上限だけを利用することを目的として報酬設計を行えば、それで税務・社会保険上のすべての問題が解決するわけでもありません。
税務上の事前確定届出給与とは別の制度
役員賞与では、法人税上の「事前確定届出給与」という言葉がよく出てきます。
一定の期限までに所定の届出を行い、届出どおりに支給することで、役員賞与を法人税上の損金へ算入できる可能性がある制度です。
しかし、 税務上事前確定届出給与として認められたことと、社会保険上どのように報酬・賞与として扱われるかは別問題です。
税務上の制度に沿っているから社会保険上も必ず狙ったとおりの保険料になる、と考えないようにしましょう。
「役員報酬を最低額にして、多額の役員賞与を支給すれば必ず社会保険料を最小化できる」といった前提で報酬額を決めるのはおすすめできません。
税務上の役員給与のルールと、社会保険上の報酬・賞与のルールをそれぞれ確認する必要があります。
報酬の実態を説明できる状態にする
年金事務所による事業所調査では、賃金台帳、源泉所得税関係書類、総勘定元帳、役員報酬の決議資料などから、社会保険の加入状況や報酬の届出内容が実態と合っているか確認されることがあります。
例えば、毎月の役員報酬を極端に低く設定している一方、会社から定期的に別名目の金銭を受け取っている場合には、それが社会保険上の報酬に該当しないか検討が必要になります。
名称だけを変えれば報酬ではなくなるわけではありません。
会社から労務の対価として経常的・実質的に受ける金銭や現物は、社会保険上の報酬に該当する可能性があります。
役員社宅、食事、各種手当など、現金以外の利益がある場合にも確認が必要です。
社会保険と税金を一体で試算する
役員報酬を決めるときは、社会保険料だけを最小化しても、法人と個人を合わせた最終的な負担が最小になるとは限りません。
役員報酬を下げれば会社の利益が増え、法人税等が増える可能性があります。
一方、個人側では所得税や住民税が減る可能性があります。
賞与を組み合わせる場合には、法人税上の損金算入要件も確認しなければなりません。
さらに、役員報酬を0円として社会保険から外れれば、国民健康保険料や国民年金保険料の負担も発生する可能性があります。
| 検討項目 | 主な確認内容 |
|---|---|
| 会社の社会保険料 | 健康保険・厚生年金の会社負担額 |
| 本人の社会保険料 | 給与から控除される本人負担額 |
| 法人税等 | 役員報酬を下げることで会社利益が増える影響 |
| 所得税・住民税 | 役員本人の課税所得への影響 |
| 資格喪失後の負担 | 国民健康保険・国民年金等 |
| 将来給付 | 老齢厚生年金、傷病手当金等への影響 |
税務上の損金算入については税理士、社会保険上の資格や標準報酬月額については社労士や年金事務所へ確認するという役割分担が実務的です。
会社のキャッシュフローを改善することは大切ですが、「今年だけ得になる設計」ではなく、将来の保障や税負担まで含めた全体最適で考えることをおすすめします。
役員報酬0円と社会保険の要点まとめ
役員報酬を0円にした場合の社会保険は、「0円なら社会保険料も0円になる」という一言だけでは整理できません。
まず、会社設立時から無報酬である場合と、すでに社会保険へ加入している役員が途中から無報酬になる場合を分けて考える必要があります。
会社設立時から役員報酬0円で、被保険者となる人がほかにいない場合、その無報酬役員について健康保険・厚生年金保険の資格取得をすることは原則としてできません。
一方、すでに社会保険へ加入している役員が継続的に無報酬となり、被保険者資格を満たさなくなった場合には、会社側で資格喪失手続きを行う必要があります。
0円と低額報酬を分けて考える
この記事を通じて特に覚えておいてほしいのが、役員報酬0円と低額報酬の違いです。
役員報酬が30,000円や50,000円だからという理由だけで、当然に社会保険の資格がなくなるわけではありません。
役員が法人経営へ参画し、その経営上の労務に対する報酬を継続して受けているなど、実態を踏まえて被保険者資格を判断します。
一方、継続的に役員報酬を0円とし、労務の対価としての報酬自体を受けなくなる場合は、資格喪失の問題になります。
- 会社設立時から無報酬の役員は原則として資格取得できない
- 途中から継続的に0円となる場合は資格喪失の確認が必要
- 一時的な無報酬は事情によって個別判断となる場合がある
- 健康保険の標準報酬月額の最低等級は58,000円
- 厚生年金保険の標準報酬月額の最低等級は88,000円
- 最低等級は役員報酬そのものの最低額を意味しない
- 低い標準報酬月額は将来の年金や一部給付にも影響する
社会保険料だけで判断しない
役員報酬を0円にして社会保険の資格を喪失すれば、会社の健康保険料・厚生年金保険料の負担はなくなります。
しかし、本人側では国民健康保険や国民年金への加入が必要になる可能性があります。
家族を健康保険の扶養に入れていた場合には、家族全員の健康保険についても切り替えが必要です。
さらに、厚生年金の加入期間が止まることで老齢厚生年金への反映がなくなり、健康保険の傷病手当金などの保障も変わります。
したがって、会社側の社会保険料負担だけを見て「役員報酬0円が一番得」と結論づけるのは適切ではありません。
役員報酬0円と社会保険を検討するときは、会社の社会保険料、個人の保険料、家族の保障、将来の年金を一つのセットとして考えることが大切です。
実務では資料の整合性も重要
途中から役員報酬を0円にする場合は、社会保険手続きだけでなく、株主総会議事録等の役員報酬決定資料、給与台帳、会計帳簿の内容を一致させておくことも重要です。
議事録では10月から無報酬となっているのに、給与台帳では11月まで役員報酬が計上されている、といった状態では、資格喪失日について後から説明が難しくなります。
また、帳簿上の役員報酬を0円としながら別の名目で継続的に金銭を受け取っている場合には、その金銭の性質を確認しなければなりません。
役員報酬0円は、給与計算ソフトの数字を0に変更するだけの処理ではないということですね。
役員が在任したまま無報酬になるケースは、一般の従業員が退職するケースとは異なります。
役員としての活動状況、報酬の支給実態、無報酬となった理由や期間によって個別の判断が必要になることがあります。
なお、標準報酬月額、健康保険料率、社会保険の届出方法などは制度改正によって変更される可能性があります。
また、健康保険組合へ加入している場合には、協会けんぽとは取扱いや確認先が異なることもあります。
正確な情報は公式サイトをご確認ください。
特に、すでに社会保険へ加入している役員を在任させたまま役員報酬0円へ変更する場合や、過去の日付まで遡って資格喪失を行う場合は、一般的な退職手続きとは異なる確認が必要になることがあります。
社会保険料を抑えることだけを目的に処理を決めるのではなく、会社の実態と届出内容を一致させることが重要です。
最終的な判断は専門家にご相談ください。