こんにちは。
もりおか社会保険労務士事務所、社会保険労務士の川熊です。
被扶養者異動届は、従業員の配偶者や子ども、父母などを健康保険の扶養に入れるとき、反対に就職や収入増加などによって扶養から外すときに使用する重要な届出です。
会社の労務担当者にとっては比較的よく扱う手続きですが、実際に記入しようとすると、「該当と非該当はどちらを選ぶのか」「異動日はいつにするのか」「戸籍や住民票は必ず必要なのか」「マイナンバーを書けば添付書類を省略できるのか」など、細かなところで迷いやすい手続きでもあります。
さらに、扶養に入れるためには単に家族であるだけでは足りません。
収入要件、生計維持関係、本人が勤務先の社会保険に加入していないかといった確認も必要です。
特にパートやアルバイトとして働いている配偶者や子どもについては、いわゆる130万円の壁だけを見て判断すると、社会保険の加入要件を見落としてしまうことがあります。扶養に入れる家族の範囲や年収の壁の全体像は、 社会保険の扶養条件とは?年収の壁と手続きを社労士が整理 で詳しく解説しています。
所得税の年収の壁(103万円→160万円・178万円)と社会保険の壁の違いは、103万の壁160万・178万へ|社会保険どうなる?違いを整理で詳しく整理しています。
大学生について別の角度から確認したい場合は、大学生の健康保険扶養とアルバイトの社会保険加入条件をまとめた記事も参考にしてください。
また、配偶者を扶養に入れる場合には、健康保険だけでなく国民年金第3号被保険者の手続きも関係します。
会社側では「健康保険の扶養手続きだけ終わればよい」と考えず、国民年金まで含めて確認しておきたいところです。
この記事では、企業の労務担当者が実際に手続きを進める順番に沿って、被扶養者異動届の書き方、提出期限、該当と非該当の違い、被保険者欄・被扶養者欄・事業主欄の記入方法、添付書類、収入要件、マイナンバー、国民年金第3号被保険者、電子申請まで詳しく解説します。
- 被扶養者異動届を提出するケースと提出期限
- 被保険者欄・被扶養者欄・事業主欄の書き方
- 扶養認定に必要な収入要件と添付書類
- 第3号被保険者や電子申請まで含めた実務の流れ
被扶養者異動届の書き方と基本ルール
まずは、被扶養者異動届が何のための書類なのかを整理したうえで、提出期限、該当・非該当の考え方、各欄の記入方法を確認していきます。
被扶養者異動届は、単純に様式の空欄を埋めていけば完成する書類ではありません。
「誰を」「いつから」「どの理由で」扶養に入れる、あるいは外すのかを先に整理しておくことが重要です。
特に実務では、従業員から「妻を扶養に入れたいです」とだけ連絡が来て、その後に確認すると、退職日や失業給付の有無が分からないというケースがあります。
先に事実関係を整理してから届書を作成する方が、結果として手戻りを少なくできますよ。
被扶養者異動届とは何の手続きか
被扶養者異動届の正式名称は、 健康保険被扶養者(異動)届・国民年金第3号被保険者関係届 です。
会社の健康保険に加入している従業員、つまり被保険者について、その家族を新たに健康保険の被扶養者として登録したり、これまで被扶養者だった家族を扶養から外したりするときに使用します。
扶養へ追加する代表的なケースとしては、従業員に子どもが生まれた場合、結婚して配偶者を扶養に入れる場合、配偶者が会社を退職して自分の勤務先の健康保険資格を喪失した場合などがあります。
一方、扶養から外すケースとしては、被扶養者が就職して自分の勤務先で健康保険・厚生年金保険へ加入した場合、収入が増えて被扶養者の要件を満たさなくなった場合、離婚した場合、死亡した場合などがあります。
| 異動の内容 | 主なケース | 届出上の扱い |
|---|---|---|
| 扶養に追加 | 出生、婚姻、退職、収入減少など | 被扶養者として該当 |
| 扶養から削除 | 就職、収入増加、離婚、死亡など | 被扶養者として非該当 |
この手続きで大切なのは、 健康保険の扶養は、税金上の扶養と同じ制度ではない という点です。
所得税では扶養控除や配偶者控除などのルールがありますが、健康保険では健康保険独自の被扶養者認定基準によって判断されます。
そのため、「税金上の扶養に入っているから、健康保険の扶養にも必ず入れる」とは限りません。
反対に、税法上の扶養と健康保険の扶養で、基準となる収入の考え方が異なることもあります。
また、被扶養者異動届は原則として従業員本人が直接日本年金機構へ提出する手続きではありません。
従業員から必要な情報や書類を会社が受け取り、 事業主を経由して届出を行う という流れになります。
つまり、会社の労務担当者は単なる書類の取り次ぎ役ではありません。新規採用時に被扶養者がいる従業員の手続きについては、 資格取得届の申請と書き方|提出期限と記入例を実務で確認 でも整理しています。
従業員から申告を受けた段階で、続柄、異動日、収入、同居・別居、社会保険加入状況などを確認していく必要があります。
私も実務では、「扶養に入れたい」という申告を受けたら、まず「なぜ今回扶養に入るのか」を確認します。
退職なのか、収入減少なのか、結婚なのかによって、確認すべき資料が変わるからです。
被扶養者異動届は、単に家族の名前を登録する書類ではなく、その家族が健康保険の給付を受けるための資格や、配偶者の場合には国民年金の記録にも関係する重要な届出です。
日本年金機構でも、家族を被扶養者にするときや扶養から外すときの手続き、必要書類などを案内しています。
実際に申請する際には、最新の様式や取扱いも確認してください。
(出典:日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」)
提出期限と提出先を確認する
被扶養者異動届は、扶養に入れる場合については、原則として 事実発生から5日以内 に提出します。
ここでいう事実発生とは、会社が申請書を受け取った日ではなく、実際にその家族が被扶養者となる事実が発生した日のことです。
たとえば、子どもが出生したのであれば出生の日、配偶者が勤務先を退職してその翌日から健康保険の資格を喪失し扶養要件を満たすのであれば、その資格喪失後に被扶養者となる日を確認して手続きを進めます。
一方、扶養から外す場合についても、就職や収入増加などによって被扶養者ではなくなった事実を把握したら、できるだけ速やかに届出を行うことが大切です。
実際の会社では、「本人が会社へ報告するのを忘れていた」「配偶者が退職してからしばらく経って申し出があった」といったこともあります。
その場合に、提出期限を過ぎているからといって手続きをしないということではありません。
事実発生日を確認し、必要書類をそろえたうえで速やかに届出を進めます。
従業員からの申告日と異動日は分けて考える
ここは特に重要です。
たとえば、被扶養者だった子どもが8月1日に就職し、その勤務先で8月1日から健康保険へ加入したにもかかわらず、従業員が会社へ報告したのが8月20日だったとします。
この場合、「会社が知った8月20日から扶養を外す」という考え方ではありません。
実際に扶養要件を満たさなくなった日を確認して届出を行います。
反対に、「本人から申告があったから」という理由だけで、根拠を確認せず遡った日付を入力するのも避けたいところです。
就職であれば勤務先の社会保険資格取得日、退職であれば前職の資格喪失日など、異動理由に応じた事実を確認することが重要です。
被扶養者異動届を給与計算の処理と一緒に後回しにしないことが大切です。
扶養追加が遅れると、マイナ保険証等で健康保険の資格情報をすぐに確認できないなど、従業員やその家族が医療機関を受診する際に不便が生じる可能性があります。
協会けんぽの場合の提出先
協会けんぽ管掌の事業所の場合、被扶養者異動届は日本年金機構へ提出します。
一般的には、事務センターへの郵送、管轄する年金事務所への提出、電子申請などの方法があります。
会社で電子申請環境を整えているのであれば、被扶養者異動届も電子申請に統一すると管理しやすくなります。
紙と電子が混在すると、「この届出だけ郵送したのか」「まだ送っていないのか」が分かりにくくなることがありますので、社内で提出方法をある程度統一しておくのがおすすめです。
健康保険組合の場合は独自ルールを確認する
健康保険組合に加入している会社では、健康保険部分の扶養認定について、その健康保険組合が独自の申請書や添付資料を設けていることがあります。
特に収入確認については、協会けんぽより細かな資料を求める健康保険組合もあります。
たとえば複数月の給与明細、雇用契約書、送金記録などの提出を求められるケースがありますので、「前の会社ではこの書類だけでよかった」という経験だけで判断しない方が安全です。
企業の労務担当者としては、まず自社が協会けんぽなのか健康保険組合なのかを確認し、その保険者の手続きに沿って進めてください。
該当と非該当の違いを理解する
被扶養者異動届を書くときに、意外と間違いやすいのが 該当と非該当のどちらを選ぶか です。
言葉だけを見ると少し分かりにくいのですが、考え方はシンプルです。
新しく扶養に入れる場合が該当、現在の扶養から外す場合が非該当 です。
| 区分 | 意味 | 代表的なケース |
|---|---|---|
| 該当 | 新しく扶養に入れる | 出生、婚姻、退職、収入減少など |
| 非該当 | 現在の扶養から外す | 就職、収入超過、離婚、死亡など |
たとえば、従業員の配偶者が会社を退職して、自分の勤務先の健康保険資格を喪失し、収入等の扶養要件を満たした場合には「該当」です。
一方、これまで扶養に入っていた配偶者が就職し、新しい勤務先で健康保険に加入した場合には「非該当」となります。
収入増加による非該当は日付に注意する
特に判断が難しいのが、収入が増加したことによって扶養から外れるケースです。
就職によって勤務先の健康保険へ加入するのであれば資格取得日が明確ですが、パート勤務の時間が増えた、基本給が増えたといった場合には、「いつから今後1年間の収入が基準以上になると見込まれる状態になったのか」を確認する必要があります。
健康保険の扶養は、税金のように1月1日から12月31日までの収入を年末に集計し、「結果的に130万円を超えたから扶養を外れる」というだけの考え方ではありません。
現在の雇用条件や給与水準から、今後1年間にどの程度の収入が見込まれるのかを確認して判断します。
死亡の場合も非該当になる
被扶養者が亡くなった場合も扶養から外すため、非該当の届出が必要になります。
実務では、従業員本人の家族が亡くなった直後に会社が多数の書類提出を求めることは避けたいところですが、健康保険上の手続きは必要です。
必要な情報を整理したうえで、従業員の負担にも配慮しながら進めるとよいでしょう。
実務では「手続き後の状態」で考える
私が確認するときは、担当者に「この届出が終わったあと、その人は扶養に入っていますか」と考えてもらいます。
手続き後に扶養に入っているのであれば該当、扶養から外れているのであれば非該当。
この考え方にすると、かなり分かりやすくなります。
該当・非該当だけでなく、異動日と異動理由まで一緒に確認することが重要です。
「該当は合っているが日付が違う」「非該当は合っているが理由が違う」というケースもありますので、提出前にセットで確認してください。
被保険者欄の記入方法
被扶養者異動届の被保険者欄には、扶養される家族ではなく、 会社で健康保険に加入している従業員本人 の情報を記入します。
「被扶養者異動届」という名称のため、どうしても家族の情報に目が向きがちですが、まず基準となるのは被保険者本人です。
被保険者欄が間違っていると、どの被保険者の家族について手続きするのか正しく特定できません。
届書の様式に沿って、氏名、生年月日、性別、個人番号または必要に応じて基礎年金番号などを記入します。
氏名は現在の公的な登録情報に合わせる
氏名については、会社内で日常的に使用している通称ではなく、社会保険上の公的な登録情報と一致するように記入します。
特に結婚や離婚によって最近氏名が変わった従業員の場合には注意が必要です。
人事システムではすでに新姓になっているものの、別の手続きがまだ完了していないというケースもあります。
外国籍の従業員についても、会社内で使用している呼称と公的記録上の氏名表記が異なることがあります。
申請前に確認しておきましょう。
生年月日や性別も転記ミスに注意する
生年月日は会社が保有している従業員情報から転記することが多いため、「間違えるはずがない」と思いがちです。
しかし、数字を入力する電子申請では年・月・日の入力位置を間違えることもあります。
特に複数人の扶養追加をまとめて処理するときには、別の従業員の情報をコピーして残ってしまうようなミスにも注意が必要です。
個人番号は原則としてマイナンバーを記入する
被保険者の個人番号欄には、原則としてマイナンバーを記入します。
個人番号を有していないなど、マイナンバーを記入できない場合には基礎年金番号を記入する取扱いがあります。
日本年金機構も、個人番号の記入漏れを被扶養者異動届の代表的な不備として注意喚起しています。
マイナンバーを記入するときには、番号そのものが合っているか確認するだけでなく、会社として番号法に沿った本人確認や安全管理を行うことも必要です。
一般のメールにそのまま12桁の番号を書いて返信してもらう、通常のチャットに送ってもらう、といった運用は避け、会社のマイナンバー取扱規程や安全な収集方法に沿って取得してください。
被扶養者異動届で確認する順番
- 被保険者本人が正しいか
- 氏名・生年月日等が正しいか
- マイナンバー等に誤りがないか
- そのうえで被扶養者の情報を確認する
基礎年金番号を使う場合の住所にも注意する
マイナンバーを記入できず、被保険者について基礎年金番号を記入する場合には、住所の記載が必要になるなど取扱いが異なることがあります。
実際に使用する届書や電子申請画面の案内を確認して入力してください。
実務では、以前作成したExcelや古い届書をコピーして使い続けると、現在の様式と項目が違っていることがあります。
日本年金機構の最新様式または利用している電子申請システムの最新版を使用することをおすすめします。
被扶養者欄だけを重点的に確認して、被保険者欄を流し見しないようにしましょう。
氏名、個人番号、住所などの不備は確認や再提出につながります。
扶養手続きが多い会社では、被保険者欄もチェックリストに入れておくと安心です。
被扶養者欄と事業主欄の書き方
被扶養者欄には、今回新しく扶養へ入れる、または扶養から外す家族の情報を記入します。
配偶者の場合と、子ども・父母などその他の被扶養者の場合で記入欄が分かれていますので、まず対象者がどの欄に該当するかを確認してください。
基本的には、氏名、生年月日、性別、個人番号、住所、続柄、収入、異動年月日、異動理由などを入力します。
配偶者は第3号被保険者との関係も意識する
配偶者については、単なる健康保険の扶養追加だけではなく、20歳以上60歳未満など一定の条件を満たす場合、国民年金第3号被保険者の届出も関係します。
そのため、配偶者欄では個人番号や生年月日だけでなく、国民年金上の手続きに必要となる情報も正確に確認することが重要です。
また、配偶者については電話番号など、様式上求められている項目もありますので、空欄のまま提出しないよう注意してください。
子どもや父母は続柄を正しく記入する
配偶者以外の被扶養者については、被保険者との続柄を記入します。
単に「家族」とするのではなく、長男、長女、父、母など、届書の記入要領に沿って関係を明らかにします。
続柄は扶養認定そのものにも関係しますので、戸籍や住民票等の情報と食い違わないよう確認してください。
該当と非該当は必ず再確認する
新しく扶養に入れる場合には該当、扶養から外す場合には非該当として処理します。
実務では、従業員本人が紙の届書を書いて会社へ提出する方式にしていると、この選択を逆にしてくることがあります。
会社側では本人が丸を付けた箇所をそのまま信用するのではなく、「今回は扶養追加ですか、扶養削除ですか」という事実から逆算してチェックしてください。
異動年月日は会社へ申告した日ではない
異動年月日は、その家族が実際に被扶養者となった日、または被扶養者でなくなった日です。
退職、出生、就職、収入増加、離婚、死亡など、異動理由によって確認する根拠が異なります。
たとえば、新しい会社で社会保険へ加入したため扶養から外れる場合には、新しい勤務先での資格取得日を確認すると判断しやすくなります。
年間収入見込額は税法上の所得とは違う
被扶養者欄で特に注意したいのが年間収入見込額です。
健康保険の扶養認定では、原則として今後1年間に見込まれる収入を確認します。
また、給与だけを見るわけではありません。
公的年金、雇用保険の失業等給付、傷病手当金、出産手当金など、税法上は非課税となるものでも、健康保険の被扶養者認定では収入に含めて確認するものがあります。
そのため、「配偶者は退職したので現在給与は0円です」という回答だけでは不十分な場合があります。
失業給付を受ける予定があるか、年金を受給しているか、ほかに事業収入等がないかまで確認しましょう。
事業主確認欄は添付省略にも関係する
事業主側では、事業所情報などを記載するとともに、所得税法上の控除対象配偶者・扶養親族であることを確認した場合など、所定の事業主確認欄を使用します。
この確認を正しく行うことで、条件によっては収入確認書類の添付を省略できる場合があります。
一方、必要な確認をしていないのに機械的にチェックするのは避けなければなりません。
会社側で最低限ダブルチェックしたい項目
- 該当・非該当が正しいか
- 異動年月日に根拠があるか
- 異動理由が事実と合っているか
- 年間収入見込額が記入されているか
- 続柄が正しいか
- 事業主確認欄が適切に処理されているか
被扶養者異動届は、従業員本人にすべて書いてもらう運用でも、会社側で作成する運用でも構いませんが、最終的に事業所が提出する以上、会社側で内容を確認する仕組みは必要かなと思います。
被扶養者異動届の書き方と提出実務
ここからは、被扶養者異動届を実際に提出するときに重要になる、マイナンバー、添付書類、被扶養者の収入要件、第3号被保険者、電子申請について詳しく見ていきます。
届書の各欄を正しく書けても、その家族が被扶養者の条件を満たしていなかったり、必要な添付書類が不足していたりすれば手続きはスムーズに進みません。
実務ではむしろ、届書そのものを書く時間よりも、従業員から必要な情報を集め、収入や生計維持関係を確認する時間の方が長くなることもあります。
マイナンバー記入時の注意点
被扶養者異動届では、被保険者本人だけでなく、扶養認定を受ける家族についても原則としてマイナンバーを記入します。
日本年金機構は、個人番号の記入漏れを被扶養者異動届の不備として明確に案内しており、個人番号を記入できない事情がある場合には基礎年金番号を使用する取扱いがあります。
マイナンバーは被扶養者の本人確認や各種情報の確認に利用される重要な情報です。
会社としても、単に12桁の数字を従業員から聞いて入力すればよいわけではありません。
番号確認と本人確認を行う
従業員や被扶養者のマイナンバーを扱う際には、番号法に基づく本人確認、つまり番号確認と身元確認を適切に行う必要があります。
会社でマイナンバーをすでに取得・保管している場合には、社内のマイナンバー管理システムから確認することもあるでしょう。
一方、新たに家族を扶養へ入れることによって、その家族のマイナンバーを初めて取得する場合には、会社で定めた取得手続きに沿って対応します。
通常のメールやチャットで集めない
実務で気をつけたいのが収集方法です。
従業員に「奥さんのマイナンバーをメールで送ってください」と案内してしまうと、通常のメールボックスに個人番号が残ることになります。
マイナンバーは重要な個人情報ですので、専用のシステムや会社が定める安全な方法を使用し、アクセスできる人も必要最小限にしておくべきです。
続柄確認書類を省略できる場合がある
マイナンバーを利用する実務上の大きなメリットが、 一定の条件を満たすと戸籍謄本などの続柄確認書類を省略できる ことです。
被保険者と扶養認定を受ける人の双方の個人番号が届書に記載され、さらに事業主が、届書に記載された続柄と事実に相違がないことを確認した旨を所定の方法で記載している場合には、続柄確認書類を不要とできるケースがあります。
これは従業員にとっても負担軽減になります。
戸籍を取得するには時間も費用もかかるため、会社側で適切に続柄確認を行えるのであれば、制度上認められている省略方法を活用する価値があります。
「マイナンバーを記入すること」と「事業主が続柄を確認すること」の両方がポイントです。
マイナンバーだけ記入して、続柄確認済みの処理を忘れると、添付省略の要件を満たせないことがあります。
マイナンバーがあっても収入確認は別
ここは非常に重要です。
マイナンバーを記入したからといって、扶養認定に必要なすべての確認が不要になるわけではありません。
続柄の確認を省略できる場合があっても、収入確認書類、別居している場合の仕送り確認書類などは別の要件です。
「マイナンバーがあれば何も添付しなくていい」と従業員へ案内してしまうと、後から追加資料を提出してもらうことになり、かえって時間がかかります。
続柄確認、収入確認、生計維持関係の確認は、それぞれ別に考えてください。
どの書類を省略できるのかを一つずつ確認することが、被扶養者異動届をスムーズに処理するコツです。
被扶養者異動届の添付書類
被扶養者異動届の添付書類は、すべての人に同じものを求めるわけではありません。
大きく分けると、 続柄を確認する書類、収入を確認する書類、生計維持関係を確認する書類 があります。
さらに、内縁関係など特殊な事情がある場合には追加資料が必要になることがあります。
従業員へ案内するときには、「戸籍と所得証明を持ってきてください」と一律に案内するのではなく、誰を、どの理由で扶養に入れるのかを確認したうえで必要書類を案内した方が効率的です。
続柄確認のための書類
原則的な続柄確認書類としては、扶養認定を受ける人の戸籍謄本または戸籍抄本などがあります。
住民票を使用する場合には条件があり、被保険者が世帯主で、被扶養者と同一世帯である場合などに利用できます。
また、日本年金機構の案内では、提出する住民票や戸籍謄抄本について発行時期の条件もあります。
そのため、従業員が以前取得した古い戸籍を持っているからといって、そのまま使用できるとは限りません。
マイナンバーによって続柄書類を省略できる場合
先ほど説明したとおり、被保険者と被扶養者双方のマイナンバーが届書に記載され、事業主が続柄の確認を行っている場合などには、戸籍等の続柄確認書類を省略できるケースがあります。
会社側では、「戸籍を提出してもらう方法」と「会社で続柄確認を行い添付省略する方法」のどちらで運用するのか決めておくと、担当者によって案内が変わることを防げます。
収入を確認するための書類
収入確認書類は、被扶養者になる人の現在の状況によって異なります。
| 被扶養者の状況 | 主な確認書類 | 確認したい内容 |
|---|---|---|
| 会社を退職した | 退職証明書、離職票の写しなど | 退職した事実、退職日 |
| 失業給付を受給している | 雇用保険受給資格者証、受給資格通知など | 給付額、受給状況 |
| 公的年金を受給している | 年金額改定通知書など | 現在の年金受給額 |
| 自営業・不動産収入がある | 直近の確定申告書の写しなど | 事業等による収入 |
| その他 | 課税・非課税証明書など | 年間収入の状況 |
退職した人を扶養へ入れる場合、単に「退職しました」という本人の申告だけではなく、退職証明書や離職票の写しなどによって事実を確認します。
また、失業給付を受給する場合には、給付そのものが健康保険の被扶養者認定上の収入に含まれるため、受給資格者証等の内容を確認することが重要です。
源泉徴収票だけでは足りない場合がある
会社側でよくある誤解が、「収入証明なら源泉徴収票を提出すればよい」というものです。
源泉徴収票は過去の一定期間の給与収入を確認する資料ですが、健康保険の被扶養者認定では、現在から将来に向けた収入見込みを確認する必要があります。
そのため、認定理由によっては退職証明書、雇用契約書、課税証明書など別の資料が必要です。
被扶養者になる理由に応じて必要資料を選ぶことが重要です。
16歳未満などは収入確認書類を省略できる場合がある
所得税法上の控除対象配偶者や扶養親族であることを事業主が確認し、所定の事業主確認を行っている場合、あるいは被扶養者が16歳未満である場合などには、原則として収入要件確認書類を省略できるケースがあります。
ただし、障害年金、遺族年金、傷病手当金、出産手当金、失業給付などの非課税収入がある場合には、その受取額が分かる資料が別途必要になることがあります。
別居している家族は仕送りの証明が重要
被保険者と扶養認定を受ける家族が別居している場合には、被保険者がその家族の生活を実際に支えていることを確認するため、仕送りの事実と金額が分かる資料が必要になります。
代表的なものは、銀行振込の明細、通帳の写し、現金書留の控えなどです。
送金者、受取人、金額が客観的に分かることが重要です。
親へ毎月現金を手渡しているというケースもありますが、これでは第三者から見て仕送りの事実を確認するのが難しくなります。
別居している親などを継続して扶養するのであれば、銀行振込など記録が残る方法にしておく方が実務的です。
内縁関係では追加書類が必要になる
内縁関係の配偶者について扶養認定を受ける場合には、通常の法律婚とは異なり、両者の戸籍謄抄本や住民票などによって関係を確認する書類が求められます。
こうした特殊なケースでは、一般的なチェックリストだけで処理せず、事前に保険者へ確認した方がスムーズです。
添付書類は「誰を扶養にするか」だけではなく、「なぜ扶養に入るのか」「どんな収入があるのか」「同居か別居か」で変わります。
従業員へ書類を案内する前に、まず状況をヒアリングすることが大切です。
被扶養者の収入要件を確認する
被扶養者異動届を作成するときに、最も重要な確認事項の一つが被扶養者となる家族の収入です。
一般的には、被扶養者の年間収入が 130万円未満 であることが基本的な基準です。
ただし、すべての人が130万円というわけではありません。
60歳以上の方や一定の障害者については180万円未満、被保険者の配偶者を除く19歳以上23歳未満の方については150万円未満という基準があります。
| 対象者 | 年間収入の一般的な基準 |
|---|---|
| 原則 | 130万円未満 |
| 60歳以上または一定の障害者 | 180万円未満 |
| 19歳以上23歳未満 | 150万円未満(配偶者を除く) |
19歳以上23歳未満の150万円基準については年齢判定などのルールがありますので、「大学生だから150万円」とだけ覚えない方がよいでしょう。
学生であること自体が基準ではなく、年齢等の条件に基づいて判断します。
130万円なら月額108,333円が一つの目安
年間収入130万円未満という基準を月額給与だけで単純に考える場合、月額108,333円程度が一つの目安になります。
ただし、「ある月だけ108,334円になった瞬間に必ず扶養から外れる」という意味ではありません。
健康保険の被扶養者認定では、原則として現在の収入状況から今後1年間の年間収入を見込みます。
たとえば残業が一時的に多かっただけなのか、雇用契約そのものが変更されて毎月の給与が恒常的に増えるのかでは意味が異なります。
同居の場合は被保険者との収入比較も行う
被保険者と扶養認定を受ける人が同居している場合には、原則として被扶養者となる人の年間収入が、被保険者の年間収入の2分の1未満であることも基準となります。
つまり、「130万円未満だから必ず扶養に入れる」とは限りません。
健康保険の扶養は、被保険者によって主として生計を維持されている家族を対象とする制度だからです。
なお、収入が被保険者の収入の2分の1以上であっても、被保険者の年間収入を上回らず、生計の状況を総合的に見て被保険者が生計維持の中心的な役割を果たしていると認められる場合には、被扶養者として認められるケースがあります。
別居の場合は仕送り額との関係を見る
別居している場合には、原則として被扶養者となる人の年間収入が、被保険者から受ける仕送り額より少ないことが必要になります。
たとえば、別居している親の年間収入が100万円あり、子である被保険者からの年間仕送りが60万円しかない場合には、単純に「130万円未満だから扶養にできる」と判断することはできません。
この点は、別居している父母を扶養に入れる相談で特に見落としやすいところです。
給与以外にも収入として扱うものがある
健康保険の扶養認定でいう収入には、給与だけではなく、さまざまなものが含まれます。
- 給与収入
- 公的年金
- 雇用保険の失業等給付
- 健康保険の傷病手当金
- 健康保険の出産手当金
- 事業収入
- 不動産収入など
特に注意したいのは、障害年金や遺族年金、傷病手当金、出産手当金、失業給付などです。
これらは税法上は非課税となるものがありますが、健康保険の扶養判定では収入として確認します。
税金上の所得の考え方と健康保険の収入の考え方を混同しないことが重要です。
106万円と130万円は同じ壁ではない
パートで働いている配偶者の相談で非常に多いのが、いわゆる106万円の壁と130万円の壁の混同です。
130万円は、主に家族の健康保険の被扶養者として認定されるための収入基準です。
一方、いわゆる106万円の壁は、短時間労働者本人が自分の勤務先で健康保険・厚生年金保険へ加入する要件との関係で使われてきた言葉です。
そのため、年間収入が130万円未満だったとしても、本人が自分の勤務先で社会保険の加入対象となれば、原則として家族の健康保険の被扶養者として残ることはできません。
扶養を判定するときは「130万円未満か」だけで終わらず、「本人の勤務先で社会保険に加入する対象ではないか」まで確認してください。
2026年4月から年間収入の認定方法が見直された
2026年4月1日以降を扶養認定日とする場合については、給与収入のみの方を対象に、被扶養者の年間収入を確認する取扱いが見直されています。
一定の条件を満たす場合、過去の給与実績だけを見るのではなく、 労働条件通知書や雇用契約書等に記載された労働契約上の賃金から年間収入を算定して判断する ことができるようになっています。
ここでいう賃金には、労働基準法上の賃金に該当する諸手当や賞与も含まれます。
単純に基本給だけを12倍すればよいとは限りません。
(出典:日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」)
2026年4月以降の方法を使うには書類が必要
この取扱いを利用する場合には、被扶養者異動届だけを提出すればよいわけではありません。
日本年金機構では、労働条件通知書、雇用契約書、または労働条件が記載された事業主証明などの 労働契約内容が分かる書類 と、「給与収入のみである」旨の申立てを求めています。
届書の扶養に関する申立書欄に必要事項を記載することで、別紙の申立書が不要となる場合もあります。
契約内容だけでは判定できないケースもある
2026年4月以降の新しい取扱いが、給与収入者なら必ず使えるわけではありません。
たとえば、届出上の被扶養者になった日から起算して雇用契約期間が1年未満である場合、シフト制などで労働時間が明確ではない場合、通勤手当の金額が不明など、労働契約書だけでは年間収入を算定できない場合には、この方法による認定ができないケースがあります。
こうした場合は、給与明細や課税証明書等、状況に応じた資料によって収入を確認します。
2026年4月以降は、パートやアルバイトの家族を扶養へ入れる際に、 過去にいくら稼いだかだけではなく、現在の雇用契約で今後いくら稼ぐ予定なのか を確認する場面が増えています。
企業の労務担当者としても、従業員へ雇用契約書等を準備してもらう可能性があることをあらかじめ周知しておくとスムーズです。
一時的な収入増加の特例もある
繁忙期の残業増加など、一時的な事情によって収入が増え、年間収入が130万円以上となる可能性がある場合には、事業主が一時的な収入変動であることを証明することによって、引き続き被扶養者として認定される場合があります。
ただし、基本給そのものが増えた、雇用契約上の所定労働時間が恒常的に増えたなど、今後も収入増加が続くことが明らかな場合まで自動的に認められる制度ではありません。
最終的な被扶養者認定は保険者が行いますので、「事業主証明を書けば必ず扶養に残れる」と従業員へ断定しないようにしましょう。
130万円、150万円、180万円といった数字だけで被扶養者の可否を判断することはできません。
年齢、続柄、本人の社会保険加入状況、収入の種類、同居・別居、生計維持関係を総合的に確認すること が重要です。
健康保険とは全体の流れは、健康保険とは?わかりやすく仕組み・種類・給付内容の記事でまとめて整理しています。
社会保険料について基本から確認したい場合は、社会保険料の内訳や計算方法をまとめた記事も参考にしてください。
第3号被保険者関係届との関係
被扶養者異動届の正式名称に「国民年金第3号被保険者関係届」と入っているのは、配偶者を健康保険の扶養に入れる場合、国民年金の第3号被保険者の手続きも同時に関係することがあるためです。
国民年金第3号被保険者とは、原則として、厚生年金保険に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者で、一定の要件を満たしている人です。
第3号被保険者になると、その配偶者自身が国民年金保険料を個別に納める必要はありません。
そのため、配偶者を健康保険の扶養に入れる手続きは、単に病院を受診するときの健康保険だけの問題ではありません。
将来の年金記録にも関係する手続きです。
退職した配偶者を扶養へ入れる場合
たとえば、会社員である従業員の配偶者が8月末で会社を退職し、それまで加入していた厚生年金保険の資格を喪失したとします。
その後、配偶者が健康保険の被扶養者となる要件を満たし、年齢等の第3号被保険者の要件も満たしていれば、健康保険の扶養追加とあわせて国民年金第3号被保険者の手続きを行います。
この処理が適切に行われないと、健康保険は扶養になっているのに、国民年金側の記録が適切に切り替わっていないという問題につながる可能性があります。
子どもや父母は第3号被保険者ではない
健康保険では、条件を満たせば子ども、父母、祖父母なども被扶養者になることがあります。
しかし、国民年金第3号被保険者の対象となるのは配偶者です。
たとえば、20歳の大学生の子どもを健康保険の扶養に入れていても、その子どもが国民年金第3号被保険者になるわけではありません。
20歳以上の学生であれば、原則として国民年金第1号被保険者となり、必要に応じて学生納付特例などを検討することになります。
健康保険の扶養と国民年金第3号は完全に同じ範囲ではない、ということを覚えておくとよいでしょう。
配偶者を扶養から外す場合も年金を確認する
配偶者が扶養から外れるときにも注意が必要です。
配偶者が就職し、新しい勤務先の厚生年金保険へ加入するのであれば、その会社で第2号被保険者として資格取得手続きが行われます。
一方、収入増加などによって健康保険の扶養から外れるものの、勤務先では厚生年金保険に加入しないというケースもあります。
この場合には、国民年金第3号被保険者ではなくなり、原則として第1号被保険者への切替が必要となる可能性があります。
配偶者の扶養削除は、「会社で健康保険の非該当届を出して終了」と考えないことが大切です。
扶養から外れた後、配偶者が第1号、第2号、第3号のどの年金区分になるのかも確認してください。
従業員への案内は一歩先まで行う
会社の義務としてどこまで案内するかという問題はありますが、実務では従業員に「配偶者の健康保険の扶養を外します」とだけ伝えるより、「勤務先で厚生年金に入らない場合は、市区町村で国民年金の切替が必要になることがあります」と補足してあげた方が親切です。
従業員本人は、健康保険と国民年金が別の制度だということを十分理解していないこともあります。
会社側が少し補足するだけで、後から「年金の手続きが漏れていました」という事態を防げる可能性があります。
配偶者の扶養手続きでは3点セットで確認
- 健康保険の被扶養者になる・ならない
- 本人の勤務先で厚生年金に加入する・しない
- 国民年金第3号の取得・喪失が必要か
被扶養者異動届の電子申請方法
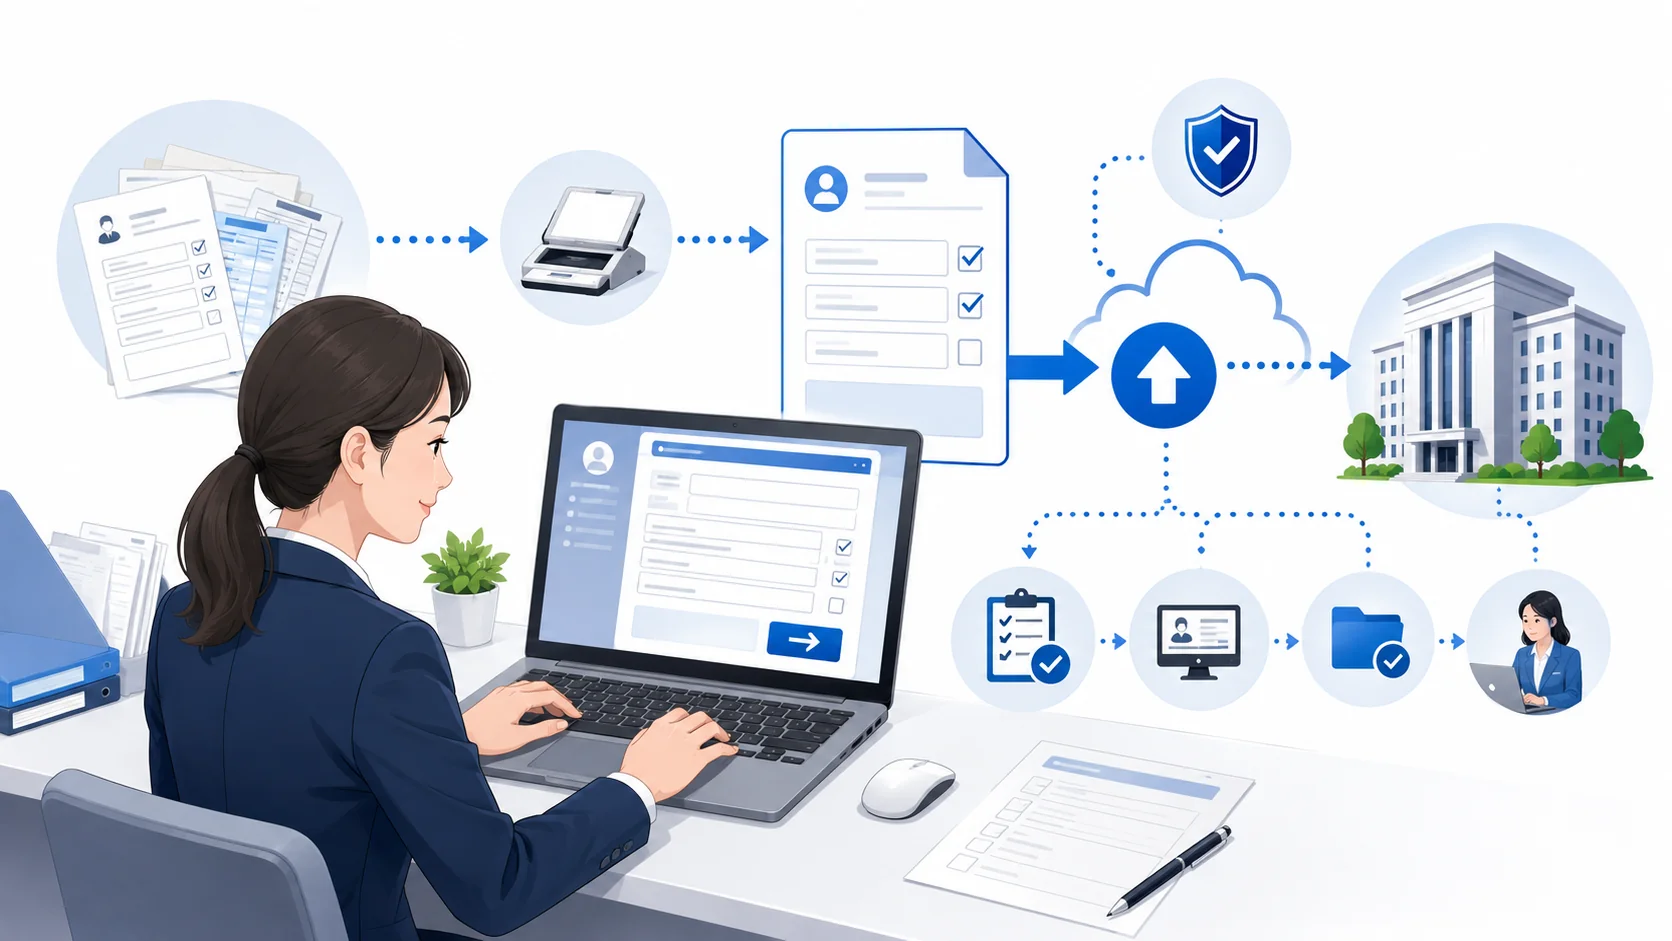
被扶養者異動届は、紙の届書を郵送したり年金事務所へ持参したりする方法だけでなく、電子申請によって提出することもできます。
社会保険の手続きを定期的に行う企業であれば、資格取得届、資格喪失届、月額変更届などとあわせて被扶養者異動届も電子化すると、郵送費や印刷、控えの保管などの事務負担を減らしやすくなります。
一方で、電子申請にしたから扶養手続きそのものが簡単になるわけではありません。
電子申請はあくまで提出手段です。
扶養認定に必要な事実確認や添付書類の確認は、紙申請と同様に必要です。
電子申請の前に情報をそろえる
私は、扶養手続きの電子申請を行う場合、いきなり申請画面を開いて入力するより、先に必要な情報をすべてそろえる方が効率的だと考えています。
具体的には、次の順番で確認するとスムーズです。
- 扶養に追加するのか削除するのか
- 異動理由は何か
- 異動年月日はいつか
- 被扶養者のマイナンバーを確認できるか
- 年間収入見込額はいくらか
- 給与以外の収入がないか
- 本人の勤務先で社会保険へ加入していないか
- 同居か別居か
- 別居なら仕送り額はいくらか
- 必要な添付書類がそろっているか
ここまでそろえてから電子申請画面へ入力すれば、途中で「配偶者の年金額が分からない」「離職票をまだもらっていない」ということになりにくくなります。
数字と文字の入力ルールにも注意する
電子申請では、数字を半角で入力する、漢字やカナを全角で入力するなど、システム上の入力ルールがあります。
紙では多少の表記揺れがあっても読めますが、電子申請では形式に合わない入力によってエラーになることがあります。
また、事業所整理記号など、日常的にはあまり意識しない事業所情報を入力する場面もあります。
会社の基本情報をすぐ確認できるようにしておくと便利です。
添付書類は画像データで提出できるものもある
電子申請では、収入確認書類などについて、PDFやJPEGなどの画像ファイルとして添付できるものがあります。
従業員から紙でもらった証明書をスキャンして添付する方法もありますが、文字が読めないほど解像度が低い、ページが欠けている、必要な裏面をスキャンしていないといったことには注意してください。
ファイル名も「scan001.pdf」のようなものばかりにすると後から分かりにくいため、「配偶者_退職証明書.pdf」など、個人情報管理に配慮しつつ内容を識別できるルールを決めておくと管理しやすくなります。
電子申請でも入力内容の根拠を確認する
電子申請画面でエラーが出なかったからといって、その申請内容が制度上正しいとは限りません。
システムは「異動日が本当に正しいか」「その収入なら扶養に入れるのか」という事実関係まですべて自動判定してくれるわけではありません。
特に、異動年月日、年間収入見込額、該当・非該当、異動理由は、根拠となる資料と照合してから送信してください。
電子申請を効率化するポイントは、申請操作そのものより前工程です。
従業員からの社内申請フォームで、異動理由、異動日、年間収入見込み、勤務先、社会保険加入状況、失業給付、年金、同居・別居などを最初から入力してもらう仕組みにすると、かなり効率化できます。
扶養追加と削除を社内で漏らさない仕組みを作る
電子申請の導入以上に大切なのが、そもそも会社が扶養異動の事実を把握できる仕組みです。
たとえば、従業員の子どもが就職して扶養を外れるケースでは、会社はその事実を自動的には知ることができません。
年に一度、被扶養者の状況確認を行ったり、入社・退職・結婚・出生などのライフイベントがあった際に扶養手続きの有無を確認したりする仕組みがあると、手続き漏れを防ぎやすくなります。
デジタル化は「紙を電子に変えること」だけではありません。
従業員から会社への申告、会社での確認、電子申請、結果の管理まで一連の流れを整えることが、本当の意味での効率化かなと思います。
被扶養者異動届の書き方まとめ
被扶養者異動届の書き方で重要なのは、単に様式の空欄をすべて埋めることではありません。
最初に、 誰を、いつから、なぜ扶養に入れるのか、または扶養から外すのか を整理することが重要です。
そこが明確になれば、必要な添付書類や確認すべき収入も自然と見えてきます。
被扶養者異動届の実務チェックポイント
- 扶養追加なら該当、扶養削除なら非該当になっているか
- 異動年月日は実際に扶養関係が変わった日か
- 被保険者本人の氏名・マイナンバー等は正しいか
- 被扶養者との続柄は正しいか
- 年間収入の基準を満たしているか
- 給与以外の年金・失業給付等も確認したか
- 本人が勤務先で社会保険加入対象ではないか
- 別居の場合は仕送り要件を満たしているか
- 必要な添付書類がそろっているか
- 配偶者の場合は国民年金第3号も確認したか
マイナンバーについては、被保険者と被扶養者双方の個人番号を正しく記入し、事業主が続柄を確認することで、戸籍等の続柄確認書類を省略できる場合があります。
一方で、収入確認や別居時の仕送り確認まで自動的に不要になるわけではありません。
添付書類を省略できる条件は、それぞれ分けて確認してください。
収入については、原則130万円未満という数字だけを覚えるのでは不十分です。
60歳以上等の180万円基準、19歳以上23歳未満の150万円基準、同居・別居の生計維持要件、本人の勤務先における社会保険加入要件なども関係します。
さらに、2026年4月以降は一定の給与収入者について、労働条件通知書や雇用契約書などに定められた賃金から年間収入を見込んで被扶養者認定を行う取扱いが始まっています。
パートやアルバイトとして働く家族を扶養へ入れる場合には、「去年はいくら稼いだか」だけではなく、「現在の雇用契約では今後いくらの収入になるのか」まで確認することが重要になっています。
被扶養者異動届は、会社側から見ると数ある社会保険手続きの一つですが、従業員にとっては家族が医療保険を利用できるかどうかに直結します。
配偶者の場合には国民年金の記録にも関係します。
そのため、従業員から扶養追加や扶養削除の申し出を受けたら、給与計算のタイミングまで保留するのではなく、必要な情報を早めに確認し、速やかに手続きを進めることが大切です。
会社で扶養手続きを頻繁に行うのであれば、従業員向けに「扶養追加・削除申請書」を用意し、異動理由、異動年月日、収入、勤務先、社会保険加入状況、失業給付、年金、同居・別居などを一度に確認できるようにしておくと、かなり実務が楽になります。
被扶養者の収入要件、必要な添付書類、社会保険の加入条件などは、制度改正や加入している健康保険によって取扱いが変わる場合があります。
正確な情報は公式サイトをご確認ください。
特に、自営業、複数の収入がある場合、別居、内縁関係、失業給付受給中など、個別事情によって扶養認定の判断が難しいケースでは、 最終的な判断は専門家にご相談ください。
被扶養者異動届は、「書き方」だけを覚えるよりも、扶養認定の考え方と会社側の確認ポイントを理解しておくことが大切です。
制度の仕組みまで理解しておけば、従業員から少し違うケースの相談を受けたときにも対応しやすくなりますよ。